

Trading
Erkunden Sie eine breite Palette von Märkten mit wettbewerbsfähigen Preisen, tiefer Liquidität und fortschrittlichen Trading-Tools.
Mehr erfahren 
Plattform
Handeln Sie nahtlos mit TMGMs leistungsstarker Plattform, die für Geschwindigkeit, Präzision und ein überlegenes Trading-Erlebnis entwickelt wurde.
Mehr erfahren Trading-Plattform
Akademie
Lernen Sie die Grundlagen des Tradings mit anfängerfreundlichen Ressourcen, einschließlich Leitfäden, Webinaren und Markteinblicken.
Mehr erfahren Nachrichten & Analyse
Erhalten Sie Echtzeit-Markt-Updates und Expertenanalysen, um Trading-Gelegenheiten voraus zu sein
Mehr erfahren Nachrichten & Analyse
Über uns
Erfahren Sie, was TMGM auszeichnet — unsere globale Präsenz, regulatorische Stärke und unser Engagement für Innovation im Trading.
Mehr erfahren Warum TMGM wählen
ADP-Arbeitsmarktbericht dürfte für Oktober ein langsameres Beschäftigungswachstum ausweisen
- Für den ADP-Beschäftigungsbericht aus den USA wird im Oktober ein Nettozuwachs von 69.000 Stellen erwartet.
- Sofern die ADP-Zahlen für Oktober nicht deutlich enttäuschen, dürften sie das Vertrauen in die positive Dynamik der US-Wirtschaft kaum beeinträchtigen.
- Die Auswirkungen auf den US-Dollar dürften begrenzt bleiben, da vor dem NFP-Bericht am Freitag das Ergebnis der Zwischenwahlen im Mittelpunkt steht.
Das Forschungsinstitut von Automatic Data Processing (ADP) veröffentlicht am Mittwoch seinen Beschäftigungsbericht für den Privatsektor für Oktober. Der Marktkonsens geht von einer moderaten Verlangsamung des Stellenaufbaus aus. Erwartet werden laut ADP-Bericht 69.000 neue Stellen im Privatsektor im Oktober, nach 90.000 im September.
Die Finanzmärkte verfolgen die ADP-Daten aufmerksam, da sie die Erwartungen an den besonders wichtigen Bericht zur Beschäftigung außerhalb der Landwirtschaft (Nonfarm Payrolls, NFP) prägen, den das US Bureau of Labor Statistics (BLS) normalerweise einige Tage später veröffentlicht. Am Mittwoch muss sich der ADP-Bericht die Aufmerksamkeit jedoch mit dem ISM-Einkaufsmanagerindex (PMI) für den US-Dienstleistungssektor und vor allem mit den Marktspekulationen über die Folgen des Sieges der Demokraten bei den US-Zwischenwahlen teilen.
ADP-Beschäftigungsbericht dürfte schwächeren Stellenaufbau, aber einen soliden Arbeitsmarkt zeigen
Der ADP-Beschäftigungsbericht für Oktober folgt auf eine Reihe starker US-Konjunkturdaten, die das Vertrauen der Anleger in die wirtschaftlichen Aussichten der USA gestärkt haben. Die in der vergangenen Woche veröffentlichten vorläufigen Daten zum Bruttoinlandsprodukt (BIP) zeigen, dass die Wirtschaft im dritten Quartal mit einer auf das Jahr hochgerechneten Rate von 3,4 % gewachsen ist. Getragen wurde das Wachstum vor allem vom privaten Konsum, den Investitionen und den Staatsausgaben.
Darüber hinaus zeigte der am Montag veröffentlichte ISM-Einkaufsmanagerindex für das verarbeitende Gewerbe in den USA, dass sich die Industrieaktivität stärker als erwartet beschleunigt hat. Dies deutet darauf hin, dass die Wirtschaft mit einer soliden Ausgangsbasis in das vierte Quartal gestartet ist.
All dies stützt die These einer wirtschaftlichen Sonderstellung der USA. Zusammen mit dem hohen Inflationsdruck bietet dies der US-Notenbank Federal Reserve (Fed) ideale Voraussetzungen, ihre Geldpolitik weiter zu straffen. Laut dem CME FedWatch Tool preisen die Terminmärkte eine Wahrscheinlichkeit von 75 % für eine weitere Zinserhöhung um einen Viertelprozentpunkt im Dezember ein. Dieses Szenario hält den US-Dollar-Index (DXY) relativ stabil nahe seinen bisherigen Jahreshochs.
Vor diesem Hintergrund müsste der ADP-Beschäftigungsbericht für Oktober einen deutlichen Rückschlag ausweisen, um größere Verwerfungen auszulösen. Der NFP-Bericht für September zeigte einen Beschäftigungszuwachs von 29.000 Stellen nach 133.000 neuen Stellen im August. Dies deutet darauf hin, dass sich der Arbeitsmarkt stabilisiert und bislang keine klaren Anzeichen einer Abschwächung aufweist.
Dennoch könnte der US-Dollar am Mittwoch angesichts der Folgen des deutlichen Sieges der Demokraten bei den US-Zwischenwahlen unter Druck bleiben. Francesco Pesole, Analyst bei ING, erklärt, dass „ein umfassender Sieg der Demokraten (...) aus mehreren Gründen als leicht negativ für den US-Dollar angesehen werden könnte: vom höheren Risiko eines Regierungsstillstands und festgefahrener Verhandlungen über die Schuldenobergrenze bis hin zu einer möglichen Belastung der ohnehin fragilen Stimmung rund um KI“.
Wann wird der ADP-Bericht veröffentlicht und wie könnte er sich auf den US-Dollar auswirken?
Der ADP-Beschäftigungsbericht für die USA wird am Mittwoch um 13:15 Uhr GMT veröffentlicht. Erwartet wird, dass der Privatsektor im Oktober 69.000 neue Stellen geschaffen hat. Die endgültigen Zahlen dürften die Markterwartungen einer Zinserhöhung der Fed im Dezember kaum verändern. Entsprechend dürften ihre Auswirkungen auf den US-Dollar (USD) begrenzt bleiben, da sich die Märkte vor dem besonders wichtigen NFP-Bericht am Freitag auf das Ergebnis der Zwischenwahlen konzentrieren.
Für den wenige Stunden später am Mittwoch anstehenden ISM-Einkaufsmanagerindex für den US-Dienstleistungssektor wird im Oktober eine leichte Abschwächung erwartet. Er dürfte jedoch auf einem Niveau bleiben, das mit einer Expansion und einer soliden Geschäftstätigkeit im Sektor vereinbar ist. Auch hier wären sehr enttäuschende Zahlen nötig, um das Vertrauen der Märkte in die Stärke der US-Wirtschaft zu erschüttern.
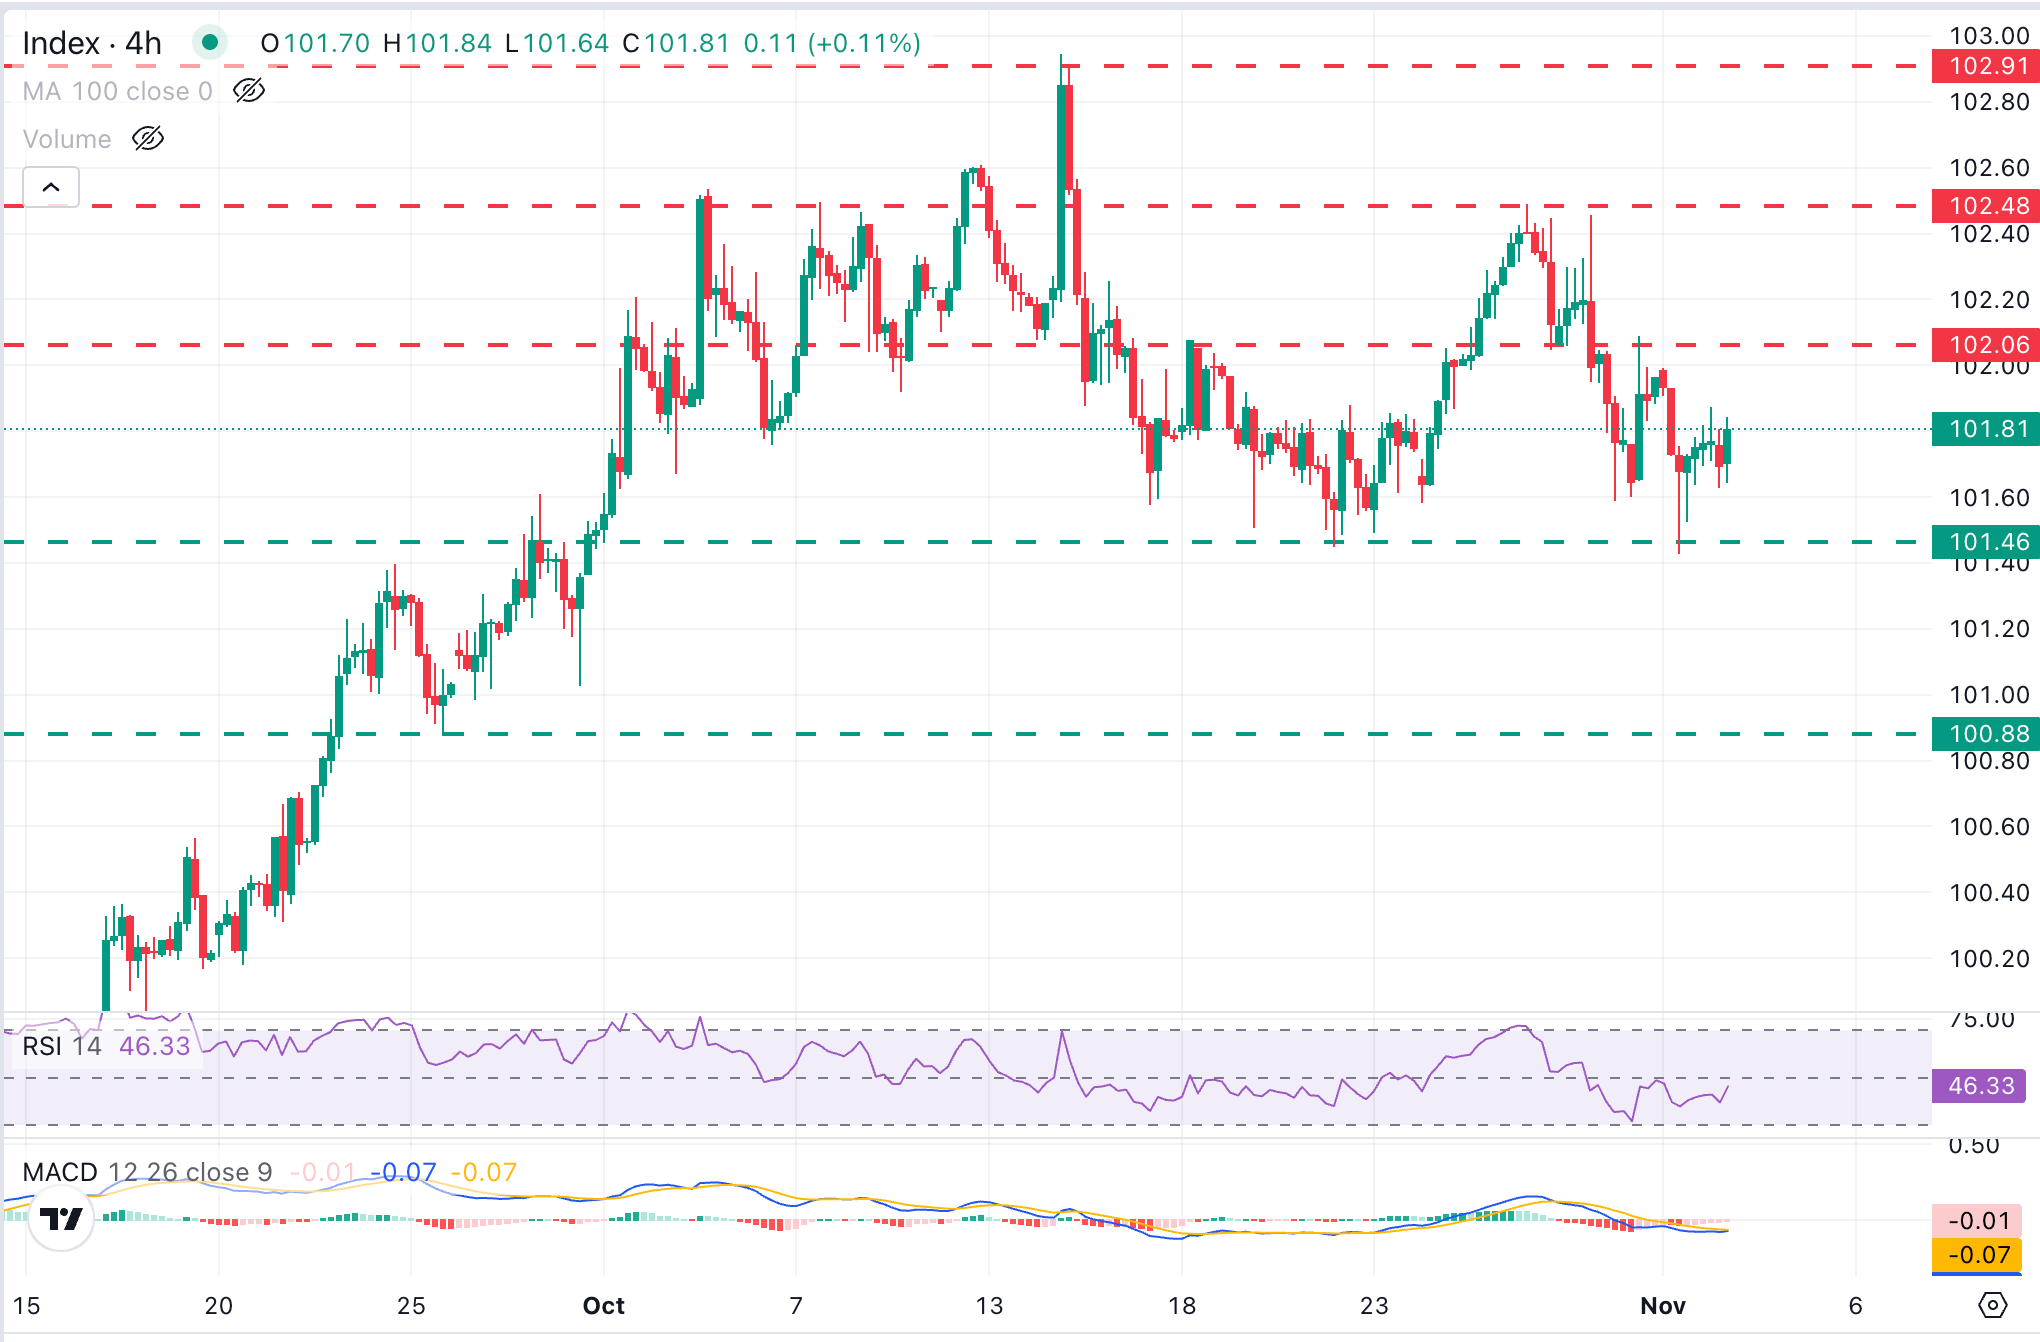
Aus technischer Sicht bewegt sich der US-Dollar-Index (DXY) am unteren Ende seiner seit Anfang Oktober bestehenden Handelsspanne. Der Vierstundenchart signalisiert dabei kurzfristig eine neutrale bis bärische Tendenz. Der Relative-Stärke-Index (14) liegt unter der Zone um 50 und deutet damit auf eine geringe Richtungsüberzeugung hin. Zugleich bleibt das Histogramm des Moving Average Convergence Divergence (MACD) im negativen Bereich. Insgesamt spricht dies eher für einen leichten Abwärtsdruck als für einen ausgeprägten Abwärtstrend.
Guillermo Alcalá, Devisenanalyst bei FXStreet, zufolge müsste der DXY die Unterstützung im Bereich von 101,50 (Tiefs vom 22. Oktober und 2. November) durchbrechen, um einen Trendwechsel zu bestätigen und den Weg zu den Tiefs von Ende September zwischen 101,00 und 100,90 freizumachen.
Auf der Oberseite sieht Alcalá das Hoch vom 30. Oktober knapp über 102,00 sowie die Hochs vom 28. und 29. Oktober um 102,50 als wichtige Widerstände, bevor das Mitte Oktober erreichte 18-Monats-Hoch bei 102,95 in den Fokus rückt.
Häufig gestellte Fragen zur Beschäftigung
Die Lage am Arbeitsmarkt ist ein wesentliches Kriterium zur Beurteilung der wirtschaftlichen Verfassung eines Landes und damit ein wichtiger Einflussfaktor für die Bewertung seiner Währung. Eine hohe Beschäftigung beziehungsweise eine niedrige Arbeitslosigkeit wirkt sich positiv auf den privaten Konsum und damit auf das Wirtschaftswachstum aus, was den Wert der Landeswährung stärkt. Ein sehr angespannter Arbeitsmarkt – also eine Situation, in der Arbeitskräfte zur Besetzung offener Stellen fehlen – kann zudem Auswirkungen auf die Inflation und damit auf die Geldpolitik haben, da ein geringes Arbeitskräfteangebot bei hoher Nachfrage zu höheren Löhnen führt.
Das Tempo, mit dem die Löhne und Gehälter in einer Volkswirtschaft steigen, ist für die politischen Entscheidungsträger von zentraler Bedeutung. Ein hohes Lohnwachstum bedeutet, dass den Haushalten mehr Geld für Ausgaben zur Verfügung steht, was in der Regel zu steigenden Preisen für Konsumgüter führt. Im Gegensatz zu volatileren Inflationstreibern wie den Energiepreisen gilt das Lohnwachstum als wesentlicher Bestandteil des zugrunde liegenden und anhaltenden Preisdrucks, da Lohnerhöhungen kaum rückgängig gemacht werden dürften. Zentralbanken weltweit verfolgen die Lohnwachstumsdaten bei ihren geldpolitischen Entscheidungen daher sehr genau.
Welches Gewicht eine Zentralbank der Arbeitsmarktlage beimisst, hängt von ihren Zielen ab. Einige Zentralbanken haben neben der Inflationskontrolle ausdrücklich auch einen arbeitsmarktbezogenen Auftrag. Die US-Notenbank Federal Reserve (Fed) hat beispielsweise ein duales Mandat: Sie soll maximale Beschäftigung und stabile Preise fördern. Das alleinige Mandat der Europäischen Zentralbank (EZB) besteht hingegen darin, die Inflation unter Kontrolle zu halten. Unabhängig von ihrem jeweiligen Mandat ist die Arbeitsmarktlage für die geldpolitischen Entscheidungsträger jedoch ein wichtiger Faktor, da sie Aufschluss über die wirtschaftliche Verfassung gibt und in direktem Zusammenhang mit der Inflation steht.
Konjunkturindikator
ADP-Beschäftigungsveränderung
Die ADP-Beschäftigungsveränderung ist ein Indikator für die Beschäftigung im Privatsektor, der vom größten US-Anbieter für Lohn- und Gehaltsabrechnungen, Automatic Data Processing Inc., veröffentlicht wird. Er misst die Veränderung der Zahl der Beschäftigten im US-Privatsektor. Grundsätzlich wirkt sich ein Anstieg des Indikators positiv auf den privaten Konsum aus und fördert das Wirtschaftswachstum. Ein hoher Wert wird daher traditionell als bullisch für den US-Dollar (USD) angesehen, ein niedriger Wert hingegen als bärisch.
Mehr erfahren.Nächste Veröffentlichung: Mi., 04. Nov. 2026, 13:15
Häufigkeit: Monatlich
Konsensprognose: 69.000
Vorheriger Wert: 90.000
Quelle:ADP Research Institute
Trader betrachten die Beschäftigungszahlen aus dem Bericht von ADP, dem größten US-Anbieter von Lohn- und Gehaltsabrechnungen, aufgrund ihrer Korrelation häufig als Vorboten der vom Bureau of Labor Statistics veröffentlichten Beschäftigungszahlen außerhalb der Landwirtschaft (Nonfarm Payrolls, NFP), die in der Regel zwei Tage später erscheinen. Beide Datenreihen stimmen weitgehend überein, in einzelnen Monaten können die Abweichungen jedoch erheblich sein. Ein weiterer Grund, warum Devisenhändler diesen Bericht verfolgen, ist derselbe wie bei den NFP: Ein anhaltend kräftiges Beschäftigungswachstum erhöht den Inflationsdruck und damit die Wahrscheinlichkeit, dass die US-Notenbank Fed die Zinsen anhebt. Liegen die tatsächlichen Zahlen über der Konsensprognose, wirkt sich dies tendenziell positiv auf den US-Dollar aus.
BELIEBTE ARTIKEL
1Gold erobert die Marke von 4.000 US-Dollar zurück, da der Kongresswahlsieg der Demokraten den US-Dollar unter Druck setzt2Britisches Pfund setzt Rally fort, da Republikaner die Mehrheit in beiden Kammern des US-Kongresses verlieren3Polnischer Zloty: Vorsichtige Haltung der NBP hält Zloty unter Druck – Commerzbank4Krypto heute: Bitcoin, Ethereum und XRP bauen Gewinne aus, während der US-Dollar nach dem Sieg der Demokraten bei den US-Zwischenwahlen nachgibt5Euro baut Gewinne aus und nähert sich Vierwochenhoch angesichts hoher Inflationszahlen aus der Eurozone6Pi Network Kursprognose: Hoffnungen auf einen bullischen Ausbruch schwinden, während sich PI den Rekordtiefs nähert7Eurozone: Vorläufiger HVPI steigt im Oktober wie erwartet mit höherem Tempo um 4 % gegenüber dem Vorjahr8Schwedische Krone: Zinserhöhungen der Riksbank stützen SEK – Societe Generale9Silberpreisprognose: XAG/USD steigt bei sinkenden Renditen und schwachem US-Dollar auf 52,00 USD

Jetzt loslegen!
Registrieren Sie sich und erhalten Sie in weniger als 3 Minuten Zugang zu den globalen Märkten

Verbinden Sie sich mit uns









Kontakte
Telefon: +61 2 8036 8388
Fax: +61 2 8036 8388
E-Mail: support@tmgm.com



Die auf dieser Website bereitgestellten Informationen sind ausschließlich allgemeiner Natur und stellen keine persönliche Finanzberatung dar. Bevor Sie auf Grundlage von Informationen auf dieser Website handeln, sollten Sie die Eignung dieser Informationen im Hinblick auf Ihre Ziele, Ihre finanzielle Situation und Ihre Bedürfnisse prüfen. Investitionen in CFDs und FX-Margin-Kontrakte sind mit erheblichen Risiken verbunden und nicht für alle Anleger geeignet. Sie können mehr als Ihre ursprüngliche Einzahlung verlieren. Sie besitzen weder das zugrunde liegende Vermögenswert noch haben Sie ein Interesse daran. Wir empfehlen Ihnen, unabhängigen Rat einzuholen und sicherzustellen, dass Sie die damit verbundenen Risiken vor dem Handel vollständig verstehen. Es ist wichtig, dass Sie das Offenlegungsdokument lesen und berücksichtigen, bevor Sie ein auf der Website aufgeführtes Produkt erwerben. Die auf dieser Website angebotenen Informationen und Werbeanzeigen sind nicht für die Nutzung durch Personen in Ländern oder Rechtsordnungen bestimmt, in denen eine solche Nutzung gegen lokale Gesetze und Vorschriften verstoßen würde. Die auf dieser Website angebotenen Produkte und Dienstleistungen sind nicht für Einwohner der Vereinigten Staaten, Malaysias und Thailands bestimmt.
TMGM ist in verschiedenen Gerichtsbarkeiten autorisiert und reguliert.
Trademax Australia Limited, handelnd als TMGM, wird von der Australian Securities and Investments Commission (ASIC) reguliert, AFSL Nr. 436416 und befindet sich in Level 28, One International Tower, 100 Barangaroo Avenue, 2000 Sydney, NSW Australien.
E-Mail: support@tmgm.com.au
Trademax Global Limited, handelnd als TMGM, ist von der Vanuatu Financial Services Commission (VFSC) autorisiert und reguliert, Registrierungsnummer 40356 und registriert unter 1276, Kumul Highway, Port Vila, Vanuatu, Republik Vanuatu.
E-Mail: support@tmgm.com
Die Trademax Global Markets (SE) Limited, tätig unter dem Namen TMGM, ist durch die Financial Services Authority (FSA) der Seychellen autorisiert und reguliert, Lizenznummer SD224. Das Unternehmen ist registriert im Büro Nr. 13, Providence Estate ABIS Centre, Mahé, Seychellen.
E-Mail: support@tmgm.com
Trademax Global Markets (International) Pty Ltd, handelnd als TMGM, ist von der Financial Services Commission, Mauritius (FSC) autorisiert und reguliert mit der Lizenznummer GB22201012 und registriert unter 33, Edith Cavell Street C/o IQ EQ Fund Services (Mauritius) Ltd Port Louis, 11324 Mauritius.
E-Mail: support@tmgm.com
Copyright © TMGM. Alle Rechte vorbehalten