

Trading
Erkunden Sie eine breite Palette von Märkten mit wettbewerbsfähigen Preisen, tiefer Liquidität und fortschrittlichen Trading-Tools.
Mehr erfahren 
Plattform
Handeln Sie nahtlos mit TMGMs leistungsstarker Plattform, die für Geschwindigkeit, Präzision und ein überlegenes Trading-Erlebnis entwickelt wurde.
Mehr erfahren Trading-Plattform
Akademie
Lernen Sie die Grundlagen des Tradings mit anfängerfreundlichen Ressourcen, einschließlich Leitfäden, Webinaren und Markteinblicken.
Mehr erfahren Nachrichten & Analyse
Erhalten Sie Echtzeit-Markt-Updates und Expertenanalysen, um Trading-Gelegenheiten voraus zu sein
Mehr erfahren Nachrichten & Analyse
Über uns
Erfahren Sie, was TMGM auszeichnet — unsere globale Präsenz, regulatorische Stärke und unser Engagement für Innovation im Trading.
Mehr erfahren Warum TMGM wählen
US-Dollar-Index fällt von 19-Monats-Hoch bei 103,70 zurück, Ausblick bleibt bullisch
- Der US-Dollar-Index fällt von seinem 19-Monats-Hoch bei 103,70 auf rund 103,53 zurück.
- Mehrere Fed-Vertreter haben vor weiteren Zinserhöhungen gewarnt, um Aufwärtsrisiken für die Inflation einzudämmen.
- Laut MUFG preisen die Märkte drei aufeinanderfolgende Zinserhöhungen der Fed ein.
Der US-Dollar (USD) verzeichnet am Dienstag eine leichte Korrektur, nachdem er seine Rally im asiatischen Handel fortgesetzt hatte. Zum Zeitpunkt der Veröffentlichung notiert der US-Dollar-Index (DXY), der den Wert des Greenback gegenüber sechs wichtigen Währungen misst, geringfügig schwächer bei rund 103,53, nachdem er von seinem 19-Monats-Hoch bei 103,70 zurückgefallen ist.
Der Greenback hat sich in den vergangenen Wochen besser entwickelt als andere Währungen, da die Finanzmärkte angesichts des anhaltenden Inflationsdrucks von einem länger andauernden geldpolitischen Straffungszyklus der US-Notenbank Federal Reserve (Fed) überzeugt sind.
Auch die jüngsten Äußerungen mehrerer Fed-Vertreter haben signalisiert, dass sie wegen des hohen Inflationsdrucks sehr besorgt sind.
Hammack warnt vor breiterem Inflationsdruck und befürwortet kleinere Zinsschritte
Fed-Vertreterin Hammack schlug am Montag einen moderat restriktiven Ton an. Ihr FXS-Speechtracker-Wert von 7,1/10 lag leicht unter dem historischen Durchschnitt von 7,6/10, spiegelte aber weiterhin einen klaren Fokus auf Inflationsrisiken wider. Ihre Aussagen, die Inflation bewege sich „in die falsche Richtung“, der Preisdruck breite sich aus und Unternehmen seien eher bereit, Preissteigerungen weiterzugeben, unterstreichen die Sorge, dass die zugrunde liegende Inflationsdynamik problematisch bleibt. Zugleich bekräftigte Hammack ihre Präferenz für stetige, kleinere Zinserhöhungsschritte, um der Wirtschaft Zeit zur Anpassung zu geben. Ihre Bemerkung, die Finanzierungsbedingungen würden „die Wirtschaft noch immer nicht bremsen“, und die Wirtschaft könne eine stärkere Einschränkung verkraften, unterstreicht die Tendenz zu einer weiteren Straffung bei unverändertem Festhalten am Inflationsziel von 2 %.
Der FXS Fed Sentiment Index blieb bei einer Veränderung von 0,00 Punkten auf einem Stand von 147,36 unverändert. Dies signalisiert, dass die Rede trotz des etwas niedrigeren FXS-Speechtracker-Werts nichts an der insgesamt restriktiven Haltung änderte. Da der FXS Fed Sentiment Index deutlich über 100 liegt, bestätigt die Rede, dass die Kommunikation der Fed weiterhin restriktiv ausgerichtet ist. Dies steht im Einklang mit den anhaltenden Inflationssorgen und der Notwendigkeit höherer marktbasierter Finanzierungskosten, um die Wirtschaft zu bremsen.
Am Wochenende erklärte auch Jeffrey Schmid, Präsident der Federal Reserve Bank of Kansas City: „Die Inflation ist zu hoch“, und die Zentralbank habe „bei der Inflationsbekämpfung noch einiges zu tun“.
Schmid warnt vor hartnäckiger Inflation und bekräftigt restriktive Tendenz der Fed
Fed-Vertreter Schmid schlug einen deutlich restriktiven Ton an. Sein FXS-Speechtracker-Wert von 7/10 lag leicht über dem historischen Durchschnitt von 6,9/10 und unterstrich die zunehmende Sorge über den anhaltenden Preisdruck. Mit seinen Aussagen, die Eindämmung der Inflation sei „nur noch schwieriger geworden“, die Inflation liege „unangenehm weit über“ dem Ziel von 2 % und würde selbst ohne Energie noch bei knapp 3 % liegen, signalisierte Schmid, dass die Fed „bei der Inflationsbekämpfung noch einiges zu tun“ habe. Zugleich beschrieb er den Arbeitsmarkt als weitgehend ausgeglichen und nicht als wesentlichen Treiber der aktuellen Preisdynamik. Sein Fokus auf die Nachfragesteuerung, die Ablehnung einer gezielten Beeinflussung bestimmter Preise, etwa von KI-bezogenen Technologieprodukten, und die Aussage, es sei nicht Aufgabe der Fed, auf einzelne Waren oder Dienstleistungen einzuwirken, unterstreichen insgesamt einen breit angelegten geldpolitischen Ansatz zur Inflationsbekämpfung, der den Dollar stützt.
Der FXS Fed Sentiment Index stieg um 1,00 Punkte auf 148,44 und liegt damit klar im restriktiven Bereich. Dies steht im Einklang mit dem vom FXS Speechtracker erfassten Ton, der etwas restriktiver als im historischen Durchschnitt ausfiel. Dieser leichte Anstieg signalisiert, dass Marktteilnehmer Schmids Äußerungen trotz fehlender ausdrücklicher Forderungen nach einer sofortigen Straffung wahrscheinlich dahingehend interpretieren werden, dass die Reaktionsfunktion der Fed weiterhin auf zusätzliche geldpolitische Beschränkungen ausgerichtet bleibt. Dieses Umfeld stützt tendenziell den Dollar gegenüber Euro und Yen.
Analysten von MUFG/BTMU betonen, dass sich die deutliche Neubewertung der Fed-Politik in Richtung eines restriktiveren Kurses unmittelbar am US-Zinsmarkt niedergeschlagen habe. Dieser messe nun „drei aufeinanderfolgenden Zinserhöhungen im Dezember, Januar und März eine höhere Wahrscheinlichkeit bei, wodurch der effektive US-Leitzins in Richtung 4,6 % steigen würde“.
Technische Analyse des US-Dollar-Index
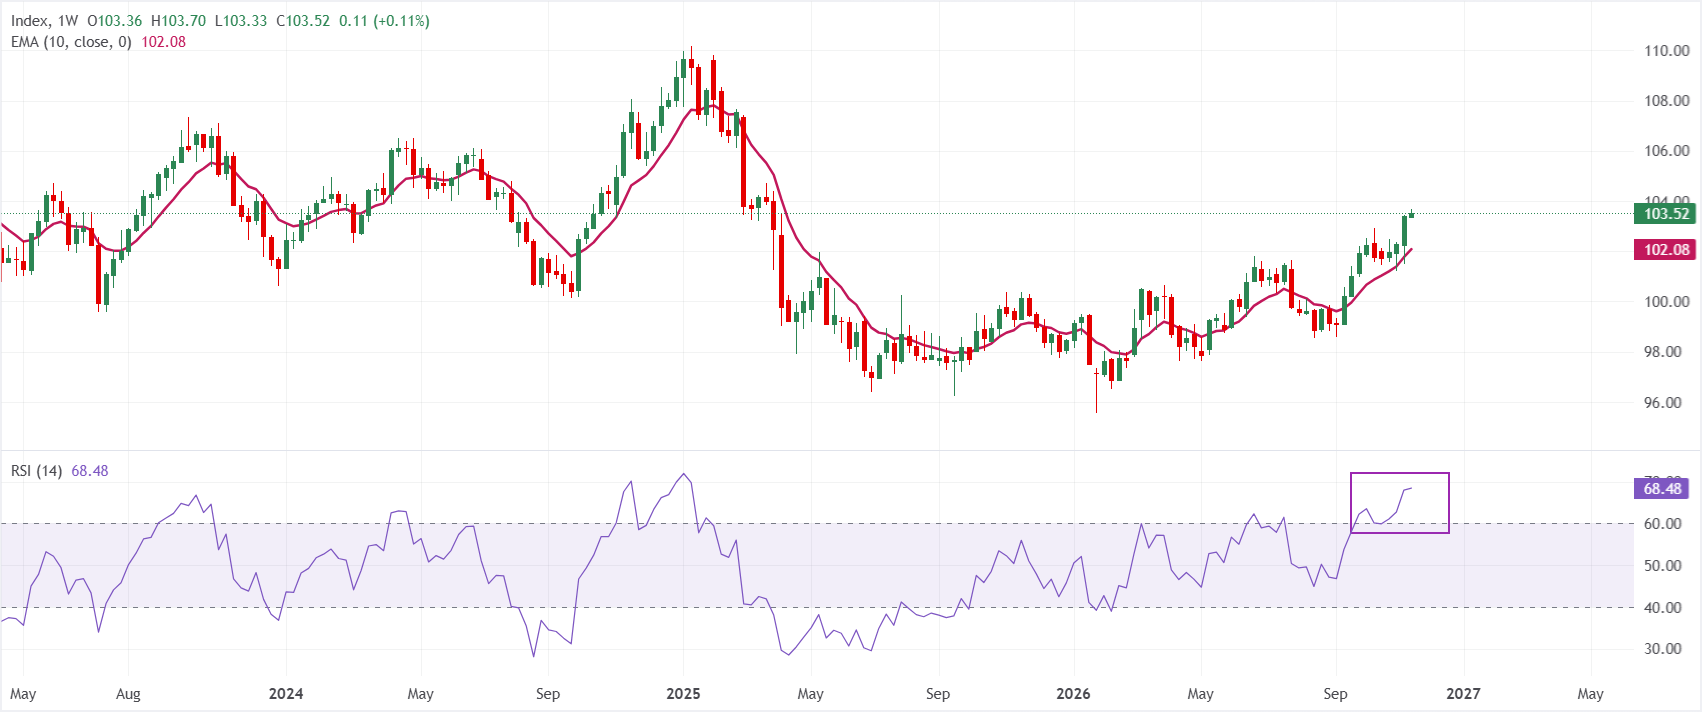
Im Wochenchart notiert der Dollar Index Spot bei 103,52. Der Index hält sich über dem exponentiellen gleitenden 10-Wochen-Durchschnitt (EMA) bei 102,08. Damit bleibt die kurzfristige Struktur bullisch, während sich der Kurs langsam weiter von der Trendunterstützung nach oben absetzt. Der Relative-Stärke-Index (RSI) liegt mit 68,46 knapp unter dem überkauften Bereich. Dies deutet auf ein kräftiges Aufwärtsmomentum hin, wobei sich erst erste Anzeichen einer Überdehnung zeigen.
Auf der Unterseite liegt die erste Unterstützung am 10-Wochen-EMA bei 102,08. Dort dürfte sich ein korrektiver Rücksetzer stabilisieren, solange die Käufer diese dynamische Unterstützung verteidigen. Auf der Oberseite wäre die Marke von 104,00 die entscheidende Hürde für den Index.
Häufig gestellte Fragen zur Fed
Die Geldpolitik in den USA wird von der Federal Reserve (Fed) bestimmt. Die Fed verfolgt zwei Ziele: Preisstabilität zu gewährleisten und Vollbeschäftigung zu fördern. Ihr wichtigstes Instrument zur Erreichung dieser Ziele ist die Anpassung der Zinssätze. Wenn die Preise zu schnell steigen und die Inflation über dem Ziel der Fed von 2 % liegt, erhöht sie die Zinsen und verteuert damit die Kreditaufnahme in der gesamten Wirtschaft. Dies führt zu einem stärkeren US-Dollar (USD), da die USA dadurch für internationale Anleger attraktiver werden, die ihr Geld anlegen möchten. Wenn die Inflation unter 2 % fällt oder die Arbeitslosenquote zu hoch ist, kann die Fed die Zinsen senken, um die Kreditaufnahme anzukurbeln. Dies belastet den Greenback.
Die Federal Reserve (Fed) hält jährlich acht geldpolitische Sitzungen ab, bei denen der Offenmarktausschuss (Federal Open Market Committee, FOMC) die Wirtschaftslage bewertet und geldpolitische Entscheidungen trifft. Dem FOMC gehören zwölf Fed-Vertreter an: die sieben Mitglieder des Gouverneursrats, der Präsident der Federal Reserve Bank of New York sowie vier der übrigen elf Präsidenten der regionalen Federal Reserve Banks, die nach einem Rotationsprinzip jeweils ein Jahr lang stimmberechtigt sind.
In Extremsituationen kann die Federal Reserve auf eine als quantitative Lockerung (Quantitative Easing, QE) bezeichnete Maßnahme zurückgreifen. Dabei erhöht die Fed die Kreditversorgung eines ins Stocken geratenen Finanzsystems erheblich. Es handelt sich um eine unkonventionelle geldpolitische Maßnahme, die in Krisen oder bei extrem niedriger Inflation eingesetzt wird. Während der großen Finanzkrise 2008 war sie das bevorzugte Instrument der Fed. Dabei schafft die Fed zusätzliche Dollar und kauft damit hochwertige Anleihen von Finanzinstituten. QE schwächt üblicherweise den US-Dollar.
Die quantitative Straffung (Quantitative Tightening, QT) ist der umgekehrte Prozess zur quantitativen Lockerung. Dabei stellt die Federal Reserve den Kauf von Anleihen von Finanzinstituten ein und legt die Rückzahlungen aus fällig werdenden Anleihen in ihrem Bestand nicht mehr in neue Anleihen an. Dies wirkt sich üblicherweise positiv auf den Wert des US-Dollars aus.
(Die technische Analyse dieses Artikels wurde mithilfe eines KI-Tools erstellt. Mehr erfahren.)
BELIEBTE ARTIKEL
1Arbeitslosenquote in Australien dürfte bei 4,7 % bleiben2Singapur-Dollar: Stabile Handelsspanne erwartet, Exporte stützen – Commerzbank3Indonesische Rupiah: Überraschende Zinserhöhung der BI lindert Druck nur teilweise – BBH4Singapur-Dollar: US-Renditen prägen Erholungsaussichten des SGD - OCBC5Chinesischer Yuan: Tendenz zu einer allmählichen Aufwertung in Richtung 6,6520 gegenüber dem US-Dollar – UOB6Silberpreisprognose: Abwärtstrend verstärkt sich, während der RSI in den überverkauften Bereich fällt7Vereinigtes Königreich: Inflation dürfte im ersten Quartal 2027 mit 4,5 % ihren Höchststand erreichen - Societe Generale8US-Dollar: Aufwärtsdruck nimmt zu angesichts erwarteter Straffung durch die Fed – ING9Neuseeland-Dollar fällt angesichts divergierender Geldpolitik von Fed und RBNZ auf Tiefstände wie zu Pandemiezeiten


Jetzt loslegen!
Registrieren Sie sich und erhalten Sie in weniger als 3 Minuten Zugang zu den globalen Märkten

Verbinden Sie sich mit uns









Kontakte
Telefon: +61 2 8036 8388
Fax: +61 2 8036 8388
E-Mail: support@tmgm.com



Die auf dieser Website bereitgestellten Informationen sind ausschließlich allgemeiner Natur und stellen keine persönliche Finanzberatung dar. Bevor Sie auf Grundlage von Informationen auf dieser Website handeln, sollten Sie die Eignung dieser Informationen im Hinblick auf Ihre Ziele, Ihre finanzielle Situation und Ihre Bedürfnisse prüfen. Investitionen in CFDs und FX-Margin-Kontrakte sind mit erheblichen Risiken verbunden und nicht für alle Anleger geeignet. Sie können mehr als Ihre ursprüngliche Einzahlung verlieren. Sie besitzen weder das zugrunde liegende Vermögenswert noch haben Sie ein Interesse daran. Wir empfehlen Ihnen, unabhängigen Rat einzuholen und sicherzustellen, dass Sie die damit verbundenen Risiken vor dem Handel vollständig verstehen. Es ist wichtig, dass Sie das Offenlegungsdokument lesen und berücksichtigen, bevor Sie ein auf der Website aufgeführtes Produkt erwerben. Die auf dieser Website angebotenen Informationen und Werbeanzeigen sind nicht für die Nutzung durch Personen in Ländern oder Rechtsordnungen bestimmt, in denen eine solche Nutzung gegen lokale Gesetze und Vorschriften verstoßen würde. Die auf dieser Website angebotenen Produkte und Dienstleistungen sind nicht für Einwohner der Vereinigten Staaten, Malaysias und Thailands bestimmt.
TMGM ist in verschiedenen Gerichtsbarkeiten autorisiert und reguliert.
Trademax Australia Limited, handelnd als TMGM, wird von der Australian Securities and Investments Commission (ASIC) reguliert, AFSL Nr. 436416 und befindet sich in Level 28, One International Tower, 100 Barangaroo Avenue, 2000 Sydney, NSW Australien.
E-Mail: support@tmgm.com.au
Trademax Global Limited, handelnd als TMGM, ist von der Vanuatu Financial Services Commission (VFSC) autorisiert und reguliert, Registrierungsnummer 40356 und registriert unter 1276, Kumul Highway, Port Vila, Vanuatu, Republik Vanuatu.
E-Mail: support@tmgm.com
Die Trademax Global Markets (SE) Limited, tätig unter dem Namen TMGM, ist durch die Financial Services Authority (FSA) der Seychellen autorisiert und reguliert, Lizenznummer SD224. Das Unternehmen ist registriert im Büro Nr. 13, Providence Estate ABIS Centre, Mahé, Seychellen.
E-Mail: support@tmgm.com
Trademax Global Markets (International) Pty Ltd, handelnd als TMGM, ist von der Financial Services Commission, Mauritius (FSC) autorisiert und reguliert mit der Lizenznummer GB22201012 und registriert unter 33, Edith Cavell Street C/o IQ EQ Fund Services (Mauritius) Ltd Port Louis, 11324 Mauritius.
E-Mail: support@tmgm.com
Copyright © TMGM. Alle Rechte vorbehalten