

Trading
Explora una amplia gama de mercados con precios competitivos, liquidez profunda y herramientas de trading avanzadas.
Más información 
Plataforma
Opera sin interrupciones con la potente plataforma de TMGM, diseñada para ofrecer velocidad, precisión y una experiencia de trading superior.
Más información Plataforma de trading
Herramientas de trading
Academia
Aprende los fundamentos del trading con recursos ideales para principiantes, incluidas guías, seminarios web y análisis del mercado.
Más información Academia TMGM
Noticias y análisis
Obtén actualizaciones del mercado en tiempo real y análisis de expertos para adelantarte a las oportunidades de trading
Más información Noticias y análisis
Acerca de
Descubre qué distingue a TMGM: nuestra presencia global, solidez regulatoria y compromiso con la innovación en el trading.
Más información Por qué elegir TMGM
El índice del dólar estadounidense retrocede desde su máximo de 19 meses de 103,70; las perspectivas siguen siendo alcistas
- El índice del dólar estadounidense retrocede hasta cerca de 103,53 desde su máximo de 19 meses de 103,70.
- Varios responsables de la Fed han advertido de nuevas subidas de los tipos de interés para contener los riesgos al alza para la inflación.
- MUFG afirma que los mercados descuentan tres subidas consecutivas de los tipos de interés de la Fed.
El dólar estadounidense (USD) registra una ligera corrección tras prolongar su repunte durante la sesión asiática del martes. En el momento de redactar este artículo, el índice del dólar estadounidense (DXY), que mide el valor del billete verde frente a seis divisas principales, cotiza con una leve caída cerca de 103,53 tras retroceder desde su máximo de 19 meses de 103,70.
El billete verde ha superado a las demás divisas en las últimas semanas, ya que los mercados financieros están convencidos de que la Reserva Federal (Fed) mantendrá un ciclo prolongado de endurecimiento monetario debido a las persistentes presiones inflacionistas.
Además, las últimas declaraciones de varios responsables de la Fed han puesto de manifiesto su profunda preocupación por las elevadas presiones inflacionistas.
Hammack advierte de la extensión de las presiones inflacionistas y respalda subidas de tipos más pequeñas
Hammack, de la Fed, transmitió el lunes un mensaje moderadamente restrictivo, con una puntuación de 7,1/10 en el FXS Speechtracker, ligeramente inferior a su media histórica de 7,6/10, pero todavía claramente centrado en los riesgos inflacionistas. El énfasis en que la inflación «va en la dirección equivocada», la extensión de las presiones sobre los precios y la mayor disposición de las empresas a trasladar los aumentos de precios pone de relieve la preocupación de que la dinámica de la inflación subyacente siga siendo problemática, aunque Hammack reitera su preferencia por subidas de tipos constantes y de menor magnitud para permitir que la economía se ajuste. Su comentario de que las condiciones financieras «todavía no están frenando la economía» y de que esta puede soportar un mayor grado de restricción refuerza la inclinación hacia un endurecimiento adicional, sin perder de vista el objetivo de inflación del 2 %.
El FXS Fed Sentiment Index se mantuvo sin cambios, con una variación de 0,00 puntos, en un nivel de 147,36, lo que indica que el discurso dejó intacta la postura restrictiva general pese a la puntuación ligeramente inferior del FXS Speechtracker. Con el FXS Fed Sentiment Index claramente por encima de 100, el discurso confirma que la comunicación de la Fed sigue en terreno restrictivo, en consonancia con la persistente preocupación por la inflación y la necesidad de unos costes de financiación más elevados en el mercado para frenar la economía.
Durante el fin de semana, el presidente de la Fed de Kansas City, Jeffrey Schmid, también afirmó que «la inflación sigue siendo demasiado elevada» y que el banco central «aún tiene trabajo por hacer en materia de inflación».
Schmid advierte de la persistencia de la inflación y refuerza el sesgo restrictivo de la Fed
Schmid, de la Fed, transmitió un mensaje claramente restrictivo, con una puntuación de 7/10 en el FXS Speechtracker, ligeramente superior a su media histórica de 6,9/10, lo que subraya la creciente preocupación por la persistencia de las presiones sobre los precios. Al recalcar que contener la inflación «no ha hecho más que volverse más difícil», que esta se sitúa «incómodamente por encima» del objetivo del 2 % y que seguiría cerca del 3 % excluyendo la energía, Schmid señaló que la Fed «aún tiene trabajo por hacer en materia de inflación», aunque describió el mercado laboral como mayormente equilibrado y no como un factor determinante de la dinámica actual de los precios. El énfasis en la gestión de la demanda, el rechazo a actuar sobre precios específicos, como los de los productos tecnológicos relacionados con la IA, y la afirmación de que no corresponde a la Fed influir en ningún bien o servicio concreto refuerzan, en conjunto, un enfoque amplio basado en la política monetaria para moderar la inflación, lo que favorece al dólar.
El FXS Fed Sentiment Index subió 1,00 puntos hasta 148,44, claramente en terreno restrictivo y en consonancia con el tono ligeramente superior al nivel de referencia que recoge la puntuación del FXS Speechtracker. Este avance gradual indica que, pese a no haber un llamamiento explícito a un endurecimiento inmediato, es probable que los participantes del mercado interpreten los comentarios de Schmid como una señal de que la función de reacción de la Fed sigue inclinada hacia una mayor restricción, un contexto que suele respaldar al dólar frente al euro y al yen.
Los analistas de MUFG/BTMU destacan que el fuerte reajuste de las expectativas hacia una política más restrictiva de la Fed se ha trasladado directamente al mercado de tipos de interés de Estados Unidos, que ahora está «asignando una mayor probabilidad a tres subidas consecutivas en diciembre, enero y marzo, lo que elevaría el tipo efectivo de los fondos federales hacia el 4,6 %».
Análisis técnico del índice del dólar estadounidense
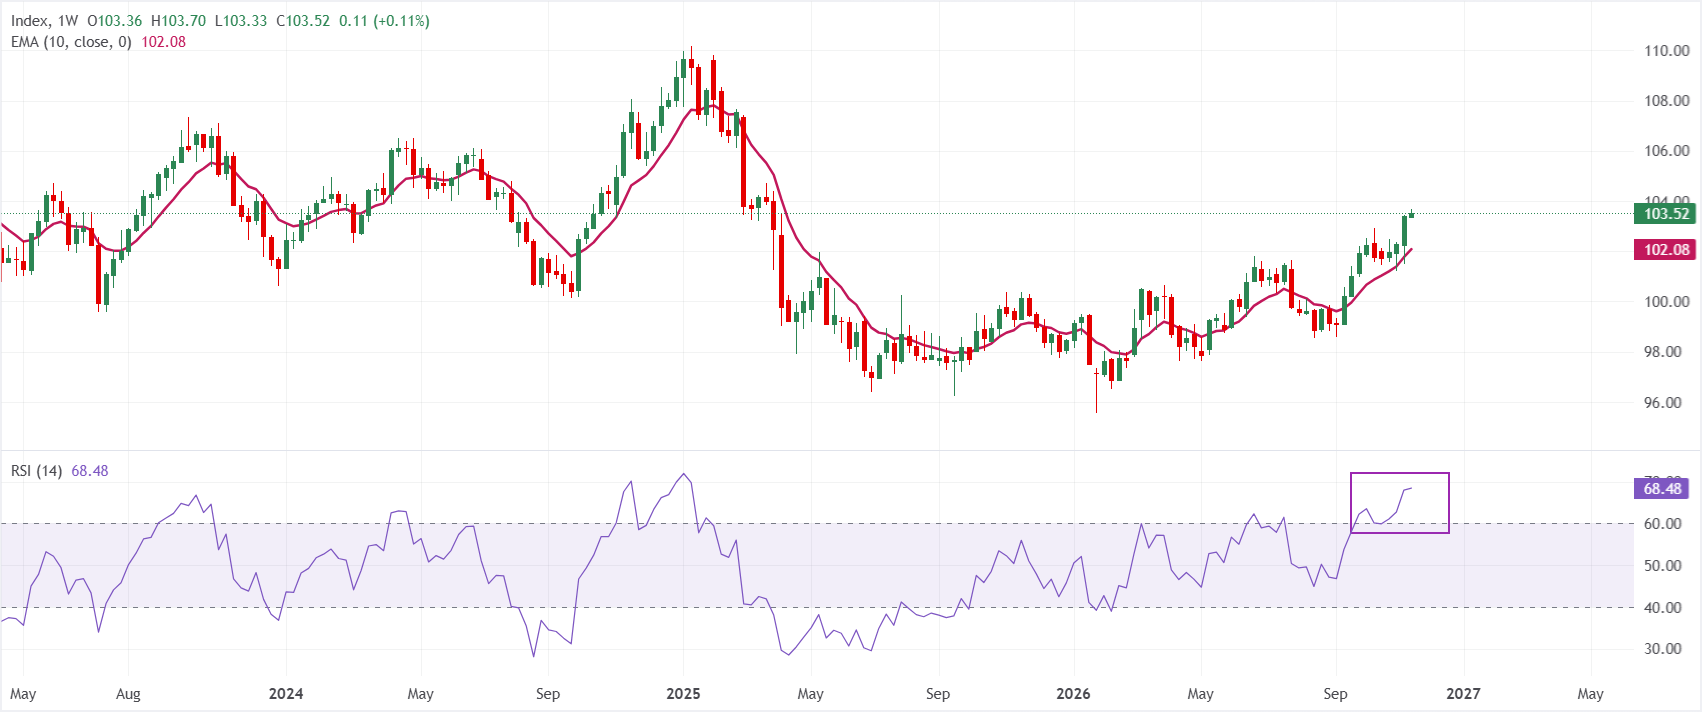
En el gráfico semanal, el índice del dólar al contado cotiza en 103,52. El índice se mantiene por encima de la media móvil exponencial (EMA) de 10 semanas, situada en 102,08, lo que mantiene una estructura alcista a corto plazo mientras la cotización avanza gradualmente y se aleja del soporte de la tendencia. El índice de fuerza relativa (RSI), en 68,46, se sitúa justo por debajo de la zona de sobrecompra, lo que sugiere un impulso alcista sólido con apenas las primeras señales de una subida excesiva.
A la baja, el soporte inicial se sitúa en la EMA de 10 semanas, en 102,08, donde cabría esperar que se estabilizara cualquier retroceso correctivo siempre que los compradores defiendan este suelo dinámico. Al alza, el nivel de 104,00 sería el principal obstáculo para el índice.
Preguntas frecuentes sobre la Fed
La Reserva Federal (Fed) determina la política monetaria de Estados Unidos. La Fed tiene un doble mandato: lograr la estabilidad de precios y fomentar el pleno empleo. Su principal herramienta para alcanzar estos objetivos es el ajuste de los tipos de interés. Cuando los precios suben demasiado deprisa y la inflación supera el objetivo del 2 % de la Fed, esta eleva los tipos de interés, lo que aumenta los costes de financiación en toda la economía. Esto fortalece al dólar estadounidense (USD), ya que convierte a Estados Unidos en un destino más atractivo para que los inversores internacionales coloquen su dinero. Cuando la inflación cae por debajo del 2 % o la tasa de desempleo es demasiado elevada, la Fed puede reducir los tipos de interés para fomentar el crédito, lo que lastra al billete verde.
La Reserva Federal (Fed) celebra ocho reuniones de política monetaria al año, en las que el Comité Federal de Mercado Abierto (FOMC) evalúa las condiciones económicas y toma decisiones de política monetaria. En el FOMC participan doce responsables de la Fed: los siete miembros de la Junta de Gobernadores, el presidente del Banco de la Reserva Federal de Nueva York y cuatro de los once presidentes restantes de los bancos regionales de la Reserva Federal, que ejercen mandatos de un año de forma rotatoria.
En situaciones extremas, la Reserva Federal puede recurrir a una política denominada expansión cuantitativa (QE). La QE es el proceso mediante el cual la Fed aumenta sustancialmente el flujo de crédito en un sistema financiero bloqueado. Es una medida de política monetaria no convencional que se utiliza durante las crisis o cuando la inflación es extremadamente baja. Fue la herramienta predilecta de la Fed durante la Gran Crisis Financiera de 2008. Consiste en que la Fed emita más dólares y los utilice para comprar bonos de alta calidad crediticia a las entidades financieras. La QE suele debilitar al dólar estadounidense.
El endurecimiento cuantitativo (QT) es el proceso inverso a la QE, mediante el cual la Reserva Federal deja de comprar bonos a las entidades financieras y no reinvierte el principal de los bonos de su cartera que van venciendo en la compra de nuevos bonos. Suele ser positivo para el valor del dólar estadounidense.
(El análisis técnico de este artículo se ha elaborado con la ayuda de una herramienta de IA. Más información.)
Artículos destacados
1Dólar de Singapur: perspectivas de estabilidad dentro de un rango con el respaldo de las exportaciones – Commerzbank2Rupia indonesia: la subida inesperada de tipos del Banco de Indonesia solo alivia parcialmente la presión – BBH3Dólar de Singapur: los rendimientos de los bonos estadounidenses condicionan las perspectivas de recuperación del SGD - OCBC4Yuan chino: sesgo alcista gradual hacia 6,6520 frente al dólar estadounidense – UOB5Previsión del precio de la plata: la tendencia bajista se acentúa mientras el RSI entra en zona de sobreventa6Reino Unido: la inflación alcanzará un máximo del 4,5 % en el primer trimestre de 2027 - Societe Generale7Dólar estadounidense: aumenta la presión alcista ante las expectativas de un endurecimiento monetario de la Fed – ING8El dólar neozelandés cae a mínimos de la pandemia ante la divergencia entre las políticas de la Fed y el RBNZ9El yen japonés encuentra apoyo ante la persistencia del riesgo de intervención cerca de 160,00


¡Comience ahora!
Regístrese y acceda a los mercados globales en menos de 3 minutos

Conéctese con nosotros









Contactos
Teléfono: +61 2 8036 8388
Fax: +61 2 8036 8388
Correo electrónico: support@tmgm.com



La información proporcionada en este sitio web es únicamente de carácter general y no constituye asesoramiento financiero personal. Antes de actuar sobre cualquier información de este sitio web, debe considerar la idoneidad de la información en relación con sus objetivos, situación financiera y necesidades. Invertir en CFD y contratos de margen de FX conlleva riesgos significativos y no es adecuado para todos los inversores. Puede perder más que su depósito inicial. Usted no posee ni tiene ningún interés en el activo subyacente. Le recomendamos que busque asesoramiento independiente y se asegure de comprender plenamente los riesgos involucrados antes de operar. Es importante que lea y considere el documento de divulgación antes de adquirir cualquier producto listado en el sitio web. La información y los anuncios ofrecidos en este sitio web no están destinados al uso por parte de ninguna persona en ningún país o jurisdicción donde dicho uso sea contrario a las leyes y regulaciones locales. Los productos y servicios ofrecidos en este sitio web no están destinados a residentes de Estados Unidos, Malasia y Tailandia.
TMGM está autorizado y regulado en varias jurisdicciones.
Trademax Australia Limited, que opera como TMGM, está regulada por la Comisión Australiana de Valores e Inversiones (ASIC), AFSL n.º 436416, y está ubicada en Level 28, One International Tower, 100 Barangaroo Avenue, 2000 Sydney, NSW Australia.
Correo electrónico: support@tmgm.com.au
Trademax Global Limited, que opera como TMGM, está autorizada y regulada por la Comisión de Servicios Financieros de Vanuatu (VFSC), número de registro 40356, y está registrada en 1276, Kumul Highway, Port Vila, Vanuatu, República de Vanuatu.
Correo electrónico: support@tmgm.com
Trademax Global Markets (SE) Limited, que opera como TMGM, está autorizada y regulada por la Autoridad de Servicios Financieros (FSA) de Seychelles, con número de licencia SD224. La empresa está registrada en Office No 13, Providence Estate ABIS Centre, Mahe, Seychelles.
Correo electrónico: support@tmgm.com
Trademax Global Markets (International) Pty Ltd, que opera como TMGM, está autorizada y regulada por la Comisión de Servicios Financieros de Mauricio (FSC) con licencia n.º GB22201012, y está registrada en 33, Edith Cavell Street C/o IQ EQ Fund Services (Mauritius) Ltd Port Louis, 11324 Mauricio.
Correo electrónico: support@tmgm.com
Copyright © TMGM. Todos los derechos reservados