

Trading
Tuklasin ang malawak na hanay ng mga merkado na may competitive na presyo, malalim na liquidity, at advanced na trading tools.
Matuto Pa 
Platform
Mag-trade nang walang sagabal gamit ang malakas na platform ng TMGM, na ginawa para sa bilis, katumpakan, at superior na trading experience.
Matuto Pa Trading Platform
Mga Trading Tools
Academy
Matuto ng mga pangunahing kaalaman sa trading gamit ang mga beginner-friendly na resources, kasama ang mga gabay, webinars, at market insights.
Matuto Pa TMGM Academy
Balita at Analysis
Makakuha ng real-time na mga update sa merkado at expert analysis upang manatiling nangunguna sa mga trading opportunities
Matuto Pa Balita at Analysis
Tungkol
Alamin kung ano ang nagpapangiiba sa TMGM — ang aming global presence, regulatory strength, at commitment sa innovation sa trading.
Matuto Pa Bakit Piliin ang TMGM
Sponsorship
Inaasahang babagal ang implasyon batay sa datos ng CPI ng US sa Oktubre habang muling tinataya ng mga merkado ang mga inaasahang pagtaas ng interes ng Fed
- Inaasahang tataas nang 0.3% ang Indeks ng Presyo ng Mamimili sa US sa Oktubre kumpara sa nakaraang buwan.
- Inaasahang babagal sa 0.2% ang buwanang implasyon batay sa pangunahing CPI mula sa 0.3% noong Setyembre.
- Maaaring makaapekto sa halaga ng dolyar ng US sa maikling panahon ang ulat sa implasyon, kasabay ng mga balitang heopolitikal at galaw ng pamilihan ng sapi.
Ilalathala ng Kawanihan ng Estadistika sa Paggawa ng US (BLS) sa Martes ang datos ng Indeks ng Presyo ng Mamimili (CPI) para sa Oktubre. Maaaring makaapekto ang paglalabas na ito sa halaga ng dolyar ng US (USD) habang muling tinataya ng mga mamumuhunan ang direksiyon ng mga antas ng interes ng Federal Reserve (Fed).
Hindi isasama sa ulat na ito ang porsiyento ng pagbabago sa loob ng 12 buwan para sa karamihan ng mga serye ng CPI. Ito ay dahil sa nawawalang buwanang datos para sa Oktubre 2025, sapagkat walang nakolektang datos habang tigil ang operasyon ng pamahalaan mula Oktubre 1, 2025, hanggang Nobyembre 12, 2025.
“Para sa karamihan ng mga serye ng CPI, hindi nakapaglathala ang BLS ng mga indeks para sa Oktubre 2025. Dahil dito, hindi maglalathala ang BLS ng porsiyento ng pagbabago sa loob ng 12 buwan para sa Oktubre 2026 para sa mga indeks na walang makukuhang datos para sa Oktubre 2025,” pahayag ng BLS sa isang pabatid sa midya.
Sa buwanang batayan, inaasahang tataas nang 0.3% ang pangkalahatang CPI matapos ang naitalang 0.6% na pagtaas noong Setyembre, habang inaasahang tataas nang 0.2% ang pangunahing CPI, kumpara sa 0.3% noong nakaraang buwan.
Inaasahan ng mga ekonomista sa Deutsche Bank ang malinaw na paghupa sa paparating na datos ng implasyon sa US. Ayon sa kanila, “inaasahang tataas nang 0.20% ang pangkalahatang CPI kumpara sa nakaraang buwan, mas mababa sa dating 0.65%, habang tataas din nang 0.20% ang pangunahing CPI matapos ang 0.33% noong nakaraang ulat.” Sa kabila ng inaasahang mas mabababang resulta, ang pangkat ng bangko ay “patuloy na umaasa sa mga pagtaas ng antas ng interes na tig-25 batayang puntos sa mga pulong ng FOMC sa Disyembre at Marso, maliban kung magkaroon pa ng karagdagang makabuluhang paghihigpit sa mga kondisyong pinansiyal.”
Panukat ng Ekonomiya
Indeks ng Presyo ng Mamimili (Buwanang Pagbabago)
Sinusukat ang mga tendensiyang tumaas o bumaba ang pangkalahatang presyo sa pamamagitan ng pana-panahong pagsasama-sama ng mga presyo ng isang pangkat ng mga kinatawang produkto at serbisyo at paglalahad ng datos bilang Indeks ng Presyo ng Mamimili (CPI). Buwanang tinatipon ang datos ng CPI at inilalabas ng Kagawaran ng Estadistika sa Paggawa ng US. Inihahambing ng buwanang pagbabago (MoM) ang mga presyo ng mga produkto sa tinutukoy na buwan sa mga presyo noong nakaraang buwan. Mahalagang panukat ang CPI ng implasyon at mga pagbabago sa mga takbo ng pagbili. Sa pangkalahatan, ang mataas na resulta ay itinuturing na pabor sa paglakas ng dolyar ng US (USD), samantalang ang mababang resulta ay itinuturing na pabor sa paghina nito.
Magbasa pa.Susunod na paglalabas: Mar Nob 10, 2026 13:30
Dalas: Buwanan
Pinagkaisahang pagtataya: 0.3%
Nakaraang datos: 0.6%
Pinagmulan:Kawanihan ng Estadistika sa Paggawa ng Estados Unidos
May dalawang mandato ang Federal Reserve (Fed) ng US: panatilihin ang katatagan ng presyo at makamit ang pinakamataas na antas ng trabaho. Alinsunod sa mandatong ito, dapat nasa humigit-kumulang 2% kada taon ang implasyon. Gayunman, ang pagkontrol dito ang naging pinakamahinang bahagi ng mandato ng bangko sentral mula nang tamaan ng pandemya ang mundo hanggang sa kasalukuyan. Patuloy na tumitindi ang presyon sa presyo dahil sa mga problema at sagabal sa daloy ng suplay, habang nananatili ang Indeks ng Presyo ng Mamimili (Consumer Price Index o CPI) sa pinakamataas na mga antas sa loob ng ilang dekada. Gumawa na ng mga hakbang ang Fed upang mapigil ang implasyon at inaasahang pananatilihin nito ang agresibong paninindigan sa nakikitang hinaharap.
Paano maaaring makaapekto sa EUR/USD ang ulat sa Indeks ng Presyo ng Mamimili ng US?
Ayon sa CME FedWatch Tool, kasalukuyang nakikita ng mga merkado ang humigit-kumulang 80% na posibilidad na muling itaas ng Federal Reserve (Fed) ang pangunahing antas ng interes nang 25 basis point (bps) sa huling pulong nito ngayong taon.
Sa isang kumperensiya sa balita matapos ang desisyon ng Fed na panatilihing hindi nagbabago ang mga antas ng interes sa saklaw na 3.75%-4.00% noong Oktubre, inilarawan ni Fed Chair Kevin Warsh bilang “positibo” ang kalagayan ng merkado ng paggawa. Idinagdag niya na pangunahing nakatuon sa mandato ng katatagan ng presyo ang talakayan ng mga tagapagbalangkas ng patakaran. Pinagtibay ng ulat sa trabaho noong Oktubre ang matatag na merkado ng paggawa: nadagdagan nang 165K ang bilang ng mga trabaho sa labas ng sektor ng agrikultura (Nonfarm Payrolls o NFP), at bumaba sa 4.1% ang antas ng kawalan ng trabaho sa kabila ng bahagyang pagtaas ng antas ng pakikilahok sa lakas-paggawa.
Samantala, matindi ang ibinaba ng mga presyo ng langis na krudo noong nakaraang linggo habang lumalakas ang optimismo ng mga merkado sa isang diplomatikong pagresolba sa alitan sa Gitnang Silangan kasunod ng pagkatalo ng mga Republikano sa halalan sa kalagitnaan ng termino. Bagaman hindi makikita ang kamakailang pagbabang ito sa mga datos ng implasyon para sa Oktubre, ang buwanang CPI na kapansin-pansing mas mababa sa inaasahan, na nasa 0.1% o mas mababa, kasabay ng patuloy na pagbaba ng mga presyo ng enerhiya, ay maaaring mag-udyok sa mga kalahok sa merkado na huwag nang isama sa pagpepresyo ang pagtaas ng interes sa Disyembre. Sa ganitong sitwasyon, maaaring biglang humarap sa presyur ng pagbebenta ang Dolyar ng US (USD) at matulungan ang EUR/USD na makabuo ng momentum sa pagtaas sa malapit na hinaharap.
Sa kabilang banda, ang datos na katumbas o mas mataas sa inaasahan ng merkado, kasabay ng kawalan ng pag-usad sa negosasyon sa tigil-putukan sa Iran, ay maaaring magpatibay sa posibilidad ng pagtaas ng mga antas ng interes sa susunod na buwan. Gayunman, ipinahihiwatig ng mga posisyon sa merkado na maaaring manatiling limitado ang potensiyal na pagtaas ng USD sa ganitong sitwasyon, na magbibigay-daan sa panandaliang pagbaba ng EUR/USD bilang reaksiyon.
Kasabay nito, maaari pang maimpluwensiyahan ng galaw sa mga pamilihan ng sapi ang halaga ng USD at ang pagganap ng EUR/USD. Ang patuloy na malawakang pagbebenta ng mga sapi sa teknolohiya ay maaaring sumuporta sa USD at maglimita sa pagtaas ng EUR/USD kahit na mahina ang lumabas na datos ng implasyon at mapatibay nito ang maingat na landas ng paghihigpit ng patakaran ng Fed.
Ipinapangatuwiran ng mga estratehista sa ING na lubhang nakadepende sa pananaw ng merkado sa panganib ang kamakailang paglakas ng Dolyar ng US. Ayon sa kanila, “sa tingin namin, kailangang magpatuloy ngayong linggo ang pag-iwas sa panganib upang magpatuloy ang pag-akyat ng dolyar.” Nagbabala sila na “tila medyo labis ang naging galaw noong Biyernes kumpara sa mga panandaliang salik na nagtutulak sa merkado,” kaya may “katamtamang panganib ng pagwawasto” kung humupa ang pangamba sa merkado. Gayunpaman, naniniwala ang ING na nananatiling paborable sa Dolyar ang mas malawak na kalagayan, kasama ang “kalagayang makroekonomiko”
“Inaasahan naming nasa 0.3% ang buwanang pagtaas ng CPI ng US para sa Oktubre na ilalabas bukas, kapwa para sa pangkalahatang sukatan (0.3% ang pinagkaisahang pagtataya) at sa batayang sukatan (0.3%),” dagdag nila. Sinabi nilang ang ganitong resulta ay “dapat makatulong na patibayin ang mga inaasahan sa pagtaas ng interes ng Fed sa Disyembre (19bp ang nakapaloob na sa pagpepresyo), kaya magiging mas protektado ang kurba ng mga antas ng swap laban sa iba pang pagkabigla sa pamilihan ng sapi.”
Nagbahagi si Eren Sengezer, Pangunahing Analista para sa Sesyon sa Europa, ng maikling teknikal na pananaw para sa EUR/USD:
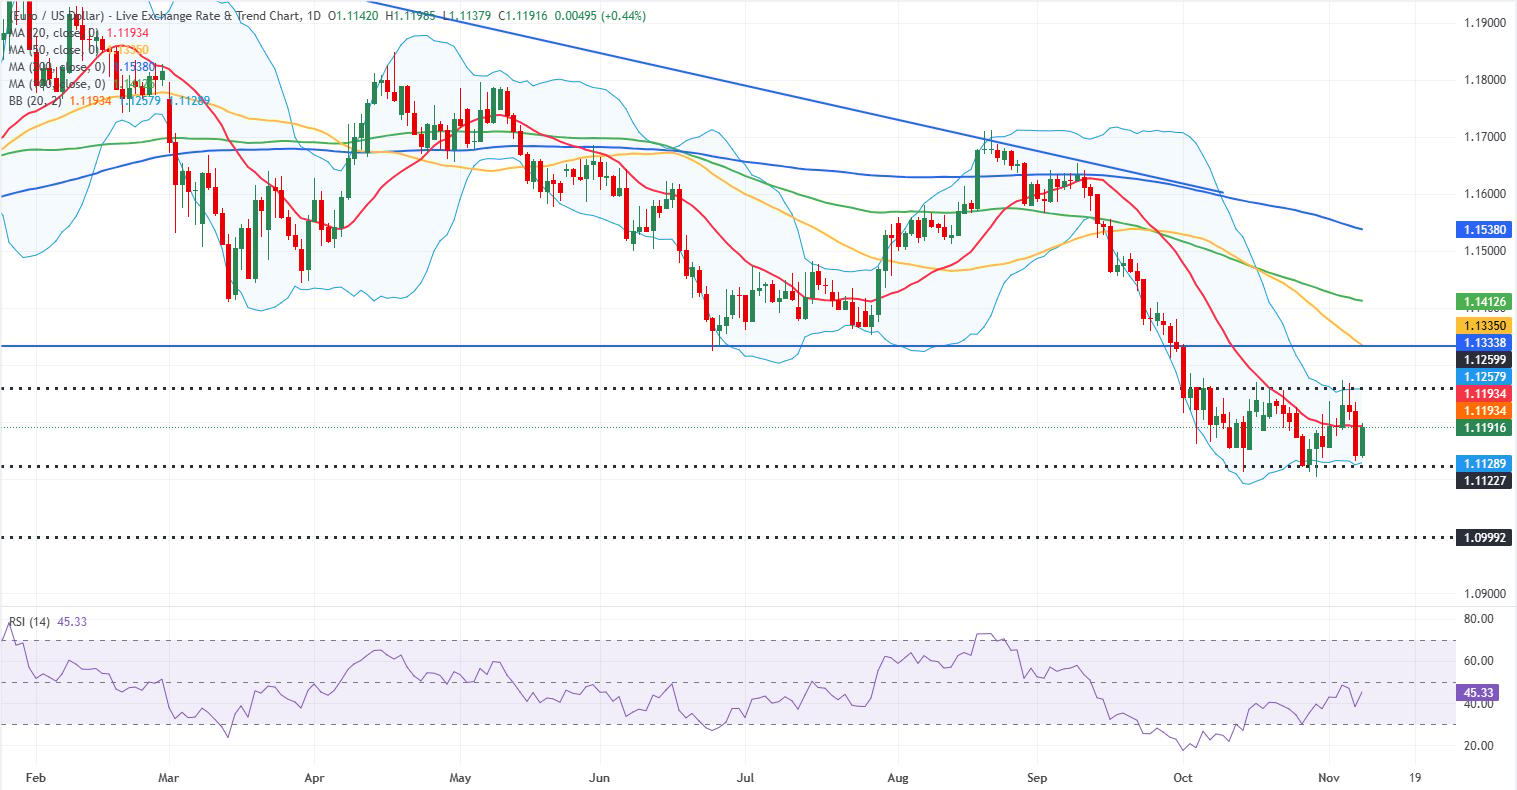
“Gumagalaw ang pares na EUR/USD sa isang relatibong makitid na saklaw mula pa noong simula ng Oktubre. Sa pag-akyat noong nakaraang linggo matapos ang halalan sa kalagitnaan ng termino, nakabawi patungo sa 50 ang Relative Strength Index (RSI) sa pang-araw-araw na tsart ngunit hindi nito nalampasan ang antas na ito, na nagpapakita ng pag-aatubili ng mga mamimili.”
“Sa direksiyon ng pagtaas, ang 1.1260 (itaas na hangganan ng Bollinger Bands, nakapirming antas) ang unang antas ng resistensiya, bago ang 1.1335 (50-araw na Simple Moving Average o SMA, nakapirming antas) at 1.1410 (100-araw na SMA). Sa direksiyon ng pagbaba, makikita ang unang antas ng suporta sa 1.1130 (ibabang hangganan ng Bollinger Bands, nakapirming antas). Kung mabasag ang suportang ito at makumpirmang naging resistensiya, maaaring kumilos ang mga nagbebenta batay sa teknikal na pagsusuri at magbigay-daan sa patuloy na pagbaba patungo sa 1.1000 (nakapirming antas, bilugang antas).”
Mga madalas itanong tungkol sa implasyon
Sinusukat ng implasyon ang pagtaas ng presyo ng isang kinatawang pangkat ng mga produkto at serbisyo. Karaniwang ipinapahayag ang pangkalahatang implasyon bilang porsiyento ng pagbabago kumpara sa nakaraang buwan (MoM) at sa kaparehong panahon noong nakaraang taon (YoY). Hindi kasama sa batayang implasyon ang mga sangkap na mas pabago-bago ang presyo, gaya ng pagkain at panggatong, na maaaring maapektuhan ng mga salik na heopolitikal at pana-panahon. Ang batayang implasyon ang datos na pinagtutuunan ng mga ekonomista at ang antas na pinupuntirya ng mga bangko sentral, na may mandatong panatilihin ang implasyon sa antas na kayang pamahalaan, karaniwan ay nasa humigit-kumulang 2%.
Sinusukat ng Indeks ng Presyo ng Mamimili (CPI) ang pagbabago sa mga presyo ng isang pangkat ng mga produkto at serbisyo sa loob ng isang takdang panahon. Karaniwan itong ipinapahayag bilang porsiyento ng pagbabago kumpara sa nakaraang buwan (MoM) at sa kaparehong panahon noong nakaraang taon (YoY). Ang batayang CPI ang sukatang pinupuntirya ng mga bangko sentral dahil hindi nito isinasama ang pabago-bagong presyo ng pagkain at panggatong. Kapag lumampas sa 2% ang batayang CPI, karaniwang humahantong ito sa mas mataas na mga antas ng interes, at kabaligtaran naman kapag bumaba ito sa 2%. Dahil positibo para sa isang salapi ang mas mataas na mga antas ng interes, karaniwang nagreresulta ang mas mataas na implasyon sa mas malakas na salapi. Kabaligtaran ang nangyayari kapag bumababa ang implasyon.
Bagaman tila salungat ito sa karaniwang inaasahan, itinutulak paitaas ng mataas na implasyon sa isang bansa ang halaga ng salapi nito, at kabaligtaran naman kapag mas mababa ang implasyon. Ito ay dahil karaniwang itinataas ng bangko sentral ang mga antas ng interes upang labanan ang mas mataas na implasyon. Umaakit ito ng mas maraming pandaigdigang kapital mula sa mga mamumuhunang naghahanap ng mapaglalagyan ng kanilang pera na may magandang kita.
Noon, Ginto ang pinipiling ari-arian ng mga mamumuhunan sa panahon ng mataas na implasyon dahil napapanatili nito ang halaga nito. Bagaman madalas pa ring bumili ng Ginto ang mga mamumuhunan dahil sa katangian nito bilang ligtas na kanlungan sa panahon ng matinding kaguluhan sa merkado, hindi ganito ang nangyayari sa karamihan ng pagkakataon. Ito ay dahil kapag mataas ang implasyon, itataas ng mga bangko sentral ang mga antas ng interes upang labanan ito. Negatibo para sa Ginto ang mas mataas na mga antas ng interes dahil pinapataas ng mga ito ang potensiyal na kitang hindi matatanggap kapag piniling humawak ng Ginto sa halip na ari-ariang kumikita ng interes o ilagak ang pera sa isang depositong salapi. Sa kabilang banda, karaniwang positibo para sa Ginto ang mas mababang implasyon dahil nagpapababa ito ng mga antas ng interes, kaya nagiging mas kaakit-akit na alternatibong pamumuhunan ang makinang na metal.
Sikat na Artikulo
1Humina ang yen ng Japan matapos lumampas sa mga pagtataya ang CPI ng US at suportahan ng mga opisyal ng Fed ang karagdagang pagtaas ng mga rate ng interes2Inaasahan ni Logan ng Fed ang dalawa pang pagtaas ng interes, nagpapahiwatig ng mas mabilis na paghihigpit ng patakarang pananalapi sa taglamig3Pananaw sa Bitcoin kumpara sa Ginto: Umatras ang BTC at XAU kasabay ng pagtaas ng implasyon sa US noong Oktubre4Itinuturing ni Nagel ng ECB na malinaw ang pagtataas ng interes sa Disyembre sa kabila ng pagluwag ng presyur sa presyo ng enerhiya5Bumaba sa ilalim ng 1.34 ang pound ng Britanya habang nagiging posible ang 50-bps na pagtaas ng interes ng Fed dahil sa mataas na CPI6Dolyar ng Canada, humaharap sa presyur habang pinatitibay ng CPI ng US ang pananaw na mananatiling mahigpit ang patakarang pananalapi ng Fed7Bumaba ang euro sa ilalim ng 1.1200 habang ang mas mataas na implasyon sa US ay nagpapalakas sa mga pustang magtataas ng interes ang Fed8Pagtaas ng interes ng Fed nang 25 batayang puntos sa Disyembre, nagkakaisang pagtataya sa sarbey ng Reuters9Pagtataya sa Presyo ng GBP/USD: Hindi maipagpatuloy ng mga mamimili ng pound ang pag-angat sa itaas ng 1.3450


Magsimula!
Mag-sign up at ma-access ang Global Markets sa loob ng 3 minuto

Makipag-ugnayan sa Amin









Mga Kontak
Telepono: +61 2 8036 8388
Fax: +61 2 8036 8388
Email: support@tmgm.com



Ang impormasyong ibinigay sa website na ito ay pangkalahatang impormasyon lamang at hindi bumubuo ng personal na payong pinansyal. Bago kumilos batay sa anumang impormasyon sa website na ito, dapat mong isaalang-alang ang pagiging angkop ng impormasyon kaugnay ng iyong mga layunin, kalagayang pinansyal, at mga pangangailangan. Ang pag-iinvest sa CFDs at FX Margin Contracts ay may kaakibat na malalaking panganib at hindi angkop para sa lahat ng mamumuhunan. Maaari kang mawalan ng higit pa sa iyong paunang deposito. Wala kang pagmamay-ari o anumang interes sa pinagbabatayang asset. Inirerekomenda namin na humingi ka ng independiyenteng payo at tiyaking lubos mong nauunawaan ang mga panganib na kasangkot bago makipagkalakalan. Mahalaga na basahin at isaalang-alang mo ang dokumento ng pagsisiwalat bago ka kumuha ng anumang produktong nakalista sa website. Ang impormasyon at mga patalastas na inaalok sa website na ito ay hindi nilalayong gamitin ng sinumang tao sa alinmang bansa o hurisdiksyon kung saan ang ganitong paggamit ay labag sa mga lokal na batas at regulasyon. Ang mga Produkto at Serbisyong inaalok sa website na ito ay hindi nilalayong para sa mga residente ng United States, Malaysia, at Thailand.
Ang TMGM ay awtorisado at pinangangasiwaan sa iba't ibang hurisdiksyon.
Ang Trademax Australia Limited, na nag-trading bilang TMGM, ay pinangangasiwaan ng Australian Securities and Investments Commission (ASIC), AFSL no. 436416 at matatagpuan sa Level 28, One International Tower, 100 Barangaroo Avenue, 2000 Sydney, NSW Australia.
Email: support@tmgm.com.au
Ang Trademax Global Limited, na nag-trading bilang TMGM, ay awtorisado at pinangangasiwaan ng Vanuatu Financial Services Commission (VFSC), registration number 40356 at nakarehistro sa 1276, Kumul Highway, Port Vila, Vanuatu, Republic of Vanuatu.
Email: support@tmgm.com
Ang Trademax Global Markets (SE) Limited, na kilala bilang TMGM, ay awtorisado at nire-regulahan ng Financial Services Authority (FSA) ng Seychelles, na may lisensya bilang SD224. Ang kumpanya ay nakarehistro sa Office Blg. 13, Providence Estate ABIS Centre, Mahe, Seychelles.
Email: support@tmgm.com
Ang Trademax Global Markets (International) Pty Ltd, na nag-trading bilang TMGM, ay awtorisado at pinangangasiwaan ng Financial Services Commission, Mauritius (FSC) na may license no. GB22201012, at nakarehistro sa 33, Edith Cavell Street C/o IQ EQ Fund Services (Mauritius) Ltd Port Louis, 11324 Mauritius.
Email: support@tmgm.com
Copyright © TMGM. Lahat ng karapatan ay nakalaan