

Trading
Erkunden Sie eine breite Palette von Märkten mit wettbewerbsfähigen Preisen, tiefer Liquidität und fortschrittlichen Trading-Tools.
Mehr erfahren 
Plattform
Handeln Sie nahtlos mit TMGMs leistungsstarker Plattform, die für Geschwindigkeit, Präzision und ein überlegenes Trading-Erlebnis entwickelt wurde.
Mehr erfahren Trading-Plattform
Akademie
Lernen Sie die Grundlagen des Tradings mit anfängerfreundlichen Ressourcen, einschließlich Leitfäden, Webinaren und Markteinblicken.
Mehr erfahren Nachrichten & Analyse
Erhalten Sie Echtzeit-Markt-Updates und Expertenanalysen, um Trading-Gelegenheiten voraus zu sein
Mehr erfahren Nachrichten & Analyse
Über uns
Erfahren Sie, was TMGM auszeichnet — unsere globale Präsenz, regulatorische Stärke und unser Engagement für Innovation im Trading.
Mehr erfahren Warum TMGM wählen
Euro nahe Jahrestief anfällig, Geldpolitik von Fed und EZB im Fokus
- Der Euro zeigt sich vor dem Zinsentscheid der Fed gegenüber dem US-Dollar angeschlagen und notiert nahe seinem Jahrestief von 1,1113.
- Höhere Ölpreise und die fiskalischen Risiken in Frankreich halten den Euro weiter unter Druck.
- Sowohl die Fed als auch die EZB dürften ihre Leitzinsen unverändert lassen.
Der Euro (EUR) notiert am Mittwoch im europäischen Handel gegenüber dem US-Dollar (USD) nahe seinem Jahrestief von 1,1113. Das Hauptwährungspaar steht unter Druck, da verstärkte Sorgen am französischen Anleihemarkt und steigende Ölpreise den Euro weiterhin belasten.
Euro unter Druck: Französische Renditeaufschläge steigen, Verbrauchervertrauen fällt auf Tiefstand von 2022
Die Strategen der Scotiabank weisen darauf hin, dass die innenpolitischen Spannungen an den französischen Märkten zunehmend sichtbar werden: „Französische Anleihen … entwickeln sich unterdurchschnittlich, wodurch sich der Renditeaufschlag gegenüber zehnjährigen Bundesanleihen wieder auf 161 Basispunkte ausweitet.“ Die Stimmung habe sich deutlich verschlechtert: „Das französische Verbrauchervertrauen ist im Oktober auf 80 eingebrochen und hat damit den Tiefstand von 2022 erreicht. Darin spiegeln sich die jüngsten politischen Spannungen und sozialen Unruhen wider.“
Unterdessen hat sich der Anstieg der Ölpreise beschleunigt, nachdem ein Drohnenangriff der vom Iran unterstützten Huthi auf die größte Ölanlage Saudi-Arabiens Ängste vor weiteren Risiken für die Energieversorgung geschürt hat.
Am Dienstag erklärte ein Militärsprecher der mit dem Iran verbündeten Huthi, die Gruppe habe die größte Ölraffinerie Saudi-Arabiens mit einer Rakete getroffen und damit ihre Angriffe auf den weltweit zweitgrößten Rohölproduzenten verstärkt. Die saudischen Behörden bestätigten den Angriff auf die Anlage mit einer Kapazität von 550.000 Barrel pro Tag zunächst nicht, berichtet Reuters.
Wichtige Impulse für den Euro dürften in den kommenden Tagen die geldpolitische Entscheidung der Europäischen Zentralbank am Donnerstag und die vorläufigen deutschen Daten zum Harmonisierten Verbraucherpreisindex (HVPI) für Oktober am Freitag liefern. Es wird erwartet, dass die EZB ihre Leitzinsen unverändert lässt.
Mit Blick auf den US-Dollar warten Anleger auf die geldpolitische Entscheidung der US-Notenbank Federal Reserve (Fed) um 18:00 Uhr GMT.
Fed im Fokus: Danske Bank erwartet Zinserhöhungen im Dezember und März
Die Analysten der Danske Bank betonen, dass in den USA „der Zinsentscheid des FOMC heute Abend und die anschließende Pressekonferenz das wichtigste Ereignis der Woche sind“. Sie „erwarten im Einklang mit dem Konsens, dass die Fed ihre Leitzinsen unverändert lässt, während die Märkte eine Wahrscheinlichkeit von 10 % für eine Zinserhöhung einpreisen“.
Die Bank merkt an, dass „die meisten maßgeblichen FOMC-Mitglieder signalisiert haben, mit einer weiteren Zinserhöhung bis Dezember warten zu können, wenngleich einige einen dringenderen Handlungsbedarf sehen“. Daher erwartet sie „zwei bis drei Gegenstimmen zugunsten einer Zinserhöhung“.
Insgesamt bekräftigt die Danske Bank, dass sie „weiterhin die Notwendigkeit einer weiteren Straffung“ sieht und dass „alle Augen auf die Fed gerichtet sind, die die Zinsen voraussichtlich unverändert lassen wird“. In ihrem Basisszenario dürfte Fed-Chef Powell „seine feste Entschlossenheit bekräftigen, die Inflation wieder auf den Zielwert zurückzuführen“. Die Bank hält an ihrer Prognose von „zwei weiteren Zinserhöhungen im Dezember und März“ fest.
Technische Analyse von EUR/USD
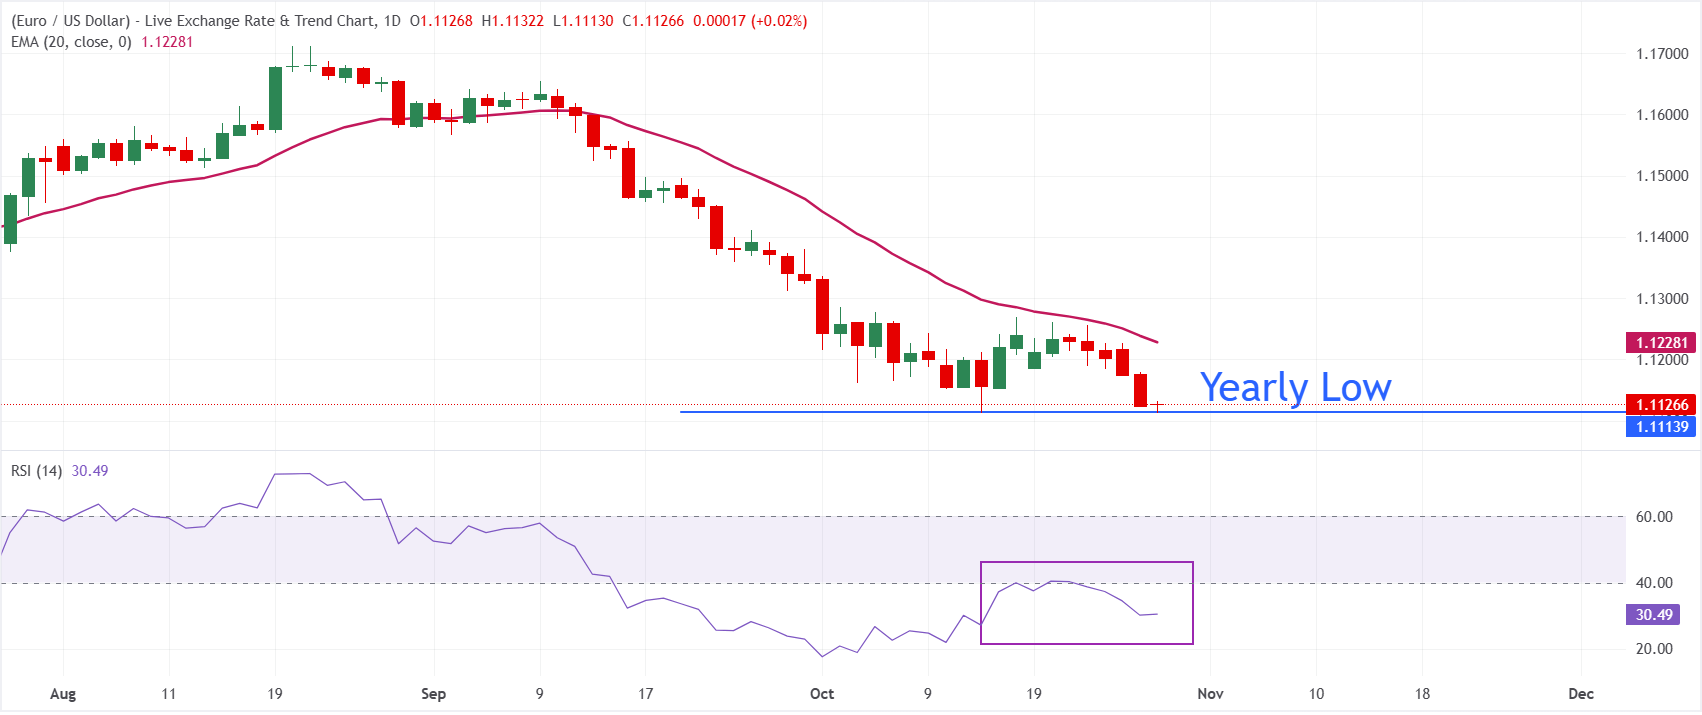
Im Tageschart notiert EUR/USD bei 1,1126 und setzt seine bärische Entwicklung fort, da der Kassakurs unter dem exponentiellen gleitenden 20-Tage-Durchschnitt (EMA) bei 1,1228 bleibt. Solange dieser dynamische Widerstand den Kursanstieg begrenzt, steht das Währungspaar weiter unter Druck. Der Relative-Stärke-Index (RSI) nahe 30 deutet darauf hin, dass die Abwärtsdynamik weiterhin dominiert. Die Annäherung an den überverkauften Bereich könnte allerdings eher das unmittelbare Verkaufstempo bremsen als eine Trendwende auslösen.
Auf der Oberseite liegt der erste Widerstand am 20-Tage-EMA bei rund 1,1228. Ein Tagesschlusskurs oberhalb dieser Marke wäre erforderlich, um den aktuellen Abwärtsdruck zu mildern und eine nachhaltigere Erholungsbewegung zu signalisieren. Solange diese Hürde nicht überwunden wird, dürften Kursanstiege als Korrekturen innerhalb des übergeordneten Abwärtstrends betrachtet werden. Da im Chart keine nahe gelegenen strukturellen Unterstützungen erkennbar sind, bleibt das Währungspaar anfällig für neue Tiefstände, sollten die Verkäufer wieder die Oberhand gewinnen.
(Die technische Analyse dieses Artikels wurde mithilfe eines KI-Tools erstellt. Mehr erfahren.)
Wirtschaftsindikator
Zinsentscheid der Fed
Die US-Notenbank Federal Reserve (Fed) berät bei acht vorab angesetzten Sitzungen pro Jahr über die Geldpolitik und entscheidet über die Zinssätze. Sie verfolgt ein doppeltes Mandat: die Inflation bei 2 % zu halten und Vollbeschäftigung zu gewährleisten. Ihr wichtigstes Instrument dafür ist die Festlegung der Zinssätze – sowohl für ihre Kredite an Banken als auch für die Kreditvergabe der Banken untereinander. Beschließt sie eine Zinserhöhung, wertet der US-Dollar (USD) tendenziell auf, da höhere Zinsen mehr ausländisches Kapital anziehen. Senkt sie die Zinsen, schwächt dies tendenziell den USD, da Kapital in Länder mit höheren Renditen abfließt. Bleiben die Zinsen unverändert, richtet sich die Aufmerksamkeit auf den Ton der Erklärung des Offenmarktausschusses (FOMC) und darauf, ob dieser restriktiv (mit der Aussicht auf künftig höhere Zinsen) oder expansiv (mit der Aussicht auf künftig niedrigere Zinsen) ausfällt.
Mehr erfahren.Nächste Veröffentlichung: Mi., 28. Okt. 2026, 18:00 Uhr
Häufigkeit: Unregelmäßig
Konsensprognose: 4 %
Vorheriger Wert: 4 %
Quelle:Fed (US-Notenbank)
BELIEBTE ARTIKEL
1Iran: Unsere Politik, in der Atomfrage keinerlei Flexibilität zu zeigen, bleibt unverändert2Krypto heute: Bitcoin, Ethereum und XRP erholen sich vor Fed-Entscheidung3Tschechische Krone: Politische Spannungen erhöhen die Risikoprämie – Commerzbank4Pi Network Kursprognose: PI stagniert, während das Kernteam den Investmentfonds auf Axis Robotics ausweitet5Neuseeland-Dollar: Abwärtsrisiken gegenüber dem US-Dollar nehmen zu – Societe Generale6Euro: Schwächere Kreditvergabe gefährdet wichtige Unterstützung gegenüber dem US-Dollar - ING7Britisches Pfund grenzt Verluste ein, bleibt aber unter 1,3300 – alle Augen auf den britischen Haushalt gerichtet8BoC dürfte Leitzins auf 2,50 % anheben9Silberpreis heute: Silber fällt laut FXStreet-Daten
LIVE-KURSE

ALLES ÜBER OIL
5 beste Öl-Handelsplattformen 2026 (Brent und WTI)
WTI vs. Brent-Rohöl
Was sind Öl-Futures: Wie sie funktionieren, Vor- und Nachteile, und wie man sie handelt
Gold-Öl-Verhältnis: Wie wirkt sich der Krieg im Iran auf die Goldpreise aus?
So wählen Sie die beste Plattform für den Ölhandel aus
Öl-Handelszeiten: Die beste Zeit für den Handel mit Rohöl (Brent und WTI)
8 Faktoren, die die Ölpreise beeinflussen
Was ist der Handel mit Öl: So funktioniert er, Möglichkeiten des Handels
Was ist WTI-Öl: Bedeutung, Zweck, wie man es handelt
Jetzt loslegen!
Registrieren Sie sich und erhalten Sie in weniger als 3 Minuten Zugang zu den globalen Märkten

Verbinden Sie sich mit uns









Kontakte
Telefon: +61 2 8036 8388
Fax: +61 2 8036 8388
E-Mail: support@tmgm.com



Die auf dieser Website bereitgestellten Informationen sind ausschließlich allgemeiner Natur und stellen keine persönliche Finanzberatung dar. Bevor Sie auf Grundlage von Informationen auf dieser Website handeln, sollten Sie die Eignung dieser Informationen im Hinblick auf Ihre Ziele, Ihre finanzielle Situation und Ihre Bedürfnisse prüfen. Investitionen in CFDs und FX-Margin-Kontrakte sind mit erheblichen Risiken verbunden und nicht für alle Anleger geeignet. Sie können mehr als Ihre ursprüngliche Einzahlung verlieren. Sie besitzen weder das zugrunde liegende Vermögenswert noch haben Sie ein Interesse daran. Wir empfehlen Ihnen, unabhängigen Rat einzuholen und sicherzustellen, dass Sie die damit verbundenen Risiken vor dem Handel vollständig verstehen. Es ist wichtig, dass Sie das Offenlegungsdokument lesen und berücksichtigen, bevor Sie ein auf der Website aufgeführtes Produkt erwerben. Die auf dieser Website angebotenen Informationen und Werbeanzeigen sind nicht für die Nutzung durch Personen in Ländern oder Rechtsordnungen bestimmt, in denen eine solche Nutzung gegen lokale Gesetze und Vorschriften verstoßen würde. Die auf dieser Website angebotenen Produkte und Dienstleistungen sind nicht für Einwohner der Vereinigten Staaten, Malaysias und Thailands bestimmt.
TMGM ist in verschiedenen Gerichtsbarkeiten autorisiert und reguliert.
Trademax Australia Limited, handelnd als TMGM, wird von der Australian Securities and Investments Commission (ASIC) reguliert, AFSL Nr. 436416 und befindet sich in Level 28, One International Tower, 100 Barangaroo Avenue, 2000 Sydney, NSW Australien.
E-Mail: support@tmgm.com.au
Trademax Global Limited, handelnd als TMGM, ist von der Vanuatu Financial Services Commission (VFSC) autorisiert und reguliert, Registrierungsnummer 40356 und registriert unter 1276, Kumul Highway, Port Vila, Vanuatu, Republik Vanuatu.
E-Mail: support@tmgm.com
Die Trademax Global Markets (SE) Limited, tätig unter dem Namen TMGM, ist durch die Financial Services Authority (FSA) der Seychellen autorisiert und reguliert, Lizenznummer SD224. Das Unternehmen ist registriert im Büro Nr. 13, Providence Estate ABIS Centre, Mahé, Seychellen.
E-Mail: support@tmgm.com
Trademax Global Markets (International) Pty Ltd, handelnd als TMGM, ist von der Financial Services Commission, Mauritius (FSC) autorisiert und reguliert mit der Lizenznummer GB22201012 und registriert unter 33, Edith Cavell Street C/o IQ EQ Fund Services (Mauritius) Ltd Port Louis, 11324 Mauritius.
E-Mail: support@tmgm.com
Copyright © TMGM. Alle Rechte vorbehalten