

Trading
Erkunden Sie eine breite Palette von Märkten mit wettbewerbsfähigen Preisen, tiefer Liquidität und fortschrittlichen Trading-Tools.
Mehr erfahren 
Plattform
Handeln Sie nahtlos mit TMGMs leistungsstarker Plattform, die für Geschwindigkeit, Präzision und ein überlegenes Trading-Erlebnis entwickelt wurde.
Mehr erfahren Trading-Plattform
Akademie
Lernen Sie die Grundlagen des Tradings mit anfängerfreundlichen Ressourcen, einschließlich Leitfäden, Webinaren und Markteinblicken.
Mehr erfahren Nachrichten & Analyse
Erhalten Sie Echtzeit-Markt-Updates und Expertenanalysen, um Trading-Gelegenheiten voraus zu sein
Mehr erfahren Nachrichten & Analyse
Über uns
Erfahren Sie, was TMGM auszeichnet — unsere globale Präsenz, regulatorische Stärke und unser Engagement für Innovation im Trading.
Mehr erfahren Warum TMGM wählen
Indische Rupie gibt angesichts anhaltender Stärke des US-Dollars weiter nach
- Die indische Rupie gibt gegenüber dem US-Dollar nach, der seine Aufwärtsbewegung fortsetzt.
- Befürchtungen, dass die Fed ihren geldpolitischen Straffungszyklus beschleunigen könnte, haben den US-Dollar gestützt.
- Die Verbraucherpreisinflation in Indien beschleunigte sich im Oktober auf 6,09 % gegenüber dem Vorjahr.
Die indische Rupie (INR) setzt am Freitag ihre am Vortag begonnene Korrektur gegenüber dem US-Dollar (USD) fort, nachdem sie in den vergangenen Wochen kräftig zugelegt hatte. Das Währungspaar USD/INR steigt weiter auf rund 94,19, nachdem es sich vom Fünfwochentief bei 93,61 erholt hat. Der US-Dollar entwickelt sich weiterhin überdurchschnittlich stark, da angesichts des zunehmenden Inflationsdrucks in den Vereinigten Staaten (USA) befürchtet wird, dass die US-Notenbank Federal Reserve (Fed) einen aggressiveren geldpolitischen Straffungskurs einschlagen wird.
Im asiatischen Handel hält sich der US-Dollar-Index (DXY), der den Wert des Greenback gegenüber sechs wichtigen Währungen misst, nahe seinem am Donnerstag erreichten 19-Monatshoch von 103,24.
Dollar-Index erreicht neues Hoch, da sich die Erwartungen an Fed-Zinserhöhungen zum Jahresende festigen
Die Analysten von MUFG stellen fest, dass der US-Dollar „weiter aufgewertet“ und den Dollar-Index auf „ein neues Jahreshoch“ getrieben habe. Sie führen aus, dass die „erneute Aufwärtsdynamik des Dollars durch die Erwartung begünstigt wurde, dass die Fed als Reaktion auf die jüngste Serie stärkerer US-Inflationsdaten das Tempo ihrer Zinserhöhungen voraussichtlich beschleunigen wird“.
Die am Dienstag veröffentlichten Daten zum US-Verbraucherpreisindex (CPI) zeigten, dass sowohl die Gesamt- als auch die Kerninflation mit monatlichen Raten von 0,4 % beziehungsweise 0,3 % höher als erwartet ausfielen.
Unterdessen warten die Anleger auf die Daten zum US-Erzeugerpreisindex (PPI) für Oktober, die um 13:30 Uhr GMT veröffentlicht werden.
Was hat die INR in den vergangenen Wochen gestützt?
Die Strategen von Societe Generale bezeichnen die indische Rupie als „den überraschenden Spitzenreiter unter den Schwellenländerwährungen in diesem Monat“ und verweisen auf eine Gesamtrendite von „+1,6 % gegenüber dem USD“, getragen von einer robusten Nachfrage ausländischer Portfolioinvestoren. Sie weisen darauf hin, dass die Zuflüsse aus ausländischen Portfolioinvestitionen (FPI) bereits „5 Mrd. US-Dollar überschritten“ hätten, da Anleger ihre Marktengagements „über KI-geprägte Märkte wie Südkorea und Taiwan hinaus“ ausweiteten. Zudem sei die Stimmung durch „Optimismus hinsichtlich einer Waffenruhe mit dem Iran nach den US-Zwischenwahlen, der den Brent-Preis in Richtung 90 US-Dollar je Barrel gedrückt hat“, gestützt worden.
Ebnet die steigende Inflation in Indien den Weg für weitere Zinserhöhungen der RBI?
Die am Donnerstag veröffentlichten indischen Verbraucherpreisdaten für Oktober zeigten eine Inflationsrate von 6,09 % gegenüber dem Vorjahr. Damit lag sie über der Prognose von 5,93 % und dem zuvor gemeldeten Wert von 5,54 %. Dies ist der zwölfte Monat in Folge, in dem sich der Preisauftrieb auf Verbraucherebene beschleunigt hat.
Diese Entwicklung spricht verstärkt für eine Zinserhöhung durch die Reserve Bank of India (RBI) auf ihrer geldpolitischen Sitzung im Dezember. Die indische Zentralbank hatte ihren maßgeblichen Repo-Satz auch auf der Sitzung im Oktober um 25 Basispunkte auf 5,5 % angehoben.
Die Analysten von Commerzbank Research betonen: „Noch besorgniserregender für die RBI ist, dass dieser niedrige Basiseffekt im November und Dezember anhalten wird, wodurch die Inflation voraussichtlich im gesamten vierten Quartal 2026 auf einem erhöhten Niveau von über 6,0 % bleiben dürfte.“ Dies bestärkt ihre grundsätzliche Einschätzung, dass der Preisdruck bis weit in den mittelfristigen Zeitraum hinein nahe dem oberen Rand des Zielkorridors der Zentralbank bleiben wird, und stützt die Erwartungen an eine weitere geldpolitische Straffung.
Technische Analyse zu USD/INR
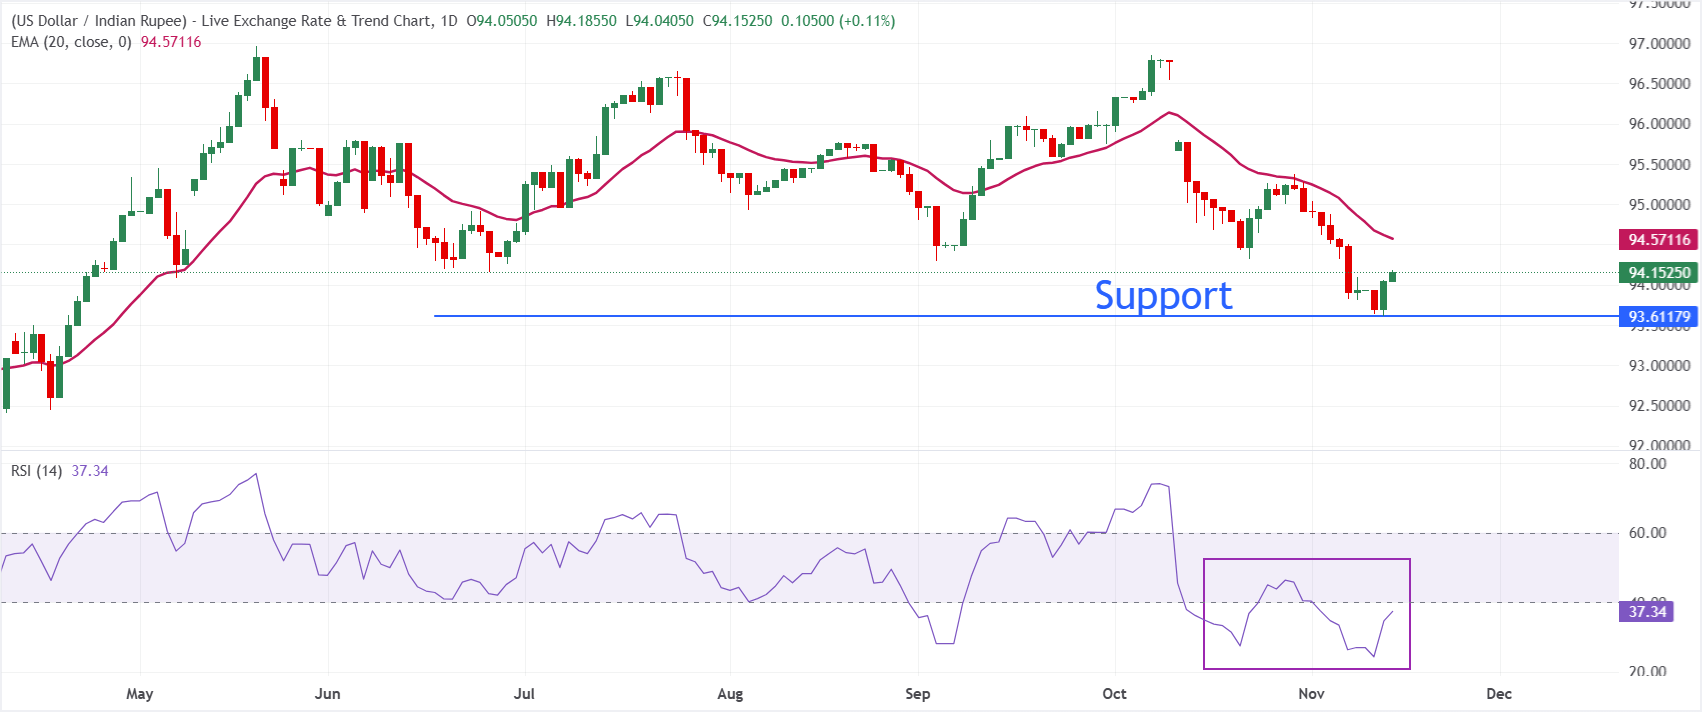
Im Tageschart notiert USD/INR bei 94,1525 und behält kurzfristig eine bärische Tendenz bei, da der Kassakurs unter dem exponentiellen gleitenden 20-Tage-Durchschnitt (EMA) bei 94,5712 bleibt, der das Aufwärtspotenzial begrenzt. Die jüngste Erholung des Relative-Stärke-Index (14) auf 37,34 hat das Währungspaar aus dem überverkauften Bereich geführt, deutet jedoch weiterhin auf eine verhaltene bullische Dynamik hin, solange der Kurs unter der wichtigen EMA-Hürde notiert.
Auf der Oberseite liegt der unmittelbare Widerstand am 20-Tage-EMA bei 94,5712. Ein nachhaltiger Ausbruch über dieses Niveau wäre erforderlich, um die derzeitige Abwärtstendenz abzuschwächen. Da sich aus gleitenden Durchschnitten oder Fibonacci-Niveaus keine nahe gelegenen technischen Unterstützungen ableiten lassen, bleibt das Währungspaar anfällig für weitere Kursverluste, solange es unter dem EMA notiert. Die Momentumsignale deuten lediglich auf eine mögliche Konsolidierung und nicht auf eine deutliche Erholung hin.
(Die technische Analyse dieses Artikels wurde mithilfe eines KI-Tools erstellt. Mehr erfahren.)
Häufig gestellte Fragen zur indischen Rupie
Die indische Rupie (INR) gehört zu den Währungen, die besonders empfindlich auf externe Faktoren reagieren. Der Rohölpreis (das Land ist stark von Ölimporten abhängig), der Wert des US-Dollars – der Großteil des Handels wird in USD abgewickelt – und das Volumen ausländischer Investitionen spielen dabei eine wichtige Rolle. Direkte Interventionen der Reserve Bank of India (RBI) an den Devisenmärkten zur Stabilisierung des Wechselkurses sowie das von der RBI festgelegte Zinsniveau sind weitere wesentliche Einflussfaktoren für die Rupie.
Die Reserve Bank of India (RBI) greift aktiv in die Devisenmärkte ein, um einen stabilen Wechselkurs zu gewährleisten und so den Handel zu erleichtern. Darüber hinaus versucht die RBI, die Inflationsrate durch Zinsanpassungen bei ihrem Zielwert von 4 % zu halten. Höhere Zinssätze stärken in der Regel die Rupie. Dies liegt an der Rolle des „Carry-Trades“, bei dem Anleger in Ländern mit niedrigen Zinssätzen Kredite aufnehmen, um das Geld in Ländern mit vergleichsweise höheren Zinssätzen anzulegen und von der Zinsdifferenz zu profitieren.
Zu den makroökonomischen Faktoren, die den Wert der Rupie beeinflussen, zählen Inflation, Zinssätze, das Wirtschaftswachstum (BIP), die Handelsbilanz und Zuflüsse aus ausländischen Investitionen. Eine höhere Wachstumsrate kann zu mehr Investitionen aus dem Ausland führen und damit die Nachfrage nach der Rupie steigern. Ein geringeres Handelsbilanzdefizit führt auf längere Sicht zu einer stärkeren Rupie. Höhere Zinssätze, insbesondere höhere Realzinsen (Zinssätze abzüglich Inflation), wirken sich ebenfalls positiv auf die Rupie aus. Ein von hoher Risikobereitschaft geprägtes Umfeld kann zu stärkeren Zuflüssen aus ausländischen Direktinvestitionen und indirekten Auslandsinvestitionen (FDI und FII) führen, die der Rupie ebenfalls zugutekommen.
Eine höhere Inflation wirkt sich im Allgemeinen negativ auf die Währung aus, insbesondere wenn sie über derjenigen vergleichbarer Länder liegt, da sie einen durch ein Überangebot verursachten Wertverlust widerspiegelt. Inflation erhöht zudem die Exportkosten, sodass mehr Rupien verkauft werden, um Importe aus dem Ausland zu bezahlen. Dies belastet die Rupie. Gleichzeitig veranlasst eine höhere Inflation die Reserve Bank of India (RBI) in der Regel zu Zinserhöhungen. Diese können sich aufgrund einer stärkeren Nachfrage internationaler Anleger positiv auf die Rupie auswirken. Bei niedrigerer Inflation gilt der umgekehrte Effekt.
BELIEBTE ARTIKEL
1Bank of Japan dürfte im Dezember die Zinsen erhöhen: Warum der japanische Yen trotzdem weiter nachgibt2NZD/USD-Kursprognose: Bären gewinnen an Dynamik und nehmen 19-Monats-Tief bei 0,5527 ins Visier3Öl: Brent erholt sich über die 200-Tage-Linie – BBH4USD/JPY-Kursprognose: Bullen testen die Marke von 160,00, während das Interventionsrisiko steigt5Ripple-Kursprognose: XRP droht die Unterstützung bei 1,00 US-Dollar zu verlieren, während die Liquidationen binnen 24 Stunden 20 Millionen US-Dollar erreichen6WTI-Öl gibt einen Teil seiner Gewinne ab und fällt unter 87 US-Dollar angesichts von Spekulationen auf einen schärferen Straffungszyklus der Fed7GBP/USD-Kursprognose: Erneuter Test des Viermonatstiefs nahe 1,3140 wahrscheinlich8CEE-Devisen: Abwärtsdruck hält an – ING9US-Dollar: Rally setzt sich fort, Erzeugerpreise im Fokus – BBH


Jetzt loslegen!
Registrieren Sie sich und erhalten Sie in weniger als 3 Minuten Zugang zu den globalen Märkten

Verbinden Sie sich mit uns









Kontakte
Telefon: +61 2 8036 8388
Fax: +61 2 8036 8388
E-Mail: support@tmgm.com



Die auf dieser Website bereitgestellten Informationen sind ausschließlich allgemeiner Natur und stellen keine persönliche Finanzberatung dar. Bevor Sie auf Grundlage von Informationen auf dieser Website handeln, sollten Sie die Eignung dieser Informationen im Hinblick auf Ihre Ziele, Ihre finanzielle Situation und Ihre Bedürfnisse prüfen. Investitionen in CFDs und FX-Margin-Kontrakte sind mit erheblichen Risiken verbunden und nicht für alle Anleger geeignet. Sie können mehr als Ihre ursprüngliche Einzahlung verlieren. Sie besitzen weder das zugrunde liegende Vermögenswert noch haben Sie ein Interesse daran. Wir empfehlen Ihnen, unabhängigen Rat einzuholen und sicherzustellen, dass Sie die damit verbundenen Risiken vor dem Handel vollständig verstehen. Es ist wichtig, dass Sie das Offenlegungsdokument lesen und berücksichtigen, bevor Sie ein auf der Website aufgeführtes Produkt erwerben. Die auf dieser Website angebotenen Informationen und Werbeanzeigen sind nicht für die Nutzung durch Personen in Ländern oder Rechtsordnungen bestimmt, in denen eine solche Nutzung gegen lokale Gesetze und Vorschriften verstoßen würde. Die auf dieser Website angebotenen Produkte und Dienstleistungen sind nicht für Einwohner der Vereinigten Staaten, Malaysias und Thailands bestimmt.
TMGM ist in verschiedenen Gerichtsbarkeiten autorisiert und reguliert.
Trademax Australia Limited, handelnd als TMGM, wird von der Australian Securities and Investments Commission (ASIC) reguliert, AFSL Nr. 436416 und befindet sich in Level 28, One International Tower, 100 Barangaroo Avenue, 2000 Sydney, NSW Australien.
E-Mail: support@tmgm.com.au
Trademax Global Limited, handelnd als TMGM, ist von der Vanuatu Financial Services Commission (VFSC) autorisiert und reguliert, Registrierungsnummer 40356 und registriert unter 1276, Kumul Highway, Port Vila, Vanuatu, Republik Vanuatu.
E-Mail: support@tmgm.com
Die Trademax Global Markets (SE) Limited, tätig unter dem Namen TMGM, ist durch die Financial Services Authority (FSA) der Seychellen autorisiert und reguliert, Lizenznummer SD224. Das Unternehmen ist registriert im Büro Nr. 13, Providence Estate ABIS Centre, Mahé, Seychellen.
E-Mail: support@tmgm.com
Trademax Global Markets (International) Pty Ltd, handelnd als TMGM, ist von der Financial Services Commission, Mauritius (FSC) autorisiert und reguliert mit der Lizenznummer GB22201012 und registriert unter 33, Edith Cavell Street C/o IQ EQ Fund Services (Mauritius) Ltd Port Louis, 11324 Mauritius.
E-Mail: support@tmgm.com
Copyright © TMGM. Alle Rechte vorbehalten