

Trading
Erkunden Sie eine breite Palette von Märkten mit wettbewerbsfähigen Preisen, tiefer Liquidität und fortschrittlichen Trading-Tools.
Mehr erfahren 
Plattform
Handeln Sie nahtlos mit TMGMs leistungsstarker Plattform, die für Geschwindigkeit, Präzision und ein überlegenes Trading-Erlebnis entwickelt wurde.
Mehr erfahren Trading-Plattform
Akademie
Lernen Sie die Grundlagen des Tradings mit anfängerfreundlichen Ressourcen, einschließlich Leitfäden, Webinaren und Markteinblicken.
Mehr erfahren Nachrichten & Analyse
Erhalten Sie Echtzeit-Markt-Updates und Expertenanalysen, um Trading-Gelegenheiten voraus zu sein
Mehr erfahren Nachrichten & Analyse
Über uns
Erfahren Sie, was TMGM auszeichnet — unsere globale Präsenz, regulatorische Stärke und unser Engagement für Innovation im Trading.
Mehr erfahren Warum TMGM wählen
Der Euro geht mit einer eingepreisten Zinserhöhung in eine Woche im Zeichen der US-Inflation
- EUR/USD verharrt nach einem fünftägigen Rückgang von 1,1250 unter 1,1000 auf einem 19-Monats-Tief.
- Die Kerninflation im Euroraum wurde auf 2,6 % nach oben revidiert, doch der Euro gab trotzdem nach.
- Einkaufsmanagerindizes für den Euroraum am Montag, US-Kern-PCE am Mittwoch, EZB-Sitzungsbericht am Donnerstag.
In jeder der vergangenen drei Handelssitzungen wurde EUR/USD an der Marke von 1,1000 zurückgewiesen, und das in einer Woche, in der die Nachrichten überwiegend für den Euro sprachen. Die Kerninflation im Euroraum wurde nach oben revidiert, die ZEW-Konjunkturerwartungen übertrafen die Prognose und die US-Industriedaten enttäuschten. Dennoch notiert das Währungspaar knapp über 1,0950 auf dem niedrigsten Stand seit 19 Monaten und ist seit dem Bruch der runden Marke am Montag nicht vom Fleck gekommen.
Gute Nachrichten für den Euro reichten nicht für Kurse über 1,1000
Die am Mittwoch veröffentlichten endgültigen Oktober-Daten von Eurostat zeigten eine Kerninflation von 2,6 % gegenüber dem Vorjahr, nach einer ersten Schätzung von 2,5 %, und bestätigten die Gesamtinflationsrate von 4,0 %. Die am Dienstag veröffentlichten ZEW-Konjunkturerwartungen lagen bei 26,5 gegenüber einer Prognose von 19,1. Händler beziffern die Wahrscheinlichkeit einer Zinserhöhung der Europäischen Zentralbank (EZB) am 17. Dezember auf über 90 %. Damit würde der Einlagensatz von 2,50 % auf 2,75 % steigen.
Am Tag der Inflationsrevision markierte das Währungspaar sein Jahrestief. Eine Zinserhöhung, die bereits zu mehr als 90 % eingepreist ist, bietet einer Währung weniger als 10 % zusätzliches Potenzial. Stärkere Inflationsdaten bestätigen somit inzwischen eine Entscheidung, die der Markt bereits vorweggenommen hat.
Die Fed stimmte für unveränderte Zinsen und diskutiert seither über Erhöhungen
Auch die US-Konjunkturdaten sprachen für den Euro. Die Industrieumfragen der New York Fed zum Empire State und der Philadelphia Fed erreichten jeweils nicht einmal die Hälfte der prognostizierten Werte. Die Industrieproduktion sank im Oktober um 0,4 %, und die wöchentlichen Erstanträge auf Arbeitslosenhilfe stiegen auf 203.000.
Der Dollar war auf diese Daten nicht angewiesen. Das am Mittwoch veröffentlichte Protokoll der Oktober-Sitzung der Fed zeigte, dass nahezu alle Entscheidungsträger weitere Zinserhöhungen erwarten und einige wenige im Dezember auch für mehr als einen Viertelprozentpunkt offen sind. Fed-Gouverneur Waller forderte am selben Tag einen halben Prozentpunkt. Der Leitzins der Fed liegt bei 3,75–4,00 %, verglichen mit 2,50 % bei der EZB. Noch bevor eine der beiden Notenbanken handelt, beträgt der Abstand somit mindestens 1,25 Prozentpunkte. Im Oktober fiel das Votum für unveränderte Zinsen mit 10 zu 2 Stimmen aus. Beide Abweichler wollten eine Zinserhöhung. Den November hat der Ausschuss nun damit verbracht, darüber zu debattieren, wie schnell er das tun sollte, wogegen er zuvor gestimmt hatte.
Eine Zinserhöhung im Dezember verteuert auch Frankreichs Schuldendienst
Eine Zinserhöhung der EZB wirkt sich nicht überall im Euroraum gleich aus. Der Renditeaufschlag, den Anleger für zehnjährige französische Staatsanleihen gegenüber deutschen Bundesanleihen verlangen, erreichte Anfang November rund 1,6 Prozentpunkte und damit den höchsten Stand seit der Schuldenkrise im Euroraum. Zugleich wird im Parlament weiterhin um Frankreichs Haushalt für 2027 gerungen. Der Gouverneur der Banque de France, Moulin, sagte am Freitag, Frankreich stecke in einer Haushaltskrise, befinde sich aber in einer ganz anderen Lage als Griechenland. Es war das zweite Mal seit Anfang Oktober, dass er diesen Vergleich anführte, um ihn zurückzuweisen.
Für EUR/USD bedeuten höhere EZB-Zinsen zugleich höhere Erträge auf Euro-Anlagen und höhere Kosten für die Refinanzierung französischer Schulden. Das könnte erklären, warum eine klar signalisierte Zinserhöhung dem Währungspaar bislang keinen Boden eingezogen hat. Die Staats- und Regierungschefs der Europäischen Union (EU) treffen sich am 26. und 27. November, während dieser Haushaltsstreit ungelöst bleibt.
Erst PMIs, dann PCE, dann der Bericht über eine bereits eingepreiste Sitzung
Die Einkaufsmanagerindizes (PMIs) der Hamburg Commercial Bank (HCOB) für November werden am Montag um 09:00 Uhr GMT veröffentlicht, nachdem der Gesamtindex im Oktober bei 51,7 gelegen hatte. Die entsprechenden US-Indizes folgen um 14:45 Uhr GMT. EZB-Chefvolkswirt Lane spricht am selben Tag um 14:30 Uhr GMT.
Die wichtigste Veröffentlichung für das Währungspaar steht am Mittwoch um 13:30 Uhr GMT an: die Kerninflation der persönlichen Konsumausgaben (PCE) für Oktober, die mit 3,2 % gegenüber dem Vorjahr nach zuvor 3,1 % erwartet wird. Zeitgleich erscheint die erste Schätzung des Bruttoinlandsprodukts (BIP) für das dritte Quartal, für das ein annualisiertes Wachstum von 3,5 % prognostiziert wird. Händler reduzierten am Freitag angesichts des Ausverkaufs bei US-Aktien ihre Wetten auf eine Zinserhöhung der Fed im Dezember. Eine Kernrate auf oder über dem Prognosewert könnte diese Wetten daher wieder verstärken und das Währungspaar unter 1,0950 drücken. Ein schwächerer Wert würde dem Euro einen erneuten Anlauf auf 1,1000 ermöglichen, mit dem bevorzugten Inflationsmaß der Fed im Rücken.
Die US-Märkte bleiben am Donnerstag wegen Thanksgiving geschlossen. Der um 12:30 Uhr GMT erwartete Bericht über die EZB-Sitzung vom 29. Oktober trifft daher auf einen dünnen Handel. Er wird zeigen, wie nahe der EZB-Rat im Oktober einer Zinserhöhung kam. Damit liefert er Einzelheiten zu einer Entscheidung, die Händler bereits an seiner Stelle getroffen haben.
Technische Kursmarken
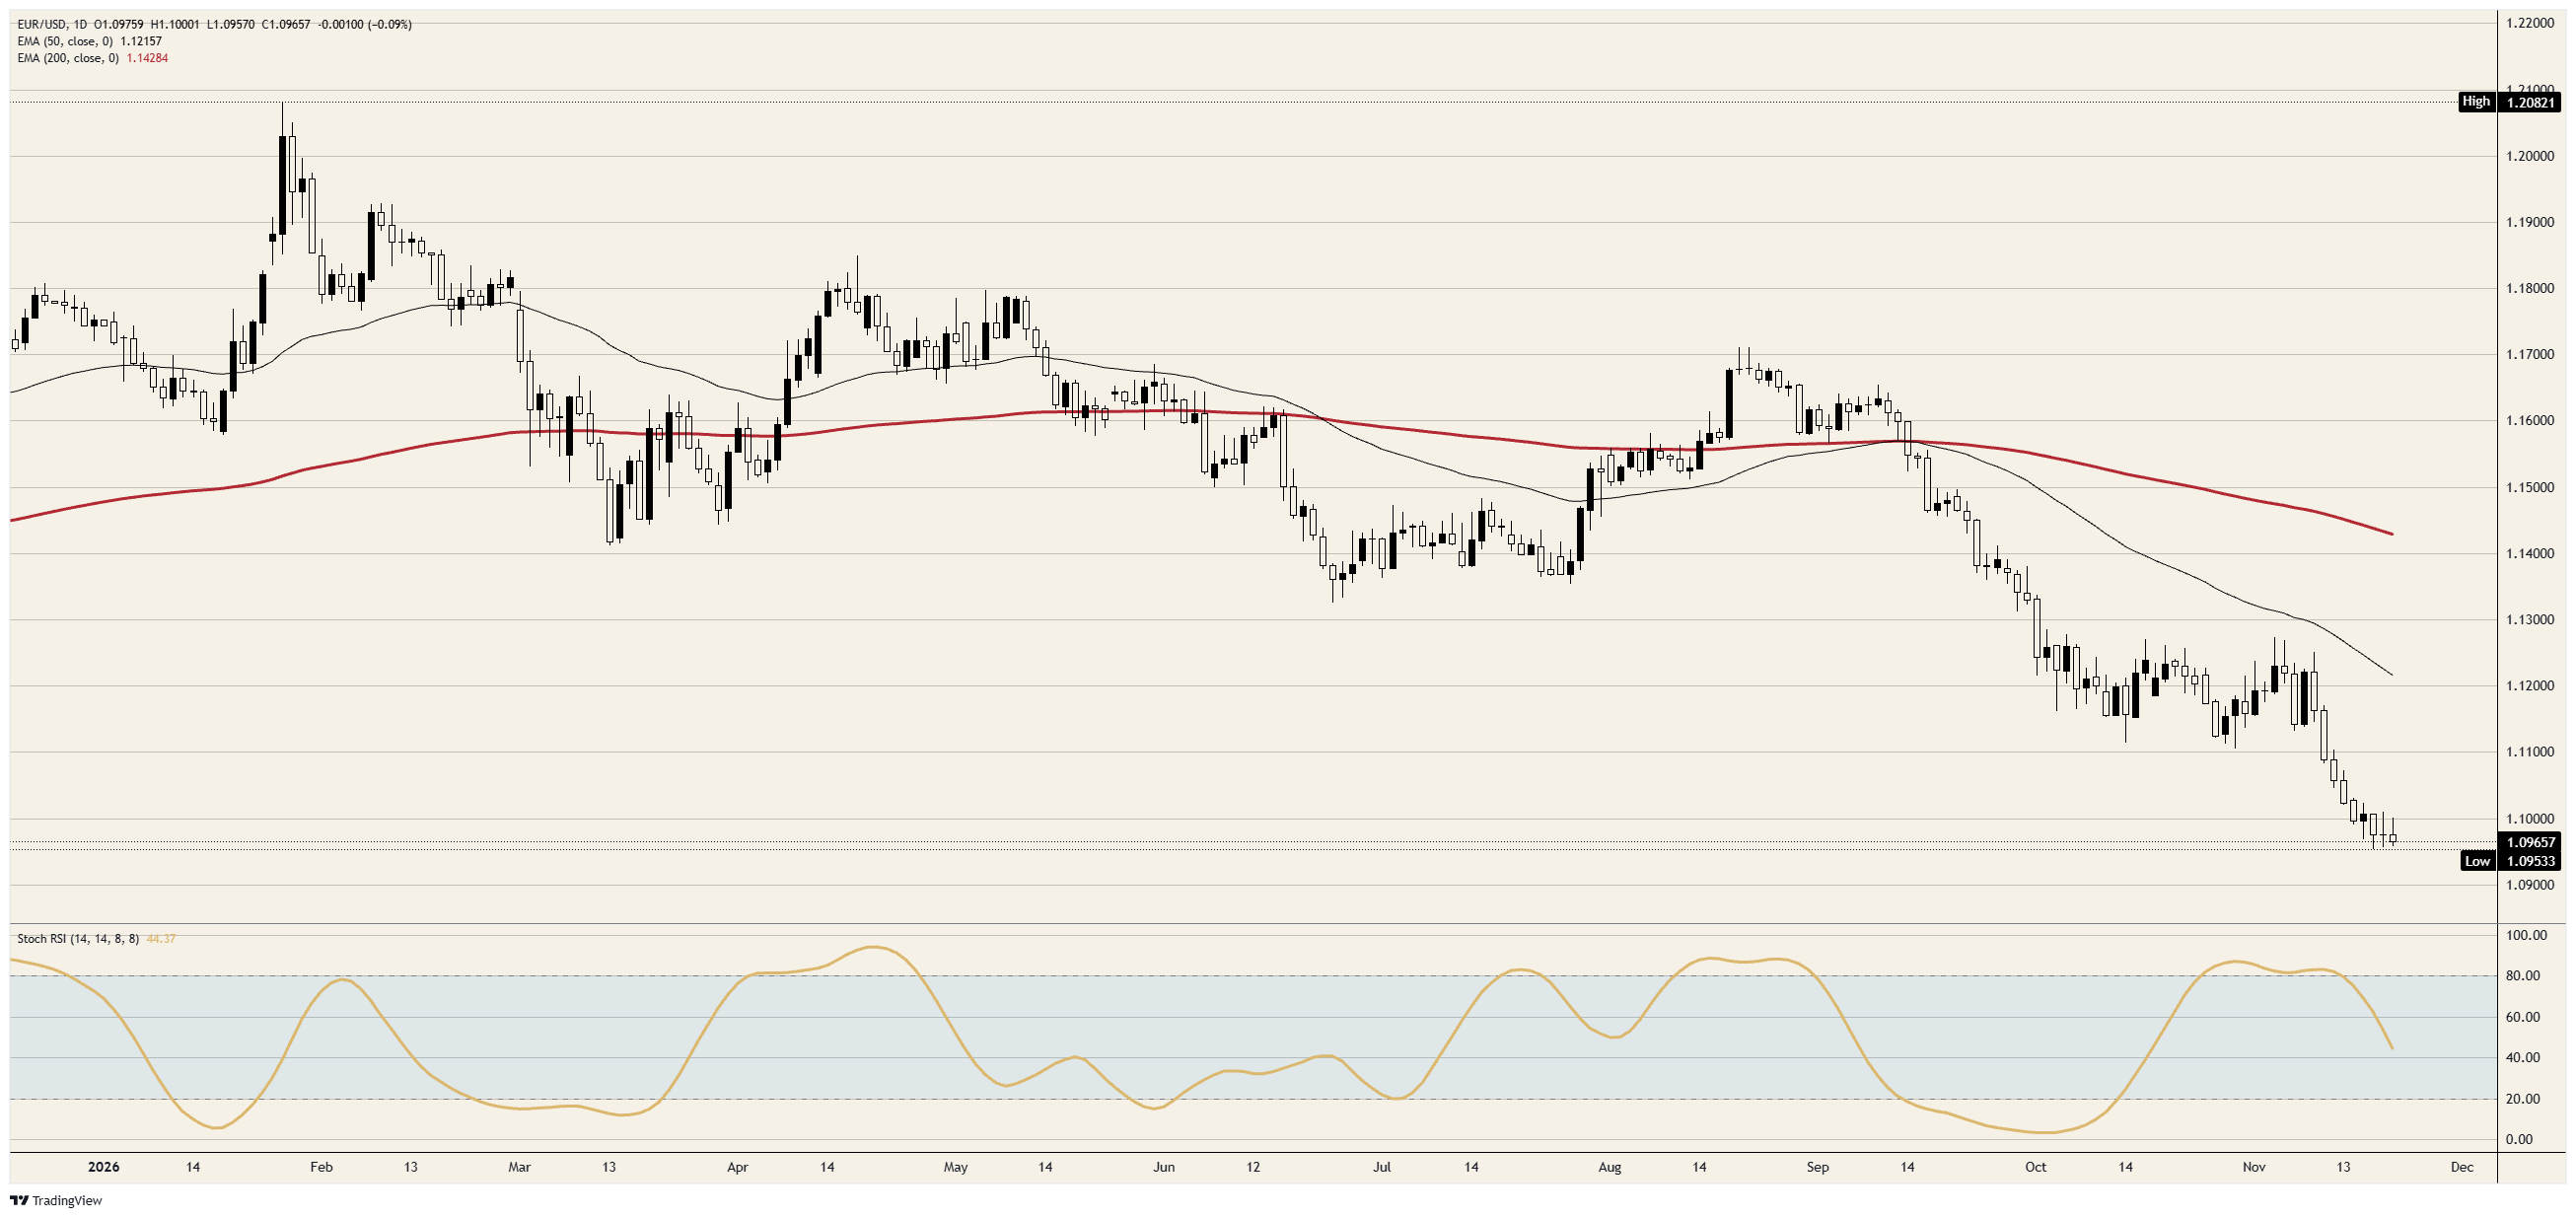
Widerstand: Die Marke von 1,1000 hat den Kurs in drei aufeinanderfolgenden Handelssitzungen gedeckelt, wobei die jeweiligen Hochs höchstens rund 10 Pips davon entfernt lagen. Darüber liegt bei 1,1050 das Niveau, an dem das Währungspaar am 12. und 13. November vor dem Ausbruch nach unten pausierte. Bei 1,1100 verläuft die Unterstützung aus dem Oktober, die am 11. November unterschritten wurde.
Unterstützung: Das Mittwochstief knapp über 1,0950 ist zugleich das 19-Monats-Tief und hat in den beiden folgenden Handelssitzungen gehalten. Darunter findet sich im Tageschart keine Kursmarke aus dem Jahr 2026, womit 1,0900 als nächste runde Marke in den Fokus rückt.
Tendenz: Solange das Währungspaar unter 1,1000 bleibt, werden Short-Positionen bevorzugt. Ein Tagesschlusskurs unter 1,0950 würde zunächst 1,0900 und anschließend 1,0850 ins Visier rücken. Der stochastische Relative-Stärke-Index (Stoch RSI) auf Tagesbasis liegt im mittleren 40er-Bereich und fällt. Damit ist das Momentum noch nicht so überdehnt, dass es allein für eine Erholung spräche. Ein Tagesschlusskurs über 1,1050 würde das Währungspaar zurück in die zuvor unterschrittene Handelsspanne bringen und das Short-Szenario hinfällig machen.
EUR/USD-Tageschart
Häufig gestellte Fragen zum Euro
Der Euro ist die Währung der 20 Länder der Europäischen Union, die dem Euroraum angehören. Nach dem US-Dollar ist er die am zweithäufigsten gehandelte Währung der Welt. Im Jahr 2022 entfielen auf ihn 31 % aller Devisentransaktionen, bei einem durchschnittlichen täglichen Handelsumsatz von mehr als 2,2 Billionen US-Dollar. EUR/USD ist das meistgehandelte Währungspaar der Welt und macht schätzungsweise 30 % aller Transaktionen aus, gefolgt von EUR/JPY (4 %), EUR/GBP (3 %) und EUR/AUD (2 %).
Die Europäische Zentralbank (EZB) mit Sitz in Frankfurt am Main ist die Zentralbank des Euroraums. Sie legt die Zinssätze fest und steuert die Geldpolitik. Ihr vorrangiger Auftrag ist die Wahrung der Preisstabilität. Dazu muss sie entweder die Inflation eindämmen oder das Wachstum ankurbeln. Ihr wichtigstes Instrument ist die Anhebung oder Senkung der Zinssätze. Relativ hohe Zinsen – oder die Erwartung höherer Zinsen – stützen in der Regel den Euro und umgekehrt. Der EZB-Rat trifft seine geldpolitischen Entscheidungen auf acht Sitzungen pro Jahr. An den Entscheidungen beteiligt sind die Präsidenten der nationalen Zentralbanken des Euroraums und sechs ständige Mitglieder, darunter EZB-Präsidentin Christine Lagarde.
Die anhand des Harmonisierten Verbraucherpreisindex (HVPI) gemessenen Inflationsdaten des Euroraums sind eine wichtige wirtschaftliche Kennzahl für den Euro. Steigt die Inflation stärker als erwartet, insbesondere über das EZB-Ziel von 2 %, muss die EZB die Zinsen anheben, um sie wieder unter Kontrolle zu bringen. Im Vergleich zu anderen Währungsräumen relativ hohe Zinsen stützen in der Regel den Euro, da sie die Region für internationale Anleger als Standort für ihre Geldanlagen attraktiver machen.
Veröffentlichte Konjunkturdaten geben Aufschluss über die Verfassung der Wirtschaft und können den Euro beeinflussen. Indikatoren wie das BIP, die Einkaufsmanagerindizes für Industrie und Dienstleistungen, Beschäftigungsdaten und Umfragen zum Verbrauchervertrauen können allesamt die Kursentwicklung der Gemeinschaftswährung beeinflussen. Eine starke Wirtschaft ist gut für den Euro. Sie zieht nicht nur mehr ausländische Investitionen an, sondern kann die EZB auch zu Zinserhöhungen veranlassen, die den Euro unmittelbar stärken. Fallen die Konjunkturdaten hingegen schwach aus, dürfte der Euro nachgeben. Besonders bedeutsam sind die Konjunkturdaten der vier größten Volkswirtschaften des Euroraums (Deutschland, Frankreich, Italien und Spanien), da auf sie 75 % der Wirtschaftsleistung des Euroraums entfallen.
Eine weitere wichtige Datenveröffentlichung für den Euro ist die Handelsbilanz. Dieser Indikator misst die Differenz zwischen den Exporteinnahmen und den Importausgaben eines Landes in einem bestimmten Zeitraum. Produziert ein Land stark nachgefragte Exportgüter, gewinnt seine Währung allein durch die zusätzliche Nachfrage ausländischer Käufer, die diese Waren erwerben möchten, an Wert. Ein Handelsbilanzüberschuss stärkt daher eine Währung, während ein Handelsbilanzdefizit sie schwächt.
BELIEBTE ARTIKEL
1Der Euro geht mit einer eingepreisten Zinserhöhung in eine Woche im Zeichen der US-Inflation2Britisches Pfund startet belastet durch nachlassende Inflation und langsameres Lohnwachstum in die PMI-Woche3Dow Jones Industrial Average fällt den fünften Tag in Folge, während sich die KI-Verkaufswelle ausweitet4Chinesischer Yuan: Kurzzeitiger Rückgang gegenüber dem US-Dollar führt zu Kontrollmaßnahmen - Commerzbank5Malaysischer Ringgit: Exportbeschränkungen für Chips und Anleiherenditen setzen MYR gegenüber US-Dollar unter Druck – OCBC6Chinesischer Yuan: Allmähliche Aufwertung unter strenger Steuerung – BNY7Australischer Dollar bleibt angesichts divergierender Zinsausblicke für Fed und RBA unter Druck8Malaysischer Ringgit: Stabile Handelsspanne hält an, während das Wachstum der Währungsentwicklung vorauseilt – Commerzbank9Indonesische Rupiah: Maßnahmen der BI begrenzen Verluste gegenüber dem US-Dollar - OCBC

Jetzt loslegen!
Registrieren Sie sich und erhalten Sie in weniger als 3 Minuten Zugang zu den globalen Märkten

Verbinden Sie sich mit uns









Kontakte
Telefon: +61 2 8036 8388
Fax: +61 2 8036 8388
E-Mail: support@tmgm.com



Die auf dieser Website bereitgestellten Informationen sind ausschließlich allgemeiner Natur und stellen keine persönliche Finanzberatung dar. Bevor Sie auf Grundlage von Informationen auf dieser Website handeln, sollten Sie die Eignung dieser Informationen im Hinblick auf Ihre Ziele, Ihre finanzielle Situation und Ihre Bedürfnisse prüfen. Investitionen in CFDs und FX-Margin-Kontrakte sind mit erheblichen Risiken verbunden und nicht für alle Anleger geeignet. Sie können mehr als Ihre ursprüngliche Einzahlung verlieren. Sie besitzen weder das zugrunde liegende Vermögenswert noch haben Sie ein Interesse daran. Wir empfehlen Ihnen, unabhängigen Rat einzuholen und sicherzustellen, dass Sie die damit verbundenen Risiken vor dem Handel vollständig verstehen. Es ist wichtig, dass Sie das Offenlegungsdokument lesen und berücksichtigen, bevor Sie ein auf der Website aufgeführtes Produkt erwerben. Die auf dieser Website angebotenen Informationen und Werbeanzeigen sind nicht für die Nutzung durch Personen in Ländern oder Rechtsordnungen bestimmt, in denen eine solche Nutzung gegen lokale Gesetze und Vorschriften verstoßen würde. Die auf dieser Website angebotenen Produkte und Dienstleistungen sind nicht für Einwohner der Vereinigten Staaten, Malaysias und Thailands bestimmt.
TMGM ist in verschiedenen Gerichtsbarkeiten autorisiert und reguliert.
Trademax Australia Limited, handelnd als TMGM, wird von der Australian Securities and Investments Commission (ASIC) reguliert, AFSL Nr. 436416 und befindet sich in Level 28, One International Tower, 100 Barangaroo Avenue, 2000 Sydney, NSW Australien.
E-Mail: support@tmgm.com.au
Trademax Global Limited, handelnd als TMGM, ist von der Vanuatu Financial Services Commission (VFSC) autorisiert und reguliert, Registrierungsnummer 40356 und registriert unter 1276, Kumul Highway, Port Vila, Vanuatu, Republik Vanuatu.
E-Mail: support@tmgm.com
Die Trademax Global Markets (SE) Limited, tätig unter dem Namen TMGM, ist durch die Financial Services Authority (FSA) der Seychellen autorisiert und reguliert, Lizenznummer SD224. Das Unternehmen ist registriert im Büro Nr. 13, Providence Estate ABIS Centre, Mahé, Seychellen.
E-Mail: support@tmgm.com
Trademax Global Markets (International) Pty Ltd, handelnd als TMGM, ist von der Financial Services Commission, Mauritius (FSC) autorisiert und reguliert mit der Lizenznummer GB22201012 und registriert unter 33, Edith Cavell Street C/o IQ EQ Fund Services (Mauritius) Ltd Port Louis, 11324 Mauritius.
E-Mail: support@tmgm.com
Copyright © TMGM. Alle Rechte vorbehalten