

Trading
Erkunden Sie eine breite Palette von Märkten mit wettbewerbsfähigen Preisen, tiefer Liquidität und fortschrittlichen Trading-Tools.
Mehr erfahren 
Plattform
Handeln Sie nahtlos mit TMGMs leistungsstarker Plattform, die für Geschwindigkeit, Präzision und ein überlegenes Trading-Erlebnis entwickelt wurde.
Mehr erfahren Trading-Plattform
Akademie
Lernen Sie die Grundlagen des Tradings mit anfängerfreundlichen Ressourcen, einschließlich Leitfäden, Webinaren und Markteinblicken.
Mehr erfahren Nachrichten & Analyse
Erhalten Sie Echtzeit-Markt-Updates und Expertenanalysen, um Trading-Gelegenheiten voraus zu sein
Mehr erfahren Nachrichten & Analyse
Über uns
Erfahren Sie, was TMGM auszeichnet — unsere globale Präsenz, regulatorische Stärke und unser Engagement für Innovation im Trading.
Mehr erfahren Warum TMGM wählen
Die Fed hält die Zinsen unverändert, zwei Mitglieder stimmen für eine Anhebung: Warum der US-Dollar dennoch kaum reagierte
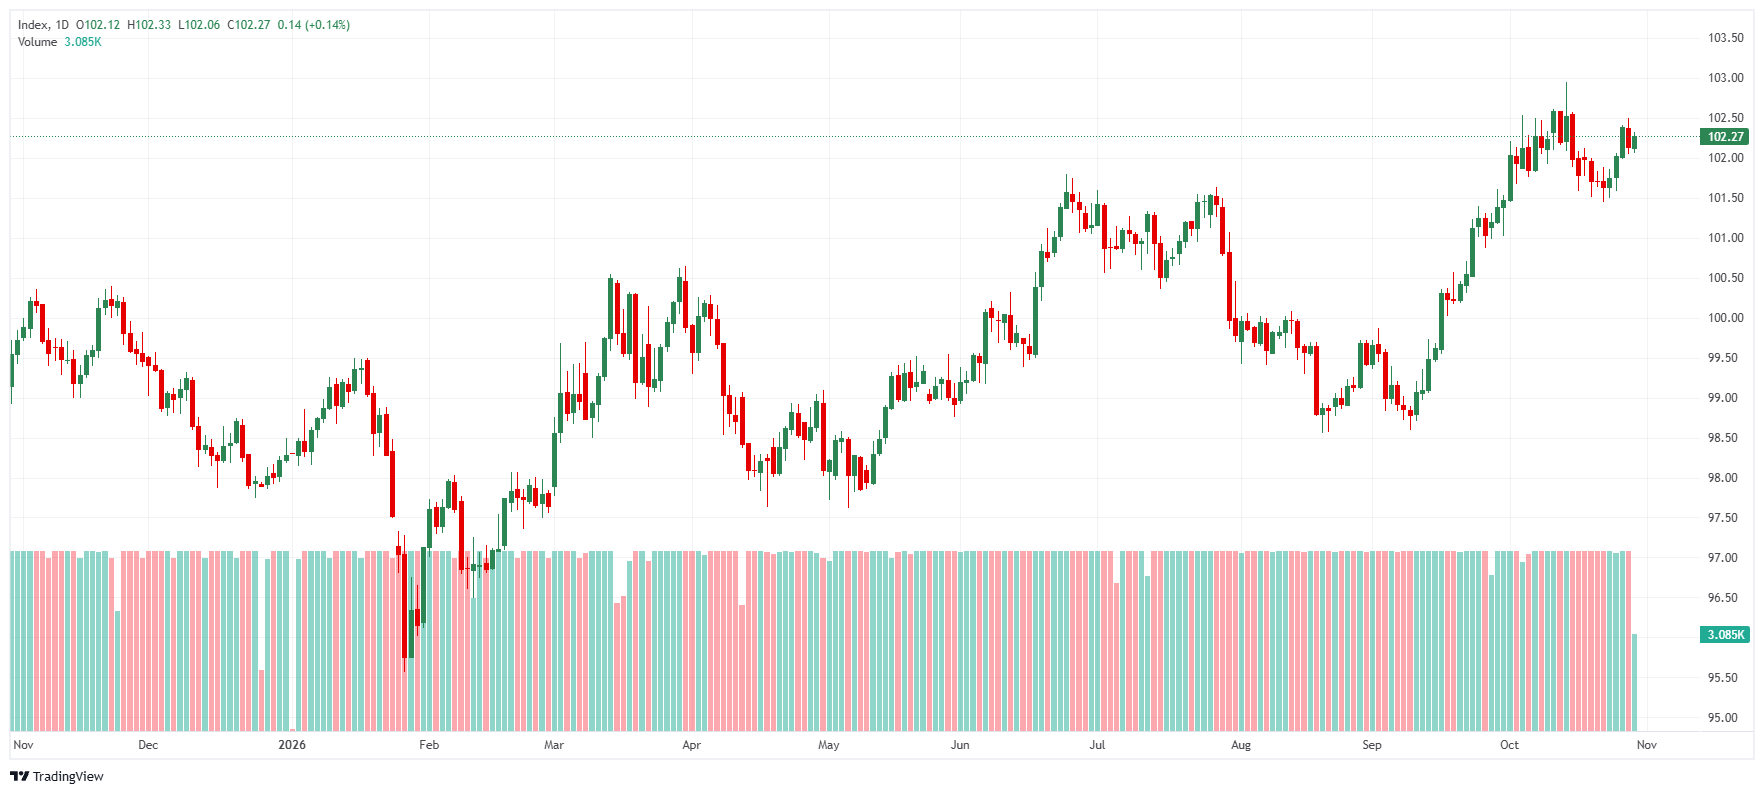
Der US-Dollar (USD) befindet sich nach der Entscheidung der US-Notenbank Federal Reserve, die Zinsen unverändert zu lassen, weiterhin in einer Konsolidierungsphase. Die Aufmerksamkeit des Marktes richtet sich nun unmittelbar auf wichtige Konjunkturdaten. Trotz zweier Gegenstimmen zugunsten einer sofortigen Zinserhöhung und einer starken Wirtschaftsaktivität verhinderte der vorsichtige Ton von Fed-Chef Kevin Warsh zum Zeitpunkt künftiger Zinserhöhungen, dass der Greenback seine jüngste Rally fortsetzte. Während Anleger auf die anstehenden US-Inflationsdaten zu den persönlichen Konsumausgaben (PCE) für September und die Zahlen zum Bruttoinlandsprodukt (BIP) im dritten Quartal warten, prüfen die Strategen von DBS Group Research und der Commerzbank, ob robustes Wachstum bei gleichzeitig nachlassender zugrunde liegender Inflation die längerfristig eingepreisten Zinserhöhungen infrage stellen wird oder ob eine geldpolitische Straffung im Dezember weiterhin fest auf Kurs bleibt.
DBS warnt: Renditedivergenz und nachlassende zugrunde liegende Inflation stellen US-Dollar-Rally infrage
Philip Wee von DBS Group Research warnt, dass die restriktiv signalisierte Zinspause der Federal Reserve nicht ausgereicht habe, um die Aufwärtsdynamik des US-Dollars aufrechtzuerhalten. Er verweist auf eine deutliche Divergenz zwischen einem schwächeren Greenback und erhöhten US-Staatsanleiherenditen. Da Fed-Chef Kevin Warsh eine Zinserhöhung im Dezember nicht bestätigen wollte, werden die anstehenden PCE-Inflationsdaten und BIP-Zahlen für das dritte Quartal entscheidend sein. Wee zufolge könnte widerstandsfähiges Wirtschaftswachstum bei gleichzeitig nachlassender zugrunde liegender Inflation die Märkte dazu zwingen, ihre Erwartungen an mehrere Zinserhöhungen der Fed im Jahr 2027 zurückzuschrauben.
„Die restriktiv signalisierte Beibehaltung der Zinsen durch die Fed reichte nicht aus, um die Rally des USD aufrechtzuerhalten. Besonders bemerkenswert war die Divergenz zwischen einem schwächeren DXY und höheren Renditen von US-Staatsanleihen... Da Fed-Chef Kevin Warsh eine Zinserhöhung im Dezember nicht bestätigen wollte, sind die Märkte auf die heutigen PCE-Inflationsdaten und BIP-Berichte für das dritte Quartal 2026 angewiesen, um Orientierung zu erhalten... Die PCE-Gesamtinflation dürfte im September auf 3,6 % gegenüber dem Vorjahr steigen (0,5 % gegenüber dem Vormonat)... Laut der erwarteten ersten Schätzung dürfte sich das BIP-Wachstum im dritten Quartal 2026 auf eine saisonbereinigte, annualisierte Rate von 3,2 % gegenüber dem Vorquartal beschleunigen... Eine Kombination aus widerstandsfähigem Wachstum und nachlassender zugrunde liegender Inflation dürfte eine Neubewertung der vom Markt erwarteten mehrfachen Zinserhöhungen der Fed im Jahr 2027 auslösen.“
Commerzbank: USD kaum bewegt, Märkte preisen Fed-Zinserhöhung im Dezember mit 85 % Wahrscheinlichkeit ein
Michael Pfister von der Commerzbank stellt fest, dass die Entscheidung der Fed, die Zinsen unverändert zu lassen – trotz zweier Gegenstimmen zugunsten einer Erhöhung –, den US-Dollar nahezu unverändert ließ. Die Märkte preisen weiterhin eine Wahrscheinlichkeit von 85 % für eine Zinserhöhung im Dezember ein. Während solide Wachstums- und Arbeitsmarktdaten für eine weitere Straffung sprechen, hebt Pfister hervor, dass die ab 2027 anstehenden strukturellen Änderungen bei den Sitzungen des Offenmarktausschusses (FOMC) die Volatilität am Devisenmarkt noch stärker von den Ankündigungen der Notenbank hin zu den Veröffentlichungen von Konjunkturdaten verlagern werden.
„Wie erwartet führte die gestrige Sitzung der Federal Reserve zu keiner Zinsänderung. Allerdings wurden zwei Stimmen für eine Zinserhöhung abgegeben, darunter eine von Lisa Cook... Für den US-Dollar war das Ganze somit ein Nicht-Ereignis: Es gab praktisch keine Bewegung, und der Markt preist für die Sitzung im Dezember weiterhin eine Zinserhöhung mit einer Wahrscheinlichkeit von rund 85 % ein... Besonders interessant wurde die Sitzung gleich zu Beginn, als Warsh ankündigte, dass man zwar an acht Sitzungen pro Jahr festhalten wolle, ab 2027 jedoch eine davon eine Strategiesitzung ohne Zinsentscheidung oder Erklärung sein werde.“
Zentrale Erkenntnis
Die verhaltene Reaktion des US-Dollars auf die Zinspause der Federal Reserve verdeutlicht, dass der Devisenmarkt zwischen kurzfristig eingepreisten restriktiven Zinserwartungen und einer längerfristigen makroökonomischen Neubewertung steht. Während die Commerzbank darauf hinweist, dass eine Wahrscheinlichkeit von 85 % für eine Zinserhöhung im Dezember die kurzfristige Bewertung des Greenback weiterhin verankert, betont DBS Group Research, dass Anleger ihre Erwartungen an Zinserhöhungen der Fed im Jahr 2027 möglicherweise zurückschrauben müssen, falls das BIP im dritten Quartal (3,2 % gegenüber dem Vorquartal auf annualisierter Basis) eine solide wirtschaftliche Expansion bei gleichzeitig nachlassender Kerninflation bestätigt. Dies könnte das weitere Aufwärtspotenzial des US-Dollars vorübergehend begrenzen.
(Dieser Artikel wurde mithilfe eines KI-Tools erstellt und von einem Redakteur überprüft. Mehr erfahren.)
BELIEBTE ARTIKEL
1Euro: EZB-Signale könnten Handelsspanne gegenüber dem US-Dollar aufrechterhalten – DBS252,34 US-Dollar: Silber fällt angesichts der Hoffnung auf eine weitere Straffung der Fed-Geldpolitik auf neue Jahrestiefs3Britisches Pfund: Kurzfristig Abwärtstendenz in Richtung 1,3265 gegenüber dem US-Dollar – UOB4Kanadischer Dollar: Risiken am Ölmarkt sprechen verstärkt für weitere Zinserhöhung der BoC – Commerzbank5Die Erstanträge auf Arbeitslosenhilfe in den USA sind in der vergangenen Woche auf 194.000 gesunken6US-Wirtschaft wächst im dritten Quartal um 3,4 % gegenüber erwarteten 3,2 %7Japanischer Yen gibt gegenüber dem Pfund Sterling vor anstehendem BoJ-Zinsentscheid nach8Pfund Sterling – Kursnachrichten und Prognose: GBP/USD gibt leicht nach, da der US-Dollar wieder Boden gutmacht9Euro: Abwärtsrisiken gegenüber dem US-Dollar bestehen fort - Societe Generale


Jetzt loslegen!
Registrieren Sie sich und erhalten Sie in weniger als 3 Minuten Zugang zu den globalen Märkten

Verbinden Sie sich mit uns









Kontakte
Telefon: +61 2 8036 8388
Fax: +61 2 8036 8388
E-Mail: support@tmgm.com



Die auf dieser Website bereitgestellten Informationen sind ausschließlich allgemeiner Natur und stellen keine persönliche Finanzberatung dar. Bevor Sie auf Grundlage von Informationen auf dieser Website handeln, sollten Sie die Eignung dieser Informationen im Hinblick auf Ihre Ziele, Ihre finanzielle Situation und Ihre Bedürfnisse prüfen. Investitionen in CFDs und FX-Margin-Kontrakte sind mit erheblichen Risiken verbunden und nicht für alle Anleger geeignet. Sie können mehr als Ihre ursprüngliche Einzahlung verlieren. Sie besitzen weder das zugrunde liegende Vermögenswert noch haben Sie ein Interesse daran. Wir empfehlen Ihnen, unabhängigen Rat einzuholen und sicherzustellen, dass Sie die damit verbundenen Risiken vor dem Handel vollständig verstehen. Es ist wichtig, dass Sie das Offenlegungsdokument lesen und berücksichtigen, bevor Sie ein auf der Website aufgeführtes Produkt erwerben. Die auf dieser Website angebotenen Informationen und Werbeanzeigen sind nicht für die Nutzung durch Personen in Ländern oder Rechtsordnungen bestimmt, in denen eine solche Nutzung gegen lokale Gesetze und Vorschriften verstoßen würde. Die auf dieser Website angebotenen Produkte und Dienstleistungen sind nicht für Einwohner der Vereinigten Staaten, Malaysias und Thailands bestimmt.
TMGM ist in verschiedenen Gerichtsbarkeiten autorisiert und reguliert.
Trademax Australia Limited, handelnd als TMGM, wird von der Australian Securities and Investments Commission (ASIC) reguliert, AFSL Nr. 436416 und befindet sich in Level 28, One International Tower, 100 Barangaroo Avenue, 2000 Sydney, NSW Australien.
E-Mail: support@tmgm.com.au
Trademax Global Limited, handelnd als TMGM, ist von der Vanuatu Financial Services Commission (VFSC) autorisiert und reguliert, Registrierungsnummer 40356 und registriert unter 1276, Kumul Highway, Port Vila, Vanuatu, Republik Vanuatu.
E-Mail: support@tmgm.com
Die Trademax Global Markets (SE) Limited, tätig unter dem Namen TMGM, ist durch die Financial Services Authority (FSA) der Seychellen autorisiert und reguliert, Lizenznummer SD224. Das Unternehmen ist registriert im Büro Nr. 13, Providence Estate ABIS Centre, Mahé, Seychellen.
E-Mail: support@tmgm.com
Trademax Global Markets (International) Pty Ltd, handelnd als TMGM, ist von der Financial Services Commission, Mauritius (FSC) autorisiert und reguliert mit der Lizenznummer GB22201012 und registriert unter 33, Edith Cavell Street C/o IQ EQ Fund Services (Mauritius) Ltd Port Louis, 11324 Mauritius.
E-Mail: support@tmgm.com
Copyright © TMGM. Alle Rechte vorbehalten