

Trading
Erkunden Sie eine breite Palette von Märkten mit wettbewerbsfähigen Preisen, tiefer Liquidität und fortschrittlichen Trading-Tools.
Mehr erfahren 
Plattform
Handeln Sie nahtlos mit TMGMs leistungsstarker Plattform, die für Geschwindigkeit, Präzision und ein überlegenes Trading-Erlebnis entwickelt wurde.
Mehr erfahren Trading-Plattform
Akademie
Lernen Sie die Grundlagen des Tradings mit anfängerfreundlichen Ressourcen, einschließlich Leitfäden, Webinaren und Markteinblicken.
Mehr erfahren Nachrichten & Analyse
Erhalten Sie Echtzeit-Markt-Updates und Expertenanalysen, um Trading-Gelegenheiten voraus zu sein
Mehr erfahren Nachrichten & Analyse
Über uns
Erfahren Sie, was TMGM auszeichnet — unsere globale Präsenz, regulatorische Stärke und unser Engagement für Innovation im Trading.
Mehr erfahren Warum TMGM wählen
Warum die Erholung des kanadischen Dollars nicht nur auf Zinserhöhungsspekulationen beruht
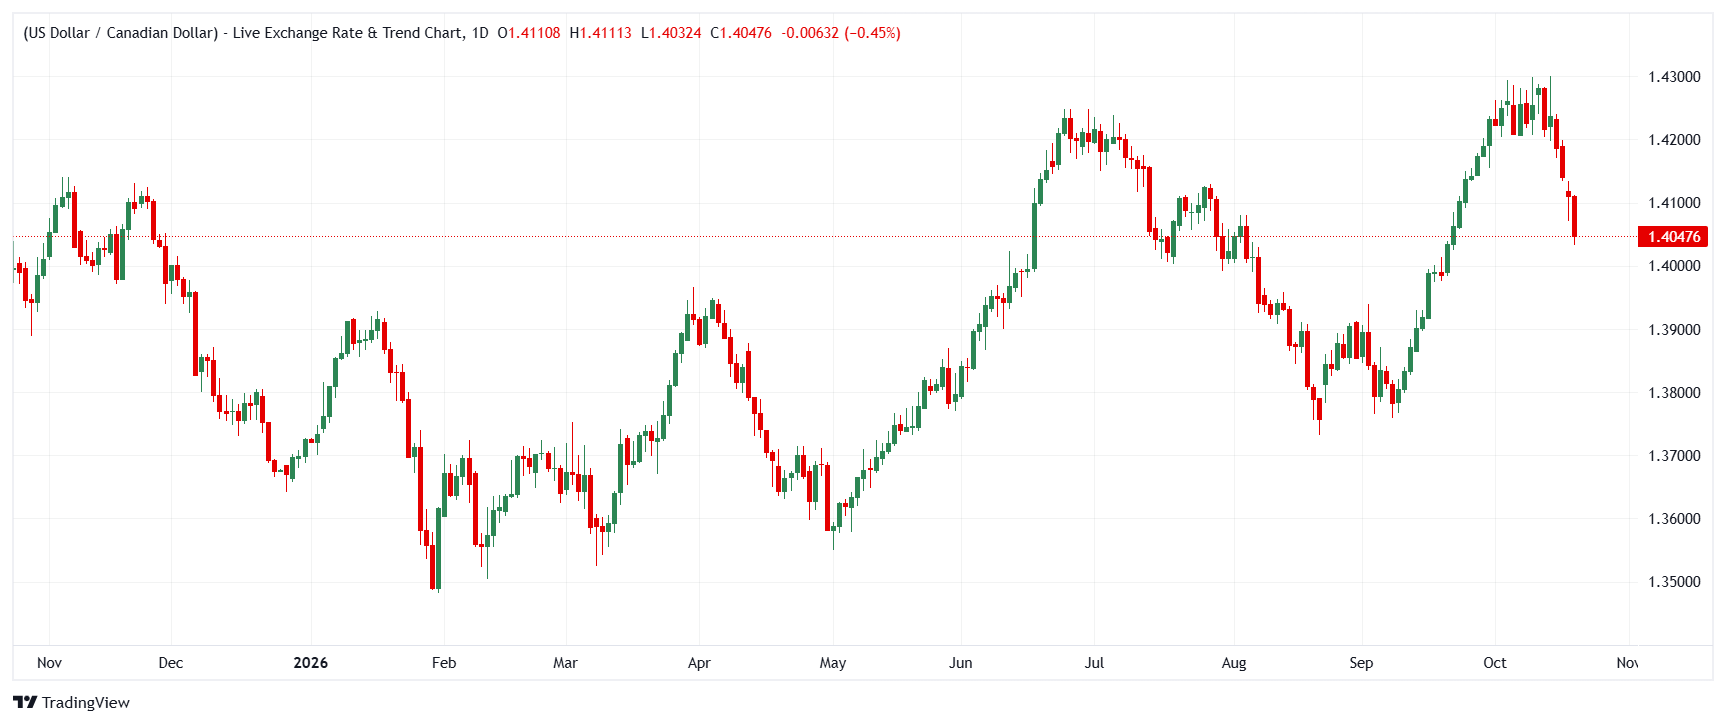
Der kanadische Dollar (CAD) steht im Mittelpunkt der Debatte über den nächsten geldpolitischen Schritt der Bank of Canada (BoC). Die Märkte haben in kurzer Zeit eine Zinserhöhung bei der bevorstehenden Sitzung eingepreist und USD/CAD damit auf 1,4071 gedrückt, deutlich unter das Hoch vom 14. Oktober bei 1,4300. MUFG hält eine Zinserhöhung durch die BoC für wahrscheinlich, möglicherweise gefolgt von einer zweiten im Dezember. Standard Chartered vertritt die gegenteilige Position: Die Bank hält die Straffungserwartungen am Markt für überzogen und rechnet damit, dass die BoC ihren Leitzins bis Ende 2026 unverändert bei 2,25 % belässt. Die Umfrageergebnisse von RBC erklären unterdessen, warum die Märkte überhaupt auf einen restriktiveren geldpolitischen Kurs setzen: Die Inflationserwartungen in Kanada steigen deutlich, während die Handelsgespräche mit den USA scheitern. Die nächste Bewegung des CAD hängt davon ab, ob die BoC diese Zinserhöhungserwartungen bestätigt.
Standard Chartered: Die BoC benötigt die vom Markt eingepreisten Zinserhöhungen nicht
Standard Chartered-Ökonom Dan Pan erwartet, dass die BoC ihren Leitzins bis Ende 2026 und auch 2027 bei 2,25 % belässt, obwohl der Markt auf Zinserhöhungen bereits in diesem Monat drängt. Aus seiner Sicht bergen die schwache Binnennachfrage, die verhaltene Kerninflation und der schwache Arbeitsmarkt nur ein geringes Risiko, dass sich der Inflationsdruck ausweitet. Ein Zinsschritt im Oktober wäre durch „Vorsicht, nicht durch Notwendigkeit“ gerechtfertigt. Zudem fehle hinter der vom Markt eingepreisten Straffung um rund 100 Basispunkte ein starker Wachstumsimpuls — eine Einpreisung, die er schlicht als „überzogen“ bezeichnet.
„Wir erwarten nun, dass die Bank of Canada (BoC) ihren Leitzins bis Ende 2026 und auch 2027 unverändert bei 2,25 % belässt. Zuvor hatten wir mit einer Senkung 2026 und einer Erhöhung 2027 gerechnet. Die hohen Ölpreise haben die Wahrscheinlichkeit einer kurzfristigen Zinssenkung verringert. Anhaltend unausgelastete Kapazitäten in der Wirtschaft und eine verhaltene zugrunde liegende Inflation sprechen jedoch weiterhin dafür, dass die BoC über kurzfristige Energiepreisschocks hinwegsieht.“
MUFG: Erwartungen eines restriktiveren Kurses haben die Erholung des kanadischen Dollars bereits vorangetrieben
Lee Hardman von MUFG stellt fest, dass sich der kanadische Dollar gegenüber dem US-Dollar weiter erholt hat. USD/CAD fiel auf ein Tief von 1,4071 und entfernte sich damit weiter vom Hoch des 14. Oktober bei 1,4300. Treiber ist eine Neubewertung der BoC-Erwartungen hin zu einem restriktiveren Kurs: Am Zinsmarkt sind inzwischen Zinserhöhungen um rund 21 Basispunkte eingepreist, gegenüber lediglich 9 Basispunkten Ende vergangener Woche. Dazu trug bei, dass drei große kanadische Banken ihre Prognosen allesamt auf eine Zinserhöhung bei der Sitzung in der kommenden Woche umgestellt haben. Die eigenen Unternehmens- und Verbraucherumfragen der BoC, die steigende längerfristige Inflationserwartungen der privaten Haushalte zeigten, untermauern diese Einschätzung. Hardman räumt jedoch ein, dass eine Zinserhöhung angesichts des zweiten Monats in Folge mit erheblichen Arbeitsplatzverlusten im September „noch nicht ausgemacht“ sei.
„Die BoC hat zuletzt signalisiert, dass sie einer Zinserhöhung näherkommt. Wenn sie vorausschauenden Indikatoren für Inflationsrisiken mehr Gewicht beimisst und der kanadische Zinsmarkt im Vorfeld der Sitzung in der kommenden Woche weiterhin eine hohe Wahrscheinlichkeit einer Zinserhöhung einpreist, erwarten wir, dass die BoC diesen Schritt vollzieht und die Geldpolitik strafft.“
RBC: Stockende Handelsgespräche treiben die Inflationserwartungen in Kanada nach oben
Claire Fan von der Royal Bank of Canada (RBC) berichtet, dass sich die Stimmung der kanadischen Unternehmen bis Anfang August verbessert habe, nach dem Scheitern der Handelsgespräche zwischen Kanada und den USA am 21. August jedoch deutlich eingetrübt habe. Die Verschlechterung bei Stimmung, Exporten und Investitionen ging mit einer Wende bei den Inflationserwartungen einher: Die Erwartungen der Unternehmen auf Sicht von einem beziehungsweise zwei Jahren stiegen im September erneut auf 3,7 % beziehungsweise 3,1 % und näherten sich damit den Höchstständen vom Frühjahr. Die Hälfte der befragten Unternehmen — mehr als im Vorquartal — plant, Kostensteigerungen an die Kunden weiterzugeben. Bei den Verbrauchern stiegen die längerfristigen Inflationserwartungen auf Sicht von fünf Jahren deutlich und erreichten das Niveau der kurzfristigeren Erwartungen. Haupttreiber war der anhaltende Konflikt im Nahen Osten.
„Die Lage der Unternehmen verbesserte sich im Allgemeinen bis Anfang August. Die nach dem Scheitern der Handelsgespräche zwischen Kanada und den USA am 21. August erhobenen Daten deuteten jedoch auf eine erneute Verschlechterung der Stimmung, der Exporte und der Investitionen bei gleichzeitig steigenden Inflationserwartungen hin.“
Wie die Banken die nächste Bewegung des kanadischen Dollars einschätzen
Die drei Banken gehen von demselben makroökonomischen Umfeld aus — steigenden Inflationserwartungen, Unsicherheit im Handel und einem fragilen Arbeitsmarkt. Ihre Einschätzungen zur Reaktion der BoC und den Folgen für den CAD unterscheiden sich jedoch deutlich. MUFG erwartet, dass die BoC in der kommenden Woche die Zinsen anhebt. Eine zweite Erhöhung noch vor Dezember sei möglich, was den kanadischen Dollar zusätzlich stützen würde. Standard Chartered rechnet dagegen damit, dass die BoC ihren Leitzins bis Ende 2026 und auch 2027 bei 2,25 % belässt, und hält die vom Markt eingepreiste Straffung für überzogen — eine Einschätzung, der zufolge der CAD unter Druck geraten könnte, wenn diese Zinserhöhungserwartungen zurückgenommen werden. RBC nimmt eine Position dazwischen ein: Die Daten zeigen genau jenen Druck durch steigende Inflationserwartungen, der die Nachfrage nach dem CAD aufgrund restriktiverer Zinserwartungen rechtfertigt. Zugleich weisen sie aber auch auf eine erneute Schwäche der Realwirtschaft hin, die die Entscheidung der BoC erschwert.
Fazit
Die kurzfristige Richtung des kanadischen Dollars wird sich bei der bevorstehenden Sitzung der BoC entscheiden. Eine Zinserhöhung — wie von MUFG erwartet — dürfte die Neubewertung am Markt bestätigen, den Rückgang von USD/CAD fortsetzen und Spekulationen über einen weiteren Zinsschritt im Dezember den Weg ebnen. Sollte die BoC hingegen, wie von Standard Chartered erwartet, über den Energiepreisschock hinwegsehen und den Leitzins bei 2,25 % belassen, könnten Positionen, die auf einen restriktiveren Kurs setzen, aufgelöst werden und den CAD zurückwerfen. In jedem Fall deuten die RBC-Ergebnisse darauf hin, dass das Thema Inflationsrisiken nicht rasch an Bedeutung verlieren wird: Unternehmen und Verbraucher erhöhen gleichermaßen ihre Inflationserwartungen, und die Hälfte der Unternehmen plant, Kostensteigerungen weiterzugeben. Damit bleibt die BoC unter Druck, während der CAD empfindlich auf jeden Hinweis zu ihrem nächsten Schritt reagieren dürfte.
(Dieser Artikel wurde mithilfe eines KI-Tools erstellt und von einem Redakteur geprüft. Mehr erfahren.)
BELIEBTE ARTIKEL
1Renditen von US-Staatsanleihen geben nach, da Hoffnungen auf ein Abkommen mit dem Iran den WTI-Preis drücken2Kanadischer Dollar: Wahrscheinlichkeit einer Zinserhöhung steigt, da der Energiesektor die Wirtschaft stützt – Commerzbank3Dogecoin-Kursprognose: DOGE kämpft unterhalb eines wichtigen gleitenden Durchschnitts als Widerstand4Silber erholt sich dank schwächerem US-Dollar, doch Aussicht auf Fed-Zinserhöhungen begrenzt Kursgewinne5Warum die Erholung des kanadischen Dollars nicht nur auf Zinserhöhungsspekulationen beruht6Dollar-Index fällt nach Bericht über Iran-Abkommen und stabilisiert sich nach Dementi7Britisches Pfund steigt auf 1,3400: Britische Arbeitsmarktdaten übertreffen Erwartungen, Hoffnung auf Einigung mit Iran wächst8Britisches Pfund: Leichte Gewinne gegenüber dem US-Dollar – Societe Generale9WTI-Ölpreis bricht ein: Kompromissvorschlag zwischen den USA und dem Iran nährt Hoffnung auf Deeskalation
LIVE-KURSE

ALLES ÜBER FOREX
Bedeutung eines Margin Calls: Was er ist, was ihn auslöst und wie man ihn vermeidet
Die stärkste Währung der Welt
Ist Forex-Trading halal?
Beste Zeit für den Forex-Handel
Devisenhandel vs. Futures-Handel
Forex-Handel vs. Aktienhandel
Forex-Handel vs. Krypto-Handel
Ist der Forex-Handel im Jahr 2026 profitabel?
10 Risiken des Devisenhandels
Jetzt loslegen!
Registrieren Sie sich und erhalten Sie in weniger als 3 Minuten Zugang zu den globalen Märkten

Verbinden Sie sich mit uns









Kontakte
Telefon: +61 2 8036 8388
Fax: +61 2 8036 8388
E-Mail: support@tmgm.com



Die auf dieser Website bereitgestellten Informationen sind ausschließlich allgemeiner Natur und stellen keine persönliche Finanzberatung dar. Bevor Sie auf Grundlage von Informationen auf dieser Website handeln, sollten Sie die Eignung dieser Informationen im Hinblick auf Ihre Ziele, Ihre finanzielle Situation und Ihre Bedürfnisse prüfen. Investitionen in CFDs und FX-Margin-Kontrakte sind mit erheblichen Risiken verbunden und nicht für alle Anleger geeignet. Sie können mehr als Ihre ursprüngliche Einzahlung verlieren. Sie besitzen weder das zugrunde liegende Vermögenswert noch haben Sie ein Interesse daran. Wir empfehlen Ihnen, unabhängigen Rat einzuholen und sicherzustellen, dass Sie die damit verbundenen Risiken vor dem Handel vollständig verstehen. Es ist wichtig, dass Sie das Offenlegungsdokument lesen und berücksichtigen, bevor Sie ein auf der Website aufgeführtes Produkt erwerben. Die auf dieser Website angebotenen Informationen und Werbeanzeigen sind nicht für die Nutzung durch Personen in Ländern oder Rechtsordnungen bestimmt, in denen eine solche Nutzung gegen lokale Gesetze und Vorschriften verstoßen würde. Die auf dieser Website angebotenen Produkte und Dienstleistungen sind nicht für Einwohner der Vereinigten Staaten, Malaysias und Thailands bestimmt.
TMGM ist in verschiedenen Gerichtsbarkeiten autorisiert und reguliert.
Trademax Australia Limited, handelnd als TMGM, wird von der Australian Securities and Investments Commission (ASIC) reguliert, AFSL Nr. 436416 und befindet sich in Level 28, One International Tower, 100 Barangaroo Avenue, 2000 Sydney, NSW Australien.
E-Mail: support@tmgm.com.au
Trademax Global Limited, handelnd als TMGM, ist von der Vanuatu Financial Services Commission (VFSC) autorisiert und reguliert, Registrierungsnummer 40356 und registriert unter 1276, Kumul Highway, Port Vila, Vanuatu, Republik Vanuatu.
E-Mail: support@tmgm.com
Die Trademax Global Markets (SE) Limited, tätig unter dem Namen TMGM, ist durch die Financial Services Authority (FSA) der Seychellen autorisiert und reguliert, Lizenznummer SD224. Das Unternehmen ist registriert im Büro Nr. 13, Providence Estate ABIS Centre, Mahé, Seychellen.
E-Mail: support@tmgm.com
Trademax Global Markets (International) Pty Ltd, handelnd als TMGM, ist von der Financial Services Commission, Mauritius (FSC) autorisiert und reguliert mit der Lizenznummer GB22201012 und registriert unter 33, Edith Cavell Street C/o IQ EQ Fund Services (Mauritius) Ltd Port Louis, 11324 Mauritius.
E-Mail: support@tmgm.com
Copyright © TMGM. Alle Rechte vorbehalten