

Trading
Explora una amplia gama de mercados con precios competitivos, liquidez profunda y herramientas de trading avanzadas.
Más información 
Plataforma
Opera sin interrupciones con la potente plataforma de TMGM, diseñada para ofrecer velocidad, precisión y una experiencia de trading superior.
Más información Plataforma de trading
Herramientas de trading
Academia
Aprende los fundamentos del trading con recursos ideales para principiantes, incluidas guías, seminarios web y análisis del mercado.
Más información Academia TMGM
Noticias y análisis
Obtén actualizaciones del mercado en tiempo real y análisis de expertos para adelantarte a las oportunidades de trading
Más información Noticias y análisis
Acerca de
Descubre qué distingue a TMGM: nuestra presencia global, solidez regulatoria y compromiso con la innovación en el trading.
Más información Por qué elegir TMGM
El euro encara una semana dominada por la inflación estadounidense con una subida de tipos ya descontada
- El EUR/USD se estanca por debajo de 1.1000, en mínimos de 19 meses, tras cinco sesiones de caídas desde 1.1250.
- La inflación subyacente de la eurozona se revisó al alza hasta el 2,6 % y, aun así, el euro cayó.
- PMI de la eurozona el lunes, PCE subyacente de EE. UU. el miércoles y actas del BCE el jueves.
El nivel de 1.1000 ha frenado al EUR/USD en cada una de las tres últimas sesiones, en una semana en la que la mayoría de las noticias favorecía al euro. La inflación subyacente de la eurozona se revisó al alza, la encuesta de confianza ZEW superó las previsiones y los datos manufactureros de EE. UU. quedaron por debajo de lo esperado. Pese a ello, el par cotiza apenas por encima de 1.0950, su nivel más bajo en 19 meses, y no ha avanzado desde que el lunes perdió esa cota psicológica.
Las buenas noticias para el euro no bastaron para superar 1.1000
Los datos definitivos de octubre publicados por Eurostat el miércoles situaron la inflación subyacente en el 2,6 % interanual, frente al 2,5 % de la estimación inicial, y confirmaron la tasa general en el 4,0 %. La encuesta ZEW de confianza económica publicada el martes se situó en 26,5, frente a una previsión de 19,1. Los operadores asignan una probabilidad superior al 90 % a una subida de tipos del Banco Central Europeo (BCE) el 17 de diciembre, que elevaría el tipo de la facilidad de depósito del 2,50 % al 2,75 %.
El par marcó su mínimo anual el día de la revisión de la inflación. Una subida de tipos que ya está descontada en más de un 90 % deja menos de un 10 % de margen para impulsar una divisa, por lo que los datos de inflación más elevados ahora confirman una decisión que el mercado ya ha incorporado a los precios.
La Fed votó a favor de mantener los tipos y desde entonces debate sobre subirlos
El calendario económico estadounidense también favoreció al euro. Las encuestas manufactureras Empire State y de la Fed de Filadelfia se situaron ambas por debajo de la mitad de lo previsto, la producción industrial cayó un 0,4 % en octubre y las solicitudes semanales de prestaciones por desempleo aumentaron hasta 203.000.
El dólar no necesitó el respaldo de los datos. Las actas de la reunión de octubre de la Fed, publicadas el miércoles, mostraron que casi todos sus responsables prevén nuevas subidas y que un par de ellos estarían dispuestos a un incremento superior a un cuarto de punto en diciembre. Ese mismo día, Waller, miembro de la Junta de Gobernadores de la Fed, pidió una subida de medio punto. El tipo de interés de la Fed se sitúa en el 3,75 %-4,00 %, frente al 2,50 % del BCE, una diferencia de al menos 1,25 puntos porcentuales antes de que cualquiera de los dos bancos actúe. La votación de octubre se saldó con 10 votos a favor de mantener los tipos y 2 en contra; los dos disidentes querían una subida, y el comité ha pasado noviembre debatiendo con qué rapidez hacer lo que votó no hacer.
Una subida en diciembre también encarece la factura de Francia
Una subida de tipos del BCE no afecta por igual a todos los países del bloque. El rendimiento adicional que los inversores exigen por mantener deuda francesa a 10 años frente a la alemana alcanzó unos 1,6 puntos porcentuales a principios de noviembre, la mayor diferencia desde la crisis de deuda de la eurozona, y el presupuesto francés de 2027 sigue siendo objeto de disputa en el Parlamento. El gobernador del Banco de Francia, Moulin, afirmó el viernes que Francia afronta una crisis presupuestaria y se encuentra en una situación muy distinta a la de Grecia. Es la segunda vez desde principios de octubre que plantea esa comparación para descartarla.
Para el EUR/USD, unos tipos más altos del BCE elevan al mismo tiempo la rentabilidad de mantener euros y el coste de refinanciar la deuda francesa, lo que podría explicar por qué una subida ampliamente anticipada no ha logrado poner suelo al par. Los líderes de la Unión Europea (UE) se reúnen los días 26 y 27 de noviembre con esa disputa presupuestaria aún sin resolver.
Primero los PMI, después el PCE y, por último, las actas de una reunión ya descontada
Las encuestas del índice de gestores de compras (PMI) de Hamburg Commercial Bank (HCOB) correspondientes a noviembre se publicarán el lunes a las 09:00 GMT, tras una lectura del índice compuesto de 51,7 en octubre. Las de Estados Unidos se conocerán a las 14:45 GMT. El economista jefe del BCE, Lane, intervendrá ese mismo día a las 14:30 GMT.
El miércoles a las 13:30 GMT se publicará el dato más relevante para el par: la inflación subyacente de octubre medida por el índice de precios del gasto en consumo personal (PCE), que se prevé en el 3,2 % interanual, frente al 3,1 % anterior. Se publicará junto con la primera estimación del producto interior bruto (PIB) del tercer trimestre, para el que se espera un crecimiento anualizado del 3,5 %. Los operadores redujeron el viernes sus apuestas por una subida de la Fed en diciembre en medio de las ventas en la bolsa estadounidense, por lo que una lectura subyacente igual o superior a lo previsto podría reavivar esas apuestas y llevar al par por debajo de 1.0950. Un dato inferior a lo esperado daría al euro otra oportunidad de poner a prueba 1.1000, con el indicador preferido de la Fed a su favor.
Los mercados estadounidenses permanecerán cerrados el jueves por Acción de Gracias, de modo que las actas de la reunión del BCE del 29 de octubre, cuya publicación está prevista para las 12:30 GMT, llegarán a un mercado con poca liquidez. Las actas mostrarán lo cerca que estuvo el Consejo de Gobierno de subir los tipos en octubre, un detalle sobre una decisión que los operadores ya han tomado por él.
Niveles técnicos
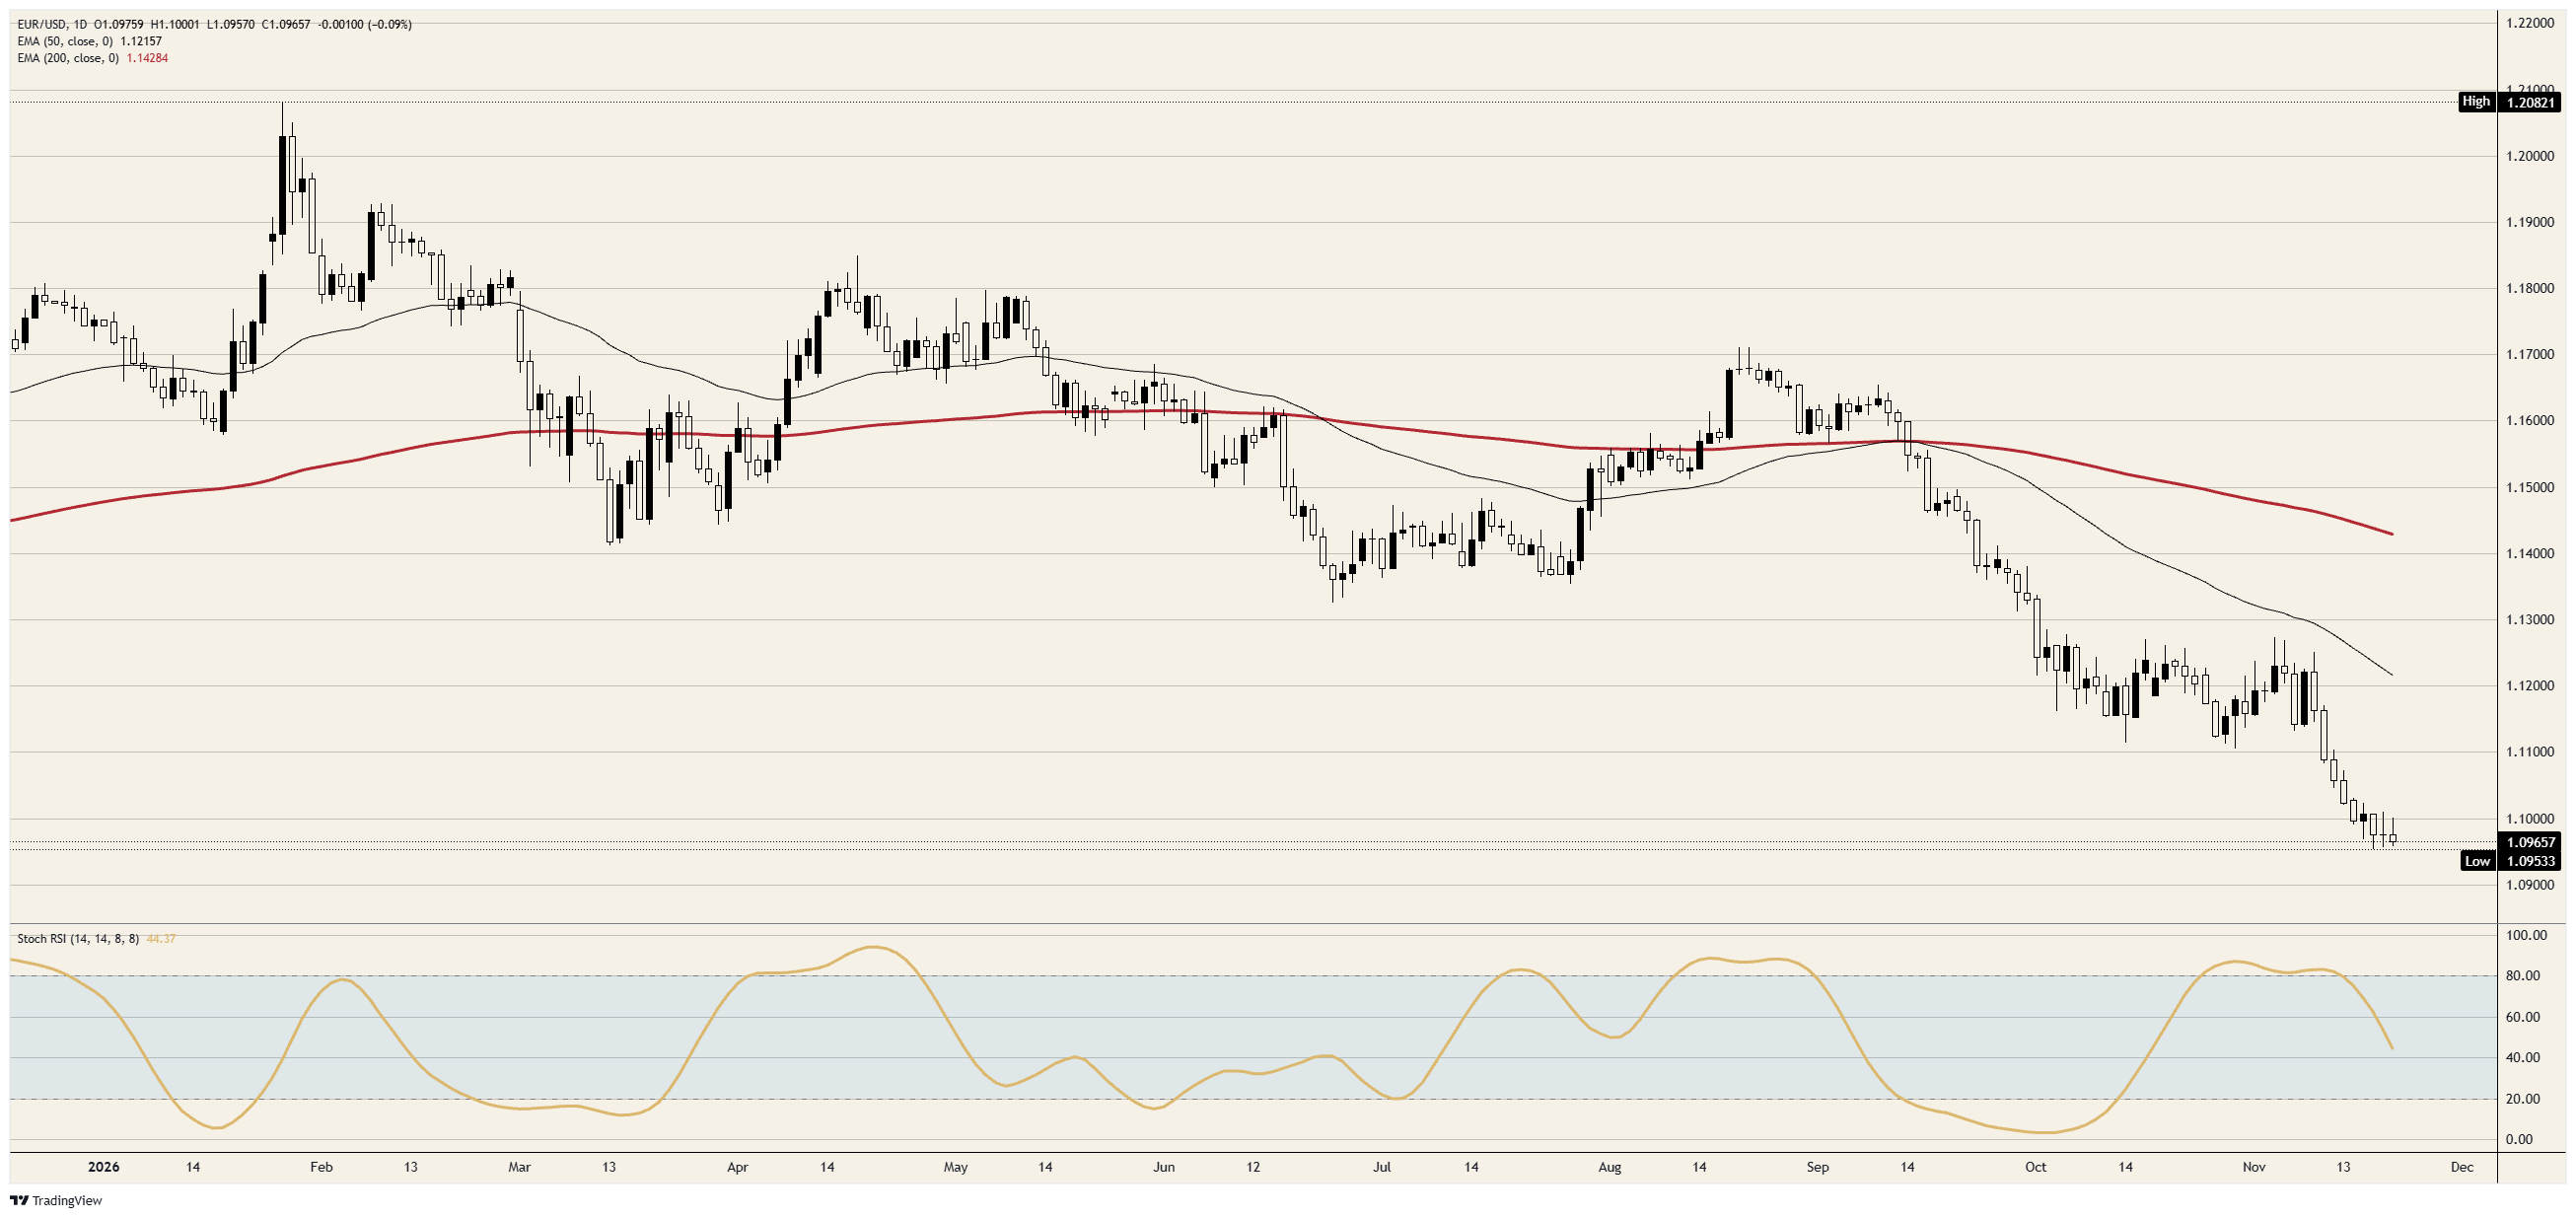
Resistencia: 1.1000 ha limitado los avances durante tres sesiones consecutivas, con los máximos de cada una a unos 10 pips de ese nivel. Por encima, 1.1050 es la zona en la que el par se detuvo los días 12 y 13 de noviembre antes de romper a la baja, mientras que 1.1100 es el suelo de octubre que perdió el 11 de noviembre.
Soporte: El mínimo del miércoles, apenas por encima de 1.0950, es el más bajo de los últimos 19 meses y se ha mantenido durante las dos sesiones posteriores. No hay ningún nivel de 2026 por debajo de él en el gráfico diario, lo que deja 1.0900 como la siguiente cota psicológica.
Sesgo: El sesgo es bajista mientras el par se mantenga por debajo de 1.1000. Un cierre diario por debajo de 1.0950 situaría el primer objetivo en 1.0900 y el siguiente en 1.0850. El índice de fuerza relativa estocástico (Stoch RSI) diario ronda los 45 y está descendiendo, por lo que el impulso no muestra una condición lo suficientemente extrema como para justificar por sí solo un rebote. Un cierre diario por encima de 1.1050 devolvería al par al rango que perdió e invalidaría el escenario bajista.
Gráfico diario del EUR/USD
Preguntas frecuentes sobre el euro
El euro es la moneda de los 20 países de la Unión Europea que pertenecen a la eurozona. Es la segunda divisa más negociada del mundo, por detrás del dólar estadounidense. En 2022, representó el 31 % de todas las operaciones del mercado de divisas, con un volumen medio diario superior a 2,2 billones de dólares. El EUR/USD es el par de divisas más negociado del mundo y representa aproximadamente el 30 % de todas las operaciones, seguido del EUR/JPY (4 %), el EUR/GBP (3 %) y el EUR/AUD (2 %).
El Banco Central Europeo (BCE), con sede en Fráncfort, Alemania, es el banco central de la eurozona. El BCE fija los tipos de interés y gestiona la política monetaria. El mandato principal del BCE es mantener la estabilidad de precios, lo que implica controlar la inflación o estimular el crecimiento. Su principal herramienta es la subida o bajada de los tipos de interés. Unos tipos de interés relativamente altos, o la expectativa de que aumenten, suelen beneficiar al euro, y viceversa. El Consejo de Gobierno del BCE toma las decisiones de política monetaria en reuniones que se celebran ocho veces al año. En ellas deciden los gobernadores de los bancos centrales nacionales de la eurozona y seis miembros permanentes, entre ellos la presidenta del BCE, Christine Lagarde.
Los datos de inflación de la eurozona, medida por el índice de precios de consumo armonizado (IPCA), constituyen un indicador económico importante para el euro. Si la inflación aumenta más de lo previsto, especialmente si supera el objetivo del 2 % del BCE, obliga a la institución a subir los tipos de interés para volver a controlarla. Unos tipos de interés relativamente altos en comparación con los de otras economías suelen beneficiar al euro, ya que hacen que la región resulte más atractiva para los inversores internacionales que buscan dónde colocar su dinero.
La publicación de datos permite evaluar la salud de la economía y puede repercutir en el euro. Indicadores como el PIB, los PMI manufactureros y de servicios, el empleo y las encuestas de confianza de los consumidores pueden influir en la evolución de la moneda única. Una economía sólida es favorable para el euro. No solo atrae más inversión extranjera, sino que también puede animar al BCE a subir los tipos de interés, lo que fortalecería directamente al euro. Por el contrario, si los datos económicos son débiles, es probable que el euro caiga. Los datos económicos de las cuatro mayores economías de la zona del euro (Alemania, Francia, Italia y España) son especialmente relevantes, ya que representan el 75 % de la economía de la eurozona.
Otro dato importante para el euro es la balanza comercial. Este indicador mide la diferencia entre los ingresos que obtiene un país por sus exportaciones y lo que gasta en importaciones durante un periodo determinado. Si un país produce bienes de exportación muy demandados, su moneda se revalorizará por la demanda adicional de los compradores extranjeros que desean adquirir esos productos. Por tanto, un saldo comercial positivo fortalece la moneda, mientras que un saldo negativo tiene el efecto contrario.
Artículos destacados
1El euro encara una semana dominada por la inflación estadounidense con una subida de tipos ya descontada2La libra esterlina encara la semana de los PMI lastrada por una inflación más moderada y un menor crecimiento salarial3El Dow Jones Industrial Average cae por quinto día consecutivo al extenderse el desplome de los valores vinculados a la IA4Yuan chino: una breve caída frente al dólar estadounidense provoca la adopción de controles - Commerzbank5Ringgit malasio: las restricciones a la exportación de chips y los rendimientos presionan al MYR frente al dólar estadounidense – OCBC6Yuan chino: apreciación gradual bajo un estricto control – BNY7El dólar australiano sigue bajo presión ante la divergencia entre las perspectivas de la Fed y el RBA8Ringgit malasio: se mantiene en un rango estable mientras el crecimiento supera el avance de la divisa – Commerzbank9Rupia indonesia: las medidas del Banco de Indonesia amortiguan las pérdidas frente al dólar estadounidense - OCBC

¡Comience ahora!
Regístrese y acceda a los mercados globales en menos de 3 minutos

Conéctese con nosotros









Contactos
Teléfono: +61 2 8036 8388
Fax: +61 2 8036 8388
Correo electrónico: support@tmgm.com



La información proporcionada en este sitio web es únicamente de carácter general y no constituye asesoramiento financiero personal. Antes de actuar sobre cualquier información de este sitio web, debe considerar la idoneidad de la información en relación con sus objetivos, situación financiera y necesidades. Invertir en CFD y contratos de margen de FX conlleva riesgos significativos y no es adecuado para todos los inversores. Puede perder más que su depósito inicial. Usted no posee ni tiene ningún interés en el activo subyacente. Le recomendamos que busque asesoramiento independiente y se asegure de comprender plenamente los riesgos involucrados antes de operar. Es importante que lea y considere el documento de divulgación antes de adquirir cualquier producto listado en el sitio web. La información y los anuncios ofrecidos en este sitio web no están destinados al uso por parte de ninguna persona en ningún país o jurisdicción donde dicho uso sea contrario a las leyes y regulaciones locales. Los productos y servicios ofrecidos en este sitio web no están destinados a residentes de Estados Unidos, Malasia y Tailandia.
TMGM está autorizado y regulado en varias jurisdicciones.
Trademax Australia Limited, que opera como TMGM, está regulada por la Comisión Australiana de Valores e Inversiones (ASIC), AFSL n.º 436416, y está ubicada en Level 28, One International Tower, 100 Barangaroo Avenue, 2000 Sydney, NSW Australia.
Correo electrónico: support@tmgm.com.au
Trademax Global Limited, que opera como TMGM, está autorizada y regulada por la Comisión de Servicios Financieros de Vanuatu (VFSC), número de registro 40356, y está registrada en 1276, Kumul Highway, Port Vila, Vanuatu, República de Vanuatu.
Correo electrónico: support@tmgm.com
Trademax Global Markets (SE) Limited, que opera como TMGM, está autorizada y regulada por la Autoridad de Servicios Financieros (FSA) de Seychelles, con número de licencia SD224. La empresa está registrada en Office No 13, Providence Estate ABIS Centre, Mahe, Seychelles.
Correo electrónico: support@tmgm.com
Trademax Global Markets (International) Pty Ltd, que opera como TMGM, está autorizada y regulada por la Comisión de Servicios Financieros de Mauricio (FSC) con licencia n.º GB22201012, y está registrada en 33, Edith Cavell Street C/o IQ EQ Fund Services (Mauritius) Ltd Port Louis, 11324 Mauricio.
Correo electrónico: support@tmgm.com
Copyright © TMGM. Todos los derechos reservados