

Trading
Explorez une large gamme de marchés avec des prix compétitifs, une liquidité profonde et des outils de trading avancés.
En savoir plus 
Plateforme
Tradez en toute fluidité avec la plateforme puissante de TMGM, conçue pour la vitesse, la précision et une expérience de trading supérieure.
En savoir plus Plateforme de trading
Outils de trading
Académie
Apprenez les fondamentaux du trading avec des ressources adaptées aux débutants, incluant des guides, des webinaires et des analyses de marché.
En savoir plus Actualités et analyses
Obtenez des mises à jour de marché en temps réel et des analyses d'experts pour anticiper les opportunités de trading
En savoir plus Actualités et analyses
À propos
Découvrez ce qui distingue TMGM — notre présence mondiale, notre solidité réglementaire et notre engagement envers l'innovation dans le trading.
En savoir plus Pourquoi choisir TMGM
Prévisions EUR/USD : les craintes d’un resserrement monétaire agressif de la Fed soutiennent le dollar américain
- L’EUR/USD efface ses gains initiaux et passe en léger repli avant la publication de l’IPC américain.
- Le dollar américain se redresse nettement alors que Waller, de la Fed, prévient d’un resserrement énergique si l’IPC sous-jacent accélère en octobre.
- Lane, de la BCE, plaide pour une hausse des taux d’intérêt en décembre, invoquant des risques haussiers pour l’inflation.
L’euro (EUR) efface ses gains initiaux et cède légèrement du terrain face au dollar américain (USD), autour de 1,1220, durant la séance européenne de mardi. La paire majeure inverse sa trajectoire, le dollar américain étant soutenu par un avertissement selon lequel la Réserve fédérale (Fed) pourrait adopter un resserrement monétaire énergique si les pressions inflationnistes continuaient de s’intensifier aux États-Unis.
Durant la séance européenne, l’indice du dollar américain (DXY), qui mesure la valeur du billet vert face à six grandes devises, a effacé ses pertes initiales et est repassé en légère hausse, au-dessus de 101,70.
« Une hausse des taux de la Fed d’un demi-point pourrait être nécessaire en décembre si l’inflation sous-jacente mesurée par l’IPC atteint environ 0,3 % ou plus en octobre », a déclaré Christopher Waller, gouverneur de la Fed, lors d’un discours prononcé durant la séance européenne.
Waller évoque le risque d’une hausse d’un demi-point en décembre alors que les inquiétudes inflationnistes s’accentuent
Waller, de la Fed, a adopté un ton nettement plus restrictif, avec un score FXS Speechtracker de 9/10, contre une moyenne historique de 7,3/10, soulignant une nette inflexion vers un resserrement plus marqué par rapport à son positionnement habituel. Son soutien explicite, sous condition, à une hausse des taux de la Fed d’un demi-point en décembre si l’IPC sous-jacent d’octobre affiche environ 0,3 % ou plus, ainsi qu’à une hausse d’au moins un quart de point même en cas de meilleures données, témoigne d’une faible tolérance à tout nouvel écart par rapport à l’objectif d’inflation. L’accent mis sur la généralisation des hausses de prix, les anticipations de nouvelles pressions sur les prix à la production et l’idée selon laquelle la politique monétaire n’a pas été aussi restrictive qu’on le pensait renforcent tous le même message : de nouvelles hausses de taux sont probables et les taux réels doivent augmenter pour reprendre le contrôle de l’inflation. Ce contexte est généralement favorable au dollar et défavorable aux actifs sensibles à l’appétit pour le risque.
L’indice FXS Fed Sentiment a progressé de 3,17 points pour atteindre 145,50, confirmant un ancrage plus profond en territoire restrictif, nettement au-dessus du seuil neutre de 100, en cohérence avec le score élevé du FXS Speechtracker. Cette combinaison laisse entrevoir un scénario de marché marqué par une détermination renouvelée à resserrer la politique monétaire. Les opérateurs devraient ainsi intégrer une probabilité accrue d’un taux terminal plus élevé et d’un raffermissement du dollar si les prochaines données d’inflation ne montrent pas de progrès convaincants vers l’objectif de la Fed.
Dans l’intervalle, les investisseurs attendent les données de l’indice des prix à la consommation (IPC) américain d’octobre, qui seront publiées à 13 h 30 GMT.
L’inflation américaine devrait ralentir avant une réunion clé de la Fed
Les économistes de Deutsche Bank soulignent que, contrairement aux chiffres élevés de septembre, ils anticipent désormais une nette modération des pressions sur les prix. Ils précisent que « cette fois, nos économistes spécialistes des États-Unis s’attendent à un ralentissement de l’inflation par rapport au rythme de septembre, avec une hausse mensuelle de 0,20 % tant pour l’indice global que pour l’indice sous-jacent », soulignant les attentes d’un IPC d’octobre plus modéré à l’approche de la prochaine réunion de la Fed.
Du côté de l’euro, les responsables de la Banque centrale européenne (BCE) ont également défendu la nécessité de durcir davantage les conditions monétaires.
Lane penche pour une politique restrictive, les risques inflationnistes maintenant les haussiers sur l’euro en alerte
Le FXS Speechtracker fait ressortir un impact plus important que d’habitude pour ce discours, avec un score atteignant 7,6, contre une moyenne historique de 6,3, ce qui souligne une orientation clairement restrictive. L’accent mis sur la résilience « rassurante » de l’Europe et sur la nécessité de régler à Paris les problèmes budgétaires français témoigne d’une faible tolérance aux dérapages budgétaires et soutient un biais plus favorable à l’euro.
Les indications selon lesquelles l’inflation sous-jacente et l’inflation alimentaire devraient accélérer, avec une inflation probablement « un peu » supérieure à 4 % en fin d’année et un pic d’inflation qui « n’a pas encore été atteint », renforcent les risques haussiers sur les prix. La remarque selon laquelle il serait prudent de relever les taux en décembre si les données n’évoluent pas ancre les anticipations d’un nouveau resserrement. Elle soutient le potentiel de hausse de l’euro par le biais des différentiels de taux, tout en maintenant les actifs sensibles aux taux d’intérêt sous pression.
Analyse technique de l’EUR/USD
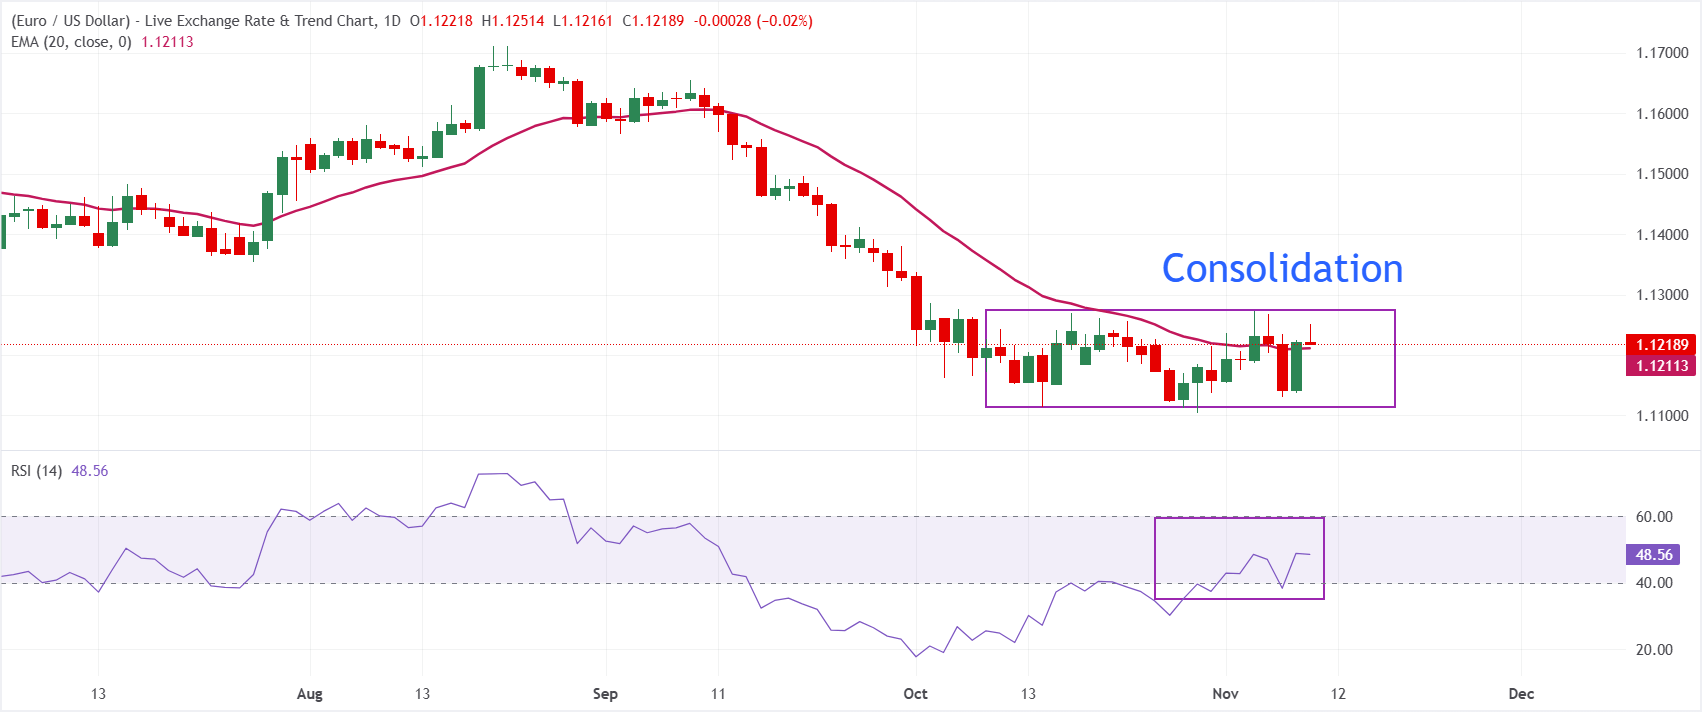
Sur le graphique journalier, l’EUR/USD s’échange à 1,1219. La paire conserve un biais légèrement favorable à court terme, évoluant juste au-dessus de sa moyenne mobile exponentielle (EMA) à 20 jours, située à 1,1211, ce qui suggère la formation d’un support autour de la zone récemment franchie à la hausse. L’indice de force relative (RSI), à 48,6, se situe près de la zone neutre, laissant entendre que la dynamique baissière s’est atténuée, sans pour autant signaler un marché en surachat ou engagé dans une tendance marquée.
À la baisse, un premier support se situe au niveau de l’EMA à 20 jours, autour de 1,1211. Une clôture journalière sous ce seuil ouvrirait la voie à un repli plus prononcé et fragiliserait la stabilisation actuelle. Une défense durable de cette moyenne mobile préserverait la structure de court terme, permettant aux acheteurs de garder la main pendant la phase de consolidation de la dynamique.
(L’analyse technique de cet article a été rédigée avec l’aide d’un outil d’IA. En savoir plus.)
Indicateur économique
Indice des prix à la consommation hors alimentation & énergie (variation mensuelle)
Les tendances inflationnistes ou déflationnistes sont mesurées en additionnant périodiquement les prix d’un panier représentatif de biens et de services, puis en présentant ces données sous la forme de l’indice des prix à la consommation (IPC). Les données de l’IPC sont compilées chaque mois et publiées par le Bureau des statistiques du travail des États-Unis. La variation mensuelle compare les prix des biens du mois de référence à ceux du mois précédent. L’IPC hors alimentation & énergie exclut les composantes alimentaires et énergétiques, considérées comme plus volatiles, afin de mesurer plus précisément les pressions sur les prix. De manière générale, un chiffre élevé est considéré comme favorable au dollar américain (USD), tandis qu’un chiffre faible est jugé défavorable.
En savoir plus.Prochaine publication : Mar. 10 nov. 2026 à 13:30
Fréquence : Mensuelle
Consensus : 0,2 %
Précédent : 0,3 %
Source :Bureau américain des statistiques du travail
La Réserve fédérale américaine a pour double mandat de maintenir la stabilité des prix et de favoriser le plein emploi. Dans le cadre de ce mandat, l’inflation devrait se situer autour de 2 % sur un an. Or, la stabilité des prix est devenue le pilier le plus fragile du mandat de la banque centrale depuis la pandémie qui a frappé le monde, une situation qui perdure à ce jour. Les pressions sur les prix continuent de s’accentuer sur fond de perturbations des chaînes d’approvisionnement et de goulets d’étranglement, tandis que l’indice des prix à la consommation (IPC) se maintient à des niveaux inédits depuis plusieurs décennies. La Fed a déjà pris des mesures pour maîtriser l’inflation et devrait conserver une orientation résolument restrictive dans un avenir prévisible.
ARTICLES POPULAIRES
1Royaume-Uni : l’inflation devrait culminer à 4,5 % au premier trimestre 2027 - Societe Generale2Dollar américain : les pressions haussières s’accentuent sur fond d’anticipations de resserrement de la Fed – ING3Le dollar néo-zélandais tombe à des plus bas depuis la pandémie sur fond de divergence entre les politiques de la Fed et de la RBNZ4Le yen japonais trouve un soutien alors que le risque d’intervention persiste à l’approche de 160,005La livre sterling touche un plus bas de cinq semaines, entre une inflation britannique inférieure aux attentes et des anticipations de hausse des taux de la Fed6Livre sterling : l’orientation de la Banque d’Angleterre entretient les risques de baisse – BBH7L’euro à la peine face aux anticipations croissantes d’un resserrement prolongé de la Fed8Prévisions Bitcoin et or : le BTC et le XAU accentuent leurs pertes avant la publication du compte rendu de la Fed9Le compte rendu de la Fed devrait apporter de nouveaux indices sur le rythme des hausses de taux de la banque centrale


Commencez !
Inscrivez-vous et accédez aux Marchés Mondiaux en moins de 3 minutes

Connectez-vous avec Nous









Contacts
Téléphone: +61 2 8036 8388
Fax: +61 2 8036 8388
Email: support@tmgm.com



Les informations fournies sur ce site web sont de nature générale uniquement et ne constituent pas un conseil financier personnalisé. Avant d’agir sur la base de toute information figurant sur ce site web, vous devez évaluer la pertinence de ces informations au regard de vos objectifs, de votre situation financière et de vos besoins. Investir dans les CFD et les contrats de marge sur le Forex comporte des risques importants et ne convient pas à tous les investisseurs. Vous pouvez perdre plus que votre dépôt initial. Vous ne détenez pas, et n’avez, aucun droit de propriété ou intérêt sur l’actif sous-jacent. Nous vous recommandons de solliciter un avis indépendant et de vous assurer que vous comprenez pleinement les risques encourus avant de trader. Il est important que vous lisiez et preniez en considération le document d’information avant d’acquérir tout produit présenté sur le site web. Les informations et publicités proposées sur ce site web ne sont pas destinées à être utilisées par toute personne dans tout pays ou toute juridiction où une telle utilisation serait contraire aux lois et réglementations locales. Les Produits et Services proposés sur ce site web ne sont pas destinés aux résidents des États-Unis, de la Malaisie et de la Thaïlande.
TMGM est autorisé et réglementé dans diverses juridictions.
Trademax Australia Limited, opérant sous le nom de TMGM, est réglementé par l'Australian Securities and Investments Commission (ASIC), AFSL no. 436416 et est situé au Level 28, One International Tower, 100 Barangaroo Avenue, 2000 Sydney, NSW Australie.
Email: support@tmgm.com.au
Trademax Global Limited, opérant sous le nom de TMGM, est autorisé et réglementé par la Vanuatu Financial Services Commission (VFSC), numéro d'enregistrement 40356 et enregistré au 1276, Kumul Highway, Port Vila, Vanuatu, République de Vanuatu.
Email: support@tmgm.com
Trademax Global Markets (SE) Limited, exerçant sous le nom TMGM, est autorisée et régulée par la Financial Services Authority (FSA) des Seychelles, sous le numéro de licence SD224. La société est enregistrée au bureau n° 13, Providence Estate ABIS Centre, Mahé, Seychelles.
Email: support@tmgm.com
Trademax Global Markets (International) Pty Ltd, opérant sous le nom de TMGM, est autorisé et réglementé par la Financial Services Commission, Maurice (FSC) avec la licence no. GB22201012, et enregistré au 33, Edith Cavell Street C/o IQ EQ Fund Services (Mauritius) Ltd Port Louis, 11324 Maurice.
Email: support@tmgm.com
Copyright © TMGM. Tous droits réservés