

Trading
Explorez une large gamme de marchés avec des prix compétitifs, une liquidité profonde et des outils de trading avancés.
En savoir plus 
Plateforme
Tradez en toute fluidité avec la plateforme puissante de TMGM, conçue pour la vitesse, la précision et une expérience de trading supérieure.
En savoir plus Plateforme de trading
Outils de trading
Académie
Apprenez les fondamentaux du trading avec des ressources adaptées aux débutants, incluant des guides, des webinaires et des analyses de marché.
En savoir plus Actualités et analyses
Obtenez des mises à jour de marché en temps réel et des analyses d'experts pour anticiper les opportunités de trading
En savoir plus Actualités et analyses
À propos
Découvrez ce qui distingue TMGM — notre présence mondiale, notre solidité réglementaire et notre engagement envers l'innovation dans le trading.
En savoir plus Pourquoi choisir TMGM
Le compte rendu de la Fed devrait apporter de nouveaux indices sur le rythme des hausses de taux de la banque centrale
- Le compte rendu de la Fed sera scruté à la recherche d’indices sur le rythme et l’ampleur du cycle de resserrement monétaire de la banque centrale.
- Le FOMC a maintenu ses taux inchangés en octobre, sur fond de « sacrée querelle de famille », selon le président de la Fed, Kevin Warsh.
- Le dollar américain a progressé la semaine dernière, porté par les espoirs d’une forte hausse des taux lors de la réunion de décembre.
La Réserve fédérale américaine (Fed) publiera mercredi le compte rendu de la réunion d’octobre du Comité fédéral de l’open market (FOMC). Ce document sera analysé de près par le marché, alors que l’inflation à la consommation, toujours obstinément élevée, et les solides chiffres de l’emploi publiés récemment ont renforcé les anticipations d’une hausse des taux d’un demi-point en décembre.
Comme prévu, le FOMC a maintenu le taux des fonds fédéraux dans la fourchette de 3,75 % à 4,00 % en octobre. Dans son communiqué de politique monétaire, il a reconnu la vigueur de l’activité économique et mis en garde contre une inflation élevée, mais a choisi de recueillir davantage d’informations afin de déterminer l’orientation monétaire appropriée pour ramener l’inflation à son objectif de 2 %.
Lors de la conférence de presse qui a suivi cette publication, le président de la Fed, Kevin Warsh, a démenti toute motivation politique derrière cette décision et affirmé que le comité serait « mieux placé » en décembre pour décider s’il convenait de relever encore les taux d’intérêt, la période intermédiaire devant, selon lui, être « riche en informations ».
Les chiffres de l’emploi et de l’inflation ouvrent la voie à un nouveau resserrement de la Fed
Parmi les données économiques qu’attendait le président Warsh figuraient probablement les rapports américains sur l’emploi non agricole et l’indice des prix à la consommation (IPC), publiés ces dernières semaines. Tous deux n’ont fait qu’accentuer la pression sur la banque centrale pour qu’elle resserre davantage sa politique monétaire.
Les chiffres de l’emploi non agricole ont fait état de 165 000 créations nettes de postes en octobre, dépassant largement les 65 000 attendues, tandis que le taux de chômage a reculé à 4,1 %, alors qu’il était attendu stable à 4,2 %. La croissance des salaires a également dépassé les prévisions, avec une hausse de 0,4 % en octobre et de 3,1 % sur les douze derniers mois.
Quelques jours plus tard, les chiffres de l’inflation à la consommation aux États-Unis se sont révélés supérieurs aux attentes pour le troisième mois consécutif, suscitant des commentaires favorables à un durcissement monétaire de la part de plusieurs responsables influents de la Réserve fédérale et remettant sur la table la possibilité d’une hausse des taux de 50 points de base.
La progression de l’IPC global s’est accélérée à 0,4 % en octobre, au-delà du consensus du marché de 0,3 %, tandis que l’inflation sous-jacente s’est établie à 0,3 % sur la même période, contre 0,2 % attendu par les analystes. Ces chiffres ont été publiés dans un rapport inhabituel du Bureau américain des statistiques du travail (BLS), qui ne comportait pas de données annuelles en raison de la paralysie des services de l’administration fédérale en 2025.
Ces rapports ont incité les responsables de la Réserve fédérale à plaider pour un nouveau resserrement de la politique monétaire ces derniers jours. Le président de la Fed de Chicago, Austan Goolsbee, et celui de la Fed de Kansas, Jeffrey Schmid, se sont sans doute montrés les plus fermes, exhortant la banque centrale à en faire davantage et confortant les spéculations sur une forte hausse des taux en décembre. Tous les responsables ont toutefois estimé que l’inflation devait être la principale préoccupation de la Fed à l’heure actuelle.
Quand le compte rendu du FOMC sera-t-il publié et quel pourrait être son effet sur le dollar américain ?
Le FOMC publiera mercredi à 19 h 00 GMT le compte rendu de sa réunion de politique monétaire des 27 et 28 octobre.
La banque centrale avait maintenu ses taux d’intérêt inchangés à l’issue de cette réunion, afin d’évaluer les répercussions économiques de la hausse des taux de septembre, la première en trois ans. La gouverneure de la Fed Lisa Cook et la présidente de la Fed de Cleveland Beth Hammack avaient voté en faveur d’une deuxième hausse consécutive des taux. Kevin Warsh avait qualifié cette réunion de « sacrée querelle de famille », laissant entendre que cette décision avait suscité une forte opposition.
Les données macroéconomiques publiées après la réunion ont conforté les arguments des partisans d’une politique monétaire restrictive au sein de la Fed. Le marché a déjà intégré une hausse des taux d’un quart de point en décembre et prévoit deux à trois relèvements supplémentaires au premier semestre 2027, selon l’outil FedWatch du CME. Dans ce contexte, les investisseurs chercheront à évaluer le degré d’inquiétude des responsables face aux risques inflationnistes, alors qu’une hausse plus importante des taux reste envisageable en décembre.
L’indice du dollar américain (DXY), qui mesure la valeur du dollar américain (USD) face à un panier de six grandes devises, a bondi de plus de 2 % au cours des quatre dernières semaines pour atteindre de nouveaux sommets de 19 mois. Les analystes de MUFG observent que « les rendements américains à deux ans restent élevés, au-dessus de 4,8 %, après la forte vague de ventes de bons du Trésor de la semaine dernière ». Ils ajoutent que « l’absence de toute contestation du récent ajustement des anticipations concernant la Fed maintient les rendements américains à des niveaux élevés et le dollar à un niveau solide, deux obstacles majeurs pour les devises régionales ».
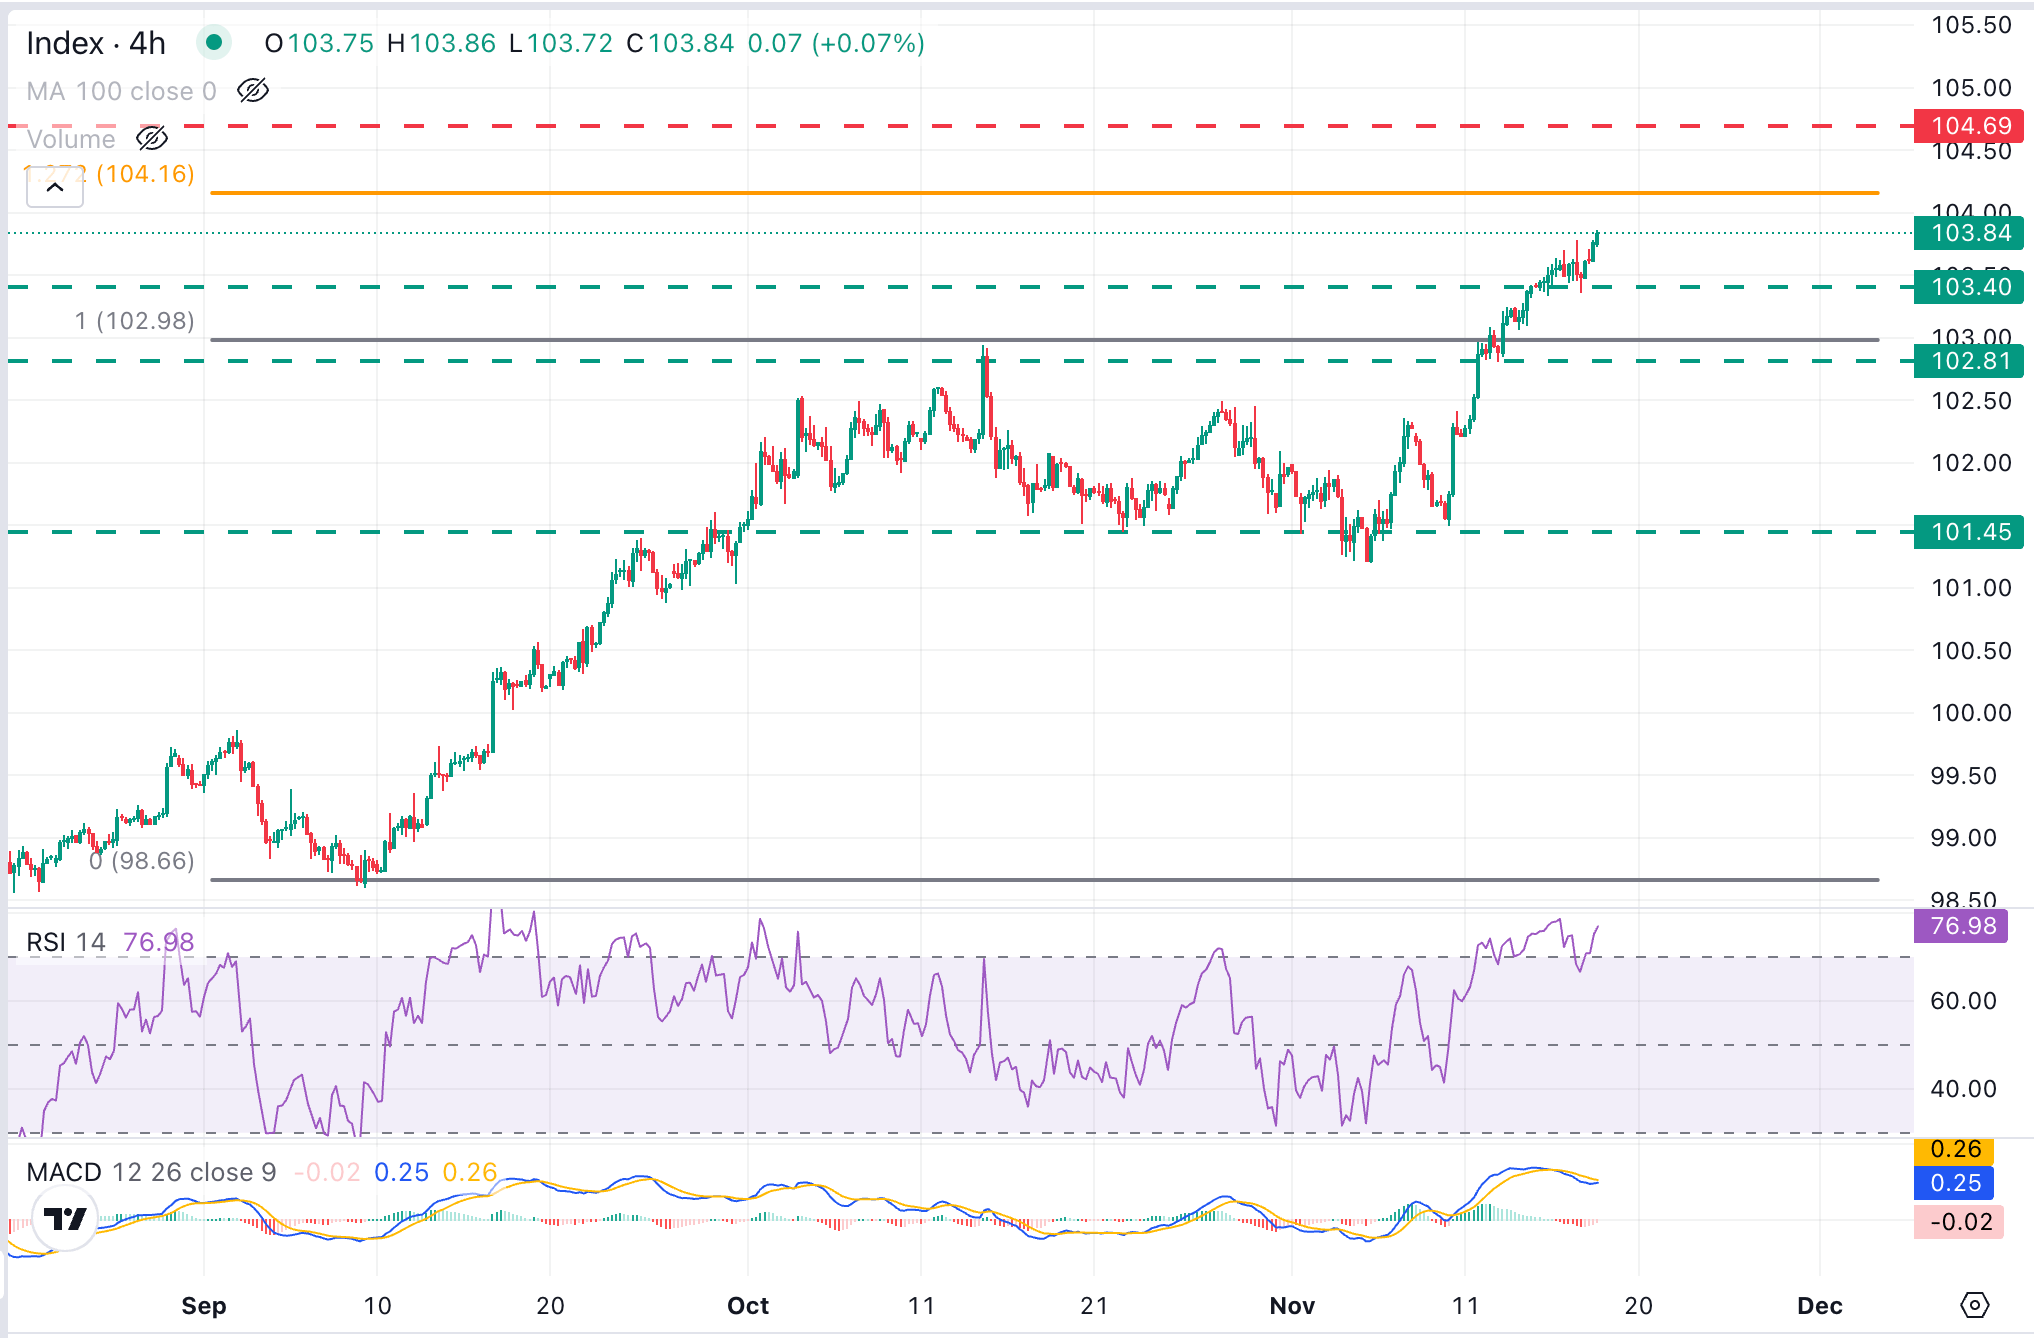
Guillermo Alcalá, analyste du marché des changes chez FXstreet, prévient que « la configuration technique montre une hausse excessive qui appelle clairement une correction baissière ». L’indice de force relative (RSI) sur le graphique en quatre heures est entré en zone de fort surachat, au-dessus de 75, ce qui devrait constituer un avertissement pour les acheteurs, malgré un contexte fondamental favorable.
Les acheteurs devraient rencontrer une résistance dans la zone comprise entre le seuil psychologique de 104,00 et l’extension de Fibonacci de 127,2 % de la hausse de septembre à octobre, juste sous 104,20. Plus haut, le prochain objectif serait le sommet de fin mars 2025, dans la zone de 104,70.
Cela dit, Alcalá envisage une consolidation aux niveaux actuels ou un certain repli. Le support immédiat se situe au plus bas de mardi, à 103,36, mais le support clé se trouve dans la zone comprise entre le sommet du 14 octobre, à 102,94, et le creux du 12 novembre, à 102,80.
Questions fréquentes sur les taux d’intérêt
Les taux d’intérêt déterminent les intérêts facturés par les établissements financiers aux emprunteurs sur leurs prêts et ceux versés aux épargnants et aux déposants. Ils sont influencés par les taux directeurs, que les banques centrales fixent en fonction de l’évolution de l’économie. Les banques centrales ont généralement pour mandat d’assurer la stabilité des prix, ce qui signifie, dans la plupart des cas, viser un taux d’inflation sous-jacente d’environ 2 %. Si l’inflation tombe sous cet objectif, la banque centrale peut abaisser ses taux directeurs afin de stimuler le crédit et de soutenir l’économie. Si l’inflation dépasse nettement 2 %, la banque centrale relève généralement ses taux directeurs pour tenter de la faire baisser.
Des taux d’intérêt plus élevés contribuent généralement à renforcer la monnaie d’un pays, car ils rendent les placements dans ce pays plus attrayants pour les investisseurs internationaux.
Des taux d’intérêt plus élevés pèsent généralement sur le cours de l’or, car ils augmentent le coût d’opportunité de sa détention par rapport à un investissement dans un actif rémunéré ou à un dépôt bancaire. Des taux d’intérêt élevés soutiennent habituellement le cours du dollar américain (USD). L’or étant coté en dollars, cela a pour effet de faire baisser son cours.
Le taux des fonds fédéraux est le taux au jour le jour auquel les banques américaines se prêtent entre elles. Il s’agit du principal taux de référence, fréquemment cité, que la Réserve fédérale fixe lors des réunions du FOMC. Il est défini sous forme de fourchette, par exemple de 4,75 % à 5,00 %, mais c’est la borne supérieure, soit 5,00 % dans ce cas, qui est habituellement mentionnée. Les anticipations du marché concernant l’évolution du taux des fonds fédéraux sont suivies par l’outil FedWatch du CME, qui influence le comportement de nombreux marchés financiers en amont des futures décisions de politique monétaire de la Réserve fédérale.
Indicateur économique
Compte rendu du FOMC
Le FOMC, ou Comité fédéral de l’open market, tient huit réunions par an pour examiner la situation économique et financière, déterminer l’orientation appropriée de la politique monétaire et évaluer les risques pesant sur ses objectifs à long terme de stabilité des prix et de croissance économique durable. Le compte rendu du FOMC est publié par le Conseil des gouverneurs de la Réserve fédérale et fournit des indications claires sur l’orientation future de la politique de taux d’intérêt aux États-Unis.
Prochaine publication : Mer. 18 nov. 2026 à 19:00
Fréquence : Irrégulière
Consensus : -
Précédent : -
Source :Réserve fédérale
Le compte rendu du Comité fédéral de l’open market (FOMC) est généralement publié trois semaines après la décision de politique monétaire. Les investisseurs y recherchent des indices sur les perspectives de politique monétaire ainsi que sur la répartition des votes. Un ton optimiste est susceptible de soutenir le billet vert, tandis qu’une orientation accommodante est perçue comme défavorable au dollar américain. Il convient de noter que la réaction du marché au compte rendu du FOMC peut être retardée, car les médias n’ont pas accès au document avant sa publication, contrairement au communiqué de politique monétaire du FOMC.
ARTICLES POPULAIRES
1Le compte rendu de la Fed devrait apporter de nouveaux indices sur le rythme des hausses de taux de la banque centrale2Roupie indonésienne : une hausse de taux préventive suivie d’un statu quo prolongé – Standard Chartered3Pétrole : la reprise de l’offre limite le rebond des cours – ING4Royaume-Uni : le ralentissement de l’inflation réduit la probabilité d’une hausse des taux de la BoE – Nomura5Franc suisse : les anticipations de hausse des taux du marché jugées incompatibles – BNY6La livre sterling recule face au yen japonais sur fond de données économiques britanniques contrastées7Euro : le pétrole et les rendements américains font peser des risques baissiers face au dollar – MUFG8Réal brésilien : des pertes excessives laissent entrevoir un rebond face au dollar américain - Commerzbank9Forint hongrois : le ton accommodant de la MNB pèse sur le HUF face à l’euro – Société Générale


Commencez !
Inscrivez-vous et accédez aux Marchés Mondiaux en moins de 3 minutes

Connectez-vous avec Nous









Contacts
Téléphone: +61 2 8036 8388
Fax: +61 2 8036 8388
Email: support@tmgm.com



Les informations fournies sur ce site web sont de nature générale uniquement et ne constituent pas un conseil financier personnalisé. Avant d’agir sur la base de toute information figurant sur ce site web, vous devez évaluer la pertinence de ces informations au regard de vos objectifs, de votre situation financière et de vos besoins. Investir dans les CFD et les contrats de marge sur le Forex comporte des risques importants et ne convient pas à tous les investisseurs. Vous pouvez perdre plus que votre dépôt initial. Vous ne détenez pas, et n’avez, aucun droit de propriété ou intérêt sur l’actif sous-jacent. Nous vous recommandons de solliciter un avis indépendant et de vous assurer que vous comprenez pleinement les risques encourus avant de trader. Il est important que vous lisiez et preniez en considération le document d’information avant d’acquérir tout produit présenté sur le site web. Les informations et publicités proposées sur ce site web ne sont pas destinées à être utilisées par toute personne dans tout pays ou toute juridiction où une telle utilisation serait contraire aux lois et réglementations locales. Les Produits et Services proposés sur ce site web ne sont pas destinés aux résidents des États-Unis, de la Malaisie et de la Thaïlande.
TMGM est autorisé et réglementé dans diverses juridictions.
Trademax Australia Limited, opérant sous le nom de TMGM, est réglementé par l'Australian Securities and Investments Commission (ASIC), AFSL no. 436416 et est situé au Level 28, One International Tower, 100 Barangaroo Avenue, 2000 Sydney, NSW Australie.
Email: support@tmgm.com.au
Trademax Global Limited, opérant sous le nom de TMGM, est autorisé et réglementé par la Vanuatu Financial Services Commission (VFSC), numéro d'enregistrement 40356 et enregistré au 1276, Kumul Highway, Port Vila, Vanuatu, République de Vanuatu.
Email: support@tmgm.com
Trademax Global Markets (SE) Limited, exerçant sous le nom TMGM, est autorisée et régulée par la Financial Services Authority (FSA) des Seychelles, sous le numéro de licence SD224. La société est enregistrée au bureau n° 13, Providence Estate ABIS Centre, Mahé, Seychelles.
Email: support@tmgm.com
Trademax Global Markets (International) Pty Ltd, opérant sous le nom de TMGM, est autorisé et réglementé par la Financial Services Commission, Maurice (FSC) avec la licence no. GB22201012, et enregistré au 33, Edith Cavell Street C/o IQ EQ Fund Services (Mauritius) Ltd Port Louis, 11324 Maurice.
Email: support@tmgm.com
Copyright © TMGM. Tous droits réservés