

Trading
Explorez une large gamme de marchés avec des prix compétitifs, une liquidité profonde et des outils de trading avancés.
En savoir plus 
Plateforme
Tradez en toute fluidité avec la plateforme puissante de TMGM, conçue pour la vitesse, la précision et une expérience de trading supérieure.
En savoir plus Plateforme de trading
Outils de trading
Académie
Apprenez les fondamentaux du trading avec des ressources adaptées aux débutants, incluant des guides, des webinaires et des analyses de marché.
En savoir plus Actualités et analyses
Obtenez des mises à jour de marché en temps réel et des analyses d'experts pour anticiper les opportunités de trading
En savoir plus Actualités et analyses
À propos
Découvrez ce qui distingue TMGM — notre présence mondiale, notre solidité réglementaire et notre engagement envers l'innovation dans le trading.
En savoir plus Pourquoi choisir TMGM
L’euro aborde une semaine dominée par l’inflation américaine avec une hausse des taux déjà intégrée dans les cours
- L’EUR/USD stagne sous 1,1000, à un plus bas de 19 mois, après cinq séances de baisse depuis 1,1250.
- L’inflation sous-jacente en zone euro a été révisée à la hausse à 2,6 %, mais l’euro a tout de même reculé.
- PMI de la zone euro lundi, indice PCE sous-jacent américain mercredi et compte rendu de la BCE jeudi.
Le seuil de 1,1000 a fait barrage à l’EUR/USD lors de chacune des trois dernières séances, au cours d’une semaine où la plupart des nouvelles étaient pourtant favorables à l’euro. L’inflation sous-jacente en zone euro a été révisée à la hausse, l’enquête de confiance ZEW a dépassé les prévisions et les chiffres de l’industrie manufacturière américaine ont déçu. Malgré cela, la paire évolue juste au-dessus de 1,0950, à son plus bas depuis 19 mois, et ne progresse plus depuis la rupture de ce seuil rond lundi.
Les bonnes nouvelles pour l’euro n’ont pas suffi à franchir 1,1000
Les chiffres définitifs d’octobre publiés mercredi par Eurostat ont fait ressortir l’inflation sous-jacente à 2,6 % sur un an, contre une première estimation de 2,5 %, et confirmé l’inflation globale à 4,0 %. L’indice ZEW du climat économique publié mardi s’est établi à 26,5, contre 19,1 attendu. Les opérateurs estiment à plus de 90 % la probabilité d’une hausse des taux de la Banque centrale européenne (BCE) le 17 décembre, ce qui porterait le taux de dépôt de 2,50 % à 2,75 %.
La paire a inscrit son plus bas de l’année le jour de la révision de l’inflation. Lorsqu’une hausse des taux est intégrée à plus de 90 % dans les cours, il reste moins de 10 % de son effet potentiel à refléter dans la devise. Des chiffres d’inflation plus élevés ne font donc désormais que confirmer une décision déjà prise en compte par le marché.
La Fed a voté le statu quo et débat depuis d’une hausse des taux
Le calendrier économique américain était lui aussi favorable à l’euro. Les enquêtes manufacturières Empire State et de la Fed de Philadelphie ont toutes deux affiché des résultats inférieurs à la moitié des niveaux prévus, la production industrielle a reculé de 0,4 % en octobre et les inscriptions hebdomadaires au chômage ont augmenté pour atteindre 203 000.
Le dollar n’avait pas besoin du soutien des statistiques. Le compte rendu de la réunion d’octobre de la Fed, publié mercredi, a montré que la quasi-totalité des responsables s’attendent à de nouvelles hausses des taux et que deux d’entre eux sont ouverts à un relèvement supérieur à un quart de point en décembre. Le gouverneur de la Fed Waller a plaidé le même jour pour une hausse d’un demi-point. Le taux de la Fed se situe dans une fourchette de 3,75 % à 4,00 %, contre 2,50 % pour la BCE, soit un écart d’au moins 1,25 point avant toute nouvelle décision de l’une ou l’autre institution. En octobre, le maintien des taux a été voté par 10 voix contre 2, les deux dissidents souhaitant une hausse. Depuis le début de novembre, le comité débat de la rapidité avec laquelle il devrait faire ce qu’il a voté de ne pas faire.
Une hausse des taux en décembre alourdirait aussi la facture de la France
Une hausse des taux de la BCE ne touche pas tous les pays de la zone de la même manière. Le supplément de rendement exigé par les investisseurs pour détenir de la dette française à 10 ans plutôt que de la dette allemande a atteint environ 1,6 point au début de novembre, son niveau le plus élevé depuis la crise de la dette de la zone euro. Par ailleurs, le budget français pour 2027 fait toujours l’objet de vifs débats au Parlement. Le gouverneur de la Banque de France, Moulin, a déclaré vendredi que la France traversait une crise budgétaire et se trouvait dans une situation très différente de celle de la Grèce. C’est la deuxième fois depuis début octobre qu’il évoque cette comparaison pour la rejeter.
Pour l’EUR/USD, une hausse des taux de la BCE accroît à la fois le rendement des avoirs en euros et le coût du refinancement de la dette française, ce qui pourrait expliquer pourquoi un relèvement largement annoncé n’a pas permis d’enrayer la baisse de la paire. Les dirigeants de l’Union européenne (UE) se réunissent les 26 et 27 novembre, alors que ce bras de fer budgétaire reste sans issue.
Les PMI, puis le PCE, puis le compte rendu d’une réunion déjà intégrée dans les cours
Les indices des directeurs d’achat (PMI) de novembre de la Hamburg Commercial Bank (HCOB) sont attendus lundi à 09 h 00 GMT, après un indice composite de 51,7 en octobre. Les indices américains seront publiés à 14 h 45 GMT. L’économiste en chef de la BCE, Lane, prendra la parole le même jour à 14 h 30 GMT.
La publication la plus importante pour la paire est prévue mercredi à 13 h 30 GMT : l’inflation sous-jacente mesurée par l’indice des prix des dépenses de consommation personnelle (PCE) d’octobre, attendue à 3,2 % sur un an après 3,1 %. Elle sera accompagnée d’une première estimation du produit intérieur brut (PIB) du troisième trimestre, dont la croissance est prévue à 3,5 % en rythme annualisé. Les opérateurs ont réduit vendredi leurs paris sur une hausse des taux de la Fed en décembre, dans un contexte de repli des actions américaines. Un chiffre sous-jacent conforme ou supérieur aux prévisions pourrait donc relancer ces anticipations et faire passer la paire sous 1,0950. Un chiffre inférieur aux attentes offrirait à l’euro une nouvelle occasion de tester 1,1000, avec l’appui de l’indicateur d’inflation privilégié par la Fed.
Les marchés américains seront fermés jeudi pour Thanksgiving. Le compte rendu de la réunion de la BCE du 29 octobre, attendu à 12 h 30 GMT, sera donc publié dans un marché peu liquide. Il montrera à quel point le Conseil des gouverneurs a été proche de relever les taux en octobre, apportant ainsi des précisions sur une décision que les opérateurs ont déjà prise à sa place.
Niveaux techniques
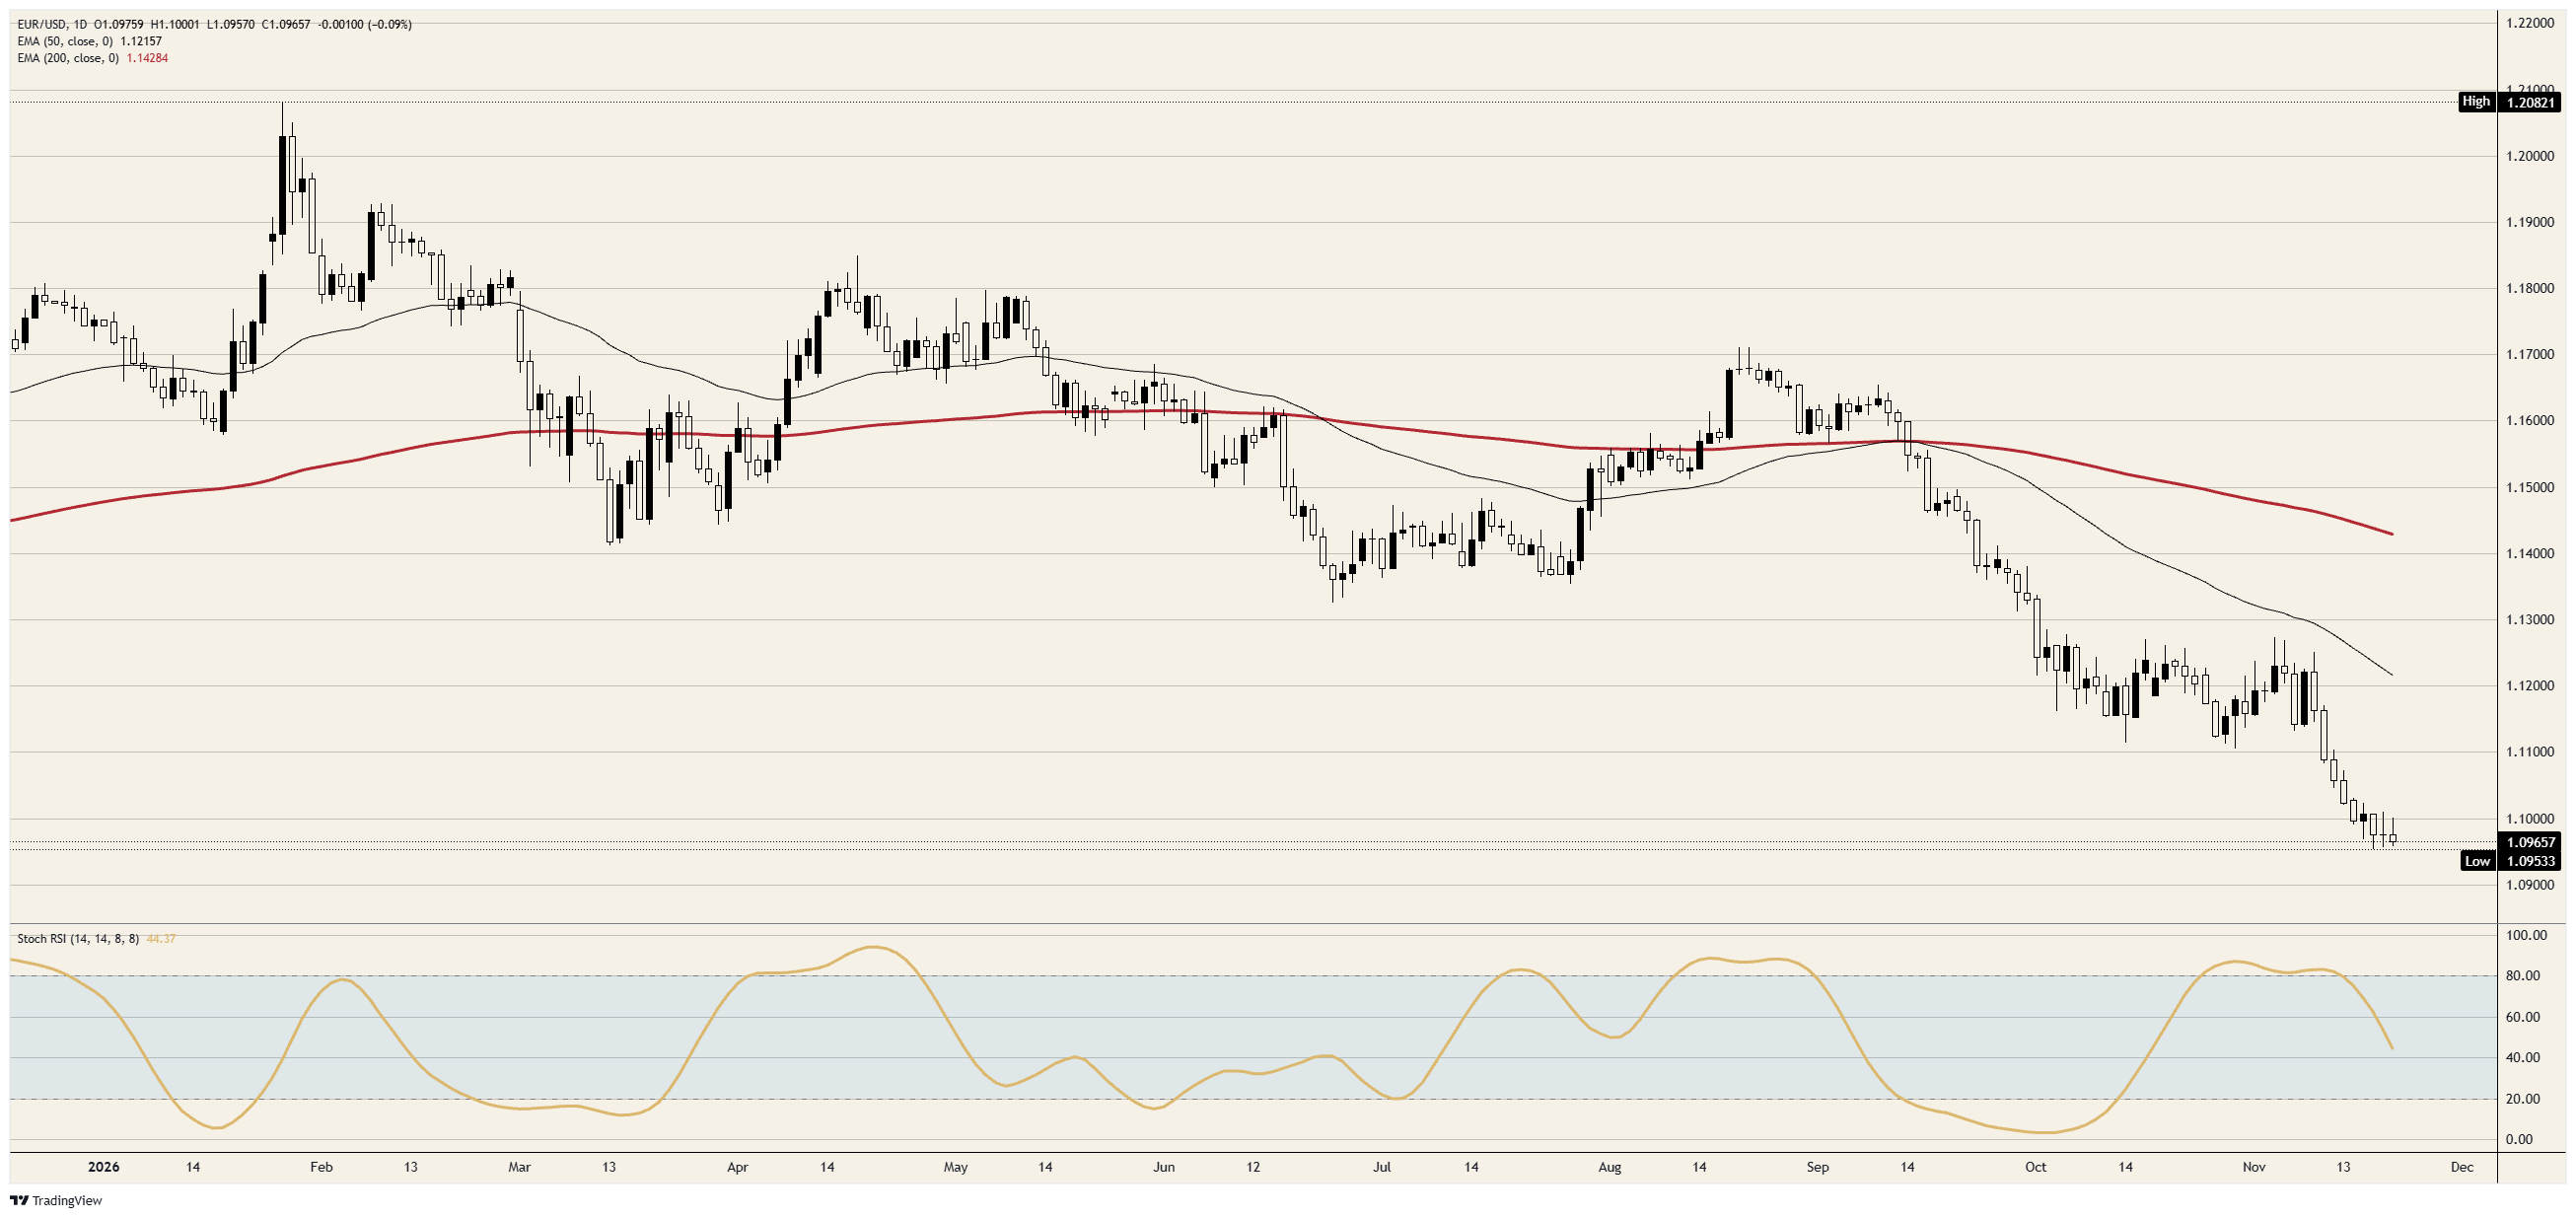
Résistance : le seuil de 1,1000 a plafonné les cours lors de trois séances consécutives, chaque sommet se situant à environ 10 pips de ce niveau. Au-dessus, 1,1050 correspond au palier où la paire a marqué une pause les 12 et 13 novembre avant de rompre à la baisse, tandis que 1,1100 est le plancher d’octobre enfoncé le 11 novembre.
Support : le creux de mercredi, juste au-dessus de 1,0950, constitue le plus bas de 19 mois et a tenu lors des deux séances suivantes. Aucun niveau de 2026 ne se trouve en dessous sur le graphique journalier, ce qui fait de 1,0900 le prochain seuil rond à surveiller.
Biais : le biais reste vendeur tant que la paire évolue sous 1,1000. Une clôture journalière sous 1,0950 viserait d’abord 1,0900, puis 1,0850. Sur le graphique journalier, l’indice de force relative stochastique (Stoch RSI) se situe autour de 45 et recule. La dynamique n’est donc pas suffisamment excessive pour justifier à elle seule un rebond. Une clôture journalière au-dessus de 1,1050 ramènerait la paire dans la fourchette dont elle est sortie et invaliderait le scénario vendeur.
Graphique journalier de l’EUR/USD
Questions fréquentes sur l’euro
L’euro est la monnaie des 20 pays de l’Union européenne qui appartiennent à la zone euro. C’est la deuxième devise la plus échangée au monde, derrière le dollar américain. En 2022, il représentait 31 % de l’ensemble des opérations de change, avec un volume quotidien moyen supérieur à 2 200 milliards de dollars. L’EUR/USD est la paire de devises la plus échangée au monde, représentant environ 30 % de l’ensemble des transactions, devant l’EUR/JPY (4 %), l’EUR/GBP (3 %) et l’EUR/AUD (2 %).
La Banque centrale européenne (BCE), dont le siège se trouve à Francfort, en Allemagne, est la banque centrale de la zone euro. Elle fixe les taux d’intérêt et conduit la politique monétaire. La mission principale de la BCE est de maintenir la stabilité des prix, ce qui implique soit de maîtriser l’inflation, soit de stimuler la croissance. Son principal outil consiste à relever ou à abaisser les taux d’intérêt. Des taux relativement élevés – ou la perspective d’une hausse des taux – sont généralement favorables à l’euro, et inversement. Le Conseil des gouverneurs de la BCE prend les décisions de politique monétaire lors de réunions organisées huit fois par an. Ces décisions sont prises par les dirigeants des banques centrales nationales de la zone euro et six membres permanents, dont la présidente de la BCE, Christine Lagarde.
Les chiffres de l’inflation en zone euro, mesurée par l’indice des prix à la consommation harmonisé (IPCH), constituent un indicateur économique important pour l’euro. Si l’inflation augmente plus que prévu, notamment si elle dépasse l’objectif de 2 % de la BCE, cette dernière est contrainte de relever ses taux d’intérêt pour la ramener sous contrôle. Des taux d’intérêt relativement élevés par rapport à ceux des autres économies sont généralement favorables à l’euro, car ils rendent la région plus attractive pour les investisseurs internationaux souhaitant y placer leurs capitaux.
Les publications statistiques permettent d’évaluer la santé de l’économie et peuvent avoir une incidence sur l’euro. Des indicateurs tels que le PIB, les indices PMI manufacturier et des services, l’emploi et les enquêtes de confiance des consommateurs peuvent tous influer sur l’évolution de la monnaie unique. Une économie solide est favorable à l’euro. Elle attire non seulement davantage d’investissements étrangers, mais peut aussi inciter la BCE à relever ses taux d’intérêt, ce qui renforce directement l’euro. À l’inverse, lorsque les données économiques sont faibles, l’euro est susceptible de reculer. Les données économiques des quatre principales économies de la zone euro (Allemagne, France, Italie et Espagne) sont particulièrement importantes, car ces pays représentent 75 % de l’économie de la zone.
La balance commerciale est une autre publication statistique importante pour l’euro. Cet indicateur mesure la différence entre les recettes qu’un pays tire de ses exportations et les sommes qu’il consacre à ses importations sur une période donnée. Si un pays exporte des biens très recherchés, sa monnaie s’appréciera du seul fait de la demande supplémentaire émanant des acheteurs étrangers souhaitant acquérir ces biens. Une balance commerciale excédentaire renforce donc une monnaie, tandis qu’une balance déficitaire produit l’effet inverse.
ARTICLES POPULAIRES
1L’euro aborde une semaine dominée par l’inflation américaine avec une hausse des taux déjà intégrée dans les cours2La livre sterling aborde la semaine des indices PMI en faisant les frais du ralentissement de l’inflation et de la croissance des salaires3Le Dow Jones Industrial Average recule pour la cinquième séance consécutive, alors que la déroute des valeurs de l’IA s’amplifie4Yuan chinois : un bref repli face au dollar américain entraîne des mesures de contrôle - Commerzbank5Ringgit malaisien : les restrictions à l’exportation de puces et les rendements pèsent sur le MYR face au dollar américain – OCBC6Yuan chinois : une appréciation progressive sous contrôle étroit – BNY7Le dollar australien reste sous pression sur fond de divergence des perspectives de la Fed et de la RBA8Ringgit malaisien : la fourchette de fluctuation reste stable, la croissance devançant la performance de la devise – Commerzbank9Roupie indonésienne : les mesures de la Banque d’Indonésie limitent les pertes face au dollar américain - OCBC

Commencez !
Inscrivez-vous et accédez aux Marchés Mondiaux en moins de 3 minutes

Connectez-vous avec Nous









Contacts
Téléphone: +61 2 8036 8388
Fax: +61 2 8036 8388
Email: support@tmgm.com



Les informations fournies sur ce site web sont de nature générale uniquement et ne constituent pas un conseil financier personnalisé. Avant d’agir sur la base de toute information figurant sur ce site web, vous devez évaluer la pertinence de ces informations au regard de vos objectifs, de votre situation financière et de vos besoins. Investir dans les CFD et les contrats de marge sur le Forex comporte des risques importants et ne convient pas à tous les investisseurs. Vous pouvez perdre plus que votre dépôt initial. Vous ne détenez pas, et n’avez, aucun droit de propriété ou intérêt sur l’actif sous-jacent. Nous vous recommandons de solliciter un avis indépendant et de vous assurer que vous comprenez pleinement les risques encourus avant de trader. Il est important que vous lisiez et preniez en considération le document d’information avant d’acquérir tout produit présenté sur le site web. Les informations et publicités proposées sur ce site web ne sont pas destinées à être utilisées par toute personne dans tout pays ou toute juridiction où une telle utilisation serait contraire aux lois et réglementations locales. Les Produits et Services proposés sur ce site web ne sont pas destinés aux résidents des États-Unis, de la Malaisie et de la Thaïlande.
TMGM est autorisé et réglementé dans diverses juridictions.
Trademax Australia Limited, opérant sous le nom de TMGM, est réglementé par l'Australian Securities and Investments Commission (ASIC), AFSL no. 436416 et est situé au Level 28, One International Tower, 100 Barangaroo Avenue, 2000 Sydney, NSW Australie.
Email: support@tmgm.com.au
Trademax Global Limited, opérant sous le nom de TMGM, est autorisé et réglementé par la Vanuatu Financial Services Commission (VFSC), numéro d'enregistrement 40356 et enregistré au 1276, Kumul Highway, Port Vila, Vanuatu, République de Vanuatu.
Email: support@tmgm.com
Trademax Global Markets (SE) Limited, exerçant sous le nom TMGM, est autorisée et régulée par la Financial Services Authority (FSA) des Seychelles, sous le numéro de licence SD224. La société est enregistrée au bureau n° 13, Providence Estate ABIS Centre, Mahé, Seychelles.
Email: support@tmgm.com
Trademax Global Markets (International) Pty Ltd, opérant sous le nom de TMGM, est autorisé et réglementé par la Financial Services Commission, Maurice (FSC) avec la licence no. GB22201012, et enregistré au 33, Edith Cavell Street C/o IQ EQ Fund Services (Mauritius) Ltd Port Louis, 11324 Maurice.
Email: support@tmgm.com
Copyright © TMGM. Tous droits réservés