

Trading
Esplora una vasta gamma di mercati con prezzi competitivi, elevata liquidità e strumenti di trading avanzati.
Scopri di più 
Piattaforma
Fai trading senza problemi con la potente piattaforma di TMGM, fatta apposta per essere veloce, precisa e per darti un'esperienza di trading fantastica.
Scopri di più Piattaforma di trading
Strumenti di trading
Academy
Impara le basi del trading con le risorse per principianti, tra cui guide, webinar e approfondimenti sul mercato.
Scopri di più Notizie e analisi
Ricevi aggiornamenti sul mercato in tempo reale e analisi di esperti per cogliere le opportunità di trading
Scopri di più Notizie e analisi
Chi siamo
Scopri cosa rende TMGM speciale: la nostra presenza globale, la nostra forza normativa e il nostro impegno per l'innovazione nel trading.
Scopri di più Perché scegliere TMGM
Sponsorizzazioni
Le vendite al dettaglio canadesi frenano la discesa del dollaro canadese ai minimi da 19 mesi
- USD/CAD arretra dai massimi a 19 mesi dopo essere salito in sette delle ultime otto sedute.
- La stima preliminare della stessa Statistics Canada indica un calo delle vendite al dettaglio dell’1,5% a ottobre.
- Il governatore della BoC Macklem parlerà martedì; mercoledì sono attesi il PCE core e il PIL statunitensi.
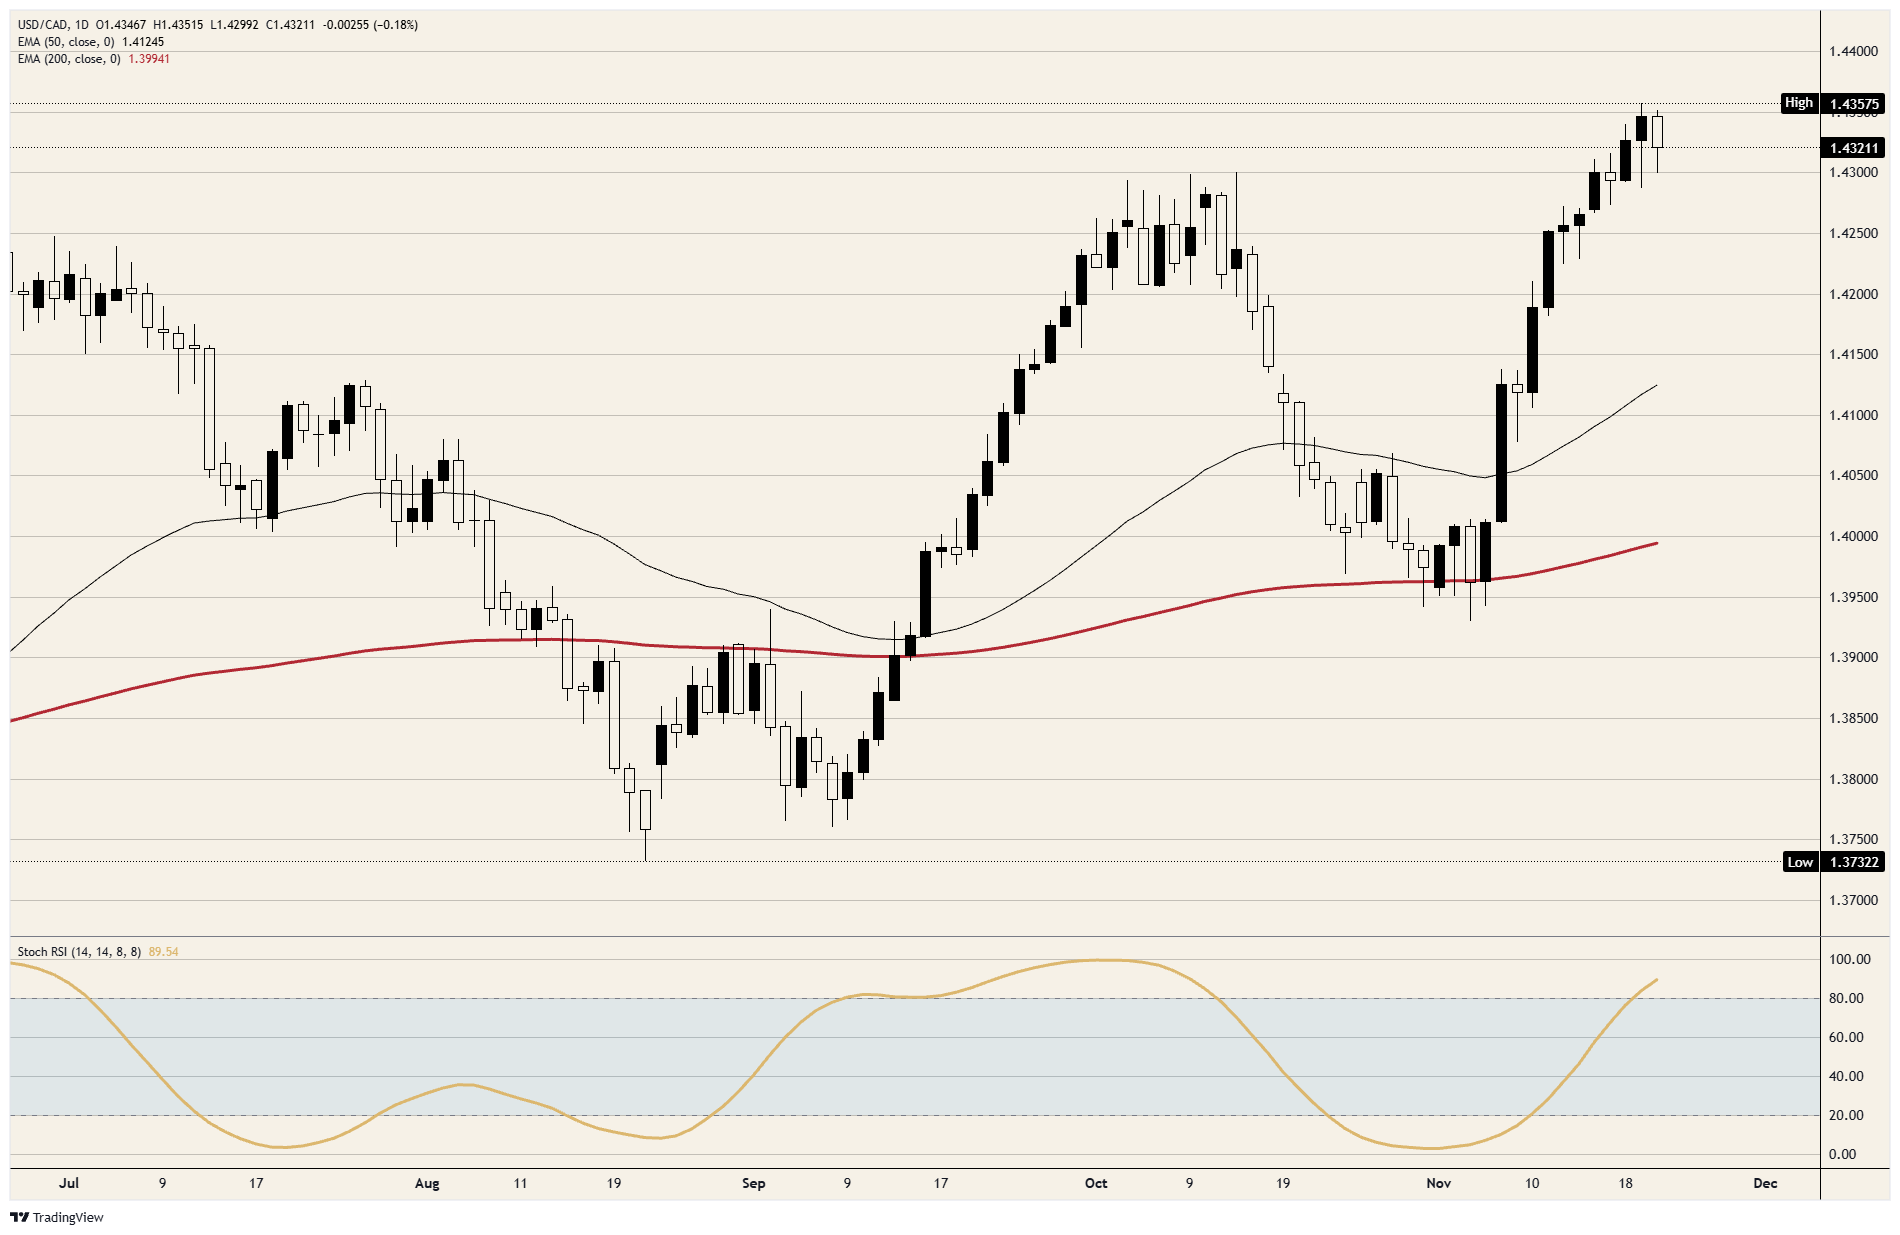
Sette rialzi in otto sedute hanno portato USD/CAD ai massimi a 19 mesi giovedì, e il ritracciamento di venerdì ha eroso solo una minima parte dei guadagni. La coppia è scesa da poco sopra 1,4350 senza violare il minimo di giovedì. A determinare il movimento sono stati il dato canadese sulle vendite al dettaglio, superiore alle previsioni di un decimo di punto percentuale, e l’indebolimento del dollaro statunitense.
Il tasso della Fed è al 3,75%-4,00%, mentre la Bank of Canada (BoC) ha portato il proprio al 2,50% il 28 ottobre. Entrambe prenderanno la prossima decisione sui tassi il 9 dicembre: il mercato sconta pienamente un rialzo di un quarto di punto da parte della Fed, i cui esponenti hanno prospettato anche un aumento di mezzo punto. Il differenziale tra i rendimenti biennali statunitensi e canadesi si è ampliato di circa un quinto di punto percentuale a novembre, accompagnando la salita di USD/CAD.
Le vendite al dettaglio canadesi sono aumentate dello 0,8% a settembre, superando il +0,7% previsto, mentre quelle al netto delle auto sono cresciute dell’1,0%. Le stazioni di servizio hanno trainato il rialzo con un +6,9%, i volumi sono aumentati dello 0,1% e la stima preliminare di Statistics Canada per ottobre indica un calo dell’1,5%: il dato superiore alle attese è stato quindi accompagnato da un segnale di segno opposto. Il petrolio greggio si avvia verso il terzo calo settimanale consecutivo, facendo venir meno l’altro motivo per acquistare il dollaro canadese.
In calendario
Il governatore della BoC Macklem parlerà martedì alle 16:30 GMT, circa due settimane prima che la banca centrale decida se far seguire al rialzo di ottobre un secondo aumento. Venerdì 27 novembre, alle 13:30 GMT, sarà poi pubblicato il saldo delle partite correnti del Canada relativo al terzo trimestre.
Venerdì alle 17:15 GMT interverrà Cook, componente del Consiglio dei governatori della Fed. Mercoledì 25 novembre, alle 13:30 GMT, saranno pubblicati l’inflazione di ottobre misurata dall’indice dei prezzi della spesa per consumi personali al netto delle componenti più volatili (PCE core) e la stima preliminare del prodotto interno lordo (PIL) del terzo trimestre, per il quale si prevede una crescita annualizzata del 3,4%. Entrambi i dati contribuiranno a determinare l’entità del rialzo della Fed a dicembre, sul versante statunitense del differenziale.
Il quadro tecnico
Il rialzo è iniziato il 4 novembre da poco sotto 1,3950, e il ritracciamento di venerdì ne rappresenta circa un settimo. Il minimo di seduta si è attestato appena sotto 1,4300, livello sul quale la coppia aveva segnato tre massimi a ottobre. La media mobile esponenziale (EMA) a 50 giorni, poco sopra 1,4100, e quella a 200 giorni, poco sotto 1,4000, sono entrambe in salita al di sotto delle quotazioni della coppia, mentre il momentum giornaliero si trova in ipercomprato per la prima volta dall’inizio di ottobre.
Grafico giornaliero di USD/CAD
Domande frequenti sul dollaro canadese
I principali fattori che influenzano il dollaro canadese (CAD) sono il livello dei tassi di interesse fissati dalla Bank of Canada (BoC), il prezzo del petrolio, principale prodotto esportato dal Canada, lo stato di salute dell’economia, l’inflazione e la bilancia commerciale, ossia la differenza tra il valore delle esportazioni e quello delle importazioni canadesi. Tra gli altri fattori rientra il clima di mercato, ovvero se gli investitori acquistano attività più rischiose (risk-on) oppure cercano beni rifugio (risk-off): la propensione al rischio favorisce il CAD. Poiché gli Stati Uniti sono il principale partner commerciale del Canada, anche lo stato di salute dell’economia statunitense è un fattore determinante per il dollaro canadese.
La Bank of Canada (BoC) esercita un’influenza significativa sul dollaro canadese fissando il livello dei tassi di interesse ai quali le banche possono prestarsi denaro a vicenda. Questo si ripercuote sul livello dei tassi di interesse per tutti. L’obiettivo principale della BoC è mantenere l’inflazione tra l’1% e il 3%, aumentando o riducendo i tassi di interesse. Tassi relativamente più elevati tendono a favorire il CAD. La Bank of Canada può inoltre ricorrere all’allentamento quantitativo e alla stretta quantitativa per influenzare le condizioni del credito: il primo tende a penalizzare il CAD, mentre la seconda tende a sostenerlo.
Il prezzo del petrolio è un fattore determinante per il valore del dollaro canadese. Il petrolio è il principale prodotto esportato dal Canada, quindi il suo prezzo tende ad avere un impatto immediato sul valore del CAD. In genere, se il prezzo del petrolio sale, anche il CAD si rafforza, poiché aumenta la domanda complessiva della valuta. Quando il prezzo del petrolio scende, accade il contrario. Prezzi del petrolio più elevati tendono inoltre ad accrescere la probabilità di un saldo commerciale positivo, che a sua volta sostiene il CAD.
Sebbene tradizionalmente l’inflazione sia sempre stata considerata un fattore negativo per una valuta, poiché riduce il valore del denaro, in epoca moderna, con l’allentamento dei controlli sui movimenti transfrontalieri di capitali, si è verificato il contrario. Un’inflazione più elevata tende a indurre le banche centrali ad aumentare i tassi di interesse, attirando maggiori afflussi di capitali da investitori globali alla ricerca di una destinazione redditizia per il proprio denaro. Ciò accresce la domanda di valuta locale, che nel caso del Canada è il dollaro canadese.
I dati macroeconomici misurano lo stato di salute dell’economia e possono incidere sul dollaro canadese. Indicatori come il PIL, gli indici PMI manifatturiero e dei servizi, l’occupazione e le indagini sulla fiducia dei consumatori possono tutti influenzare la direzione del CAD. Un’economia solida favorisce il dollaro canadese: non solo attira maggiori investimenti esteri, ma può anche incoraggiare la Bank of Canada ad aumentare i tassi di interesse, rafforzando così la valuta. Se invece i dati economici sono deboli, è probabile che il CAD si deprezzi.
ARTICOLI POPOLARI
1Le vendite al dettaglio canadesi frenano la discesa del dollaro canadese ai minimi da 19 mesi2La sterlina si stabilizza sui minimi da tre mesi dopo vendite al dettaglio britanniche superiori alle attese3Hong Kong: il sostegno delle politiche economiche favorisce un cauto ritorno degli investitori – BNY4L’euro sale lievemente mentre il dollaro USA si indebolisce, ma resta avviato alla terza settimana consecutiva di ribassi5Ultim’ora: Bitcoin scende sotto i 60.000 dollari mentre si intensifica la pressione di vendita6Previsioni Bitcoin e oro: BTC e XAU proseguono il calo, penalizzati dalle aspettative di una Fed più restrittiva7Oro: scenario rialzista scosso ma ancora intatto – TD Securities8Canada: prevista una crescita modesta nel quarto trimestre nonostante la debolezza del terzo - RBC9Previsioni sul prezzo dell’argento: XAG/USD punta alla SMA a 200 settimane tra persistenti pressioni di vendita

Inizia ora!
Registrati e accedi ai mercati globali in meno di 3 minuti

Contattaci









Contatti
Telefono: +61 2 8036 8388
Fax: +61 2 8036 8388
Email: support@tmgm.com



Le informazioni fornite su questo sito web hanno esclusivamente carattere generale e non costituiscono consulenza finanziaria personalizzata. Prima di agire sulla base di qualsiasi informazione presente su questo sito web, dovresti valutarne l'adeguatezza in relazione ai tuoi obiettivi, alla tua situazione finanziaria e alle tue esigenze. Investire in CFD e contratti FX con margine comporta rischi significativi e non è adatto a tutti gli investitori. Potresti perdere più del tuo deposito iniziale. Non possiedi, né hai, alcun interesse nell'attività sottostante. Ti raccomandiamo di richiedere una consulenza indipendente e di assicurarti di comprendere pienamente i rischi connessi prima di fare trading. È importante leggere e valutare il documento informativo prima di acquisire qualsiasi prodotto elencato sul sito web. Le informazioni e le pubblicità offerte su questo sito web non sono destinate all'uso da parte di persone in paesi o giurisdizioni in cui tale utilizzo sarebbe contrario alle leggi e ai regolamenti locali. I Prodotti e Servizi offerti su questo sito web non sono destinati ai residenti degli Stati Uniti, della Malesia e della Thailandia.
TMGM è autorizzata e regolamentata in diverse giurisdizioni.
Trademax Australia Limited, operante come TMGM, è regolamentata dalla Australian Securities and Investments Commission (ASIC), AFSL n. 436416 e si trova a Level 28, One International Tower, 100 Barangaroo Avenue, 2000 Sydney, NSW Australia.
Email: support@tmgm.com.au
Trademax Global Limited, operante come TMGM, è autorizzata e regolamentata dalla Vanuatu Financial Services Commission (VFSC), numero di registrazione 40356 e registrata a 1276, Kumul Highway, Port Vila, Vanuatu, Repubblica di Vanuatu.
Email: support@tmgm.com
Trademax Global Markets (SE) Limited, operante con il nome TMGM, è autorizzata e regolamentata dalla Financial Services Authority (FSA) delle Seychelles, con numero di licenza SD224. La società è registrata presso l’Ufficio n. 13, Providence Estate ABIS Centre, Mahé, Seychelles.
Email: support@tmgm.com
Trademax Global Markets (International) Pty Ltd, operante come TMGM, è autorizzata e regolamentata dalla Financial Services Commission, Mauritius (FSC) con licenza n. GB22201012, e registrata al 33, Edith Cavell Street C/o IQ EQ Fund Services (Mauritius) Ltd Port Louis, 11324 Mauritius.
Email: support@tmgm.com
Copyright © TMGM. Tutti i diritti riservati