

Trading
Explore uma ampla variedade de mercados com preços competitivos, alta liquidez e ferramentas de trading avançadas.
Saiba Mais 
Plataforma
Negocie sem interrupções com a poderosa plataforma da TMGM, desenvolvida para proporcionar velocidade, precisão e uma experiência de trading superior.
Saiba Mais Plataforma de Trading
Ferramentas de Negociação
Academia
Aprenda os fundamentos do trading com recursos para iniciantes, incluindo guias, webinars e insights de mercado.
Saiba Mais Academia TMGM
Notícias e Análises
Receba atualizações de mercado em tempo real e análises de especialistas para se antecipar às oportunidades de trading
Saiba Mais Notícias e Análises
Sobre
Descubra o que torna a TMGM única: presença global, solidez regulatória e compromisso com a inovação em trading.
Saiba Mais Por Que Escolher a TMGM
Patrocínios
O Bitcoin pode subir se o Federal Reserve mantiver os juros elevados por mais tempo?
A elevação dos juros pelo Federal Reserve (Fed) dos EUA em setembro, após um intervalo de três anos, para controlar os números alarmantes da inflação renova o temor de que a redução da liquidez pressione o Bitcoin (BTC), de forma semelhante ao mercado de baixa de 2022.
As preocupações com a inflação têm origem na alta dos preços do petróleo Brent após a guerra entre EUA e Irã, iniciada em 28 de fevereiro, que continua prejudicando o transporte de cargas pelo Estreito de Ormuz e afetando diretamente os mercados globais e o sentimento dos investidores.
Para conter a alta da inflação, o Fed é obrigado a elevar os juros, o que reduz a liquidez do mercado e a demanda tanto de consumidores quanto de produtores. Como resultado, o apetite por risco dos investidores diminui, pressionando ações, criptoativos e outros ativos de alto risco.
Embora a guerra já esteja amplamente precificada, a possibilidade de o Fed elevar os juros no futuro, de forma semelhante ao ciclo de 2022, levanta a questão: o Bitcoin entrará em um novo ciclo de baixa?
Preocupações geopolíticas ameaçam fazer o mercado voltar a março de 2022
O mercado em geral teme um cenário semelhante ao mercado de baixa do Bitcoin em 2022, quando o petróleo Brent ultrapassou US$ 130 por barril, levando o Fed a elevar a taxa dos fed funds ao longo de vários meses.
O nervosismo do mercado aumentou quando o Fed dos EUA foi obrigado a elevar os juros em um quarto de ponto percentual em 16 de setembro, pela primeira vez em três anos. A taxa dos fed funds foi elevada para uma faixa-alvo de 3,75% a 4,00%. O Índice de Preços ao Consumidor (CPI) dos EUA subiu para 3,7% na comparação anual em setembro, ante 3,4% em agosto, enquanto a inflação mensal acelerou para 0,6%.
Após essa medida, porém, o Fed manteve a taxa básica de juros inalterada em 28 de outubro, em uma decisão por 10 votos a 2 que sinaliza novas altas à frente. A pressão persistente sobre os preços pode manter as condições financeiras restritivas e limitar o capital disponível para ativos especulativos.
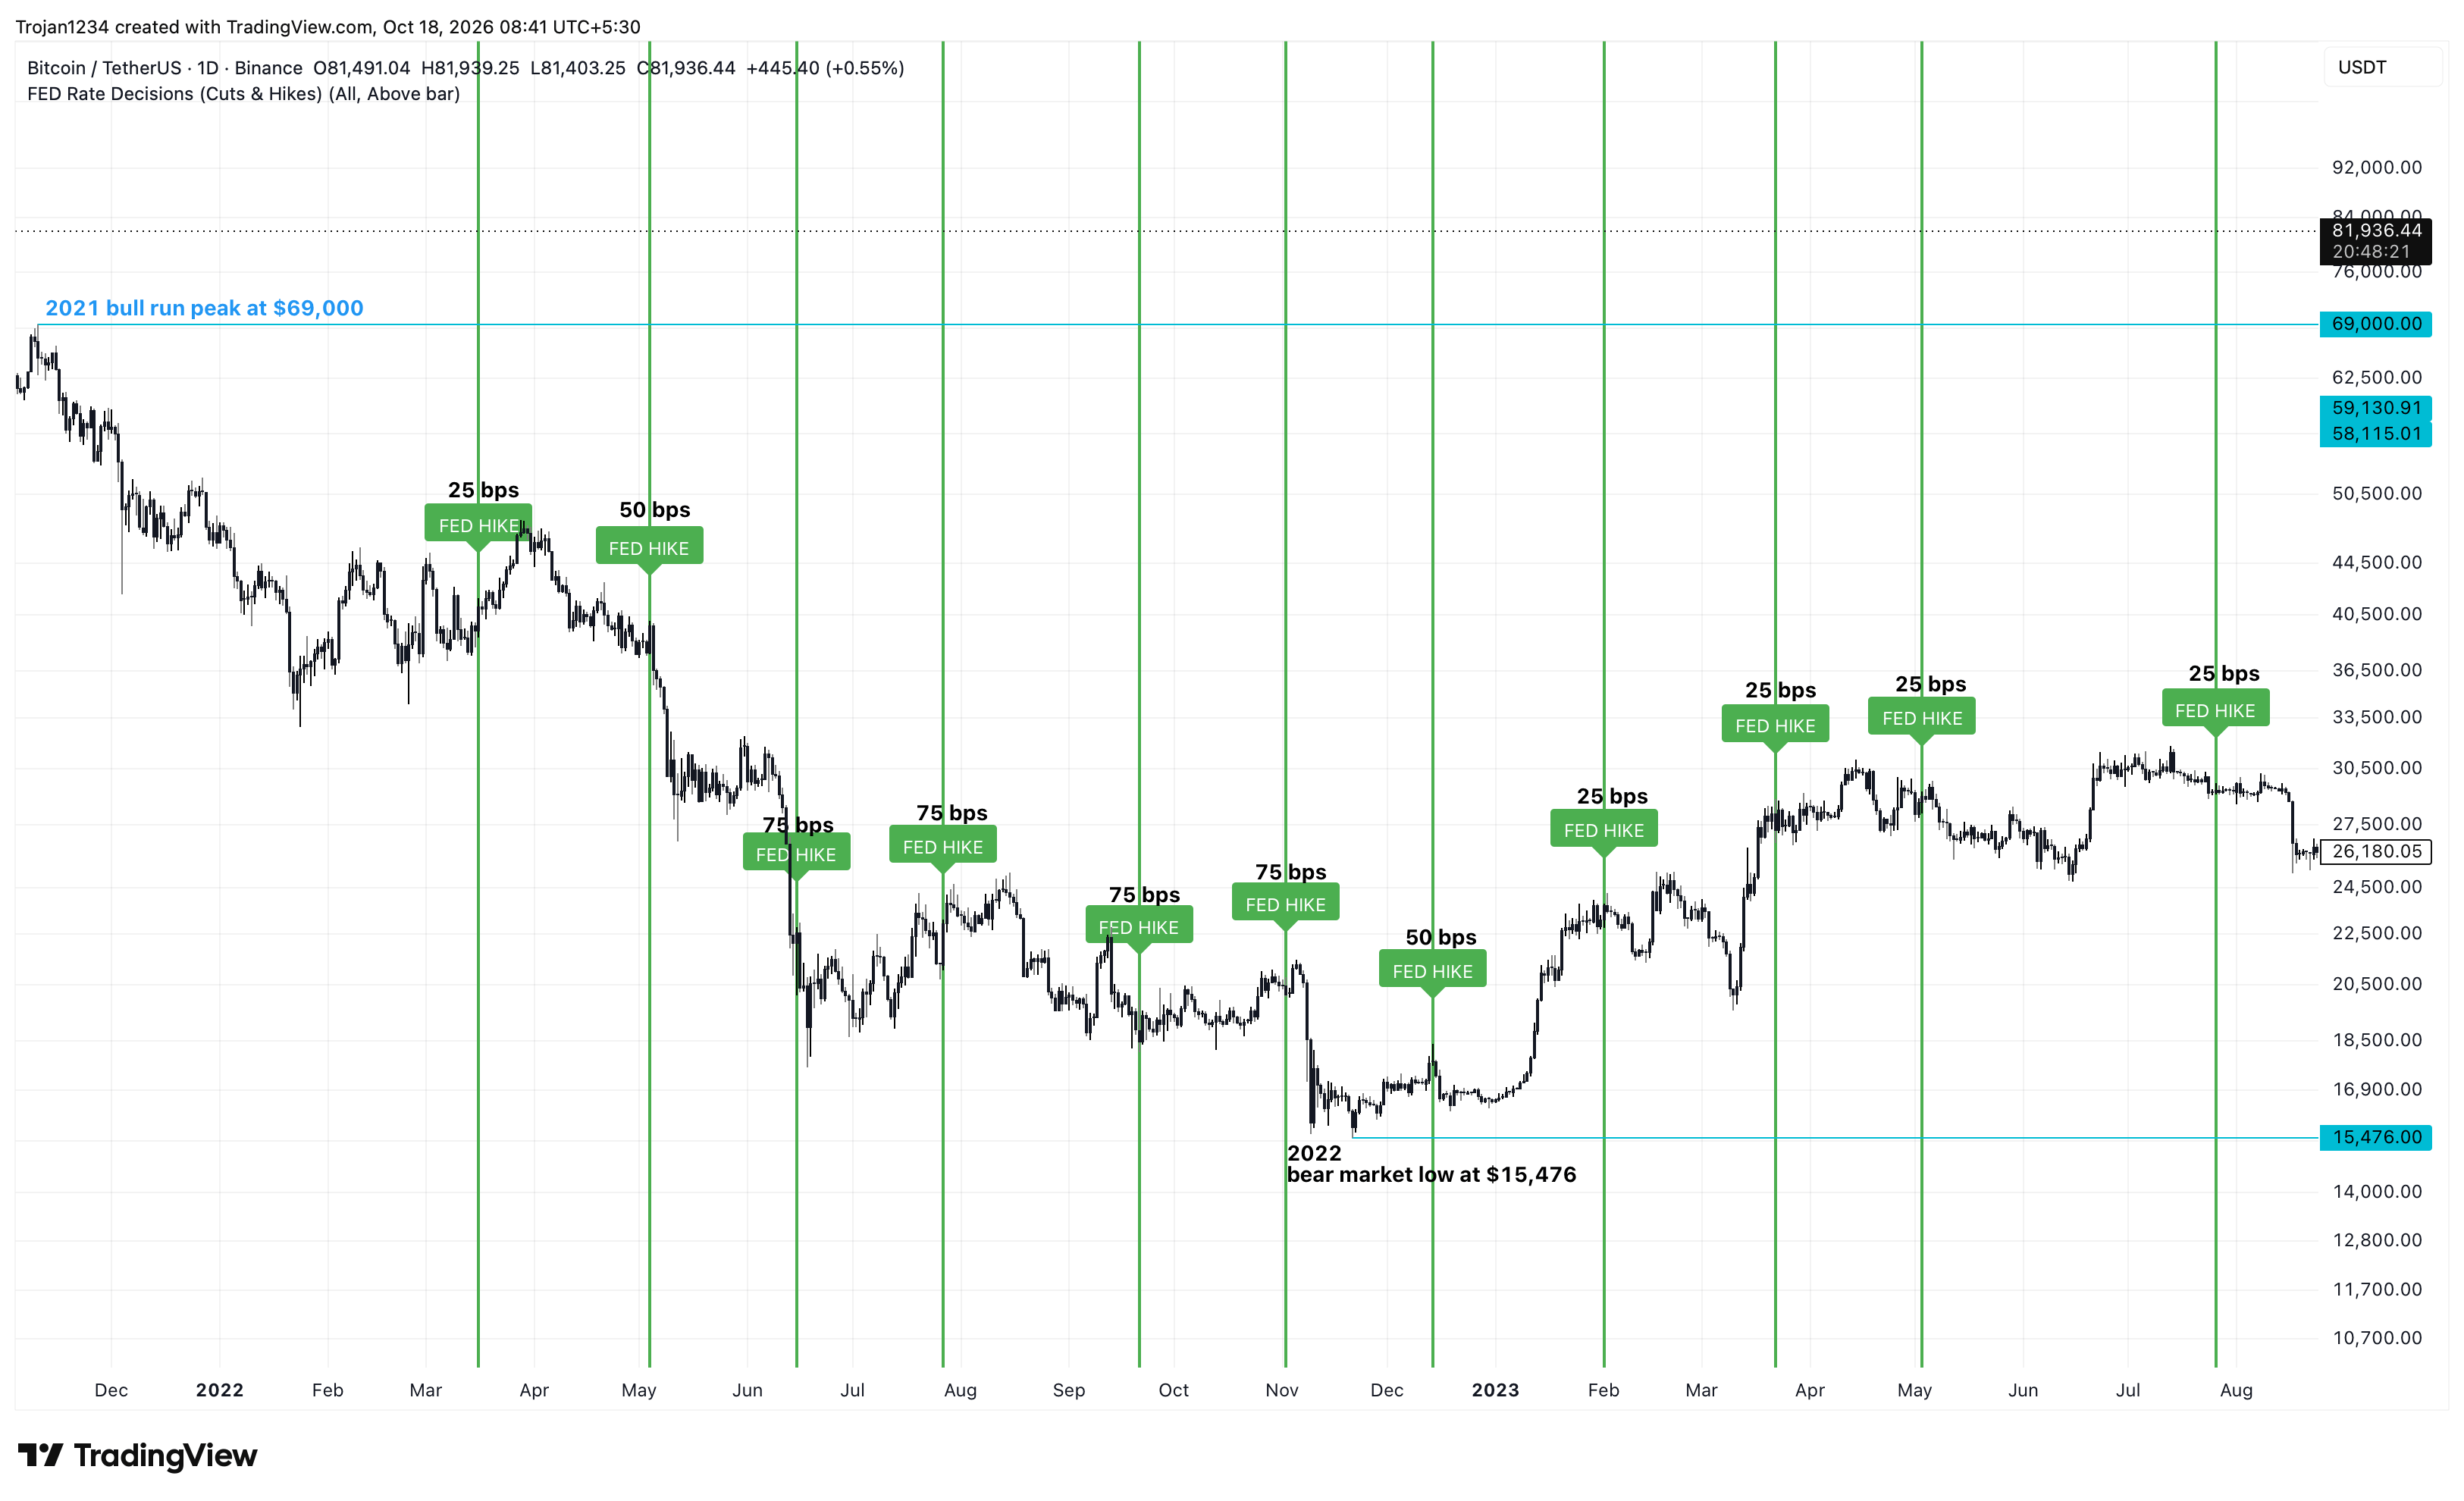
O ciclo de 2022-23 demonstra essa relação complexa entre o Bitcoin e as altas dos juros. O preço do BTC caiu quase 78%, de cerca de US$ 69.000 em novembro de 2021 para aproximadamente US$ 15.476 em novembro de 2022, enquanto o Fed elevou os juros de perto de zero para 4,25%–4,50%.
As quatro altas consecutivas de 75 pontos-base em 2022, intercaladas entre três aumentos menores, aceleraram o aperto monetário. Somadas ao colapso do ecossistema Terra, às quebras de empresas de empréstimos em criptoativos e ao processo de falência da FTX, essas altas intensificaram a pressão vendedora.
Ainda assim, o Bitcoin se recuperou ao longo de 2023, mesmo com o Fed continuando a elevar os juros em ritmo mais lento, até atingir 5,25%–5,50% em julho. A recuperação evidencia como as expectativas do mercado, o posicionamento e a demanda podem se sobrepor ao impacto imediato das altas dos juros.
Demanda institucional pode compensar a pressão inflacionária
Em comparação com o mercado de baixa do Bitcoin em 2022, a estrutura do mercado da criptomoeda é diferente em 2026, com os fundos negociados em bolsa (ETFs) de Bitcoin à vista e as reservas corporativas em BTC se tornando importantes fontes de demanda institucional. O ciclo de quatro anos do Bitcoin sugere uma reversão de alta à frente em 2026, conforme noticiado anteriormente pela FXStreet.
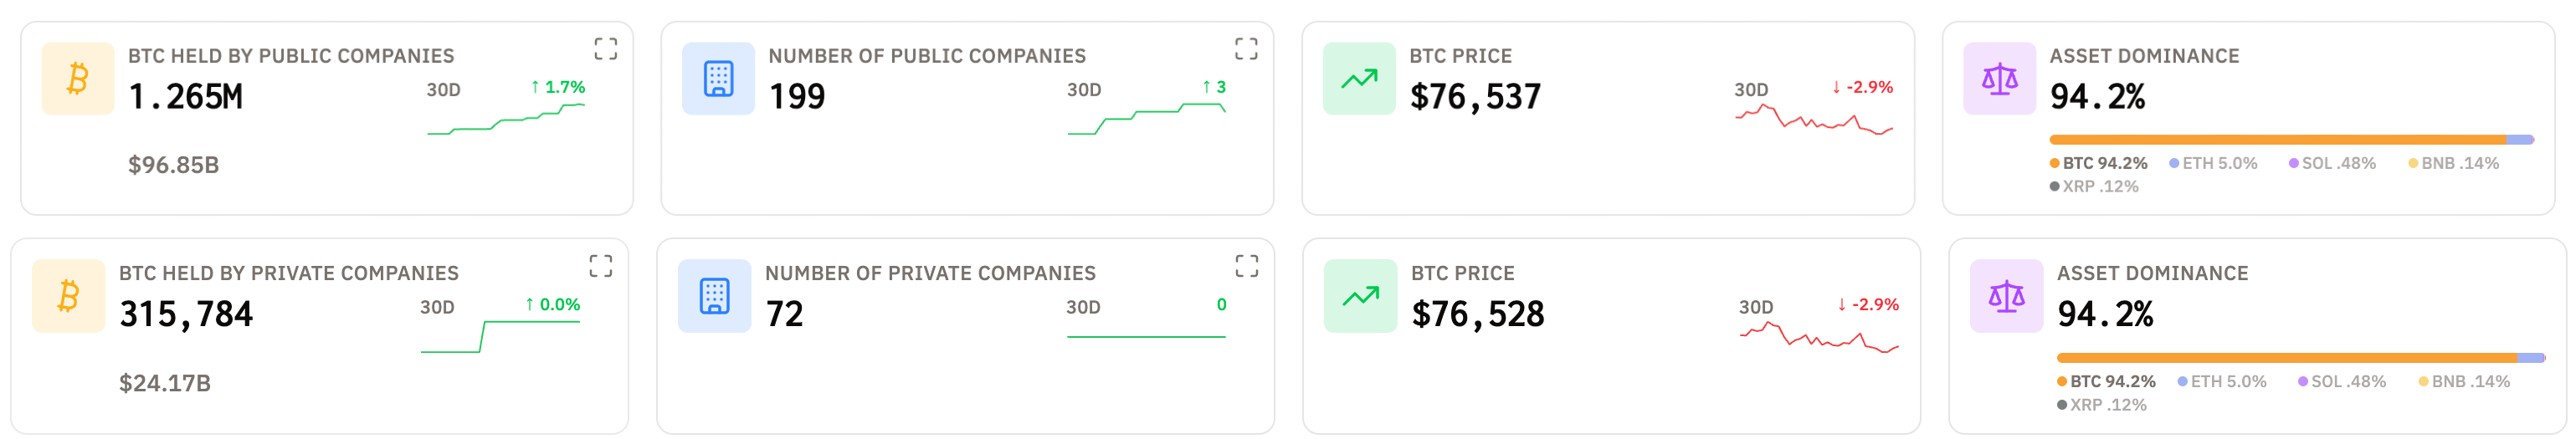
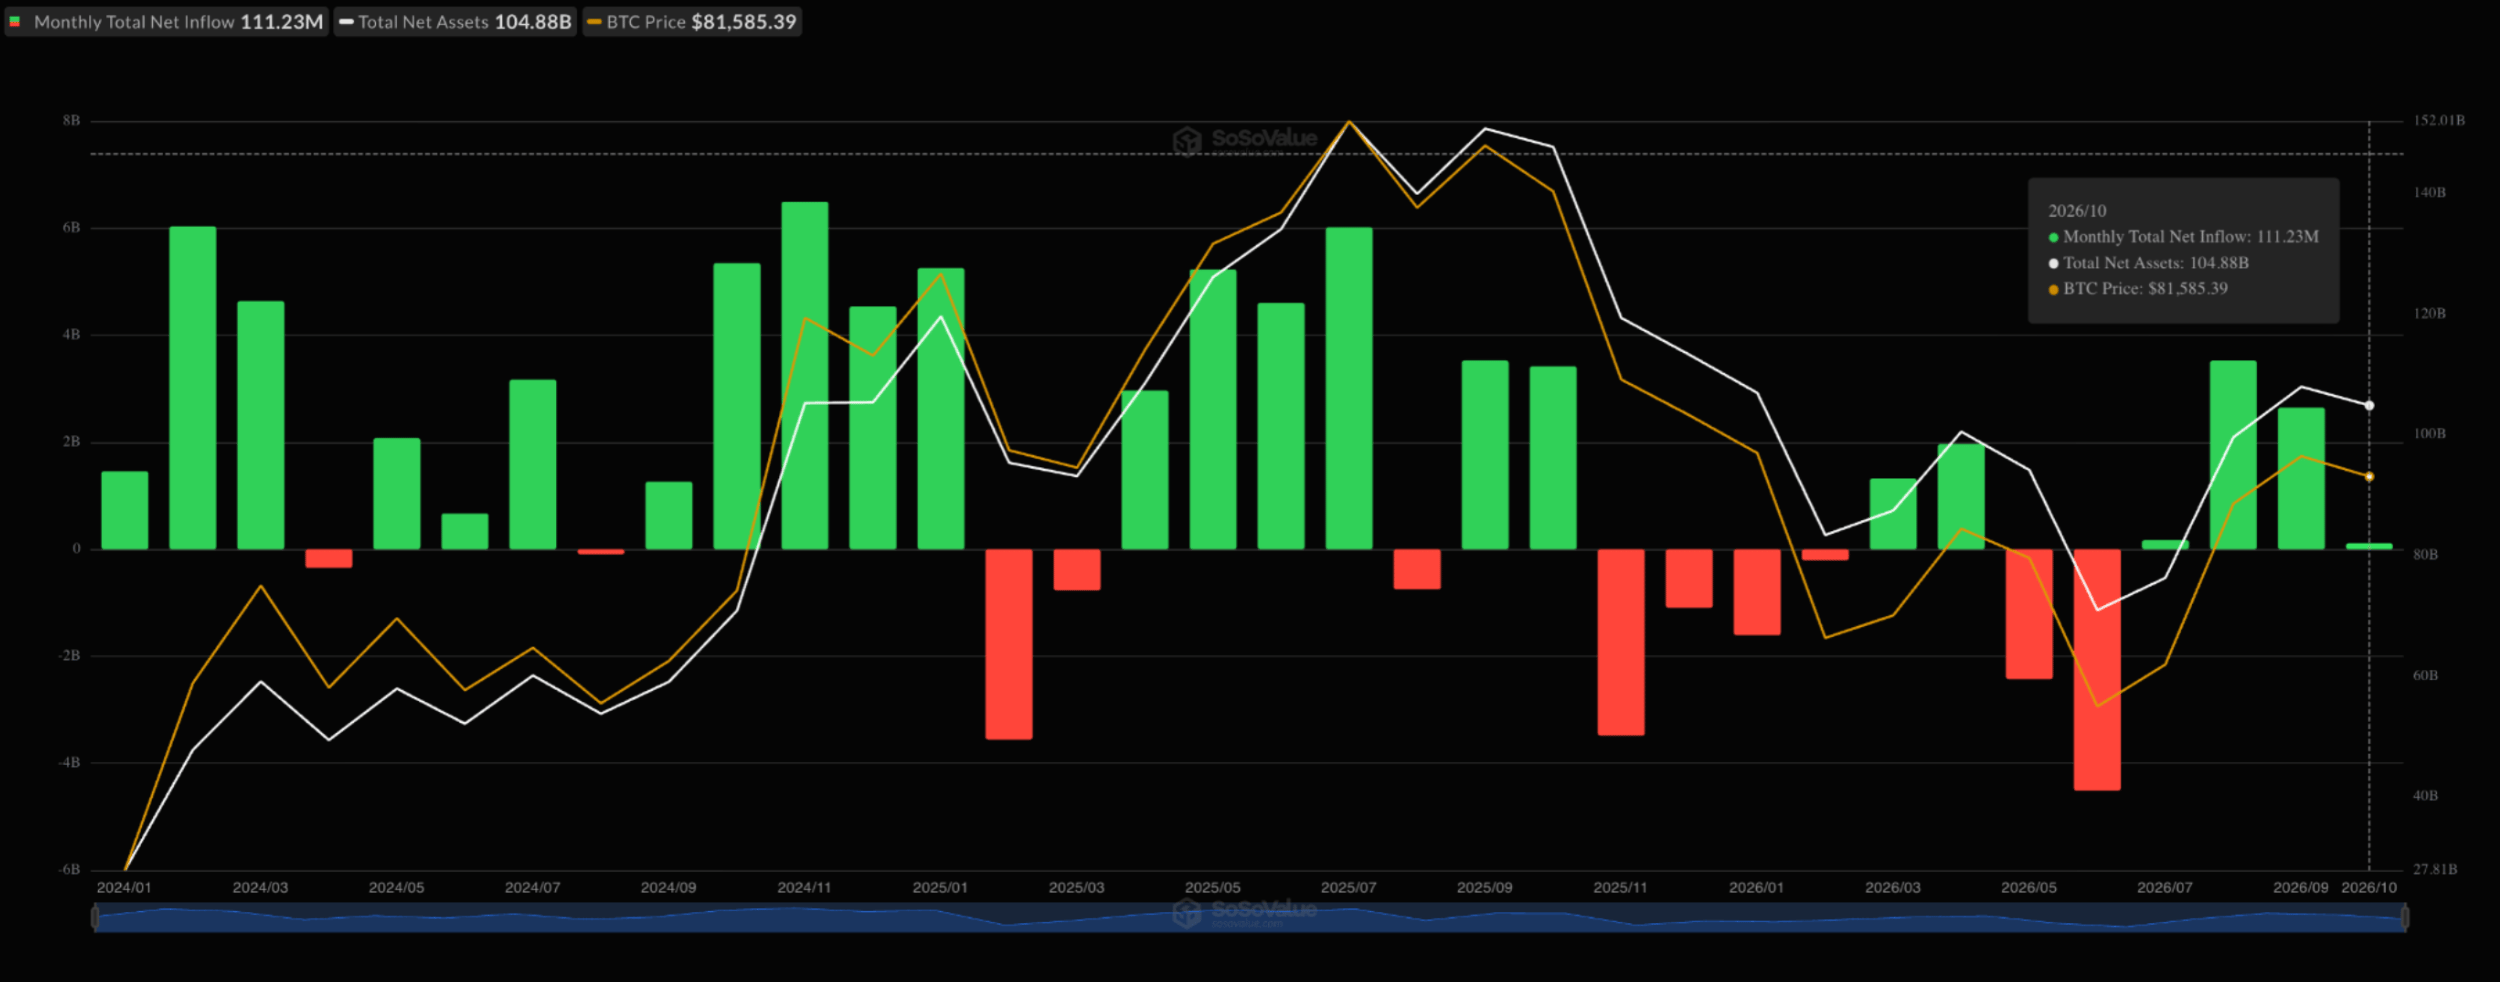
Até 28 de outubro, os ETFs de Bitcoin à vista dos EUA registraram 22 meses de entradas e 11 meses de saídas desde seu lançamento, em janeiro de 2024, com fluxos líquidos totais de US$ 104,9 bilhões. Enquanto isso, empresas de capital fechado e de capital aberto detêm, respectivamente, US$ 103,7 bilhões e US$ 22,8 bilhões em Bitcoin. Essas reservas expressivas de ETFs e empresas, com algumas compras financiadas por meio da emissão de ações, dívida ou títulos preferenciais, sustentam a demanda.
No entanto, uma correção prolongada do Bitcoin pode enfraquecer a capacidade dessas instituições de manter suas posições, como observado recentemente quando a Strategy vendeu parte de seus BTC para reforçar as reservas de caixa. Uma possível onda de altas dos juros poderia limitar a liquidez disponível para essas instituições, desacelerando sua acumulação ou até transformando essas reservas em uma fonte de oferta.
Visão especializada: a diretora de Pesquisa de Ativos Digitais da WisdomTree analisa a resiliência do Bitcoin em meio aos ETFs e aos riscos da IA
Em entrevista exclusiva à FXStreet, perguntei a Dovile Silenskyte, diretora de Pesquisa de Ativos Digitais da WisdomTree, sobre suas perspectivas para o Bitcoin em um cenário de incerteza nas condições gerais do mercado.
- O ciclo de quatro anos do Bitcoin sugere que o mercado de baixa pode terminar no fim de 2026, mas o mercado enfrenta pressão baixista, com os juros do Fed e os riscos geopolíticos em foco. Os fundos negociados em bolsa (ETFs) de Bitcoin à vista, as tesourarias corporativas de ativos digitais (DATs) e as reservas governamentais poderiam compensar esses riscos macroeconômicos?
O que diferencia este ciclo é a forma como a demanda chega ao Bitcoin. Carteiras de investimento consolidadas, balanços corporativos e estratégias soberanas agora oferecem canais que poderiam ajudá-lo a resistir à pressão macroeconômica.
Os ETFs à vista facilitam a alocação dos investidores por meio de uma infraestrutura de mercado conhecida. As tesourarias corporativas podem trazer demanda estratégica de longo prazo, enquanto as reservas soberanas, se mantidas, poderiam reduzir a pressão vendedora potencial. Diante da oferta limitada de Bitcoin, compras contínuas e a manutenção de posições por esses canais poderiam sustentar os preços, mesmo com a incerteza sobre os juros e as tensões geopolíticas pesando sobre o apetite por risco.
No entanto, o suporte estrutural não elimina o risco cíclico. Os fluxos dos ETFs podem se reverter, e as compras corporativas continuam sensíveis às condições de financiamento. Uma base mais ampla de investidores oferece ao Bitcoin mais fontes potenciais de demanda quando o sentimento melhora; ela não estabelece um piso para os preços.
Portanto, um fundo no fim de 2026 continua sendo um cenário, e não uma previsão confiável. A tese de alta mais sólida se apoia na adoção institucional [combinada] com a melhora da liquidez global. Se os rendimentos reais caírem e as condições monetárias se tornarem mais flexíveis, o Bitcoin poderá se beneficiar da demanda estrutural e de um cenário macroeconômico mais favorável.
- A expectativa é que a emissão de dívida relacionada à inteligência artificial (IA) atinja US$ 500 bilhões em 2026, aumentando as preocupações com a pressão crescente sobre os mercados de títulos e de crédito. O forte crescimento dos investimentos em IA poderia apertar as condições financeiras, desviar capital de ativos especulativos e pressionar o Bitcoin?
O investimento em IA pode competir com o Bitcoin por capital no curto prazo, mas o crescimento de ambos não precisa ser mutuamente excludente. Os investidores podem financiar a expansão da infraestrutura de IA e, ao mesmo tempo, aumentar sua exposição ao Bitcoin.
O risco imediato está nas condições de financiamento. O endividamento elevado para financiar a infraestrutura de IA poderia aumentar os custos de financiamento se a oferta de dívida superar a demanda dos investidores. Ainda assim, um volume maior de emissões não significa automaticamente condições financeiras mais restritivas. Os recursos captados financiam investimentos e circulam pela economia. O que importa é se os mercados conseguem absorver a dívida e se os projetos geram retornos que justifiquem o endividamento.
Ao longo do tempo, a oportunidade mais significativa está no aumento da produtividade. Se a IA proporcionar ganhos de eficiência que elevem a produção e aliviem a pressão inflacionária, poderá criar um ambiente mais favorável aos investimentos, inclusive ao Bitcoin. Esse é um resultado plausível, e não um benefício garantido dos gastos com IA.
A tese de investimento no Bitcoin também se apoia em fundamentos diferentes. Ele oferece exposição a um ativo digital escasso, e não aos lucros de empresas ou à capacidade de um emissor de quitar dívidas. Seu apelo, portanto, vai além do ciclo de gastos com tecnologia.
Principais conclusões: o que você precisa saber
Antes de adotar uma visão inteiramente baixista, vale observar que o Bitcoin demonstra forte resiliência, mantendo-se acima de níveis importantes de suporte em meio às incertezas do mercado em geral. A principal diferença para o Bitcoin no próximo possível ciclo de altas dos juros é a demanda institucional, que poderia sustentar o próximo movimento duradouro de alta.
No entanto, esses fundos podem não conseguir sustentar os preços durante um período prolongado de altas dos juros, já que o mercado prevê outro aumento de 25 pontos-base antes do fim de 2026.
Assim, o verdadeiro teste é saber se a institucionalização do Bitcoin consegue resistir ao próximo choque de liquidez sem repetir as quedas extremas dos ciclos anteriores.
ARTIGOS POPULARES
1Dólar canadense se valoriza apesar do alívio da pressão do petróleo2Euro amplia recuperação após decisão do BCE, afasta-se da mínima do ano e retoma 1,1200 frente ao dólar enfraquecido3Libra esterlina avança com perspectiva de postura mais restritiva do BoE e dólar americano enfraquecido4O Bitcoin pode subir se o Federal Reserve mantiver os juros elevados por mais tempo?5PBoC fixa taxa de referência do USD/CNY em 6,7138, ante 6,7147 anteriormente6Dólar neozelandês tem dificuldade para atrair compradores, mas fraqueza do USD limita as perdas7XRP cai 6% apesar da projeção de receita anualizada de US$ 900 milhões da Ripple8WTI se estabiliza abaixo de US$ 102,00 com esperanças de avanços diplomáticos compensando riscos à oferta no Oriente Médio9Dólar australiano rompe abaixo da média móvel simples de 100 dias após dados de inflação dos EUA acima do esperado


Comece Agora!
Cadastre-se e acesse os Mercados Globais em menos de 3 minutos

Entre em Contato Conosco









Contatos
Telefone: +61 2 8036 8388
Fax: +61 2 8036 8388
E-mail: support@tmgm.com
Site: https://www.tmg-max.com



As informações fornecidas neste website são apenas de natureza geral e não constituem aconselhamento financeiro pessoal. Antes de agir com base em qualquer informação neste website, deve considerar a adequação da informação em relação aos seus objetivos, situação financeira e necessidades. Investir em CFDs e contratos de margem de FX envolve riscos significativos e não é adequado para todos os investidores. Poderá perder mais do que o seu depósito inicial. Não possui, nem detém, qualquer interesse no ativo subjacente. Recomendamos que procure aconselhamento independente e que se certifique de que compreende plenamente os riscos envolvidos antes de negociar. É importante que leia e considere o documento de divulgação antes de adquirir qualquer produto listado no website. As informações e os anúncios oferecidos neste website não se destinam a ser utilizados por qualquer pessoa em qualquer país ou jurisdição onde tal utilização seja contrária às leis e regulamentos locais. Os Produtos e Serviços oferecidos neste website não se destinam a residentes dos Estados Unidos, da Malásia e da Tailândia.
A TMGM é autorizada e regulada em diversas jurisdições.
A Trademax Australia Limited, que opera sob o nome comercial TMGM, é regulamentada pela Comissão Australiana de Valores Mobiliários e Investimentos (ASIC), com o número de licença AFSL 436416, e está localizada no 28º andar da One International Tower, na Barangaroo Avenue, 100, 2000 Sydney, NSW, Austrália.
E-mail: support@tmgm.com.au
A Trademax Global Limited, que opera sob o nome comercial TMGM, é autorizada e regulamentada pela Comissão de Serviços Financeiros de Vanuatu (VFSC), com o número de registro 40356, e está registrada no endereço 1276, Kumul Highway, Port Vila, Vanuatu, República de Vanuatu.
Email: support@tmgm.com
A Trademax Global Markets (SE) Limited, que opera sob o nome comercial TMGM, é autorizada e regulamentada pela Autoridade de Serviços Financeiros (FSA) das Seychelles, com o número de licença SD224. A empresa está registrada no endereço: Escritório nº 13, Providence Estate ABIS Centre, Mahé, Seychelles.
E-mail: support@tmgm.com
A Trademax Global Markets (International) Pty Ltd, que opera sob o nome comercial TMGM, é autorizada e regulamentada pela Comissão de Serviços Financeiros das Ilhas Maurício (FSC), com o número de licença GB22201012, e está registrada no endereço: 33, Edith Cavell Street, C/o IQ EQ Fund Services (Mauritius) Ltd, Port Louis, 11324, Ilhas Maurício.
E-mail: support@tmgm.com
Copyright © TMGM. Todos os direitos reservados