

Trading
Explore uma ampla variedade de mercados com preços competitivos, alta liquidez e ferramentas de trading avançadas.
Saiba Mais 
Plataforma
Negocie sem interrupções com a poderosa plataforma da TMGM, desenvolvida para proporcionar velocidade, precisão e uma experiência de trading superior.
Saiba Mais Plataforma de Trading
Ferramentas de Negociação
Academia
Aprenda os fundamentos do trading com recursos para iniciantes, incluindo guias, webinars e insights de mercado.
Saiba Mais Academia TMGM
Notícias e Análises
Receba atualizações de mercado em tempo real e análises de especialistas para se antecipar às oportunidades de trading
Saiba Mais Notícias e Análises
Sobre
Descubra o que torna a TMGM única: presença global, solidez regulatória e compromisso com a inovação em trading.
Saiba Mais Por Que Escolher a TMGM
Patrocínios
Índice do dólar cai após notícia de acordo com o Irã e se estabiliza após desmentido
- DXY cai ao menor nível desde 1º de outubro e depois se recupera para perto de 101,70.
- Petróleo recua com plano do Catar e do Paquistão, e energia mais barata impulsiona o euro.
- Pedidos de seguro-desemprego na quinta-feira e prévias dos PMIs na sexta-feira serão divulgados em meio ao silêncio dos dirigentes do Fed.
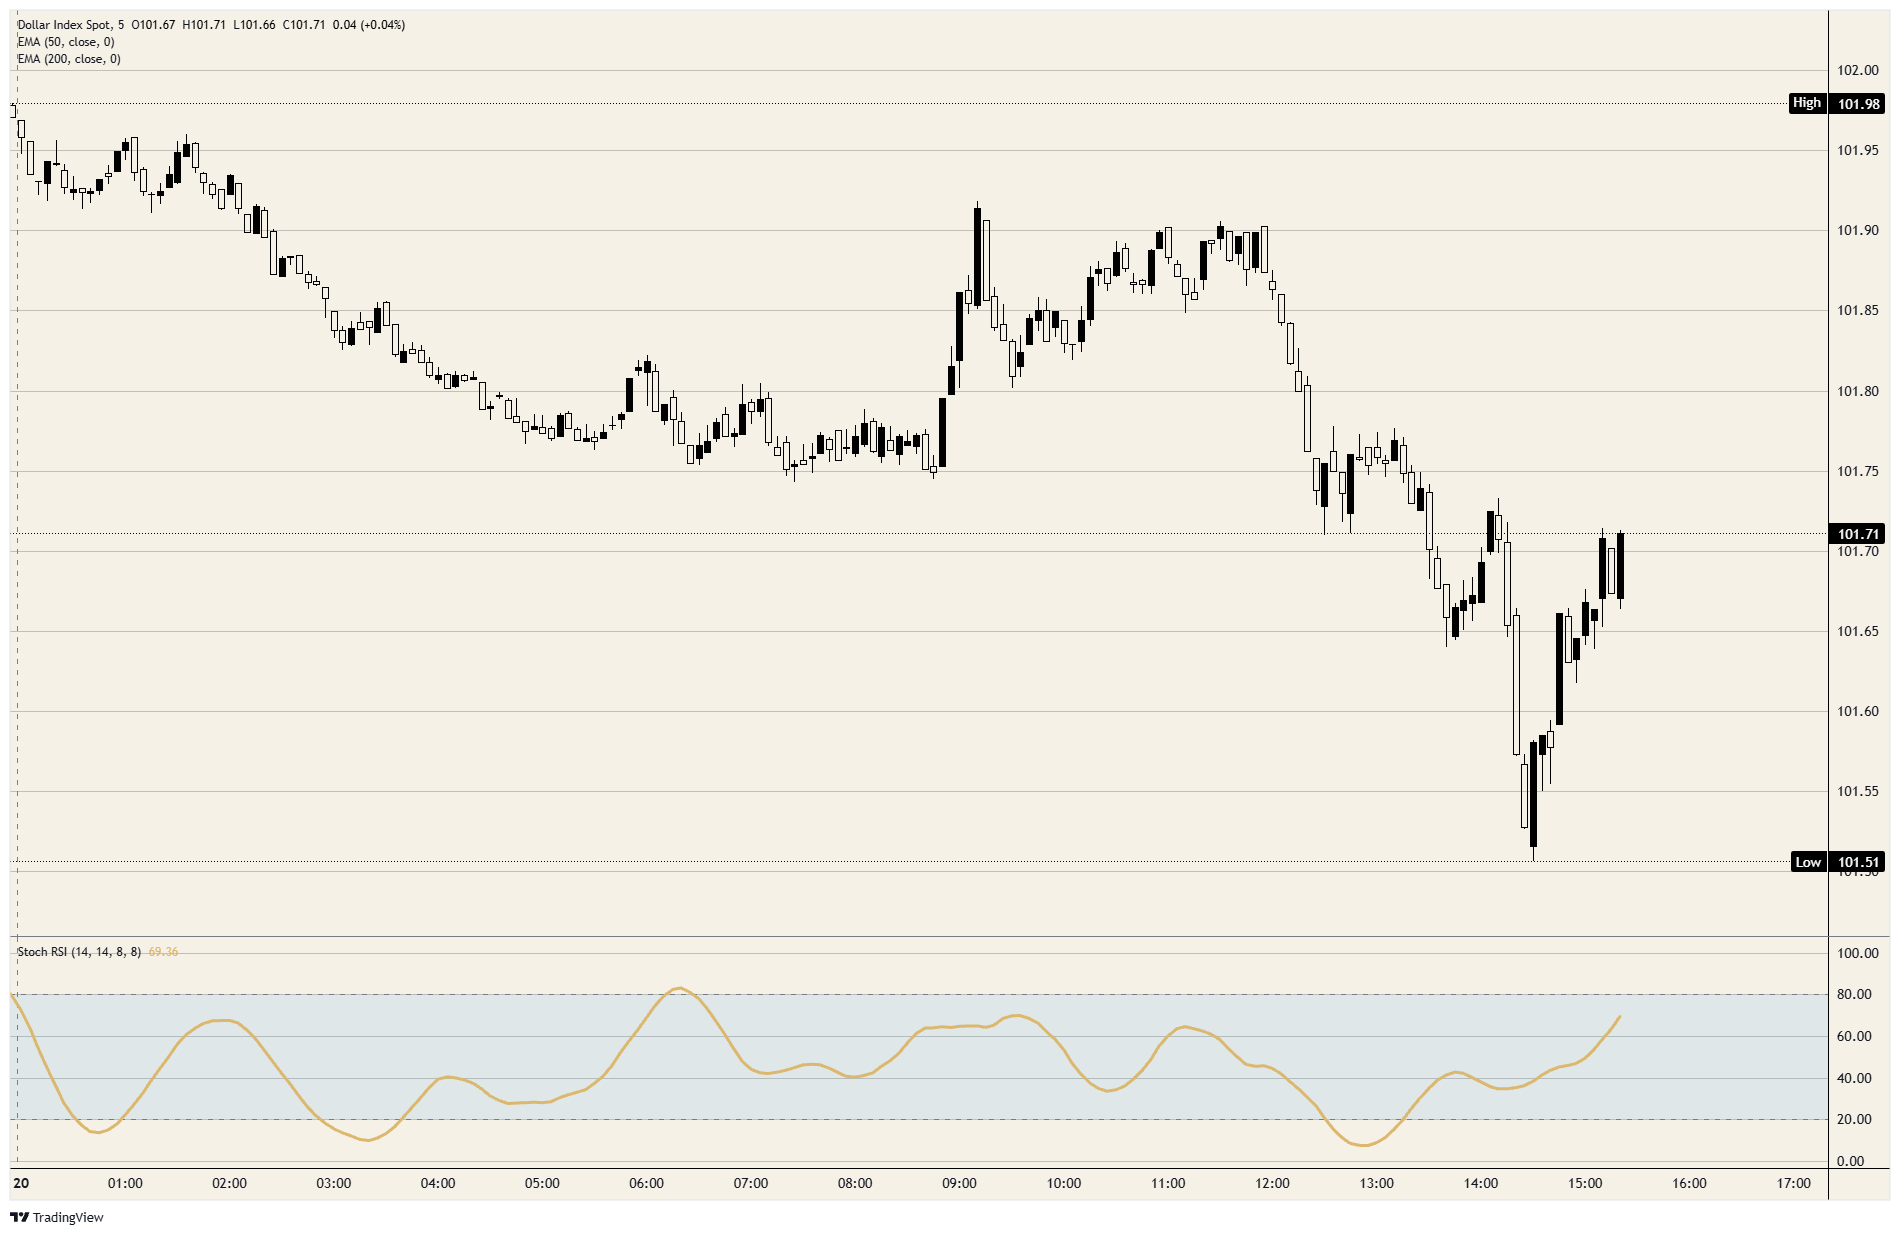
Notícias de que Washington e Teerã deram aprovação preliminar a uma proposta de conciliação do Catar e do Paquistão levaram o Índice do Dólar ao menor nível desde 1º de outubro. O índice caiu de perto de 101,75 para cerca de 101,65 com a primeira notícia e para pouco acima de 101,50 depois que o Canal 12 de Israel divulgou os termos. Agora, voltou para perto de 101,70, após um diplomata envolvido nas negociações afirmar que estão erradas as notícias de que um acordo está próximo.
O petróleo caiu com as notícias, e o euro, que representa mais da metade do peso do índice, subiu com o barateamento da energia. O secretário do Tesouro, Bessent, atribuiu os juros mais altos nos EUA ao choque energético, de modo que um acordo que ponha fim a esse choque poderia significar juros mais baixos nos EUA e um dólar mais fraco.
O número de construções de moradias iniciadas caiu para 1,221 milhão em setembro, ante a previsão de 1,3 milhão, e as vendas pendentes de imóveis recuaram 7,3%, atingindo uma mínima histórica, ante a previsão de queda de 0,5%. A fraqueza do setor imobiliário é um argumento contra novas altas de juros pelo Fed, e o índice subiu nos candles correspondentes a ambas as divulgações.
Na agenda
Os dirigentes do Fed estão no período de silêncio que antecede a reunião do Comitê Federal de Mercado Aberto (FOMC), em 27 e 28 de outubro, portanto não haverá comentários do Fed antes da decisão de 28 de outubro. Em uma pesquisa com 100 economistas, 94 esperam a manutenção dos juros na faixa de 3,75% a 4,00% em outubro, e todos os 100 esperam uma alta em dezembro.
Os pedidos iniciais de seguro-desemprego serão divulgados às 12h30 GMT de quinta-feira, seguidos pelas prévias de outubro dos Índices de Gerentes de Compras (PMI) da S&P Global às 13h45 GMT de sexta-feira. Ambos os indicadores contribuem para avaliar a possibilidade de uma alta em 28 de outubro, em vez de dezembro, cenário esperado por 6 dos 100 economistas.
Nos gráficos
Na mínima, o índice havia devolvido cerca de um terço da alta registrada entre a mínima de 9 de setembro, perto de 98,60, e a máxima de 14 de outubro, pouco abaixo de 103,00. A mínima da sessão também está abaixo do fundo de sexta-feira, próximo de 101,60, e a Média Móvel Exponencial (MME) de 50 dias está pouco abaixo de 101,00, cerca de três quartos de ponto abaixo.
Gráfico de 5 minutos do DXY
Perguntas frequentes sobre o dólar americano
O dólar americano (USD) é a moeda oficial dos Estados Unidos da América e a moeda “de fato” de um número significativo de outros países, onde circula ao lado das cédulas locais. É a moeda mais negociada do mundo, respondendo por mais de 88% de todo o volume global de negociações cambiais, ou uma média de US$ 6,6 trilhões em transações por dia, segundo dados de 2022. Após a Segunda Guerra Mundial, o USD substituiu a libra esterlina como moeda de reserva mundial. Durante a maior parte de sua história, o dólar americano foi lastreado em ouro, até o Acordo de Bretton Woods, em 1971, quando o padrão-ouro foi abandonado.
O principal fator que afeta o valor do dólar americano é a política monetária, definida pelo Federal Reserve (Fed). O Fed tem um duplo mandato: alcançar a estabilidade de preços (controlar a inflação) e promover o pleno emprego. Seu principal instrumento para atingir esses dois objetivos é o ajuste das taxas de juros. Quando os preços sobem rápido demais e a inflação fica acima da meta de 2% do Fed, a instituição eleva os juros, o que favorece a valorização do USD. Quando a inflação cai abaixo de 2% ou a taxa de desemprego está alta demais, o Fed pode reduzir as taxas de juros, o que pressiona o dólar.
Em situações extremas, o Federal Reserve também pode emitir mais dólares e adotar o afrouxamento quantitativo (QE). O QE é o processo pelo qual o Fed aumenta substancialmente o fluxo de crédito em um sistema financeiro paralisado. Trata-se de uma medida de política monetária não convencional, utilizada quando o crédito seca porque os bancos se recusam a emprestar uns aos outros, por receio de inadimplência da contraparte. É um último recurso quando a simples redução das taxas de juros provavelmente não produzirá o resultado necessário. Foi o instrumento escolhido pelo Fed para combater a restrição de crédito ocorrida durante a Grande Crise Financeira de 2008. Consiste na emissão de mais dólares pelo Fed e na utilização desses recursos para comprar títulos do governo dos EUA, predominantemente de instituições financeiras. O QE geralmente leva a um dólar americano mais fraco.
O aperto quantitativo (QT) é o processo inverso, no qual o Federal Reserve deixa de comprar títulos de instituições financeiras e não reinveste em novas compras o principal dos títulos de sua carteira que chegam ao vencimento. Em geral, isso é positivo para o dólar americano.
ARTIGOS POPULARES
1Rendimentos dos títulos do Tesouro dos EUA recuam com queda do WTI diante da expectativa de acordo com o Irã2Dólar canadense: aumentam as chances de alta dos juros com o apoio do setor de energia à economia – Commerzbank3Previsão de preço do Dogecoin: DOGE enfrenta dificuldades abaixo de importante resistência de média móvel4Prata se recupera com dólar americano mais fraco, mas risco de alta dos juros pelo Fed limita recuperação5Por que a recuperação do dólar canadense não se deve apenas às apostas em altas de juros6Índice do dólar cai após notícia de acordo com o Irã e se estabiliza após desmentido7Libra esterlina dispara para 1,3400 com dados de emprego britânicos acima do esperado e maior otimismo sobre acordo com o Irã8Libra esterlina: ganha ligeira vantagem frente ao dólar americano – Societe Generale9Petróleo WTI despenca com proposta de compromisso entre EUA e Irã que eleva esperanças de desescalada
COTAÇÕES AO VIVO

Comece Agora!
Cadastre-se e acesse os Mercados Globais em menos de 3 minutos

Entre em Contato Conosco









Contatos
Telefone: +61 2 8036 8388
Fax: +61 2 8036 8388
E-mail: support@tmgm.com
Site: https://www.tmg-max.com



As informações fornecidas neste website são apenas de natureza geral e não constituem aconselhamento financeiro pessoal. Antes de agir com base em qualquer informação neste website, deve considerar a adequação da informação em relação aos seus objetivos, situação financeira e necessidades. Investir em CFDs e contratos de margem de FX envolve riscos significativos e não é adequado para todos os investidores. Poderá perder mais do que o seu depósito inicial. Não possui, nem detém, qualquer interesse no ativo subjacente. Recomendamos que procure aconselhamento independente e que se certifique de que compreende plenamente os riscos envolvidos antes de negociar. É importante que leia e considere o documento de divulgação antes de adquirir qualquer produto listado no website. As informações e os anúncios oferecidos neste website não se destinam a ser utilizados por qualquer pessoa em qualquer país ou jurisdição onde tal utilização seja contrária às leis e regulamentos locais. Os Produtos e Serviços oferecidos neste website não se destinam a residentes dos Estados Unidos, da Malásia e da Tailândia.
A TMGM é autorizada e regulada em diversas jurisdições.
A Trademax Australia Limited, que opera sob o nome comercial TMGM, é regulamentada pela Comissão Australiana de Valores Mobiliários e Investimentos (ASIC), com o número de licença AFSL 436416, e está localizada no 28º andar da One International Tower, na Barangaroo Avenue, 100, 2000 Sydney, NSW, Austrália.
E-mail: support@tmgm.com.au
A Trademax Global Limited, que opera sob o nome comercial TMGM, é autorizada e regulamentada pela Comissão de Serviços Financeiros de Vanuatu (VFSC), com o número de registro 40356, e está registrada no endereço 1276, Kumul Highway, Port Vila, Vanuatu, República de Vanuatu.
Email: support@tmgm.com
A Trademax Global Markets (SE) Limited, que opera sob o nome comercial TMGM, é autorizada e regulamentada pela Autoridade de Serviços Financeiros (FSA) das Seychelles, com o número de licença SD224. A empresa está registrada no endereço: Escritório nº 13, Providence Estate ABIS Centre, Mahé, Seychelles.
E-mail: support@tmgm.com
A Trademax Global Markets (International) Pty Ltd, que opera sob o nome comercial TMGM, é autorizada e regulamentada pela Comissão de Serviços Financeiros das Ilhas Maurício (FSC), com o número de licença GB22201012, e está registrada no endereço: 33, Edith Cavell Street, C/o IQ EQ Fund Services (Mauritius) Ltd, Port Louis, 11324, Ilhas Maurício.
E-mail: support@tmgm.com
Copyright © TMGM. Todos os direitos reservados