

การเทรด
สำรวจตลาดที่หลากหลายด้วยราคาที่แข่งขันได้ สภาพคล่องสูง และเครื่องมือการเทรดขั้นสูง
เรียนรู้เพิ่มเติม 
แพลตฟอร์ม
เทรดอย่างไร้รอยต่อกับแพลตฟอร์มอันทรงพลังของ TMGM ที่สร้างขึ้นเพื่อความรวดเร็ว แม่นยำ และประสบการณ์การเทรดที่เหนือกว่า
เรียนรู้เพิ่มเติม แพลตฟอร์มการเทรด
เครื่องมือการเทรด
สถาบัน
เรียนรู้พื้นฐานการเทรดด้วยแหล่งข้อมูลสำหรับผู้เริ่มต้น รวมถึงคู่มือ สัมมนาออนไลน์ และข้อมูลเชิงลึกตลาด
เรียนรู้เพิ่มเติม ข่าว & วิเคราะห์
รับข้อมูลอัปเดตตลาดแบบเรียลไทม์และบทวิเคราะห์จากผู้เชี่ยวชาญเพื่อคว้าโอกาสการเทรดก่อนใคร
เรียนรู้เพิ่มเติม ข่าว & วิเคราะห์
เกี่ยวกับ
เรียนรู้สิ่งที่ทำให้ TMGM โดดเด่น — การดำเนินงานทั่วโลก ความแข็งแกร่งด้านการกำกับดูแล และความมุ่งมั่นสู่การสร้างสรรค์นวัตกรรมในการเทรด
เรียนรู้เพิ่มเติม ทำไมต้องเลือก TMGM
ดัชนีดอลลาร์อ่อนตัวลงจากระดับสูงสุดในรอบ 18 เดือนก่อนการประกาศ CPI ของสหรัฐ
- DXY ลดช่วงบวกเกือบทั้งหมดจากการพุ่งขึ้นแตะระดับสูงสุดในรอบ 18 เดือนเมื่อวันจันทร์ ขณะที่ Brent อ่อนตัวลง
- US CPI มีกำหนดประกาศในวันพุธ และเทรดเดอร์คาดการณ์เต็มที่อยู่แล้วว่าเฟดจะขึ้นดอกเบี้ยในเดือนธันวาคม
ดัชนีราคาผู้บริโภค (CPI) เดือนกันยายนมีกำหนดประกาศในวันพุธ เวลา 12:30 GMT โดยคาดว่าเงินเฟ้อทั่วไปจะเพิ่มขึ้นสู่ 3.6% จาก 3.4% ส่วนราคาพื้นฐานซึ่งไม่รวมอาหารและพลังงาน คาดว่าจะเพิ่มขึ้น 0.2% ในเดือนนี้ เทียบกับ 0.6% ของตัวเลขรวม เทรดเดอร์คาดการณ์เต็มที่ว่าเฟดจะขึ้นดอกเบี้ย 0.25% ในเดือนธันวาคม และนักวิเคราะห์บางรายมองว่าหากตัวเลขเงินเฟ้อพื้นฐานรายเดือนออกมาที่ 0.4% ก็อาจทำให้การขึ้นดอกเบี้ยถูกเลื่อนมาเป็นการประชุมวันที่ 27-28 ตุลาคม
อัตราผลตอบแทนสหรัฐที่สูงขึ้นทำให้นักลงทุนได้รับผลตอบแทนมากกว่าในการถือครองดอลลาร์เมื่อเทียบกับยูโรหรือเยน และอัตราผลตอบแทนพันธบัตรรัฐบาลสหรัฐอายุ 10 ปีที่อยู่ใกล้ 5.2% ก็เข้าใกล้ระดับสูงสุดในรอบ 24 ปี ผู้ว่าการเฟด Waller กล่าวว่า การปรับขึ้นดังกล่าวสะท้อนการเติบโต ไม่ใช่เงินเฟ้อ และอ้างถึงงานวิจัยที่ระบุว่าพันธบัตรรัฐบาลสหรัฐได้สูญเสียส่วนหนึ่งของ convenience yield หรืออัตราผลตอบแทนที่ต่ำกว่าซึ่งนักลงทุนยอมรับเพื่อแลกกับความปลอดภัยของหนี้สหรัฐ เขาประเมินต้นทุนไว้ที่ 0.5 ถึง 0.7 จุด ดังนั้นผลตอบแทนส่วนเพิ่มบางส่วนจากการถือครองดอลลาร์จึงเป็นการชดเชยสำหรับการปล่อยกู้ให้วอชิงตันตั้งแต่แรก
Brent ร่วงกลับลงมาต่ำกว่า $106 จากระดับสูงสุดเหนือ $107 เมื่อวันจันทร์ ท่ามกลางคาดการณ์ว่าอุปทานดีเซลจากรัสเซียจะเพิ่มขึ้น น้ำมันที่ราคาถูกลงหมายความว่าผู้นำเข้าในยุโรปและญี่ปุ่นต้องซื้อดอลลาร์น้อยลงเพื่อชำระค่าน้ำมัน ส่งผลให้กระแสเงินที่หนุนระดับสูงสุดเมื่อวันจันทร์กลับทิศทาง
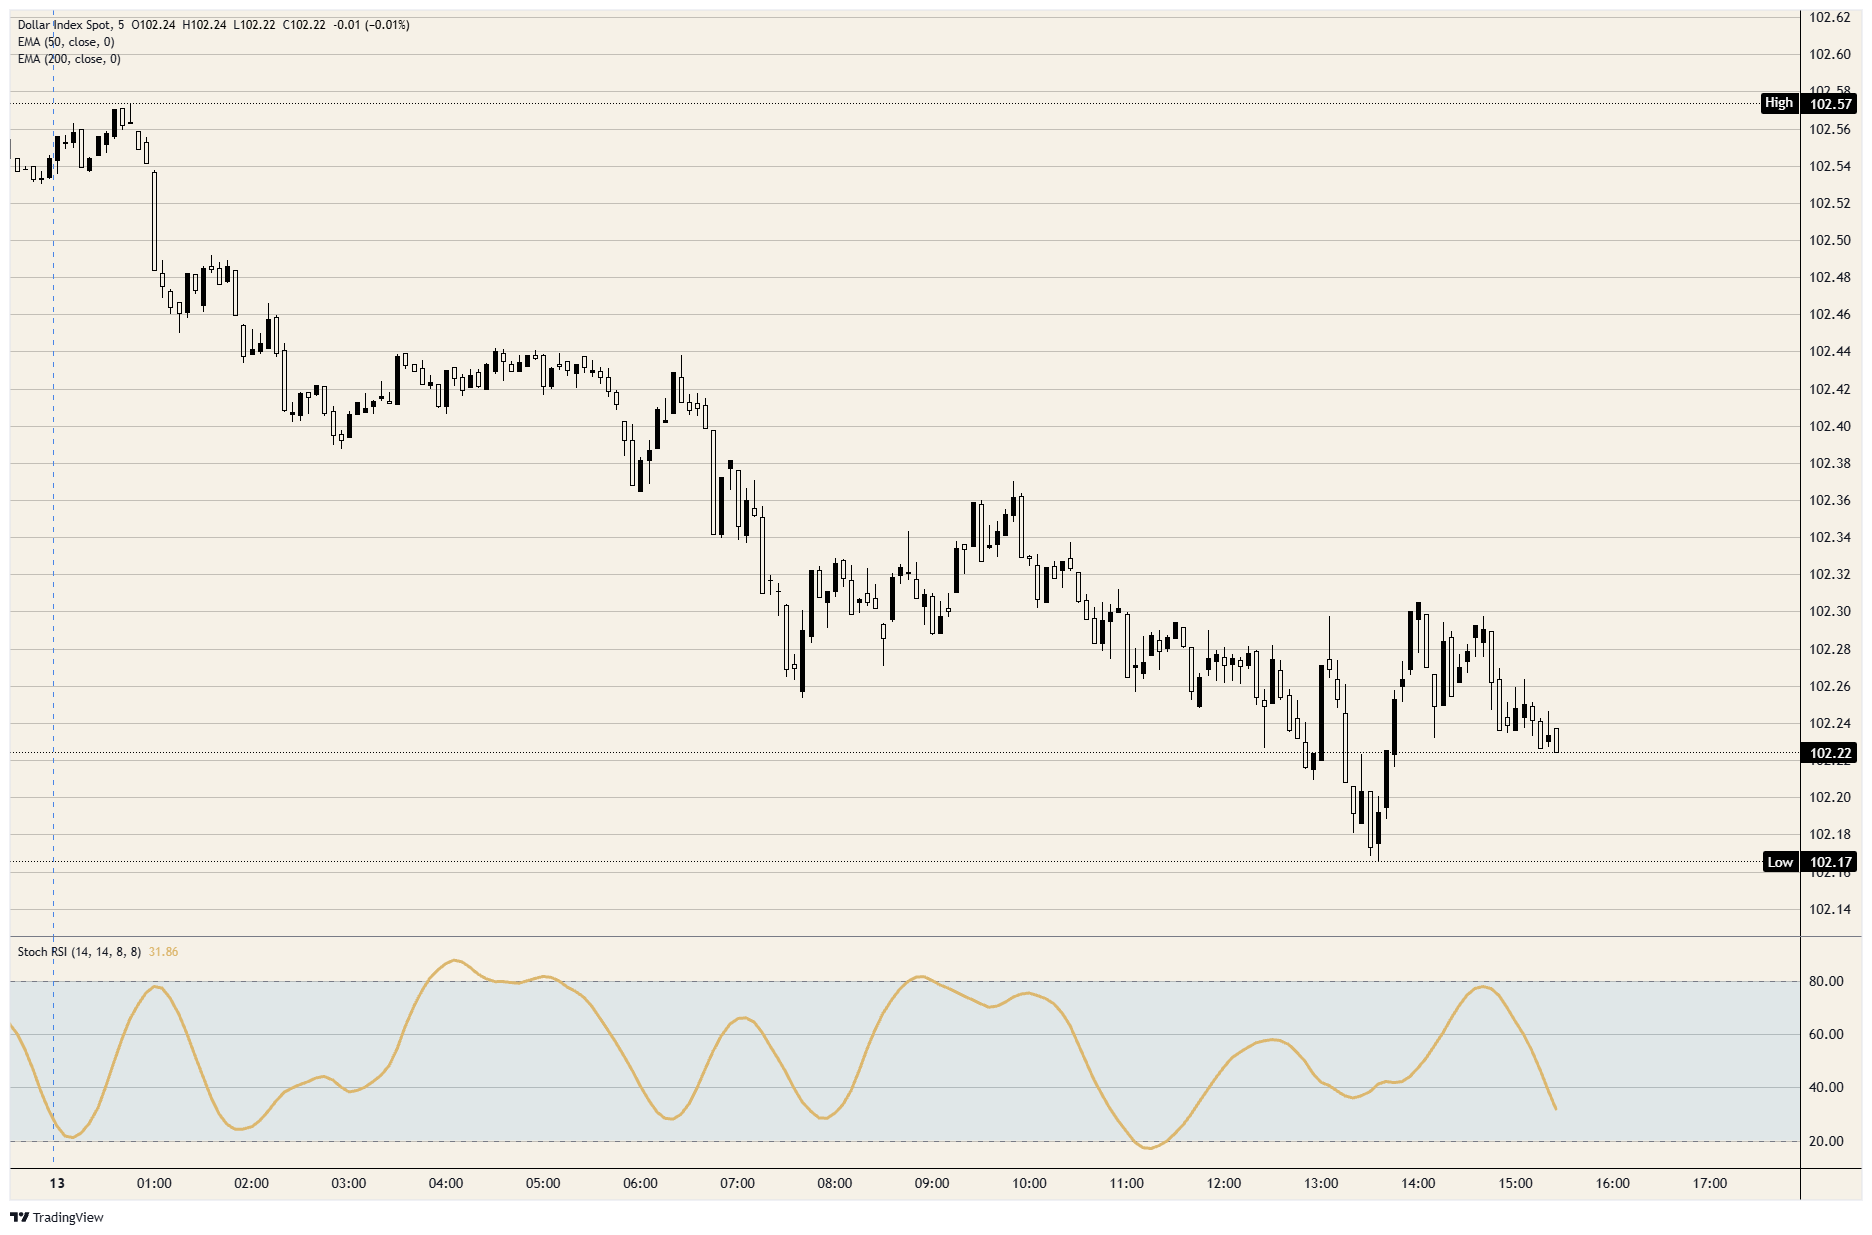
ดัชนีดอลลาร์ร่วงจากระดับต่ำกว่า 102.60 เล็กน้อย ลงไปแตะจุดต่ำสุดต่ำกว่า 102.20 เล็กน้อย ลบช่วงบวกเกือบทั้งหมดจากการพุ่งขึ้นเมื่อวันจันทร์สู่ระดับเหนือ 102.60 เล็กน้อย ซึ่งเป็นระดับสูงสุดนับตั้งแต่เดือนเมษายน 2025 ดัชนีอ่อนตัวลงเป็นช่วงๆ ตลอดเซสชัน มากกว่าจะเกิดจากการประกาศข้อมูลใดข้อมูลหนึ่ง และการดีดตัวจากจุดต่ำสุดขึ้นไปที่ 102.30 ก็แผ่วลง
ในมุมมองทางเทคนิค
ดัชนีกำลังซื้อขายใกล้ 102.20 ใกล้กับจุดต่ำสุดของวันอังคาร และสูงกว่าเส้นค่าเฉลี่ยเคลื่อนที่แบบเอ็กซ์โปเนนเชียล 50 วัน (EMA) บริเวณ 100.70 อย่างมาก การปรับลงครั้งนี้คิดเป็นราวหนึ่งในสิบของการปรับขึ้นจากจุดต่ำสุดวันที่ 9 กันยายนแถว 98.60 ไปยังจุดสูงสุดของวันจันทร์ โมเมนตัมรายวันยังคงอยู่ในภาวะซื้อมากเกินไปหลังการปรับขึ้นดังกล่าว และได้เริ่มชะลอลงตั้งแต่ต้นเดือนตุลาคม
กราฟ DXY 5 นาที
คำถามที่พบบ่อยเกี่ยวกับดอลลาร์สหรัฐ
ดอลลาร์สหรัฐ (USD) เป็นสกุลเงินทางการของสหรัฐอเมริกา และเป็นสกุลเงิน ‘โดยพฤตินัย’ ของอีกหลายประเทศที่มีการใช้หมุนเวียนควบคู่กับธนบัตรท้องถิ่น ดอลลาร์สหรัฐเป็นสกุลเงินที่มีการซื้อขายมากที่สุดในโลก โดยคิดเป็นสัดส่วนมากกว่า 88% ของปริมาณการซื้อขายในตลาดฟอเร็กซ์ทั่วโลกทั้งหมด หรือเฉลี่ย 6.6 ล้านล้านดอลลาร์ต่อวัน ตามข้อมูลปี 2022 หลังสงครามโลกครั้งที่สอง USD เข้ามาแทนที่เงินปอนด์สเตอร์ลิงของอังกฤษในฐานะสกุลเงินสำรองของโลก ตลอดช่วงประวัติศาสตร์ส่วนใหญ่ ดอลลาร์สหรัฐได้รับการหนุนหลังด้วยทองคำ จนกระทั่งข้อตกลง Bretton Woods ในปี 1971 ที่ยกเลิกมาตรฐานทองคำ
ปัจจัยสำคัญที่สุดเพียงปัจจัยเดียวที่ส่งผลต่อมูลค่าของดอลลาร์สหรัฐคือนโยบายการเงิน ซึ่งกำหนดโดยเฟด (ธนาคารกลางสหรัฐ) เฟดมีพันธกิจ 2 ประการ ได้แก่ การรักษาเสถียรภาพด้านราคา (ควบคุมเงินเฟ้อ) และการส่งเสริมการจ้างงานเต็มศักยภาพ เครื่องมือหลักในการบรรลุเป้าหมายทั้งสองนี้คือการปรับอัตราดอกเบี้ย เมื่อราคาปรับขึ้นเร็วเกินไปและเงินเฟ้อสูงกว่าเป้าหมาย 2% ของเฟด เฟดจะปรับขึ้นอัตราดอกเบี้ย ซึ่งช่วยหนุนมูลค่าของ USD เมื่อเงินเฟ้อลดลงต่ำกว่า 2% หรืออัตราการว่างงานสูงเกินไป เฟดอาจปรับลดอัตราดอกเบี้ย ซึ่งจะกดดัน Greenback
ในสถานการณ์รุนแรง เฟดยังสามารถพิมพ์ดอลลาร์เพิ่มและใช้นโยบายผ่อนคลายเชิงปริมาณ (QE) ได้ QE คือกระบวนการที่เฟดเพิ่มการไหลเวียนของสินเชื่ออย่างมีนัยสำคัญในระบบการเงินที่ติดขัด นี่เป็นมาตรการนโยบายที่ไม่เป็นแบบแผน ซึ่งใช้เมื่อสินเชื่อแห้งเหือดเพราะธนาคารไม่ยอมปล่อยกู้ให้กันและกัน (จากความกังวลเรื่องการผิดนัดชำระของคู่สัญญา) ถือเป็นทางเลือกสุดท้ายเมื่อการลดอัตราดอกเบี้ยเพียงอย่างเดียวไม่น่าจะให้ผลลัพธ์ตามที่ต้องการ นี่คืออาวุธหลักของเฟดในการรับมือกับภาวะสินเชื่อตึงตัวที่เกิดขึ้นในช่วงวิกฤตการเงินครั้งใหญ่ปี 2008 โดยเฟดจะพิมพ์ดอลลาร์เพิ่มและนำไปซื้อพันธบัตรรัฐบาลสหรัฐจากสถาบันการเงินเป็นหลัก โดยทั่วไปแล้ว QE มักทำให้ดอลลาร์สหรัฐอ่อนค่าลง
Quantitative Tightening (QT) เป็นกระบวนการตรงกันข้าม โดยเฟดจะหยุดซื้อพันธบัตรจากสถาบันการเงิน และไม่นำเงินต้นจากพันธบัตรที่ถืออยู่ซึ่งครบกำหนดไปลงทุนซื้อใหม่อีก โดยปกติแล้วถือเป็นปัจจัยบวกต่อดอลลาร์สหรัฐ
บทความยอดนิยม
1คาดการณ์ราคาซิลเวอร์: XAG/USD เคลื่อนไหวอย่างยากลำบากใกล้ระดับต่ำสุดในรอบสองเดือน ก่อนการประกาศ CPI ของสหรัฐฯ2ดอลลาร์นิวซีแลนด์ฟื้นตัวจากการอ่อนค่าของดอลลาร์สหรัฐ และราคาน้ำมันที่อ่อนตัวลง ก่อนการประกาศดัชนี CPI สำคัญของสหรัฐฯ3ดอลลาร์แคนาดาฟื้นตัว ขณะที่ดอลลาร์สหรัฐที่อ่อนค่าลงช่วยบรรเทาแรงกดดันก่อนการประกาศ CPI ของสหรัฐฯ4Bitcoin ตั้งเป้าไปที่ 84,000 ดอลลาร์ ขณะที่ Strive เพิ่ม 3,311 BTC เข้าสู่คลังสำรองบริษัท5ดัชนีดอลลาร์อ่อนตัวลงจากระดับสูงสุดในรอบ 18 เดือนก่อนการประกาศ CPI ของสหรัฐ6เงินปอนด์อังกฤษกลับมามีแรงส่งใหม่ ขณะที่กรรมการสายเข้มงวดของ BoE ปูทางสู่การประกาศ CPI ของสหรัฐฯ7ไม่ใช่ทั้งการทะลุกรอบและไม่ใช่การกลับตัว: สิ่งที่ OCBC, Commerzbank และ ING คาดการณ์ต่อดอลลาร์สหรัฐ8ดอลลาร์ไต้หวัน: การคุมเข้มนโยบายการเงินและการฟื้นตัวของตลาดที่อยู่อาศัย – DBS9ยูโรได้แรงหนุนจากดอลลาร์สหรัฐที่อ่อนค่าลง ขณะที่ความเสี่ยงด้านการคลังของฝรั่งเศสยังคงอยู่
ราคาแบบเรียลไทม์

ทุกอย่างเกี่ยวกับ FOREX
ความหมายของ Margin Call: คืออะไร อะไรเป็นตัวกระตุ้น และจะหลีกเลี่ยงได้อย่างไร
Forex Trading vs Futures Trading ต่างกันอย่างไร?
Forex vs หุ้น เลือกเทรดอะไรดี?
Forex vs Crypto ต่างกันอย่างไร? เลือกอะไรดีถ้าอยากเริ่มเทรด
เทรด Forex ในปี 2026 ยังทำกำไรได้จริงไหม? สรุปสั้นๆ สำหรับมือใหม่!
10 ความเสี่ยงของการเทรด Forex ที่มือใหม่ควรรู้
12 ข้อดีของการเทรดฟอเร็กซ์ ที่มือใหม่ต้องรู้
Forex CFD คืออะไร? พร้อมขั้นตอนเทรดฉบับเข้าใจง่าย
FX Swap คืออะไร: วิธีการทำงาน ข้อดี-ข้อเสีย และตลาดที่เกี่ยวข้อง

เชื่อมต่อกับเรา









ติดต่อเรา
โทร: +61 2 8036 8388
แฟกซ์: +61 2 8036 8388
อีเมล: support@tmgm.com
เว็บไซต์: https://www.tmg-max.com



ข้อมูลที่ให้ไว้บนเว็บไซต์นี้มีลักษณะเป็นข้อมูลทั่วไปเท่านั้น และไม่ถือเป็นคำแนะนำทางการเงินส่วนบุคคล ก่อนดำเนินการใด ๆ ตามข้อมูลบนเว็บไซต์นี้ คุณควรพิจารณาความเหมาะสมของข้อมูลดังกล่าวให้สอดคล้องกับวัตถุประสงค์ สถานะทางการเงิน และความต้องการของคุณ การลงทุนใน CFD และสัญญา FX Margin มีความเสี่ยงอย่างมีนัยสำคัญ และไม่เหมาะสำหรับนักลงทุนทุกคน คุณอาจสูญเสียเงินมากกว่าเงินฝากเริ่มต้นของคุณ คุณไม่ได้เป็นเจ้าของ หรือมีส่วนได้เสียใด ๆ ในสินทรัพย์อ้างอิง เราแนะนำให้คุณขอคำแนะนำอย่างเป็นอิสระ และตรวจสอบให้แน่ใจว่าคุณเข้าใจความเสี่ยงที่เกี่ยวข้องอย่างถ่องแท้ก่อนทำการซื้อขาย สิ่งสำคัญคือคุณต้องอ่านและพิจารณาเอกสารการเปิดเผยข้อมูลก่อนที่คุณจะได้มาซึ่งผลิตภัณฑ์ใด ๆ ที่ระบุไว้บนเว็บไซต์ ข้อมูลและโฆษณาที่นำเสนอบนเว็บไซต์นี้ไม่ได้มีวัตถุประสงค์เพื่อให้บุคคลใด ๆ ในประเทศหรือเขตอำนาจศาลใด ๆ ใช้งาน หากการใช้งานดังกล่าวขัดต่อกฎหมายและข้อบังคับท้องถิ่น ผลิตภัณฑ์และบริการที่นำเสนอบนเว็บไซต์นี้ไม่ได้มีไว้สำหรับผู้พำนักอาศัยในสหรัฐอเมริกา มาเลเซีย และประเทศไทย
TMGM ได้รับอนุญาตและอยู่ภายใต้การกำกับดูแลในหลายเขตอำนาจศาล
Trademax Australia Limited ซึ่งดำเนินธุรกิจในชื่อ TMGM ได้รับการกำกับดูแลโดย Australian Securities and Investments Commission (ASIC) หมายเลขใบอนุญาต AFSL 436416 และตั้งอยู่ที่ Level 28, One International Tower, 100 Barangaroo Avenue, 2000 Sydney, NSW Australia.
อีเมล: support@tmgm.com.au
Trademax Global Limited ซึ่งดำเนินธุรกิจในชื่อ TMGM ได้รับอนุญาตและอยู่ภายใต้การกำกับดูแลโดย Vanuatu Financial Services Commission (VFSC) หมายเลขทะเบียน 40356 และจดทะเบียนที่ 1276, Kumul Highway, Port Vila, Vanuatu, Republic of Vanuatu.
อีเมล: support@tmgm.com
Trademax Global Markets (SE) Limited, ดำเนินการภายใต้ชื่อ TMGM, ได้รับอนุญาตและอยู่ภายใต้การกำกับดูแลโดย Financial Services Authority (FSA) ของเซเชลส์ ภายใต้เลขที่ใบอนุญาต SD224 บริษัทจดทะเบียนที่ สำนักงานเลขที่ 13, Providence Estate ABIS Centre, เกาะมาเฮ, เซเชลส์
อีเมล: support@tmgm.com
Trademax Global Markets (International) Pty Ltd ซึ่งดำเนินธุรกิจในชื่อ TMGM ได้รับอนุญาตและอยู่ภายใต้การกำกับดูแลโดย Financial Services Commission, Mauritius (FSC) หมายเลขใบอนุญาต GB22201012 และจดทะเบียนที่ 33, Edith Cavell Street C/o IQ EQ Fund Services (Mauritius) Ltd Port Louis, 11324 Mauritius.
อีเมล: support@tmgm.com
ลิขสิทธิ์ © TMGM สงวนลิขสิทธิ์ทั้งหมด