

การเทรด
สำรวจตลาดที่หลากหลายด้วยราคาที่แข่งขันได้ สภาพคล่องสูง และเครื่องมือการเทรดขั้นสูง
เรียนรู้เพิ่มเติม 
แพลตฟอร์ม
เทรดอย่างไร้รอยต่อกับแพลตฟอร์มอันทรงพลังของ TMGM ที่สร้างขึ้นเพื่อความรวดเร็ว แม่นยำ และประสบการณ์การเทรดที่เหนือกว่า
เรียนรู้เพิ่มเติม แพลตฟอร์มการเทรด
เครื่องมือการเทรด
สถาบัน
เรียนรู้พื้นฐานการเทรดด้วยแหล่งข้อมูลสำหรับผู้เริ่มต้น รวมถึงคู่มือ สัมมนาออนไลน์ และข้อมูลเชิงลึกตลาด
เรียนรู้เพิ่มเติม ข่าว & วิเคราะห์
รับข้อมูลอัปเดตตลาดแบบเรียลไทม์และบทวิเคราะห์จากผู้เชี่ยวชาญเพื่อคว้าโอกาสการเทรดก่อนใคร
เรียนรู้เพิ่มเติม ข่าว & วิเคราะห์
เกี่ยวกับ
เรียนรู้สิ่งที่ทำให้ TMGM โดดเด่น — การดำเนินงานทั่วโลก ความแข็งแกร่งด้านการกำกับดูแล และความมุ่งมั่นสู่การสร้างสรรค์นวัตกรรมในการเทรด
เรียนรู้เพิ่มเติม ทำไมต้องเลือก TMGM
RBI มีแนวโน้มที่จะปรับขึ้นอัตรา Repo Rate อีก 25 เบสิสพอยต์ สู่ระดับ 5.5%
- RBI เตรียมปรับขึ้นอัตราดอกเบี้ย 25 bps ในวันพุธ
- เงินเฟ้อภาคค้าปลีกที่เพิ่มขึ้นในอินเดียได้หนุนคาดการณ์เชิงเข้มงวดของ RBI
- ผู้เชี่ยวชาญตลาดจาก MUFG มองสวนทางกับคาดการณ์การขึ้นอัตราดอกเบี้ยของ RBI โดยเห็นว่าอัตราดอกเบี้ยจะคงไว้ที่เดิม
ธนาคารกลางอินเดีย (RBI) มีกำหนดประกาศการตัดสินใจนโยบายการเงินรายสองเดือนในวันพุธ เวลา 10:00 น. ตามเวลา IST (04:30 GMT) ในการประชุมที่คาดว่าธนาคารกลางจะเริ่มวงจรการปรับขึ้นอัตราดอกเบี้ย หลังจากคงอัตราดอกเบี้ยไว้ไม่เปลี่ยนแปลงมาตลอดปีปฏิทินนี้ ตามมติคาดการณ์ของตลาด RBI จะปรับขึ้นอัตรา Repo Rate หลัก 25 เบสิสพอยต์ (bps) สู่ 5.5% จาก 5.25%
เหตุใดจึงคาดว่า RBI จะขึ้นอัตราดอกเบี้ย?
นักวิเคราะห์จาก Societe Generale ชี้ว่า “การเร่งตัวของเงินเฟ้อภาคบริการมีความสำคัญอย่างยิ่งในมุมมองของนโยบายการเงิน” ซึ่งตอกย้ำความกังวลที่เพิ่มขึ้นเกี่ยวกับแรงกดดันด้านราคาที่ขยายวงกว้างขึ้น โดยพวกเขาระบุว่า “เมื่อเงินเฟ้อทั่วไปอยู่เหนือเป้าหมายค่ากลางเป็นเดือนที่สามติดต่อกัน และเงินเฟ้อพื้นฐานเริ่มปรับสูงขึ้น พื้นที่สำหรับการมองข้ามแรงกดดันด้านราคาที่นำโดยอาหารกำลังแคบลง”
ในเดือนสิงหาคม ดัชนีราคาผู้บริโภค (CPI) ภาคค้าปลีกของอินเดียออกมาอยู่ที่ 4.82% เมื่อเทียบรายปี (YoY) ซึ่งเป็นระดับสูงสุดภายใต้ชุดข้อมูลปัจจุบันที่เริ่มในเดือนมกราคม 2025 อย่างไรก็ตาม ตัวเลขดังกล่าวยังคงอยู่ภายในกรอบความทนทาน 2%-6% ของ RBI อย่างชัดเจน
ท่ามกลางบริบทดังกล่าว Societe Generale ระบุว่า “เรายังคงเชื่อว่า RBI จะเริ่มวงจรการขึ้นดอกเบี้ยขนาดเล็ก โดยประกาศขึ้น 25bp ในการประชุมเดือนตุลาคม” ธนาคารยังไม่ตัดความเป็นไปได้ของการขึ้นอัตราดอกเบี้ย 50 bps ออกไปด้วย
ตรงกันข้ามกับ Societe Generale นักวิเคราะห์จาก MUFG คาดว่า RBI จะยังคงสถานะเดิมอีกครั้งในวันพุธ แต่เน้นว่าวงจรการขึ้นดอกเบี้ยอาจเริ่มต้นได้ตั้งแต่การประชุมเดือนธันวาคม
MUFG/BTMU ระบุในบันทึกว่า พวกเขา “คาดการณ์อย่างเป็นทางการว่า RBI จะคงอัตราดอกเบี้ยไว้” แต่ย้ำว่า “ที่สำคัญกว่านั้นคือ เราได้เรียกร้องให้ธนาคารกลางเริ่มวงจรการขึ้นดอกเบี้ยตั้งแต่เดือนธันวาคมแล้ว” ในมุมมองของพวกเขา “เป็นเพียงเรื่องของเวลาก่อนที่อัตราดอกเบี้ยนโยบายจะปรับสูงขึ้น” ซึ่งตอกย้ำความคาดหวังต่อการเปลี่ยนผ่านจากจุดยืนคงที่ในปัจจุบันในระยะใกล้
เกิดอะไรขึ้นในการประชุม RBI ครั้งล่าสุด?
ในการประชุมนโยบายเดือนสิงหาคม Sanjay Malhotra ผู้ว่าการ RBI กล่าวในแถลงการณ์นโยบายการเงินว่า คณะกรรมการนโยบายการเงิน (MPC) ยังคงจุดยืน “เป็นกลาง” ต่ออัตราดอกเบี้ยนโยบาย Malhotra เตือนว่าความตึงเครียดที่ดำเนินอยู่ในตะวันออกกลางยังคงเป็นอุปสรรคสำคัญต่อเศรษฐกิจ “ความขัดแย้งในเอเชียตะวันตกยังคงท้าทายเศรษฐกิจโลก ราคาน้ำมันดิบ สกุลเงิน และตลาดการเงินยังคงผันผวน” Malhotra กล่าว
สำหรับแนวโน้มเงินเฟ้อ Malhotra เน้นว่า “เงินเฟ้อยังไม่ได้ขยายตัวเป็นวงกว้าง และคาดว่าจะชะลอลงหลังแตะจุดสูงสุดใน Q3FY27”
นักลงทุนจะมองหาคำตอบอะไรบ้าง?
หลังการประกาศนโยบายการเงินของ RBI ผู้เข้าร่วมตลาดการเงินจะต้องการทราบว่าอัตราดอกเบี้ยอาจปรับขึ้นได้อีกมากเพียงใด หากธนาคารยังคงเดินหน้าขึ้นดอกเบี้ยต่อไป ผลกระทบจากถ้อยแถลงของ RBI ต่อแนวโน้มนโยบายการเงินจะมีนัยสำคัญต่อรูปีอินเดีย (INR) เนื่องจากสกุลเงินนี้ยังคงเผชิญแรงกดดันอย่างชัดเจนจากกระแสเงินลงทุนต่างชาติที่ไหลออกจากตลาดหุ้นอินเดียอย่างต่อเนื่อง และอัตราผลตอบแทนพันธบัตรโลกที่พุ่งขึ้น
นักวิเคราะห์จาก Societe Generale คาดว่า RBI จะปรับขึ้นอัตราดอกเบี้ยอีกสองครั้งในการประชุมเดือนธันวาคมและกุมภาพันธ์
นอกจากนี้ นักลงทุนจะจับตาความเห็นเกี่ยวกับแรงเทขายในตลาดโลกและแนวโน้มเศรษฐกิจภายในประเทศอย่างใกล้ชิด
การตัดสินใจของ RBI อาจส่งผลต่อ INR อย่างไร?
เนื่องจากตลาดการเงินได้สะท้อนการปรับขึ้นอัตราดอกเบี้ย 25 bps โดย RBI ในวันพุธไปมากแล้ว ผลกระทบต่อรูปีอินเดียอาจมีจำกัด อย่างไรก็ตาม หากมีการเซอร์ไพรส์ด้วยการขึ้นอัตราดอกเบี้ยมากกว่าคาดที่ 50 bps ก็อาจสร้างความเคลื่อนไหวอย่างมีนัยต่อสกุลเงินอินเดีย ซึ่งเป็นหนึ่งในสกุลเงินที่มีผลการดำเนินงานอ่อนแอในช่วงไม่กี่สัปดาห์ที่ผ่านมา
ในกรณีที่ธนาคารกลางอินเดียตัดสินใจคงอัตราดอกเบี้ยนโยบายหลักไว้ไม่เปลี่ยนแปลงอีกครั้ง ตามที่นักวิเคราะห์ของ MUFG คาดการณ์ไว้ INR อาจเผชิญการร่วงลงอย่างหนัก
แนวโน้มทางเทคนิค USD/INR: เอนเอียงเชิงขาขึ้น ขณะที่ EMA 20 วันยังคงไต่สูงขึ้น
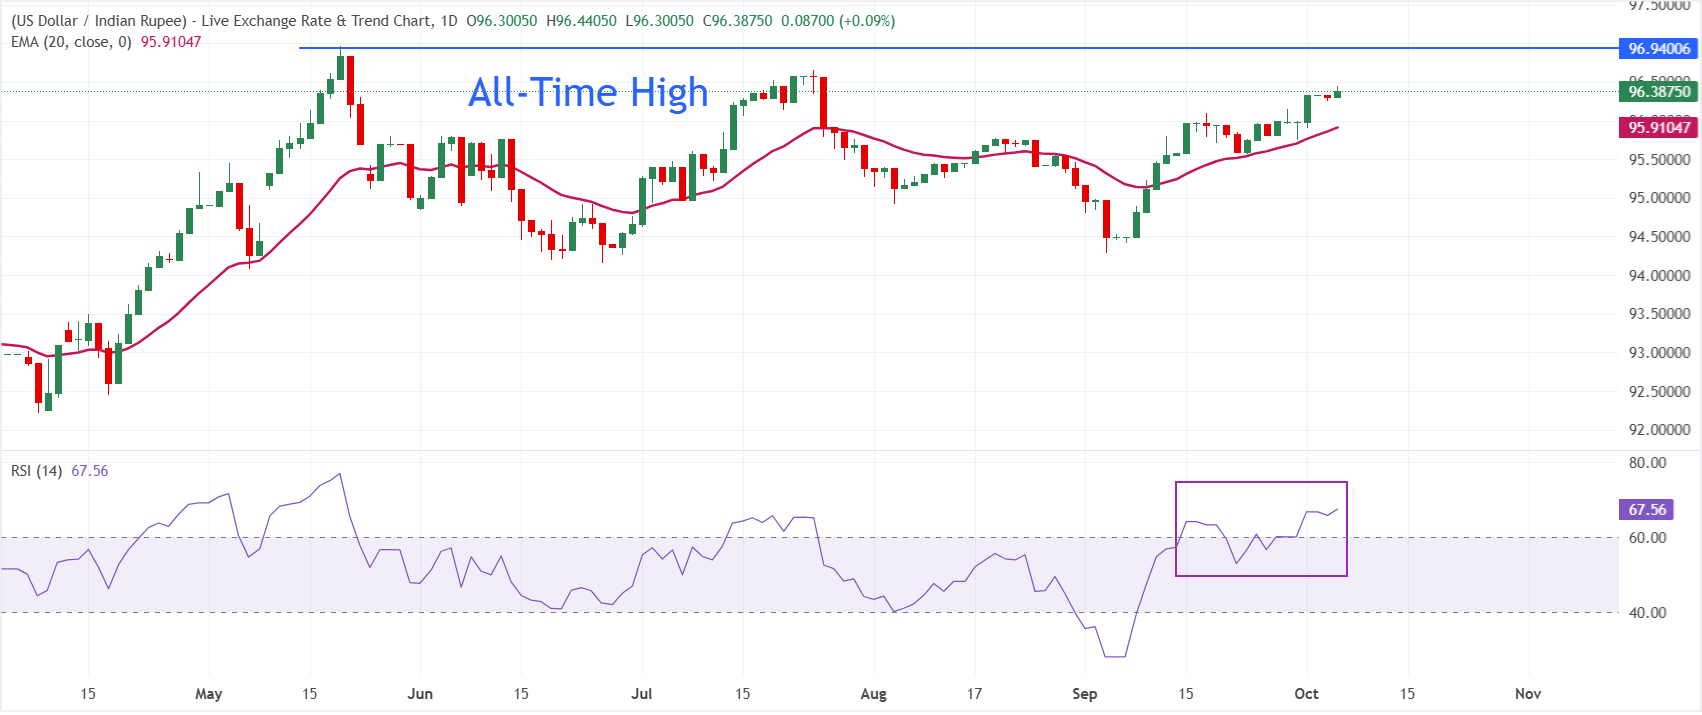
บนกราฟรายวัน USD/INR เคลื่อนไหวบริเวณ 96.40 ณ เวลาที่เขียน โดยยังคงมีมุมมองเชิงขาขึ้นในระยะใกล้ เนื่องจากราคายังคงยืนเหนือค่าเฉลี่ยเคลื่อนที่เอ็กซ์โปเนนเชียล (EMA) 20 วันที่ 95.91
แนวรับจาก EMA ที่อยู่ใต้ราคาบ่งชี้ว่าแนวโน้มขาขึ้นยังคงอยู่ ขณะที่ดัชนี Relative Strength Index (14) ใกล้ระดับ 67 เคลื่อนไหวต่ำกว่าภาวะซื้อมากเกินไปเพียงเล็กน้อย ซึ่งบ่งชี้ถึงโมเมนตัมขาขึ้นที่แข็งแกร่งแต่มีโอกาสยืดตัวมากเกินไป
ในด้านลบ แนวรับทันทีอยู่ที่ EMA 20 วันที่ 95.91 และการปิดรายวันต่ำกว่าระดับนี้จะส่งสัญญาณว่าแรงกดดันฝั่งขาขึ้นเริ่มอ่อนลง และเปิดทางให้เกิดการย่อตัวเชิงแก้ไขที่ลึกขึ้นไปยังจุดต่ำสุดของวันที่ 23 กันยายนที่ 95.57 ส่วนด้านบน จุดสูงสุดตลอดกาลใกล้ 97.00 คือแนวต้านสำคัญ
คำถามที่พบบ่อยเกี่ยวกับรูปีอินเดีย
รูปีอินเดีย (INR) เป็นหนึ่งในสกุลเงินที่อ่อนไหวต่อปัจจัยภายนอกมากที่สุด ราคาน้ำมันดิบ (เนื่องจากประเทศพึ่งพาการนำเข้าน้ำมันอย่างมาก) มูลค่าของดอลลาร์สหรัฐ ซึ่งการค้าส่วนใหญ่ดำเนินการในสกุล USD และระดับของการลงทุนจากต่างประเทศ ล้วนเป็นปัจจัยที่มีอิทธิพล การแทรกแซงโดยตรงของธนาคารกลางอินเดีย (RBI) ในตลาดฟอเร็กซ์เพื่อรักษาเสถียรภาพของอัตราแลกเปลี่ยน รวมถึงระดับอัตราดอกเบี้ยที่ RBI กำหนด ก็เป็นอีกปัจจัยสำคัญที่มีอิทธิพลต่อรูปี
ธนาคารกลางอินเดีย (RBI) เข้าแทรกแซงในตลาดฟอเร็กซ์อย่างแข็งขันเพื่อรักษาเสถียรภาพของอัตราแลกเปลี่ยน เพื่อช่วยเอื้ออำนวยต่อการค้า นอกจากนี้ RBI ยังพยายามรักษาอัตราเงินเฟ้อให้อยู่ที่เป้าหมาย 4% ด้วยการปรับอัตราดอกเบี้ย โดยทั่วไปแล้วอัตราดอกเบี้ยที่สูงขึ้นมักช่วยหนุนรูปี สาเหตุเป็นเพราะบทบาทของ “carry trade” ซึ่งนักลงทุนกู้ยืมเงินในประเทศที่มีอัตราดอกเบี้ยต่ำกว่า เพื่อนำเงินไปลงทุนในประเทศที่ให้อัตราดอกเบี้ยสูงกว่าและทำกำไรจากส่วนต่าง
ปัจจัยเศรษฐกิจมหภาคที่มีอิทธิพลต่อมูลค่าของรูปี ได้แก่ เงินเฟ้อ อัตราดอกเบี้ย อัตราการเติบโตทางเศรษฐกิจ (GDP) ดุลการค้า และกระแสเงินทุนไหลเข้าจากการลงทุนต่างประเทศ อัตราการเติบโตที่สูงขึ้นสามารถนำไปสู่การลงทุนจากต่างประเทศที่มากขึ้น ซึ่งผลักดันอุปสงค์ต่อรูปีให้สูงขึ้น ดุลการค้าที่ติดลบน้อยลงจะนำไปสู่รูปีที่แข็งค่าขึ้นในที่สุด อัตราดอกเบี้ยที่สูงขึ้น โดยเฉพาะอัตราดอกเบี้ยที่แท้จริง (อัตราดอกเบี้ยหักเงินเฟ้อ) ก็เป็นปัจจัยบวกต่อรูปีเช่นกัน ภาวะเปิดรับความเสี่ยงสามารถนำไปสู่กระแสเงินทุนไหลเข้าจากการลงทุนโดยตรงและโดยอ้อมจากต่างประเทศ (FDI และ FII) ที่มากขึ้น ซึ่งเป็นผลดีต่อรูปีด้วย
โดยทั่วไปแล้ว เงินเฟ้อที่สูงขึ้น โดยเฉพาะหากสูงกว่าประเทศคู่เทียบของอินเดียเมื่อเปรียบเทียบกัน มักเป็นลบต่อสกุลเงิน เนื่องจากสะท้อนการด้อยค่าจากอุปทานส่วนเกิน เงินเฟ้อยังเพิ่มต้นทุนการส่งออก ส่งผลให้มีการขายรูปีมากขึ้นเพื่อซื้อสินค้านำเข้าจากต่างประเทศ ซึ่งเป็นลบต่อรูปี ในขณะเดียวกัน เงินเฟ้อที่สูงขึ้นมักทำให้ธนาคารกลางอินเดีย (RBI) ปรับขึ้นอัตราดอกเบี้ย และสิ่งนี้อาจเป็นบวกต่อรูปีจากอุปสงค์ที่เพิ่มขึ้นของนักลงทุนต่างชาติ ผลในทางตรงกันข้ามจะเกิดขึ้นเมื่อเงินเฟ้อต่ำลง
บทความยอดนิยม
1WTI ปรับตัวขึ้นใกล้ระดับ $89.50 เนื่องจากความเสี่ยงด้านอุปทานในตะวันออกกลางชดเชยการฟื้นตัวของอ่าวเปอร์เซีย2ยูโรอ่อนค่าลงต่ำกว่า 1.1250 ท่ามกลางความกังวลเกี่ยวกับหนี้สาธารณะของฝรั่งเศส3RBI มีแนวโน้มที่จะปรับขึ้นอัตรา Repo Rate อีก 25 เบสิสพอยต์ สู่ระดับ 5.5%4รองประธานาธิบดีสหรัฐฯ Vance กล่าวว่าอิหร่านต้องลดขีดความสามารถในการเสริมสมรรถนะนิวเคลียร์เพื่อยุติสงคราม5ซาโตะจาก BoJ ส่งสัญญาณสนับสนุนการปรับขึ้นอัตราดอกเบี้ยในอนาคต6ZEC ขยายแรงส่งจากสถาบัน หลัง Winklevoss ยื่นขอจัดตั้งกองทุน ETF สำหรับ Zcash7ปอนด์ปรับตัวขึ้นเมื่อเทียบกับเยนญี่ปุ่น หลัง BoJ ไม่ได้ส่งสัญญาณการปรับขึ้นอัตราดอกเบี้ย8ทองคำปรับตัวขึ้นเหนือ $4,150 ขณะที่อัตราผลตอบแทนพันธบัตรปรับตัวลดลง โดยนักเทรดรอรายงานการประชุม FOMC9ดอลลาร์ออสเตรเลียจับตาระดับ 0.70 ขณะที่การปรับขึ้นต่อเนื่องสามวันเผชิญกับรายงานการประชุมของเฟด
ราคาแบบเรียลไทม์


ทุกอย่างเกี่ยวกับ FOREX
Forex Trading vs Futures Trading ต่างกันอย่างไร?
Forex vs หุ้น เลือกเทรดอะไรดี?
Forex vs Crypto ต่างกันอย่างไร? เลือกอะไรดีถ้าอยากเริ่มเทรด
เทรด Forex ในปี 2026 ยังทำกำไรได้จริงไหม? สรุปสั้นๆ สำหรับมือใหม่!
10 ความเสี่ยงของการเทรด Forex ที่มือใหม่ควรรู้
12 ข้อดีของการเทรดฟอเร็กซ์ ที่มือใหม่ต้องรู้
Forex CFD คืออะไร? พร้อมขั้นตอนเทรดฉบับเข้าใจง่าย
FX Swap คืออะไร: วิธีการทำงาน ข้อดี-ข้อเสีย และตลาดที่เกี่ยวข้อง
FX Forward คืออะไร: วิธีการทำงาน ข้อดีข้อเสีย และตลาดที่เกี่ยวข้อง

เชื่อมต่อกับเรา









ติดต่อเรา
โทร: +61 2 8036 8388
แฟกซ์: +61 2 8036 8388
อีเมล: support@tmgm.com
เว็บไซต์: https://www.tmg-max.com



ข้อมูลที่ให้ไว้บนเว็บไซต์นี้มีลักษณะเป็นข้อมูลทั่วไปเท่านั้น และไม่ถือเป็นคำแนะนำทางการเงินส่วนบุคคล ก่อนดำเนินการใด ๆ ตามข้อมูลบนเว็บไซต์นี้ คุณควรพิจารณาความเหมาะสมของข้อมูลดังกล่าวให้สอดคล้องกับวัตถุประสงค์ สถานะทางการเงิน และความต้องการของคุณ การลงทุนใน CFD และสัญญา FX Margin มีความเสี่ยงอย่างมีนัยสำคัญ และไม่เหมาะสำหรับนักลงทุนทุกคน คุณอาจสูญเสียเงินมากกว่าเงินฝากเริ่มต้นของคุณ คุณไม่ได้เป็นเจ้าของ หรือมีส่วนได้เสียใด ๆ ในสินทรัพย์อ้างอิง เราแนะนำให้คุณขอคำแนะนำอย่างเป็นอิสระ และตรวจสอบให้แน่ใจว่าคุณเข้าใจความเสี่ยงที่เกี่ยวข้องอย่างถ่องแท้ก่อนทำการซื้อขาย สิ่งสำคัญคือคุณต้องอ่านและพิจารณาเอกสารการเปิดเผยข้อมูลก่อนที่คุณจะได้มาซึ่งผลิตภัณฑ์ใด ๆ ที่ระบุไว้บนเว็บไซต์ ข้อมูลและโฆษณาที่นำเสนอบนเว็บไซต์นี้ไม่ได้มีวัตถุประสงค์เพื่อให้บุคคลใด ๆ ในประเทศหรือเขตอำนาจศาลใด ๆ ใช้งาน หากการใช้งานดังกล่าวขัดต่อกฎหมายและข้อบังคับท้องถิ่น ผลิตภัณฑ์และบริการที่นำเสนอบนเว็บไซต์นี้ไม่ได้มีไว้สำหรับผู้พำนักอาศัยในสหรัฐอเมริกา มาเลเซีย และประเทศไทย
TMGM ได้รับอนุญาตและอยู่ภายใต้การกำกับดูแลในหลายเขตอำนาจศาล
Trademax Australia Limited ซึ่งดำเนินธุรกิจในชื่อ TMGM ได้รับการกำกับดูแลโดย Australian Securities and Investments Commission (ASIC) หมายเลขใบอนุญาต AFSL 436416 และตั้งอยู่ที่ Level 28, One International Tower, 100 Barangaroo Avenue, 2000 Sydney, NSW Australia.
อีเมล: support@tmgm.com.au
Trademax Global Limited ซึ่งดำเนินธุรกิจในชื่อ TMGM ได้รับอนุญาตและอยู่ภายใต้การกำกับดูแลโดย Vanuatu Financial Services Commission (VFSC) หมายเลขทะเบียน 40356 และจดทะเบียนที่ 1276, Kumul Highway, Port Vila, Vanuatu, Republic of Vanuatu.
อีเมล: support@tmgm.com
Trademax Global Markets (SE) Limited, ดำเนินการภายใต้ชื่อ TMGM, ได้รับอนุญาตและอยู่ภายใต้การกำกับดูแลโดย Financial Services Authority (FSA) ของเซเชลส์ ภายใต้เลขที่ใบอนุญาต SD224 บริษัทจดทะเบียนที่ สำนักงานเลขที่ 13, Providence Estate ABIS Centre, เกาะมาเฮ, เซเชลส์
อีเมล: support@tmgm.com
Trademax Global Markets (International) Pty Ltd ซึ่งดำเนินธุรกิจในชื่อ TMGM ได้รับอนุญาตและอยู่ภายใต้การกำกับดูแลโดย Financial Services Commission, Mauritius (FSC) หมายเลขใบอนุญาต GB22201012 และจดทะเบียนที่ 33, Edith Cavell Street C/o IQ EQ Fund Services (Mauritius) Ltd Port Louis, 11324 Mauritius.
อีเมล: support@tmgm.com
ลิขสิทธิ์ © TMGM สงวนลิขสิทธิ์ทั้งหมด