

การเทรด
สำรวจตลาดที่หลากหลายด้วยราคาที่แข่งขันได้ สภาพคล่องสูง และเครื่องมือการเทรดขั้นสูง
เรียนรู้เพิ่มเติม 
แพลตฟอร์ม
เทรดอย่างไร้รอยต่อกับแพลตฟอร์มอันทรงพลังของ TMGM ที่สร้างขึ้นเพื่อความรวดเร็ว แม่นยำ และประสบการณ์การเทรดที่เหนือกว่า
เรียนรู้เพิ่มเติม แพลตฟอร์มการเทรด
เครื่องมือการเทรด
สถาบัน
เรียนรู้พื้นฐานการเทรดด้วยแหล่งข้อมูลสำหรับผู้เริ่มต้น รวมถึงคู่มือ สัมมนาออนไลน์ และข้อมูลเชิงลึกตลาด
เรียนรู้เพิ่มเติม ข่าว & วิเคราะห์
รับข้อมูลอัปเดตตลาดแบบเรียลไทม์และบทวิเคราะห์จากผู้เชี่ยวชาญเพื่อคว้าโอกาสการเทรดก่อนใคร
เรียนรู้เพิ่มเติม ข่าว & วิเคราะห์
เกี่ยวกับ
เรียนรู้สิ่งที่ทำให้ TMGM โดดเด่น — การดำเนินงานทั่วโลก ความแข็งแกร่งด้านการกำกับดูแล และความมุ่งมั่นสู่การสร้างสรรค์นวัตกรรมในการเทรด
เรียนรู้เพิ่มเติม ทำไมต้องเลือก TMGM
ดัชนีดอลลาร์สหรัฐปรับตัวสูงขึ้นจากการคาดการณ์ว่าเฟดอาจปรับขึ้นอัตราดอกเบี้ยอีกครั้ง
- DXY ปรับขึ้นสู่ระดับสูงสุดนับตั้งแต่ปลายเดือนกรกฎาคม จากมุมมองที่ว่าเฟดอาจขึ้นดอกเบี้ยอีกครั้ง
- ตลาดฟิวเจอร์สให้น้ำหนักโอกาสที่เฟดจะขึ้นดอกเบี้ยในวันที่ 28 ตุลาคมไว้ที่ 55.36%
- ตัวเลข flash PMI ภาคบริการของวันพุธคาดว่าจะอยู่ที่ 56 หลังจาก 56.5
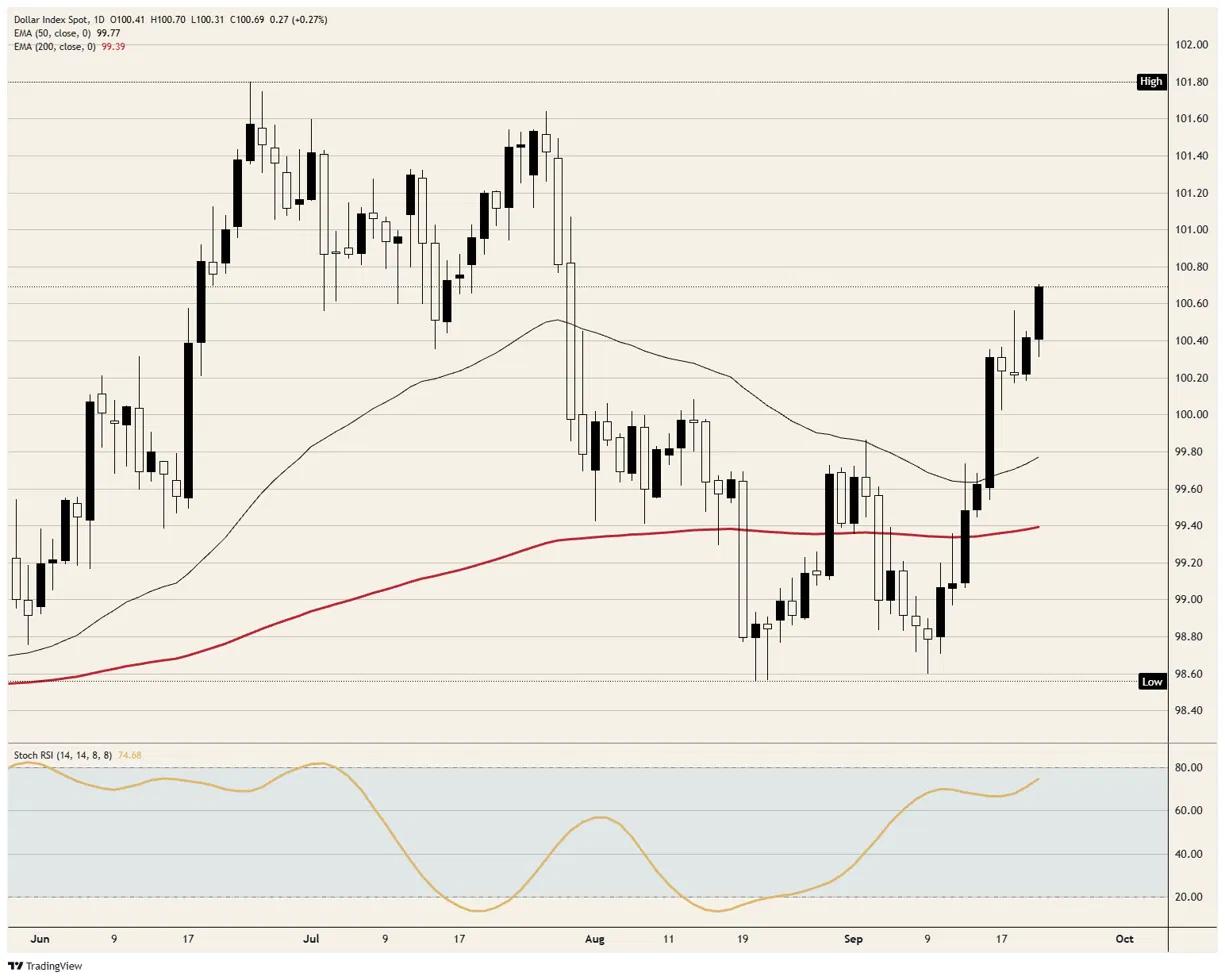
ดัชนีดอลลาร์ซื้อขายใกล้ระดับ 100.70 ซึ่งเป็นระดับสูงสุดนับตั้งแต่ปลายเดือนกรกฎาคม โดยปรับขึ้นต่อเนื่องตลอดห้าเซสชันที่น้ำมันดิบร่วงลง ซึ่งสวนทางกับรูปแบบที่สงครามส่งผลต่อดอลลาร์เกือบตลอดทั้งปีนี้ เหตุผลอยู่ที่เฟด โดยเฟดได้ปรับขึ้นอัตราดอกเบี้ยเมื่อวันที่ 16 กันยายน ส่งสัญญาณว่าจะมีการขึ้นอีกอย่างน้อยหนึ่งครั้งในปีนี้ และเจ้าหน้าที่ของเฟดก็ใช้เวลาหลายวันหลังจากนั้นยืนยันจุดยืนดังกล่าว
โดยปกติแล้วน้ำมันดิบที่ถูกลงควรกดดันดอลลาร์
สำนักข่าวเกียวโดของญี่ปุ่น อ้างเจ้าหน้าที่อาวุโสของอิหร่าน รายงานว่าอิหร่านจะอนุญาตให้เรือกลับมาผ่านช่องแคบฮอร์มุซได้ภายในหนึ่งสัปดาห์ โดยมีเงื่อนไขว่าสหรัฐฯ ต้องยุติการปิดล้อมท่าเรือของอิหร่านและหยุดปฏิบัติการทางทหารรอบช่องแคบ อย่างไรก็ตาม ข้อเสนอดังกล่าวยังไม่ได้รับการยืนยันจากแหล่งอิสระ น้ำมันดิบร่วงลงหลังรายงานนี้ และ Brent ซึ่งเป็นราคาอ้างอิงของตลาดโลก แตะระดับต่ำสุดนับตั้งแต่วันที่ 8 กันยายน
น้ำมันดิบส่งผลต่อดอลลาร์ผ่านเฟด น้ำมันดิบที่ถูกลงหมายถึงเงินเฟ้อที่ลดลง ซึ่งหมายถึงเหตุผลที่เฟดจะขึ้นดอกเบี้ยอีกครั้งมีน้อยลง การขึ้นดอกเบี้ยน้อยลงหมายถึงผลตอบแทนส่วนเพิ่มจากการถือดอลลาร์แทนยูโรหรือเยนลดลง ข้อเสนอนี้ถูกส่งถึงวอชิงตันผ่านคนกลางเมื่อวันที่ 16 กันยายน และเพิ่งส่งผลต่อน้ำมันดิบเมื่อมีการรายงานออกมา
ก่อนสงคราม น้ำมันดิบและก๊าซธรรมชาติเหลวของโลกราวหนึ่งในห้าถูกขนส่งผ่านช่องแคบนี้ ขณะเดียวกัน ซาอุดีอาระเบียก็กำลังทดสอบการกลับมาเดินเครื่องท่อส่ง East-West ซึ่งลำเลียงน้ำมันดิบจากชายฝั่งอ่าวของประเทศไปยังทะเลแดงและหลีกเลี่ยงช่องแคบดังกล่าว ปริมาณน้ำมันที่ส่งออกได้มากขึ้นหมายถึงราคาที่ต่ำลง และราคาที่ต่ำลงก็หมายถึงโอกาสที่เฟดจะขึ้นดอกเบี้ยอีกครั้งลดลง ซึ่งเป็นช่องทางที่ทั้งสองประเด็นส่งผลต่อดัชนีดอลลาร์
ระดับสูงสุดในรอบเจ็ดสัปดาห์จากความน่าจะเป็นที่มากกว่าครึ่งเล็กน้อย
น้ำมันดิบฟื้นตัวจากจุดต่ำสุดหลังจาก Trump ใช้สุนทรพจน์ที่สหประชาชาติเพื่อผลักดันข้อตกลงกับอิหร่านหลังการเลือกตั้งกลางเทอมวันที่ 3 พฤศจิกายน ดัชนีดอลลาร์ขึ้นไปแตะจุดสูงสุดของเซสชันหลังจาก Collins ประธานเฟดสาขาบอสตันกล่าวสุนทรพจน์เวลา 15:00 GMT โดยเธอกล่าวว่าสนับสนุนการขึ้นดอกเบี้ยเมื่อวันที่ 16 กันยายน และเตือนว่าเงินเฟ้ออาจอยู่สูงกว่าเป้าหมาย 2% ของเฟดต่อไป ทั้งนี้ประมาณการของเฟดเองชี้ว่าเงินเฟ้อจะยังอยู่เหนือระดับดังกล่าวไปจนหลังปี 2028
ราคาในตลาดฟิวเจอร์สประเมินโอกาสของการขึ้นดอกเบี้ยในวันที่ 28 ตุลาคมไว้ที่ 55.36% เทียบกับ 44.64% สำหรับการคงอัตราดอกเบี้ยไว้เท่าเดิม ความน่าจะเป็นดังกล่าวลดลงหลังรายงานเรื่องฮอร์มุซ และดัชนีดอลลาร์ก็อ่อนตัวลงตามไปด้วย การขึ้นดอกเบี้ยอีกครั้งจะขยายส่วนต่างผลตอบแทนของดอลลาร์เมื่อเทียบกับสกุลเงินอื่นในดัชนี ข้อมูลเดียวของสหรัฐฯ ในเซสชันนี้คือค่าเฉลี่ย 4 สัปดาห์ของการจ้างงานภาคเอกชนจาก ADP ซึ่งออกมาที่ 20K เทียบกับ 16.75K ก่อนหน้า เป็นแรงหนุนเล็กน้อยในทิศทางเดียวกัน
เหตุผลสนับสนุนการขึ้นดอกเบี้ยในเดือนตุลาคมไม่ได้ขึ้นอยู่กับราคาน้ำมันเพียงอย่างเดียว Kashkari ประธานเฟดสาขามินนิอาโปลิสกล่าวว่าเงินเฟ้อยังสูงเกินไปทั่วทั้งเศรษฐกิจ ไม่ได้จำกัดอยู่แค่ราคาน้ำมันดิบเท่านั้น Goolsbee ประธานเฟดสาขาชิคาโก และ Musalem ประธานเฟดสาขาเซนต์หลุยส์ ก็กล่าวในทำนองเดียวกันเมื่อวันจันทร์ นั่นจึงเป็นเหตุผลว่าทำไมรายงานเรื่องฮอร์มุซจึงส่งผลต่อน้ำมันดิบมากกว่าที่ส่งผลต่อดอลลาร์
เยนอ่อนค่าลงเป็นเซสชันที่สามติดต่อกัน ท่ามกลางการซื้อขายที่เบาบางเนื่องจากตลาดโตเกียวปิดทำการในวันหยุดราชการจนถึงวันพุธ ทั้งนี้เกิดขึ้นแม้ธนาคารกลางญี่ปุ่น (BoJ) จะปรับขึ้นอัตราดอกเบี้ยสู่ 1.25% เมื่อวันที่ 18 กันยายน เยนเป็นส่วนหนึ่งของดัชนีดอลลาร์ ดังนั้นเยนที่อ่อนค่าจึงหมายถึงดัชนีที่สูงขึ้น
ผลสำรวจวันพุธเป็นเพียงตัวเลขประมาณการเบื้องต้น แต่ความน่าจะเป็นก็จะยังเคลื่อนไหวตามข้อมูลเหล่านี้อยู่ดี
ผลสำรวจการจัดซื้อเบื้องต้นของ S&P Global จะประกาศในวันพุธเวลา 13:45 GMT โดยภาคบริการคาดว่าจะอยู่ที่ 56 หลังจาก 56.5 และภาคการผลิตคาดว่าจะอยู่ที่ 53.5 หลังจาก 53.9 ดัชนีผู้จัดการฝ่ายจัดซื้อ (PMI) ที่สูงกว่า 50 หมายความว่ามีบริษัทที่รายงานการขยายตัวมากกว่าการหดตัว ดังนั้นทั้งสองภาคจึงคาดว่าจะยังขยายตัวต่อ แต่ในอัตราที่ชะลอลงเล็กน้อย ตัวเลขฉบับสมบูรณ์จะออกในช่วงต้นเดือนตุลาคม หากตัวเลขเบื้องต้นออกมาแข็งแกร่งกว่าคาด ก็จะหนุนความน่าจะเป็นสำหรับเดือนตุลาคมแบบเดียวกับที่ดัชนีดอลลาร์ปรับขึ้นและลงตามในวันอังคาร และหากอ่อนแอกว่าคาด ก็จะลดทอนความน่าจะเป็นดังกล่าว
จำนวนผู้ขอรับสวัสดิการว่างงานในวันพฤหัสบดีเวลา 12:30 GMT คาดว่าจะอยู่ที่ 201K หลังจาก 196K ส่วนยอดสั่งซื้อสินค้าคงทน ซึ่งนับคำสั่งซื้อสินค้าที่มีอายุการใช้งานตั้งแต่สามปีขึ้นไป จะตามมาในวันศุกร์เวลา 12:30 GMT และคาดว่าจะอยู่ที่ -0.4% หลังจาก 1.1%
ผลสำรวจของมหาวิทยาลัยมิชิแกนในวันศุกร์เวลา 14:00 GMT จะรวมถึงการคาดการณ์เงินเฟ้อของภาคครัวเรือนในช่วงหนึ่งปีข้างหน้า ซึ่งคาดว่าจะอยู่ที่ 4.6% เท่าเดิมกับครั้งก่อน ทำให้ตัวเลขเงินเฟ้อเพียงรายการเดียวของสัปดาห์นี้เป็นตัวเลขที่ไม่มีใครคาดว่าจะเปลี่ยนแปลง
ระดับราคาและมุมมอง
แนวต้าน: จุดสูงสุดของวันอังคารใกล้ 100.70 เป็นระดับสูงสุดนับตั้งแต่ปลายเดือนกรกฎาคม เหนือขึ้นไปคือ 101.00 จากนั้นเป็นจุดสูงสุดช่วงปลายเดือนกรกฎาคมเหนือ 101.50 เล็กน้อย ซึ่งเป็นระดับที่ดอลลาร์ร่วงลงมาในช่วงปลายเดือนกรกฎาคม
แนวรับ: 100.50 ซึ่งเป็นจุดที่การปรับขึ้นของวันศุกร์หยุดลงและการเคลื่อนไหวของวันอังคารทะลุผ่าน เป็นฐานแรก ถัดลงไปคือจุดต่ำสุดของวันอังคารใกล้ 100.30 ซึ่งเป็นจุดที่การย่อตัวจากรายงานเรื่องฮอร์มุซหยุดลง จากนั้นคือจุดต่ำสุดของวันศุกร์และวันจันทร์ใกล้ 100.20
มุมมอง: ขาขึ้นเหนือ 100.50 เป้าหมายแรกคือ 101.00 และเป้าหมายที่สองคือจุดสูงสุดปลายเดือนกรกฎาคมเหนือ 101.50 เล็กน้อย ดัชนี Stochastic Relative Strength Index (Stoch RSI) รายวัน ซึ่งเป็นตัวชี้วัดโมเมนตัม อยู่ใกล้ระดับ 75 และกำลังปรับขึ้น โดยยังต่ำกว่าเส้น 80 เล็กน้อยซึ่งเป็นระดับที่บ่งชี้ว่าตลาดยืดตัวมากเกินไป มุมมองขาขึ้นจะใช้ไม่ได้หากราคาปิดรายวันต่ำกว่า 100.20
กราฟรายวัน DXY
คำถามที่พบบ่อยเกี่ยวกับดอลลาร์สหรัฐ
ดอลลาร์สหรัฐ (USD) เป็นสกุลเงินทางการของสหรัฐอเมริกา และเป็นสกุลเงินที่ใช้โดยพฤตินัยในอีกหลายประเทศที่มีการหมุนเวียนควบคู่กับธนบัตรท้องถิ่น ดอลลาร์สหรัฐเป็นสกุลเงินที่มีการซื้อขายมากที่สุดในโลก โดยคิดเป็นมากกว่า 88% ของปริมาณการซื้อขายในตลาดฟอเร็กซ์ทั่วโลกทั้งหมด หรือเฉลี่ย 6.6 ล้านล้านดอลลาร์ต่อวัน ตามข้อมูลปี 2022 หลังสงครามโลกครั้งที่สอง USD เข้ามาแทนที่ปอนด์สเตอร์ลิงของอังกฤษในฐานะสกุลเงินสำรองของโลก ตลอดช่วงประวัติศาสตร์ส่วนใหญ่ ดอลลาร์สหรัฐมีทองคำหนุนหลัง จนกระทั่งข้อตกลง Bretton Woods ในปี 1971 ที่ทำให้มาตรฐานทองคำสิ้นสุดลง
ปัจจัยเดี่ยวที่สำคัญที่สุดที่ส่งผลต่อมูลค่าของดอลลาร์สหรัฐคือนโยบายการเงิน ซึ่งกำหนดโดยเฟด (ธนาคารกลางสหรัฐ) เฟดมีพันธกิจสองประการ ได้แก่ การรักษาเสถียรภาพด้านราคา (ควบคุมเงินเฟ้อ) และการส่งเสริมการจ้างงานเต็มศักยภาพ เครื่องมือหลักในการบรรลุเป้าหมายทั้งสองนี้คือการปรับอัตราดอกเบี้ย เมื่อราคาปรับขึ้นเร็วเกินไปและเงินเฟ้อสูงกว่าเป้าหมาย 2% ของเฟด เฟดจะขึ้นดอกเบี้ย ซึ่งช่วยหนุนมูลค่าของ USD เมื่อเงินเฟ้อลดลงต่ำกว่า 2% หรืออัตราการว่างงานสูงเกินไป เฟดอาจลดอัตราดอกเบี้ย ซึ่งจะกดดันค่าเงินดอลลาร์
ในสถานการณ์รุนแรง เฟดยังสามารถพิมพ์ดอลลาร์เพิ่มและใช้นโยบายผ่อนคลายเชิงปริมาณ (QE) ได้ QE คือกระบวนการที่เฟดเพิ่มการไหลเวียนของสินเชื่ออย่างมีนัยสำคัญในระบบการเงินที่ติดขัด นี่เป็นมาตรการนโยบายที่ไม่เป็นแบบแผน ซึ่งใช้เมื่อสินเชื่อแห้งตัวเพราะธนาคารไม่ยอมปล่อยกู้ให้กันเอง (จากความกังวลเรื่องการผิดนัดของคู่สัญญา) ถือเป็นทางเลือกสุดท้ายเมื่อการลดอัตราดอกเบี้ยเพียงอย่างเดียวไม่น่าจะให้ผลลัพธ์ที่จำเป็นได้ มาตรการนี้เป็นอาวุธหลักของเฟดในการต่อสู้กับภาวะสินเชื่อตึงตัวที่เกิดขึ้นในช่วงวิกฤตการเงินครั้งใหญ่ปี 2008 โดยเฟดจะพิมพ์ดอลลาร์เพิ่มและนำไปซื้อพันธบัตรรัฐบาลสหรัฐจากสถาบันการเงินเป็นหลัก โดยทั่วไปแล้ว QE มักนำไปสู่ดอลลาร์สหรัฐที่อ่อนค่าลง
Quantitative Tightening (QT) คือกระบวนการตรงกันข้าม โดยเฟดจะหยุดซื้อพันธบัตรจากสถาบันการเงิน และไม่นำเงินต้นจากพันธบัตรที่ถืออยู่ซึ่งครบกำหนดไปลงทุนซื้อใหม่อีก โดยทั่วไปแล้วถือเป็นปัจจัยบวกต่อดอลลาร์สหรัฐ
บทความยอดนิยม
1ตลาดฟอเร็กซ์เอเชีย: การสนับสนุนสกุลเงินในภูมิภาคที่ขับเคลื่อนด้วย AI – MUFG2Forex วันนี้: ดัชนี PMI เบื้องต้นเป็นจุดสนใจหลัก แล้วสมัชชาใหญ่แห่งสหประชาชาติล่ะ?3หยวนจีน: ค่อย ๆ อ่อนค่าลงภายในกรอบแคบ – UOB4WTI ขยายการปรับตัวลง ขณะที่ Trump ส่งสัญญาณถึงความคืบหน้าในการเจรจากับอิหร่าน5ทรัมป์ส่งสัญญาณเดินหน้าผลักดันทางการทูตต่อยูเครนและอิหร่าน ขณะที่การแบนดีเซลใกล้เข้ามา6วอนเกาหลีใต้: การส่งออกที่พุ่งขึ้นสนับสนุนการฟื้นตัวของ KRW – OCBC7ดัชนีดอลลาร์สหรัฐปรับตัวสูงขึ้นจากการคาดการณ์ว่าเฟดอาจปรับขึ้นอัตราดอกเบี้ยอีกครั้ง8Barkin ของเฟดสนับสนุนการขึ้นอัตราดอกเบี้ย แต่ยังไม่แน่ใจว่าจะมีการปรับขึ้นเพิ่มเติมอีกหรือไม่9ปอนด์สเตอร์ลิงร่วงลง ขณะที่ USD ไม่ตอบรับความหวังต่อการเปิดช่องแคบฮอร์มุซอีกครั้ง
ราคาแบบเรียลไทม์


ทุกอย่างเกี่ยวกับ FOREX
Forex Trading vs Futures Trading ต่างกันอย่างไร?
Forex vs หุ้น เลือกเทรดอะไรดี?
Forex vs Crypto ต่างกันอย่างไร? เลือกอะไรดีถ้าอยากเริ่มเทรด
เทรด Forex ในปี 2026 ยังทำกำไรได้จริงไหม? สรุปสั้นๆ สำหรับมือใหม่!
10 ความเสี่ยงของการเทรด Forex ที่มือใหม่ควรรู้
12 ข้อดีของการเทรดฟอเร็กซ์ ที่มือใหม่ต้องรู้
Forex CFD คืออะไร? พร้อมขั้นตอนเทรดฉบับเข้าใจง่าย
FX Swap คืออะไร: วิธีการทำงาน ข้อดี-ข้อเสีย และตลาดที่เกี่ยวข้อง
FX Forward คืออะไร: วิธีการทำงาน ข้อดีข้อเสีย และตลาดที่เกี่ยวข้อง

เชื่อมต่อกับเรา









ติดต่อเรา
โทร: +61 2 8036 8388
แฟกซ์: +61 2 8036 8388
อีเมล: support@tmgm.com
เว็บไซต์: https://www.tmg-max.com



ข้อมูลที่ให้ไว้บนเว็บไซต์นี้มีลักษณะเป็นข้อมูลทั่วไปเท่านั้น และไม่ถือเป็นคำแนะนำทางการเงินส่วนบุคคล ก่อนดำเนินการใด ๆ ตามข้อมูลบนเว็บไซต์นี้ คุณควรพิจารณาความเหมาะสมของข้อมูลดังกล่าวให้สอดคล้องกับวัตถุประสงค์ สถานะทางการเงิน และความต้องการของคุณ การลงทุนใน CFD และสัญญา FX Margin มีความเสี่ยงอย่างมีนัยสำคัญ และไม่เหมาะสำหรับนักลงทุนทุกคน คุณอาจสูญเสียเงินมากกว่าเงินฝากเริ่มต้นของคุณ คุณไม่ได้เป็นเจ้าของ หรือมีส่วนได้เสียใด ๆ ในสินทรัพย์อ้างอิง เราแนะนำให้คุณขอคำแนะนำอย่างเป็นอิสระ และตรวจสอบให้แน่ใจว่าคุณเข้าใจความเสี่ยงที่เกี่ยวข้องอย่างถ่องแท้ก่อนทำการซื้อขาย สิ่งสำคัญคือคุณต้องอ่านและพิจารณาเอกสารการเปิดเผยข้อมูลก่อนที่คุณจะได้มาซึ่งผลิตภัณฑ์ใด ๆ ที่ระบุไว้บนเว็บไซต์ ข้อมูลและโฆษณาที่นำเสนอบนเว็บไซต์นี้ไม่ได้มีวัตถุประสงค์เพื่อให้บุคคลใด ๆ ในประเทศหรือเขตอำนาจศาลใด ๆ ใช้งาน หากการใช้งานดังกล่าวขัดต่อกฎหมายและข้อบังคับท้องถิ่น ผลิตภัณฑ์และบริการที่นำเสนอบนเว็บไซต์นี้ไม่ได้มีไว้สำหรับผู้พำนักอาศัยในสหรัฐอเมริกา มาเลเซีย และประเทศไทย
TMGM ได้รับอนุญาตและอยู่ภายใต้การกำกับดูแลในหลายเขตอำนาจศาล
Trademax Australia Limited ซึ่งดำเนินธุรกิจในชื่อ TMGM ได้รับการกำกับดูแลโดย Australian Securities and Investments Commission (ASIC) หมายเลขใบอนุญาต AFSL 436416 และตั้งอยู่ที่ Level 28, One International Tower, 100 Barangaroo Avenue, 2000 Sydney, NSW Australia.
อีเมล: support@tmgm.com.au
Trademax Global Limited ซึ่งดำเนินธุรกิจในชื่อ TMGM ได้รับอนุญาตและอยู่ภายใต้การกำกับดูแลโดย Vanuatu Financial Services Commission (VFSC) หมายเลขทะเบียน 40356 และจดทะเบียนที่ 1276, Kumul Highway, Port Vila, Vanuatu, Republic of Vanuatu.
อีเมล: support@tmgm.com
Trademax Global Markets (SE) Limited, ดำเนินการภายใต้ชื่อ TMGM, ได้รับอนุญาตและอยู่ภายใต้การกำกับดูแลโดย Financial Services Authority (FSA) ของเซเชลส์ ภายใต้เลขที่ใบอนุญาต SD224 บริษัทจดทะเบียนที่ สำนักงานเลขที่ 13, Providence Estate ABIS Centre, เกาะมาเฮ, เซเชลส์
อีเมล: support@tmgm.com
Trademax Global Markets (International) Pty Ltd ซึ่งดำเนินธุรกิจในชื่อ TMGM ได้รับอนุญาตและอยู่ภายใต้การกำกับดูแลโดย Financial Services Commission, Mauritius (FSC) หมายเลขใบอนุญาต GB22201012 และจดทะเบียนที่ 33, Edith Cavell Street C/o IQ EQ Fund Services (Mauritius) Ltd Port Louis, 11324 Mauritius.
อีเมล: support@tmgm.com
ลิขสิทธิ์ © TMGM สงวนลิขสิทธิ์ทั้งหมด