

Trading
Tuklasin ang malawak na hanay ng mga merkado na may competitive na presyo, malalim na liquidity, at advanced na trading tools.
Matuto Pa 
Platform
Mag-trade nang walang sagabal gamit ang malakas na platform ng TMGM, na ginawa para sa bilis, katumpakan, at superior na trading experience.
Matuto Pa Trading Platform
Mga Trading Tools
Academy
Matuto ng mga pangunahing kaalaman sa trading gamit ang mga beginner-friendly na resources, kasama ang mga gabay, webinars, at market insights.
Matuto Pa TMGM Academy
Balita at Analysis
Makakuha ng real-time na mga update sa merkado at expert analysis upang manatiling nangunguna sa mga trading opportunities
Matuto Pa Balita at Analysis
Tungkol
Alamin kung ano ang nagpapangiiba sa TMGM — ang aming global presence, regulatory strength, at commitment sa innovation sa trading.
Matuto Pa Bakit Piliin ang TMGM
Sponsorship
Umatras ang Dollar Index mula sa pinakamataas na antas sa loob ng 19 na buwan matapos ang biglang pagtaas ng benta sa tingi
- DXY, umabot sa pinakamataas sa loob ng 19 na buwan dahil sa datos ng tingiang benta bago nabura ang buong pag-akyat.
- Ganap nang naisama sa mga presyo sa merkado ang pagtataas ng interes ng Fed sa Disyembre, at muling bumaba ang mga ani ng bono dahil sa mahinang datos ng mga pabrika.
- Susunod na tututukan sa Miyerkules ang katitikan ng pulong ng Fed noong Oktubre para sa mga pagtaya sa pagtataas ng interes.
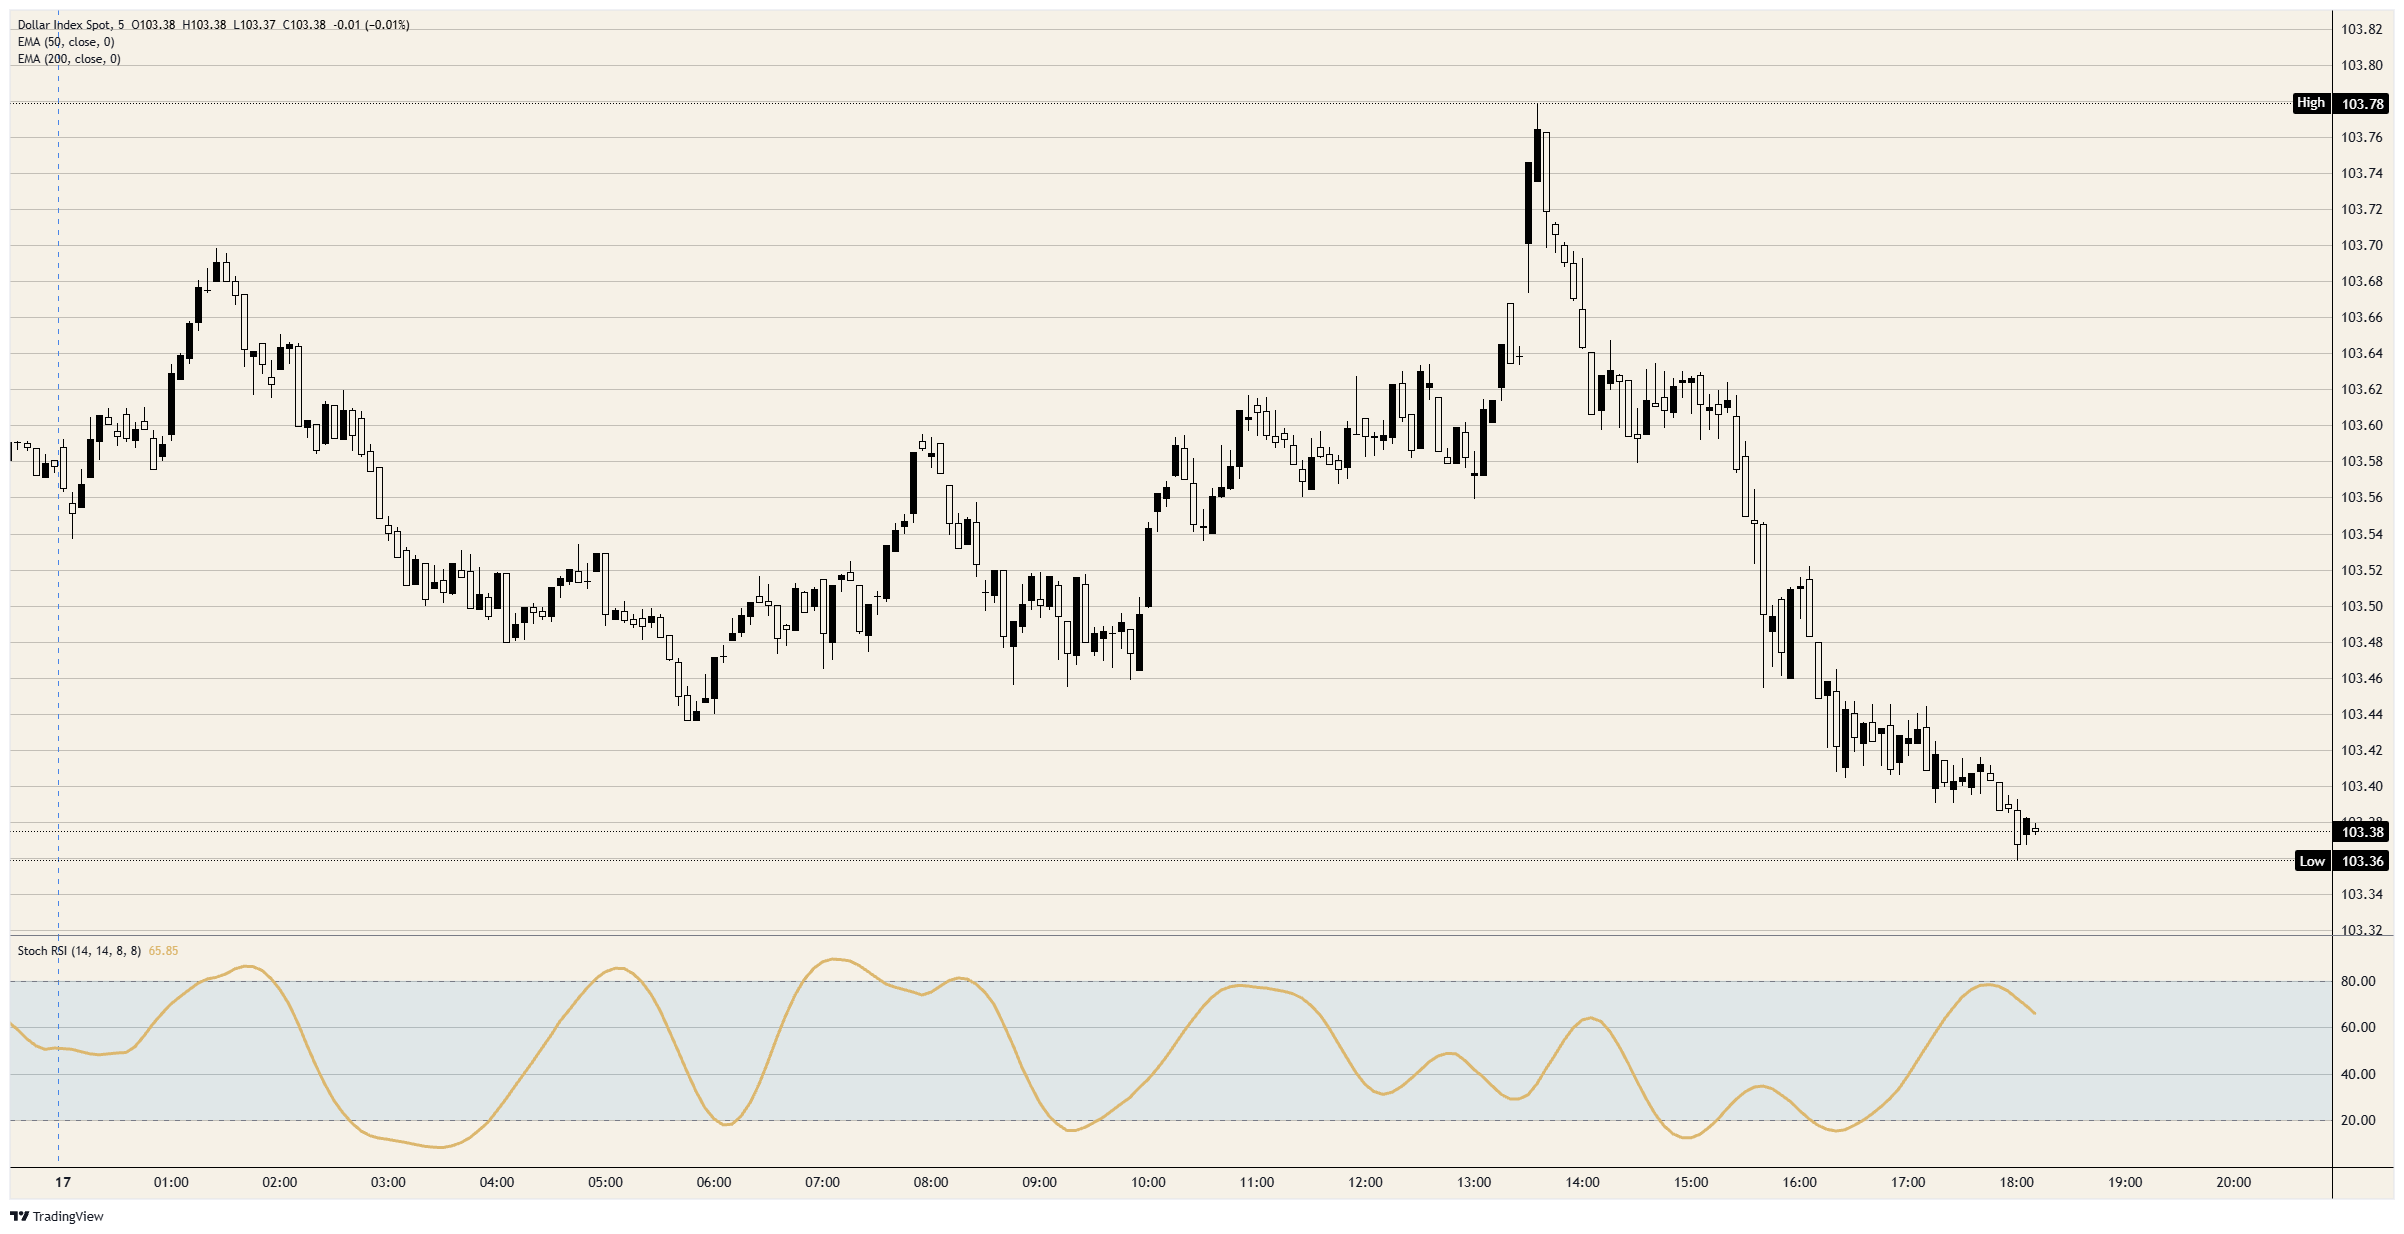
Hindi tumagal hanggang sa susunod na paglabas ng datos ang bagong pinakamataas na antas sa loob ng 19 na buwan ng Dollar Index, at mukhang mapuputol ang limang sunod na sesyon ng pagtaas nito. Umakyat ito sa bahagyang mas mababa sa 103.80 kasunod ng datos ng tingiang benta noong Oktubre, ang pinakamataas nito mula Abril 2025, ngunit nabura ang buong pag-akyat bago pa lumabas ang datos ng produksiyong industriyal. Dahil sa ikalawang pagbaba, nasa bandang 103.40 na ito ngayon.
Tumaas nang 0.2% ang tingiang benta noong Oktubre, ngunit umakyat nang 0.6% ang batayang pangkat (control group), at nirebisa paitaas sa 0.5% ang pagtaas nito noong Setyembre. Tumaas nang 1.1% ang mga presyo ng inaangkat na produkto sa ikalawang sunod na buwan. Ganap nang naisama ng mga mangangalakal sa mga presyo ang pagtataas ng interes ng Fed sa Disyembre, na may halos 91% na posibilidad ng pagtaas ng sangkapat na porsiyentong punto ayon sa CME FedWatch, kaya kaunti na lamang ang naidagdag na suporta sa dolyar ng malalakas na datos.
Bumaba nang 0.4% ang produksiyong industriyal noong Oktubre matapos ang 0.7% na pagtaas, at bumagsak sa 25 mula 29 ang indeks ng kumpiyansa ng mga tagapagtayo ng bahay. Nabura ang pagtaas ng mga ani ng bono ng Treasury sa sesyon, at nasa bandang 5.13% ang ani ng 10-taong bono. Nagsimula ang ikalawang pagbaba ng dolyar matapos lumabas ang datos ng mga tagapagtayo ng bahay, at nagpatuloy ito matapos sabihin ni Hammack, Pangulo ng Cleveland Fed, na patungo sa maling direksiyon ang implasyon.
Sa kalendaryo
Ilalabas sa Miyerkules nang 19:00 GMT ang katitikan ng pulong ng Fed noong Oktubre 27-28, kung kailan pinanatili nito ang antas ng interes sa 3.75%-4.00%. Magsasalita rin sa araw na iyon si Williams, Pangulo ng New York Fed, habang magsasalita naman sa Huwebes sina Hammack, Pangulo ng Cleveland Fed, Goolsbee, Pangulo ng Chicago Fed, at Paulson, Pangulo ng Philadelphia Fed. Dahil ganap nang nakapaloob sa mga presyo ang pagtataas ng interes sa Disyembre 9, ang maaari pa nilang maimpluwensiyahan ay ang mga pagtaya sa pagtaas ng kalahating porsiyentong punto, na may halos 9% na posibilidad ayon sa CME FedWatch.
Maglalabas ng ulat ng kita ang Nvidia (NVDA) sa Martes nang 21:20 GMT. Sinabi ng mga analista ng ING na kumalat na sa sapat na dami ng iba pang pamilihan ng sapi ang pagbagsak ng mga sapi ng teknolohiya sa US upang lumakas ang dolyar bilang ligtas na kanlungan. Susunod na ilalabas sa Huwebes nang 13:30 GMT ang lingguhang datos ng mga aplikasyon para sa benepisyo sa kawalan ng trabaho.
Sa mga tsart
Ang ibinaba mula sa pinakamataas na antas ay wala pang ikalimang bahagi ng inakyat mula sa pinakamababang antas noong Nobyembre 10 na malapit sa 101.50, at nakabalik na ang indeks sa loob ng saklaw noong Lunes. Nananatili rin ito sa ibabaw ng rurok noong Oktubre 14 na bahagyang mas mababa sa 103.00, na nalampasan nito noong Nobyembre 12. Ang 50-araw na eksponensiyal na gumagalaw na aberids (EMA) ay malapit sa 101.70, at ang 200-araw naman ay malapit sa 100.40.
5-minutong tsart ng DXY
Mga madalas itanong tungkol sa dolyar ng US
Ang dolyar ng US (USD) ang opisyal na salapi ng Estados Unidos ng Amerika at ang salaping ginagamit sa aktuwal sa marami pang ibang bansa kung saan umiikot ito kasabay ng mga lokal na perang papel. Ito ang pinakakinakalakal na salapi sa mundo, na bumubuo sa mahigit 88% ng kabuuang halaga ng mga transaksiyon sa pandaigdigang palitan ng salapi, o karaniwang $6.6 trilyong halaga ng mga transaksiyon bawat araw, ayon sa datos noong 2022. Pagkatapos ng Ikalawang Digmaang Pandaigdig, pinalitan ng USD ang pound ng Britanya bilang reserbang salapi ng mundo. Sa malaking bahagi ng kasaysayan nito, ang dolyar ng US ay may katumbas na reserbang ginto, hanggang sa Kasunduan sa Bretton Woods noong 1971 kung kailan natapos ang pamantayang ginto.
Ang patakarang pananalapi, na binabalangkas ng Federal Reserve (Fed), ang pinakamahalagang salik na nakaaapekto sa halaga ng dolyar ng US. May dalawang mandato ang Fed: makamit ang katatagan ng mga presyo (kontrolin ang implasyon) at itaguyod ang ganap na empleo. Ang pangunahing kasangkapan nito upang makamit ang dalawang layuning ito ay ang pagsasaayos ng mga antas ng interes. Kapag masyadong mabilis ang pagtaas ng mga presyo at lampas sa 2% na target ng Fed ang implasyon, magtataas ng interes ang Fed, na nakatutulong sa halaga ng USD. Kapag bumaba sa ilalim ng 2% ang implasyon o masyadong mataas ang antas ng kawalan ng trabaho, maaaring magbaba ng interes ang Fed, na nagpapahina sa dolyar ng US.
Sa matitinding sitwasyon, maaari ring maglimbag ang Federal Reserve ng mas maraming dolyar at magpatupad ng malawakang pagpapaluwag ng pananalapi o quantitative easing (QE). Ang QE ay ang prosesong ginagamit ng Fed upang lubos na palakihin ang daloy ng kredito sa isang sistemang pinansiyal na hindi maayos na gumagana. Isa itong di-karaniwang hakbang sa patakaran na ginagamit kapag natuyo ang daloy ng kredito dahil ayaw magpautang ng mga bangko sa isa't isa (dahil sa pangambang hindi makabayad ang kabilang panig). Ito ang huling paraan kapag malamang na hindi makamit ang kinakailangang resulta sa simpleng pagbababa lamang ng interes. Ito ang piniling kasangkapan ng Fed upang labanan ang kakapusan ng kredito na naganap noong Malawakang Krisis Pinansiyal noong 2008. Kabilang dito ang paglimbag ng Fed ng mas maraming dolyar at paggamit sa mga ito upang bumili ng mga bono ng pamahalaan ng US, pangunahin mula sa mga institusyong pinansiyal. Karaniwang humahantong ang QE sa paghina ng dolyar ng US.
Ang malawakang paghihigpit ng pananalapi o quantitative tightening (QT) ay ang kabaligtarang proseso kung saan humihinto ang Federal Reserve sa pagbili ng mga bono mula sa mga institusyong pinansiyal at hindi nito muling ipinupuhunan sa mga bagong pagbili ang prinsipal na natatanggap mula sa mga hawak nitong bonong sumapit na sa takdang pagbabayad. Karaniwan itong nakabubuti sa dolyar ng US.
Sikat na Artikulo
1Bahagyang bumawi ang euro sa 1.10 mula sa pinakamababang antas sa loob ng 19 na buwan habang humihina ang dolyar2Lumalala ang malawakang pagbebenta ng Bitcoin habang 51% ng suplay nito ay mas mababa na ang halaga kaysa sa presyo ng pagkakabili3Bumaba ang Dow Jones Industrial Average dahil sa aberya sa NSA, saka nalampasan ng Nvidia ang mga inaasahan4Natural gas: Limitado ang ginhawang dulot ng pagbaba ng demand sa US para sa Europa - Commerzbank5Yuan ng Tsina: Malamang na patuloy na lumakas laban sa Dolyar ng US – UOB6Tanso: Unti-unting pagtaas hanggang 2028 – Commerzbank7Pagtataya sa Presyo ng Ethereum: Bumaba sa mas mababa sa $1,800 ang ETH bago ilabas ng Nvidia ang ulat ng kita nito8Dolyar ng Taiwan: Patuloy na nasa ilalim ng presyon ang TWD dahil sa paglabas ng pondo mula sa merkado ng sapi – OCBC9Mga pag-atake sa Gulpo, nagpaangat sa presyo ng langis na krudo, ngunit hindi pa nababawi ang malaking bahagi ng ibinagsak noong Lunes


Magsimula!
Mag-sign up at ma-access ang Global Markets sa loob ng 3 minuto

Makipag-ugnayan sa Amin









Mga Kontak
Telepono: +61 2 8036 8388
Fax: +61 2 8036 8388
Email: support@tmgm.com



Ang impormasyong ibinigay sa website na ito ay pangkalahatang impormasyon lamang at hindi bumubuo ng personal na payong pinansyal. Bago kumilos batay sa anumang impormasyon sa website na ito, dapat mong isaalang-alang ang pagiging angkop ng impormasyon kaugnay ng iyong mga layunin, kalagayang pinansyal, at mga pangangailangan. Ang pag-iinvest sa CFDs at FX Margin Contracts ay may kaakibat na malalaking panganib at hindi angkop para sa lahat ng mamumuhunan. Maaari kang mawalan ng higit pa sa iyong paunang deposito. Wala kang pagmamay-ari o anumang interes sa pinagbabatayang asset. Inirerekomenda namin na humingi ka ng independiyenteng payo at tiyaking lubos mong nauunawaan ang mga panganib na kasangkot bago makipagkalakalan. Mahalaga na basahin at isaalang-alang mo ang dokumento ng pagsisiwalat bago ka kumuha ng anumang produktong nakalista sa website. Ang impormasyon at mga patalastas na inaalok sa website na ito ay hindi nilalayong gamitin ng sinumang tao sa alinmang bansa o hurisdiksyon kung saan ang ganitong paggamit ay labag sa mga lokal na batas at regulasyon. Ang mga Produkto at Serbisyong inaalok sa website na ito ay hindi nilalayong para sa mga residente ng United States, Malaysia, at Thailand.
Ang TMGM ay awtorisado at pinangangasiwaan sa iba't ibang hurisdiksyon.
Ang Trademax Australia Limited, na nag-trading bilang TMGM, ay pinangangasiwaan ng Australian Securities and Investments Commission (ASIC), AFSL no. 436416 at matatagpuan sa Level 28, One International Tower, 100 Barangaroo Avenue, 2000 Sydney, NSW Australia.
Email: support@tmgm.com.au
Ang Trademax Global Limited, na nag-trading bilang TMGM, ay awtorisado at pinangangasiwaan ng Vanuatu Financial Services Commission (VFSC), registration number 40356 at nakarehistro sa 1276, Kumul Highway, Port Vila, Vanuatu, Republic of Vanuatu.
Email: support@tmgm.com
Ang Trademax Global Markets (SE) Limited, na kilala bilang TMGM, ay awtorisado at nire-regulahan ng Financial Services Authority (FSA) ng Seychelles, na may lisensya bilang SD224. Ang kumpanya ay nakarehistro sa Office Blg. 13, Providence Estate ABIS Centre, Mahe, Seychelles.
Email: support@tmgm.com
Ang Trademax Global Markets (International) Pty Ltd, na nag-trading bilang TMGM, ay awtorisado at pinangangasiwaan ng Financial Services Commission, Mauritius (FSC) na may license no. GB22201012, at nakarehistro sa 33, Edith Cavell Street C/o IQ EQ Fund Services (Mauritius) Ltd Port Louis, 11324 Mauritius.
Email: support@tmgm.com
Copyright © TMGM. Lahat ng karapatan ay nakalaan