

Trading
Tuklasin ang malawak na hanay ng mga merkado na may competitive na presyo, malalim na liquidity, at advanced na trading tools.
Matuto Pa 
Platform
Mag-trade nang walang sagabal gamit ang malakas na platform ng TMGM, na ginawa para sa bilis, katumpakan, at superior na trading experience.
Matuto Pa Trading Platform
Mga Trading Tools
Academy
Matuto ng mga pangunahing kaalaman sa trading gamit ang mga beginner-friendly na resources, kasama ang mga gabay, webinars, at market insights.
Matuto Pa TMGM Academy
Balita at Analysis
Makakuha ng real-time na mga update sa merkado at expert analysis upang manatiling nangunguna sa mga trading opportunities
Matuto Pa Balita at Analysis
Tungkol
Alamin kung ano ang nagpapangiiba sa TMGM — ang aming global presence, regulatory strength, at commitment sa innovation sa trading.
Matuto Pa Bakit Piliin ang TMGM
Sponsorship
Patuloy na nahaharap sa presyur ang rupee ng India dahil sa mga panganib sa Gitnang Silangan
- Nahahari sa presyur ang rupee ng India habang matarik na tumataas ang presyo ng langis.
- Inaasahan ng TD Securities na mananatiling may dagdag-presyo dahil sa panganib ang langis sa gitna ng patuloy na mga panganib sa Gitnang Silangan.
- Kapwa nakikitang bumabawi ang dolyar ng US at ang mga ani ng mga bono ng US Treasury.
Nananatiling nahaharap sa presyur ang rupee ng India (INR) laban sa dolyar ng US (USD), habang patuloy na sumisipa ang presyo ng langis dahil sa mga panganib sa Gitnang Silangan. Sa pagbubukas ng kalakalan noong Biyernes, bahagyang mas mataas ang pares na USD/INR, malapit sa 95.25, at papalapit sa pinakamataas nito sa mahigit dalawang linggo na 95.38 na naitala noong nakaraang araw.
Sa unang bahagi ng kalakalan noong Biyernes, tumalon ang kontrata ng MCX Crude Oil na magtatapos sa Nobyembre 19, papalapit sa mga kamakailang pinakamataas nitong antas na Rs. 9,873.
Masama ang epekto ng mas mataas na presyo ng langis sa mga salapi ng mga ekonomiyang gaya ng India, dahil malaki ang kanilang pag-asa sa inaangkat na langis upang matugunan ang kanilang pangangailangan sa enerhiya.
Presyo ng krudo, nahaharap sa presyur mula sa mga balita ngunit suportado pa rin ang enerhiya ng dagdag-presyo dahil sa panganib
Ayon sa TD Securities, ang “sunod-sunod na mga balita tungkol sa kasunduan” bago ang halalan sa kalagitnaan ng termino sa US ay nagdudulot ng malaking presyur sa krudo, habang nagpapabigat sa merkado ang “patuloy na mga balita tungkol sa mga pag-uusap para sa isang kasunduan.” Inaasahan ng bangko na magpapatuloy ang ganitong kalagayan hanggang sa botohan, ngunit idinagdag nitong hindi nito inaasahang papayag ang Iran sa isang kasunduan “bago mismo ang maigting na halalan.”
Kasabay nito, binigyang-diin ng TD Securities na “sa aktuwal na kalagayan, nananatiling limitado ang suplay batay sa mga saligang salik,” at itinuro ang mga pag-atake sa mga tanker at ang presyur mula sa mga Houthi, na “tila nagtagumpay sa pagbawas ng daloy ng langis mula sa Gitnang Silangan, kahit pansamantala lamang.” Iginiit ng bangko na “hangga't nagpapanatili ng dagdag-presyo dahil sa panganib sa merkado ang patuloy na mga pag-atake, dapat manatiling matatag ang suporta sa presyo ng enerhiya sa mas mataas na saklaw na ito.”
Bumabawi ang dolyar ng US at mga ani ng bono ng US
Nagbibigay rin ng lakas sa pares na USD/INR ang mga palatandaan mula sa paggalaw ng dolyar ng US at mga ani ng mga bono ng US Treasury na kapwa sila bumabawi.
Nabawi ng US Dollar Index (DXY), na sumusukat sa halaga ng dolyar ng US laban sa anim na pangunahing salapi, ang malaking bahagi ng mga unang pagkalugi nito at nasa bandang 101.78 sa oras ng paglalathala. Sa mas maagang bahagi ng araw, bumaba ang USD Index sa 101.59.
Sa oras ng pagsulat, bumaba ng 0.24% ang ani ng 10-taong bono ng US Treasury sa malapit sa 4.93%, ngunit nabawi na nito ang malaking bahagi ng mga unang pagbaba matapos dumausdos sa bagong pinakamababang antas sa pitong linggo na 4.89%.
Naharap sa presyur ang dolyar ng US at mga ani ng bono kahit na nanatiling mas malakas kaysa sa inaasahan ang paunang paglago ng kabuuang produktong domestiko (GDP) ng Estados Unidos (US) para sa ikatlong kuwarter at lalo pang tumaas ang pangunahing indeks ng presyo ng personal na paggasta sa pagkonsumo (PCE), na mas pinipiling panukat ng implasyon ng Federal Reserve (Fed).
Noong Martes, iniulat ng Bureau of Economic Analysis (BEA) na lumago ang ekonomiya sa taunang katumbas na bilis na 3.4%, mas mabilis kaysa sa tinatayang 3.2% at sa naunang inilabas na 2.2%.
Tumaas ng 3.1% kumpara sa nakaraang taon (YoY) ang pangunahing implasyon batay sa PCE ng US noong Setyembre, alinsunod sa inaasahan at mas mataas kaysa sa naitalang 3% noong Agosto. Sa buwanang batayan, ang paglago ay kapantay ng tinataya at ng naunang inilabas na 0.3%.
Teknikal na Pagsusuri sa USD/INR
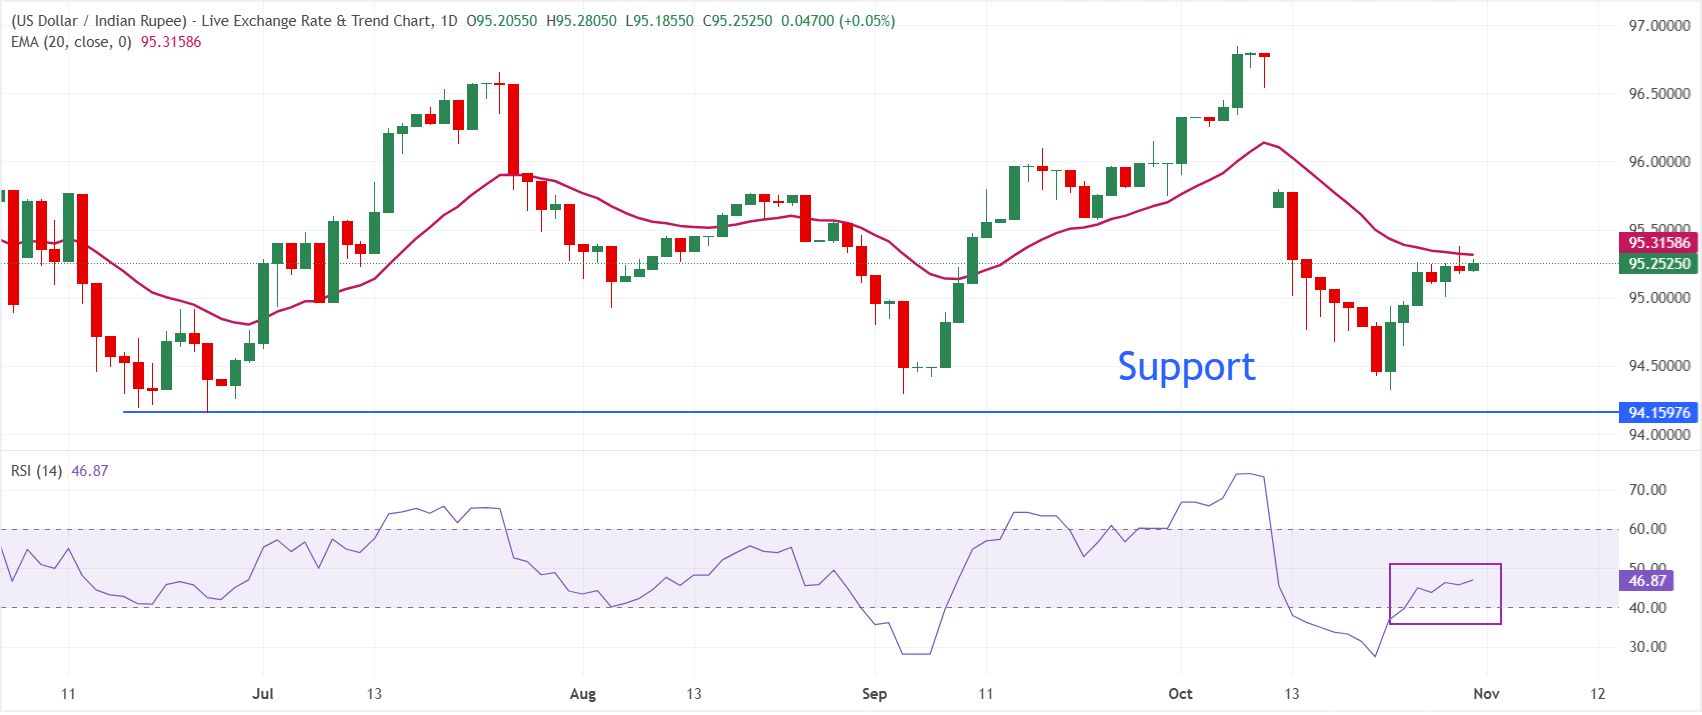
Sa pang-araw-araw na tsart, nasa 95.25 ang USD/INR at nananatiling bahagyang nakahilig sa pagbaba sa maikling panahon dahil nasa ibaba pa rin ng 20-yugtong exponential moving average (EMA) na 95.32 ang kasalukuyang presyo. Umatras ang pares mula sa matataas na antas noong huling bahagi ng Setyembre, at ang pagbaba nito sa ilalim ng panandaliang EMA ay nagpapahiwatig na nalilimitahan ang mga pagtatangkang umangat. Samantala, ang Relative Strength Index (RSI) na 46.94 ay bahagyang nasa ibaba ng neutral na antas, na nagpapahiwatig ng humihinang puwersa ng pagtaas sa halip na malinaw na kalagayang labis na ang pagbebenta.
Sa pag-angat, ang pinakamalapit na antas ng resistensya ay nasa 20-araw na EMA malapit sa 95.32, na sinusundan ng 96.00. Sa pagbaba naman, ang pinakamababang antas noong Hunyo 25 na 94.16 ang mahalagang antas ng suporta.
(Isinulat ang teknikal na pagsusuri sa artikulong ito sa tulong ng isang kasangkapan ng AI. Alamin ang higit pa.)
Mga Madalas Itanong Tungkol sa Rupee ng India
Ang rupee ng India (INR) ay isa sa mga salaping pinakasensitibo sa mga panlabas na salik. May impluwensya rito ang presyo ng krudo (lubhang umaasa ang bansa sa inaangkat na langis), ang halaga ng dolyar ng US – sa USD isinasagawa ang karamihan ng kalakalan – at ang antas ng pamumuhunan mula sa ibang bansa. Kabilang din sa mahahalagang salik na nakaaapekto sa rupee ang direktang pakikialam ng Reserve Bank of India (RBI) sa mga merkado ng palitan ng salapi upang mapanatiling matatag ang halaga ng palitan, gayundin ang antas ng mga interes na itinatakda ng RBI.
Aktibong nakikialam ang Reserve Bank of India (RBI) sa mga merkado ng palitan ng salapi upang mapanatiling matatag ang halaga ng palitan at makatulong sa pagpapadali ng kalakalan. Bukod dito, sinisikap ng RBI na mapanatili ang implasyon sa target nitong 4% sa pamamagitan ng pagsasaayos ng mga antas ng interes. Karaniwang nagpapalakas sa rupee ang mas mataas na interes. Dahil ito sa papel ng tinatawag na ‘carry trade’, kung saan nangungutang ang mga mamumuhunan sa mga bansang may mas mababang interes upang ilagak ang kanilang pera sa mga bansang nag-aalok ng mas mataas na interes at kumita mula sa pagkakaiba.
Kabilang sa mga salik na makroekonomiko na nakaiimpluwensya sa halaga ng rupee ang implasyon, mga antas ng interes, bilis ng paglago ng ekonomiya (GDP), balanse ng kalakalan, at pagpasok ng pamumuhunan mula sa ibang bansa. Ang mas mabilis na paglago ay maaaring humantong sa mas maraming pamumuhunan mula sa ibang bansa, na nagpapataas ng demand para sa rupee. Ang pagliit ng depisito sa kalakalan ay hahantong kalaunan sa mas malakas na rupee. Positibo rin para sa rupee ang mas mataas na interes, lalo na ang tunay na interes (interes na binawasan ng implasyon). Ang kapaligirang mas handang tumanggap ng panganib ang mga mamumuhunan ay maaaring humantong sa mas malaking pagpasok ng dayuhang tuwiran at di-tuwirang pamumuhunan (FDI at FII), na kapaki-pakinabang din para sa rupee.
Karaniwang negatibo para sa salapi ang mas mataas na implasyon, lalo na kung mas mataas ito kumpara sa mga bansang kauri ng India, dahil nagpapakita ito ng pagbaba ng halaga dulot ng labis na suplay. Pinatataas din ng implasyon ang gastos ng mga iniluluwas na produkto, na humahantong sa pagbebenta ng mas maraming rupee upang makabili ng mga inaangkat na produkto mula sa ibang bansa, na nakasasama sa rupee. Kasabay nito, karaniwang nagtutulak ang mas mataas na implasyon sa Reserve Bank of India (RBI) na magtaas ng interes, at maaari itong maging positibo para sa rupee dahil sa pagtaas ng demand mula sa mga pandaigdigang mamumuhunan. Kabaligtaran ang epekto ng mas mababang implasyon.
Sikat na Artikulo
1Nananatiling matatag ang dolyar ng Canada malapit sa pinakamataas na antas noong Setyembre 16 laban sa mahinang USD sa gitna ng pataas na takbo ng presyo ng langis2Patuloy na nahaharap sa presyur ang rupee ng India dahil sa mga panganib sa Gitnang Silangan3Pagtataya sa Presyo ng WTI: Umatras mula sa pinakamataas na antas sa loob ng ilang buwan malapit sa 104.00 habang nananatili ang pagkiling sa pagtaas4Pagtataya sa Presyo ng EUR/USD: Pinananatili ang mga nadagdag malapit sa 1.1200, ngunit nananatili sa ibaba ng mahalagang teknikal na resistansiya5Nananatiling mas malakas ang Swiss franc habang nagpapahina sa dolyar ng US ang humuhupang demand para sa mga ligtas na kanlungang asset6Bumagsak ang ginto sa ibaba ng $4,000 dahil natapatan ng mga inaasahang pagtataas ng interes ng Fed ang epekto ng bumababang kita sa mga bono at mahinang USD7Halo-halo ang galaw ng mga stock sa Asya; KOSPI ang nangunguna sa pagbaba habang tumitindi ang pangamba tungkol sa AI8Presyo ng ginto sa India ngayong araw: Bumaba ang ginto, ayon sa datos ng FXStreet9Nangungunang 3 Pagtataya sa Presyo: Bitcoin, Ethereum, Ripple – Bumaba ang BTC sa isang koreksiyon upang subukan ang mahalagang 200-araw na EMA, patuloy na lumalaki ang pagkalugi ng ETH at XRP


Magsimula!
Mag-sign up at ma-access ang Global Markets sa loob ng 3 minuto

Makipag-ugnayan sa Amin









Mga Kontak
Telepono: +61 2 8036 8388
Fax: +61 2 8036 8388
Email: support@tmgm.com



Ang impormasyong ibinigay sa website na ito ay pangkalahatang impormasyon lamang at hindi bumubuo ng personal na payong pinansyal. Bago kumilos batay sa anumang impormasyon sa website na ito, dapat mong isaalang-alang ang pagiging angkop ng impormasyon kaugnay ng iyong mga layunin, kalagayang pinansyal, at mga pangangailangan. Ang pag-iinvest sa CFDs at FX Margin Contracts ay may kaakibat na malalaking panganib at hindi angkop para sa lahat ng mamumuhunan. Maaari kang mawalan ng higit pa sa iyong paunang deposito. Wala kang pagmamay-ari o anumang interes sa pinagbabatayang asset. Inirerekomenda namin na humingi ka ng independiyenteng payo at tiyaking lubos mong nauunawaan ang mga panganib na kasangkot bago makipagkalakalan. Mahalaga na basahin at isaalang-alang mo ang dokumento ng pagsisiwalat bago ka kumuha ng anumang produktong nakalista sa website. Ang impormasyon at mga patalastas na inaalok sa website na ito ay hindi nilalayong gamitin ng sinumang tao sa alinmang bansa o hurisdiksyon kung saan ang ganitong paggamit ay labag sa mga lokal na batas at regulasyon. Ang mga Produkto at Serbisyong inaalok sa website na ito ay hindi nilalayong para sa mga residente ng United States, Malaysia, at Thailand.
Ang TMGM ay awtorisado at pinangangasiwaan sa iba't ibang hurisdiksyon.
Ang Trademax Australia Limited, na nag-trading bilang TMGM, ay pinangangasiwaan ng Australian Securities and Investments Commission (ASIC), AFSL no. 436416 at matatagpuan sa Level 28, One International Tower, 100 Barangaroo Avenue, 2000 Sydney, NSW Australia.
Email: support@tmgm.com.au
Ang Trademax Global Limited, na nag-trading bilang TMGM, ay awtorisado at pinangangasiwaan ng Vanuatu Financial Services Commission (VFSC), registration number 40356 at nakarehistro sa 1276, Kumul Highway, Port Vila, Vanuatu, Republic of Vanuatu.
Email: support@tmgm.com
Ang Trademax Global Markets (SE) Limited, na kilala bilang TMGM, ay awtorisado at nire-regulahan ng Financial Services Authority (FSA) ng Seychelles, na may lisensya bilang SD224. Ang kumpanya ay nakarehistro sa Office Blg. 13, Providence Estate ABIS Centre, Mahe, Seychelles.
Email: support@tmgm.com
Ang Trademax Global Markets (International) Pty Ltd, na nag-trading bilang TMGM, ay awtorisado at pinangangasiwaan ng Financial Services Commission, Mauritius (FSC) na may license no. GB22201012, at nakarehistro sa 33, Edith Cavell Street C/o IQ EQ Fund Services (Mauritius) Ltd Port Louis, 11324 Mauritius.
Email: support@tmgm.com
Copyright © TMGM. Lahat ng karapatan ay nakalaan