

Savdo
Raqobatbardosh narxlar, chuqur likvidlik va ilg‘or savdo vositalari bilan keng turdagi bozorlarni kashf eting.
Batafsil ma’lumot 
Platforma
TMGM’ning tezlik, aniqlik va yuqori savdo tajribasi uchun yaratilgan kuchli platformasi bilan uzluksiz savdo qiling.
Batafsil ma’lumot Savdo platformasi
Savdo vositalari
Akademiya
Boshlovchilar uchun qulay resurslar, jumladan qo‘llanmalar, vebinarlar va bozor tahlillari orqali savdoning asoslarini o‘rganing.
Batafsil ma’lumot Yangiliklar va tahlil
Savdo imkoniyatlaridan oldinda bo‘lish uchun bozor yangilanishlari va ekspert tahlillarini real vaqt rejimida oling
Batafsil ma’lumot Yangiliklar va tahlil
Haqida
TMGMni boshqalardan ajratib turadigan jihatlarni bilib oling — bizning global mavjudligimiz, tartibga solishdagi mustahkamligimiz va savdoda innovatsiyalarga sodiqligimiz.
Batafsil ma’lumot Nega TMGMni tanlash kerak
Yevro AQSh inflyatsiyasi diqqat markazida boʻladigan haftaga narxlarda allaqachon hisobga olingan foiz stavkasi oshirilishi bilan kirib bormoqda
- EUR/USD besh sessiya davomida 1.1250 dan pasaygach, 1.1000 dan pastda, 19 oylik minimumda toʻxtab qoldi.
- Yevrozonada bazaviy inflyatsiya 2,6% gacha yuqoriga qayta koʻrib chiqildi, biroq yevro baribir pasaydi.
- Dushanba kuni Yevrozona PMI indekslari, chorshanba kuni AQSh bazaviy PCE koʻrsatkichi, payshanba kuni esa ECB yigʻilishi bayonnomasi eʼlon qilinadi.
Soʻnggi uch sessiyaning har birida 1.1000 darajasi EUR/USD oʻsishini toʻxtatdi. Bu holat yangiliklarning aksariyati yevro foydasiga boʻlgan haftada yuz berdi. Yevrozonada bazaviy inflyatsiya yuqoriga qayta koʻrib chiqildi, ZEW iqtisodiy kayfiyat soʻrovi natijasi prognozdan yuqori, AQSh ishlab chiqarish koʻrsatkichlari esa kutilganidan past boʻldi. Shunga qaramay, juftlik 1.0950 dan sal yuqorida, soʻnggi 19 oydagi eng past darajasida savdo qilmoqda va dushanba kuni dumaloq darajadan pastga tushganidan beri deyarli joyidan siljimadi.
Yevro uchun ijobiy yangiliklar ham 1.1000 dan yuqoriga yoʻl ochmadi
Eurostat chorshanba kuni eʼlon qilgan oktabr oyi yakuniy maʼlumotlariga koʻra, bazaviy inflyatsiya dastlabki 2,5% bahodan yillik hisobda 2,6% gacha yuqoriga qayta koʻrib chiqildi, umumiy inflyatsiya esa 4,0% darajasida tasdiqlandi. Seshanba kungi ZEW iqtisodiy kayfiyat soʻrovi natijasi 19,1 lik prognozga nisbatan 26,5 ni tashkil etdi. Treyderlar Yevropa markaziy banki (ECB) 17-dekabr kuni stavkani oshirish ehtimolini 90% dan yuqori baholamoqda. Bu qadam depozit stavkasini 2,50% dan 2,75% gacha koʻtaradi.
Inflyatsiya qayta koʻrib chiqilgan kuni juftlik yil boshidan buyon eng past darajaga tushdi. Stavka oshishi ehtimolining 90% dan ortigʻi narxlarda allaqachon hisobga olingan boʻlsa, uning valyutaga qoʻshimcha turtki berish imkoniyati 10% dan kam qoladi. Shu bois endi yuqoriroq inflyatsiya koʻrsatkichlari bozor allaqachon savdolarda hisobga olgan qarorni tasdiqlaydi, xolos.
Fed stavkani oʻzgartirmaslikka ovoz berdi, shundan beri esa uni oshirishni muhokama qilmoqda
AQSh iqtisodiy taqvimi ham yevro foydasiga boʻldi. Empire State va Filadelfiya Federal zaxira bankining ishlab chiqarish soʻrovlari natijalari prognozlarning yarmiga ham yetmadi, oktabrda sanoat ishlab chiqarishi 0,4% ga qisqardi, ishsizlik nafaqasi uchun haftalik arizalar soni esa 203 mingtaga koʻtarildi.
Dollarga bu maʼlumotlar kerak boʻlmadi. Chorshanba kuni eʼlon qilingan Fedning oktabr yigʻilishi bayonnomasi deyarli barcha rasmiylar stavkalarning yana oshirilishini kutayotganini, ulardan ikki nafari esa dekabrda chorak foiz punktidan kattaroq oshirishni ham qoʻllab-quvvatlashga tayyorligini koʻrsatdi. Shu kuni Fed boshqaruvchisi Waller stavkani yarim foiz punktiga oshirishga chaqirdi. Fed stavkasi 3,75%–4,00% ni, ECB stavkasi esa 2,50% ni tashkil etadi. Demak, har ikki bank hali qadam tashlamasidan oldin ham farq kamida 1,25 foiz punktiga teng. Oktabrda stavkani oʻzgartirmaslik qarori 10 ovozga qarshi 2 ovoz bilan qabul qilindi; qarshi ovoz berganlarning ikkisi ham stavkani oshirish tarafdori edi. Qoʻmita esa noyabr oyini ilgari amalga oshirmaslikka ovoz bergan qadamni qanchalik tez tashlashni muhokama qilish bilan oʻtkazmoqda.
Dekabrdagi stavka oshishi Fransiyaning xarajatlarini ham koʻpaytiradi
ECB stavkasining oshishi blokdagi barcha mamlakatlarga bir xil taʼsir qilmaydi. Investorlar Fransiyaning 10 yillik qarz qogʻozlarini Germaniyanikiga nisbatan ushlab turish uchun talab qiladigan qoʻshimcha daromadlilik noyabr boshida qariyb 1,6 foiz punktiga yetdi. Bu Yevrozona qarz inqirozidan beri eng katta farqdir. Ayni paytda Fransiyaning 2027-yilgi budjeti yuzasidan parlamentdagi tortishuvlar davom etmoqda. Fransiya banki rahbari Moulin juma kuni Fransiya budjet inqiroziga duch kelganini, biroq uning vaziyati Gretsiyanikidan mutlaqo farq qilishini aytdi. Bu uning oktabr boshidan beri ushbu qiyosni rad etish maqsadida ikkinchi bor tilga olishidir.
EUR/USD uchun ECB stavkalarining oshishi bir vaqtning oʻzida yevroni ushlab turishdan olinadigan daromadlilikni ham, Fransiya qarzini qayta moliyalashtirish xarajatlarini ham oshiradi. Oldindan aniq ishora qilingan stavka oshishi juftlik pasayishini toʻxtata olmaganining sababi ham shu boʻlishi mumkin. Yevropa Ittifoqi (YI) yetakchilari 26–27-noyabr kunlari yigʻiladi, budjet borasidagi tortishuv esa hal etilmaganicha qolmoqda.
Avval PMI, keyin PCE, soʻng bozor allaqachon hisobga olgan yigʻilish bayonnomasi
Hamburg Commercial Bank (HCOB) tomonidan tayyorlanadigan noyabr oyi xarid menejerlari indeksi (PMI) soʻrovlari dushanba kuni soat 09:00 GMT da eʼlon qilinadi. Oktabrda yigʻma indeks 51,7 ni tashkil etgan edi. AQShning tegishli koʻrsatkichlari soat 14:45 GMT da chiqadi. ECB bosh iqtisodchisi Lane shu kuni soat 14:30 GMT da nutq soʻzlaydi.
Juftlik uchun eng muhim maʼlumot chorshanba kuni soat 13:30 GMT da eʼlon qilinadi: oktabr oyidagi shaxsiy isteʼmol xarajatlari bazaviy narxlar indeksi (PCE) boʻyicha inflyatsiya oldingi 3,1% dan yillik hisobda 3,2% ga koʻtarilishi kutilmoqda. Shu bilan birga, uchinchi chorak yalpi ichki mahsulotining (YAIM) dastlabki bahosi ham chiqadi; uning yilliklashtirilgan oʻsish surʼati 3,5% boʻlishi prognoz qilinmoqda. Juma kuni AQSh aksiyalarining sotuvga uchrashi fonida treyderlar Fedning dekabrda stavkani oshirishiga doir kutilmalarini kamaytirdi. Shu bois bazaviy koʻrsatkich prognozga teng yoki undan yuqori chiqsa, bu kutilmalar yana kuchayib, juftlikni 1.0950 dan pastga olib tushishi mumkin. Koʻrsatkich prognozdan past chiqsa, Fed afzal koʻradigan inflyatsiya oʻlchovi yevro foydasiga boʻlib, unga 1.1000 darajasini yana sinash imkonini beradi.
Payshanba kuni Shukronalik bayrami munosabati bilan AQSh bozorlari yopiq boʻladi. Shu sababli ECBning soat 12:30 GMT da chiqadigan 29-oktabr yigʻilishi bayonnomasi likvidlik past boʻlgan bozorga toʻgʻri keladi. Bayonnoma Boshqaruv kengashi oktabrda stavkani oshirishga qanchalik yaqin kelganini koʻrsatadi. Bu esa treyderlar kengash nomidan allaqachon qabul qilib boʻlgan qarorning tafsilotlaridir.
Texnik darajalar
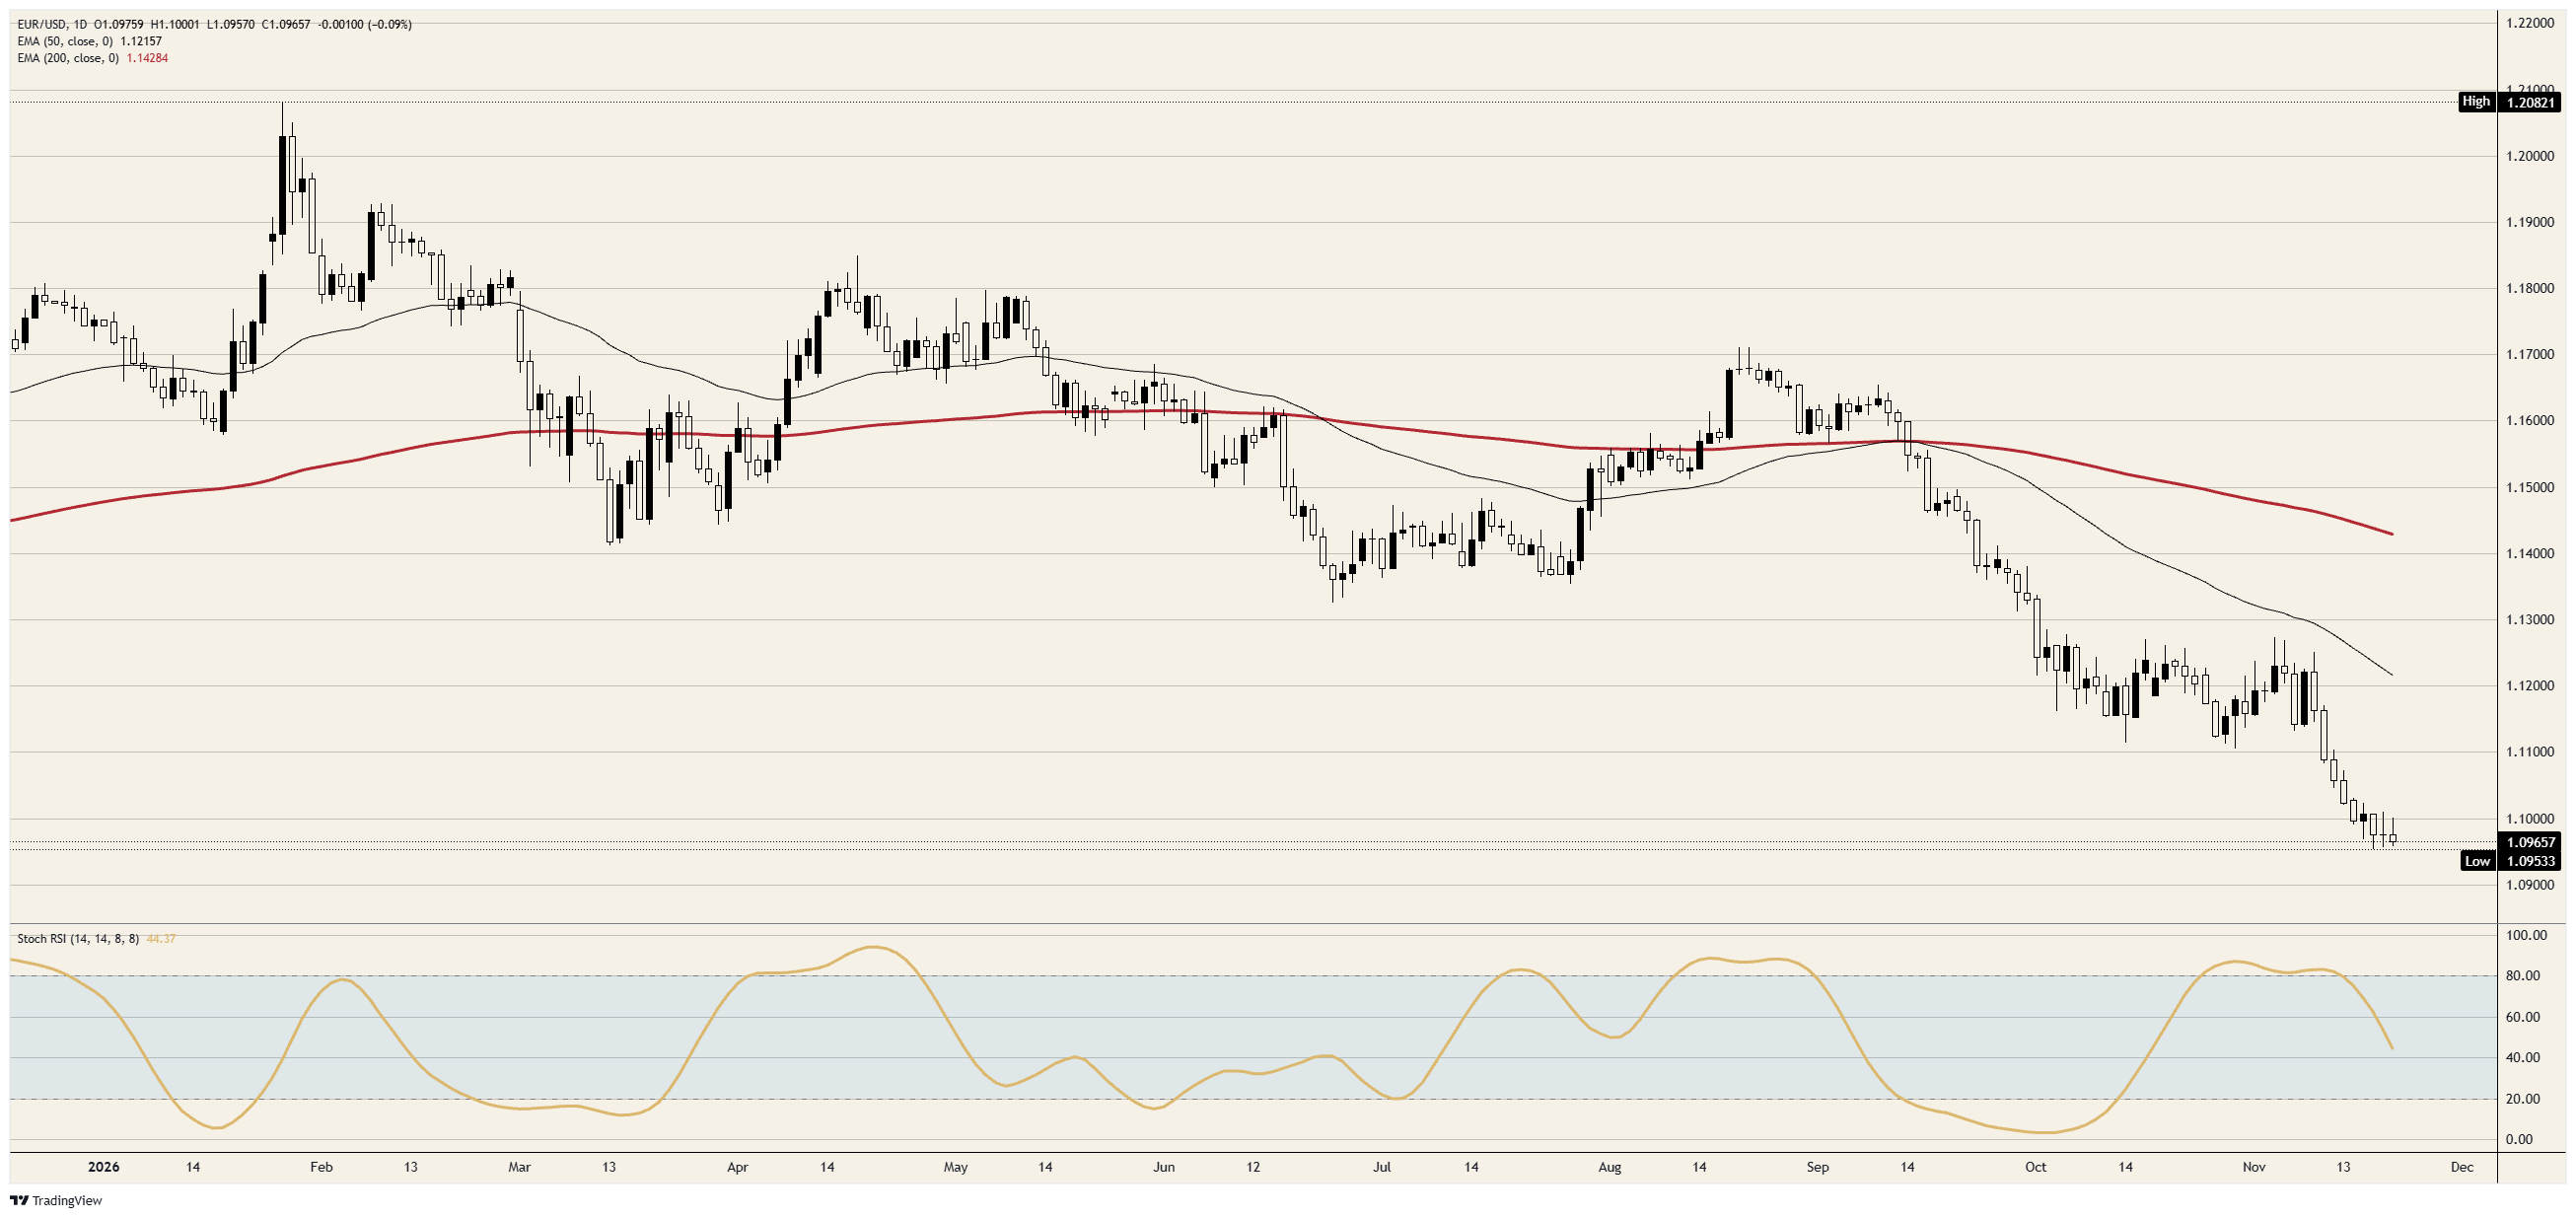
Qarshilik: 1.1000 ketma-ket uch sessiyada oʻsishni chekladi, har safar maksimum bu darajadan taxminan 10 pip doirasida boʻldi. Undan yuqorida 1.1050 turibdi: juftlik 12 va 13-noyabr kunlari pastga yorib oʻtishdan oldin shu yerda toʻxtagan edi. 1.1100 esa 11-noyabr kuni pastga yorib oʻtilgan oktabr tayanch darajasidir.
Tayanch: chorshanba kuni qayd etilgan 1.0950 dan sal yuqoridagi minimum soʻnggi 19 oydagi eng past daraja boʻlib, undan keyingi ikkala sessiyada ham saqlanib qoldi. Kunlik grafikda undan pastda 2026-yilga oid daraja yoʻq, shu bois keyingi dumaloq daraja 1.0900 boʻlib qolmoqda.
Yoʻnalish: juftlik 1.1000 dan pastda ekan, sotish pozitsiyalari ustunligicha qoladi. Kunlik yopilish 1.0950 dan past boʻlsa, avval 1.0900, keyin esa 1.0850 nishonga aylanadi. Kunlik stoxastik nisbiy kuch indeksi (Stoch RSI) 40–50 oraligʻining oʻrtasida boʻlib, pasaymoqda. Demak, impulsning oʻzi narx qaytishini kutishga asos boʻladigan darajada haddan tashqari pasaymagan. Kunlik yopilish 1.1050 dan yuqori boʻlsa, juftlik avval yorib chiqqan diapazoniga qaytadi va sotish ssenariysi shu yerda oʻz kuchini yoʻqotadi.
EUR/USD kunlik grafigi
Yevro haqida koʻp beriladigan savollar
Yevro Yevrozonaga kiruvchi Yevropa Ittifoqining 20 mamlakati valyutasidir. U savdo hajmi boʻyicha dunyoda AQSh dollaridan keyin ikkinchi oʻrinda turadi. 2022-yilda barcha valyuta operatsiyalarining 31% i uning hissasiga toʻgʻri kelgan, oʻrtacha kunlik savdo aylanmasi esa 2,2 trillion dollardan oshgan. EUR/USD dunyoda eng koʻp savdo qilinadigan valyuta juftligi boʻlib, barcha operatsiyalarning taxminan 30% ini tashkil etadi. Undan keyingi oʻrinlarda EUR/JPY (4%), EUR/GBP (3%) va EUR/AUD (2%) turadi.
Germaniyaning Frankfurt shahrida joylashgan Yevropa markaziy banki (ECB) Yevrozonaning markaziy bankidir. ECB foiz stavkalarini belgilaydi va pul-kredit siyosatini yuritadi. ECBning asosiy vazifasi narxlar barqarorligini saqlashdir. Bu inflyatsiyani nazorat qilish yoki iqtisodiy oʻsishni ragʻbatlantirishni anglatadi. Uning asosiy vositasi foiz stavkalarini oshirish yoki pasaytirishdir. Nisbatan yuqori foiz stavkalari yoki ularning oshishi haqidagi kutilmalar odatda yevroni qoʻllab-quvvatlaydi va aksincha. ECB Boshqaruv kengashi yiliga sakkiz marta oʻtkaziladigan yigʻilishlarda pul-kredit siyosati boʻyicha qarorlar qabul qiladi. Qarorlarni Yevrozona milliy banklari rahbarlari va olti nafar doimiy aʼzo, jumladan ECB prezidenti Kristin Lagard qabul qiladi.
Uygʻunlashtirilgan isteʼmol narxlari indeksi (HICP) bilan oʻlchanadigan Yevrozona inflyatsiya maʼlumotlari yevro uchun muhim iqtisodiy koʻrsatkichdir. Agar inflyatsiya kutilganidan koʻproq oshsa, ayniqsa ECBning 2% lik maqsadidan yuqori boʻlsa, uni yana nazorat ostiga olish uchun ECB foiz stavkalarini oshirishga majbur boʻladi. Boshqa mamlakatlardagiga nisbatan yuqoriroq foiz stavkalari odatda yevroni qoʻllab-quvvatlaydi, chunki bu mintaqani xalqaro investorlar uchun mablagʻ joylashtirish nuqtayi nazaridan yanada jozibador qiladi.
Eʼlon qilinadigan maʼlumotlar iqtisodiyotning holatini koʻrsatadi va yevroga taʼsir qilishi mumkin. YAIM, ishlab chiqarish va xizmatlar sohalari PMI indekslari, bandlik hamda isteʼmolchilar kayfiyati boʻyicha soʻrovlar yagona valyutaning yoʻnalishiga taʼsir koʻrsatishi mumkin. Kuchli iqtisodiyot yevro uchun ijobiydir. U nafaqat koʻproq xorijiy investitsiyalarni jalb qiladi, balki ECBni foiz stavkalarini oshirishga ham undashi mumkin. Bu esa yevroni bevosita mustahkamlaydi. Aksincha, iqtisodiy maʼlumotlar zaif boʻlsa, yevro pasayishi ehtimoli yuqori. Yevro hududidagi eng yirik toʻrt iqtisodiyot — Germaniya, Fransiya, Italiya va Ispaniya boʻyicha maʼlumotlar ayniqsa muhim, chunki ular Yevrozona iqtisodiyotining 75% ini tashkil etadi.
Yevro uchun yana bir muhim maʼlumot savdo balansidir. Bu koʻrsatkich muayyan davrda mamlakatning eksportdan olgan tushumi bilan importga sarflagan mablagʻi oʻrtasidagi farqni oʻlchaydi. Agar mamlakat talab yuqori boʻlgan eksport mahsulotlarini ishlab chiqarsa, ularni sotib olishni istagan xorijiy xaridorlar yaratadigan qoʻshimcha talabning oʻziyoq uning valyutasi qiymatini oshiradi. Shu bois savdo balansining ijobiy saldosi valyutani mustahkamlaydi, salbiy saldo esa aks taʼsir koʻrsatadi.
Eng yaxshi maqolalar
1Yevro AQSh inflyatsiyasi diqqat markazida boʻladigan haftaga narxlarda allaqachon hisobga olingan foiz stavkasi oshirilishi bilan kirib bormoqda2Britaniya funt sterlingi PMI haftasiga inflyatsiya susayishi va ish haqi oʻsishi sekinlashishi bosimi ostida kirib bormoqda3Sunʼiy intellekt sektoridagi keskin sotuvlar kengaygani sari Dow Jones Industrial Average indeksi ketma-ket beshinchi kun pasaymoqda4Xitoy yuani: AQSh dollariga nisbatan qisqa muddatli pasayish nazorat choralari joriy etilishiga sabab boʻldi - Commerzbank5Malayziya ringgiti: Chiplar eksportiga cheklovlar va obligatsiyalar daromadliligi MYRga AQSh dollariga nisbatan bosim oʻtkazmoqda – OCBC6Xitoy yuani: qatʼiy boshqaruv ostida bosqichma-bosqich mustahkamlanish – BNY7Fed va RBA siyosati boʻyicha kutilmalar oʻrtasidagi tafovut ortib borar ekan, Avstraliya dollari bosim ostida qolmoqda8Malayziya ringgiti: iqtisodiy oʻsish valyuta kursi oʻsishidan ildamroq, kurs esa barqaror diapazonda qolmoqda – Commerzbank9Indoneziya rupiyasi: BI choralari AQSH dollariga nisbatan qadrsizlanishni yumshatmoqda - OCBC

Boshlang!
Ro‘yxatdan o‘ting va 3 daqiqadan kamroq vaqt ichida Global bozorlariga kirish imkoniga ega bo‘ling

Biz bilan bog‘laning









Kontaktlar
Telefon: +61 2 8036 8388
Faks: +61 2 8036 8388
Email: support@tmgm.com



Ushbu veb-saytda taqdim etilgan ma’lumotlar faqat umumiy xususiyatga ega bo‘lib, shaxsiy moliyaviy maslahat hisoblanmaydi. Ushbu veb-saytdagi har qanday ma’lumot asosida harakat qilishdan oldin, ma’lumotning sizning maqsadlaringiz, moliyaviy ahvolingiz va ehtiyojlaringizga mosligini ko‘rib chiqishingiz kerak. CFD va FX Margin shartnomalariga sarmoya kiritish sezilarli xavflarni o‘z ichiga oladi va barcha investorlar uchun mos emas. Siz boshlang‘ich depozitingizdan ko‘proq yo‘qotishingiz mumkin. Siz asosiy aktivga egalik qilmaysiz va unda hech qanday manfaatga ega emassiz. Savdo qilishdan oldin mustaqil maslahat olishni va ishtirok etuvchi xavflarni to‘liq tushunishingizni tavsiya qilamiz. Veb-saytda keltirilgan har qanday mahsulotni xarid qilishdan oldin oshkor qilish hujjatini o‘qib chiqishingiz va ko‘rib chiqishingiz muhimdir. Ushbu veb-saytda taklif etilgan ma’lumotlar va reklama materiallari bunday foydalanish mahalliy qonunlar va qoidalarga zid bo‘ladigan har qanday mamlakat yoki yurisdiksiyadagi shaxslar tomonidan foydalanish uchun mo‘ljallanmagan. Ushbu veb-saytda taklif etilgan Mahsulotlar va Xizmatlar AQSh, Malayziya va Tailand rezidentlari uchun mo‘ljallanmagan.
TMGM turli yurisdiksiyalarda vakolatli va tartibga solinadi.
Trademax Australia Limited, TMGM nomi ostida faoliyat yuritadi, Avstraliya Qimmatli qog‘ozlar va investitsiyalar komissiyasi (ASIC) tomonidan tartibga solinadi, AFSL raqami 436416 va manzili: Level 28, One International Tower, 100 Barangaroo Avenue, 2000 Sydney, NSW Australia.
Email: support@tmgm.com.au
Trademax Global Limited, TMGM nomi ostida faoliyat yuritadi, Vanuatu Moliyaviy Xizmatlar Komissiyasi (VFSC) tomonidan vakolatli va tartibga solinadi, ro‘yxatga olish raqami 40356 va ro‘yxatdan o‘tgan manzili: 1276, Kumul Highway, Port Vila, Vanuatu, Vanuatu Respublikasi.
Email: support@tmgm.com
Trademax Global Markets (SE) Limited, TMGM nomi ostida faoliyat yuritadi, Seyshel orollari Moliyaviy Xizmatlar Boshqarmasi (FSA) tomonidan 224-sonli SD litsenziyasi bilan vakolatli va tartibga solinadi. Kompaniya Office No 13, Providence Estate ABIS Centre, Mahe, Seychelles manzilida ro‘yxatdan o‘tgan.
Email: support@tmgm.com
Trademax Global Markets (International) Pty Ltd, TMGM nomi ostida faoliyat yuritadi, Mauritius Moliyaviy Xizmatlar Komissiyasi (FSC) tomonidan GB22201012 litsenziya raqami bilan vakolatli va tartibga solinadi hamda 33, Edith Cavell Street C/o IQ EQ Fund Services (Mauritius) Ltd Port Louis, 11324 Mauritius manzilida ro‘yxatdan o‘tgan.
Email: support@tmgm.com
Mualliflik huquqi © TMGM. Barcha huquqlar himoyalangan