

日本銀行升息前,美元兌日圓走弱
- USD/JPY回落至156.00,市場已100%消化日本銀行升息預期。
- 在決議公布前,日本作為政策目標的通膨指標仍低於2%。
- 東京自週一至週三休市,迎來自2015年以來首次白銀週。
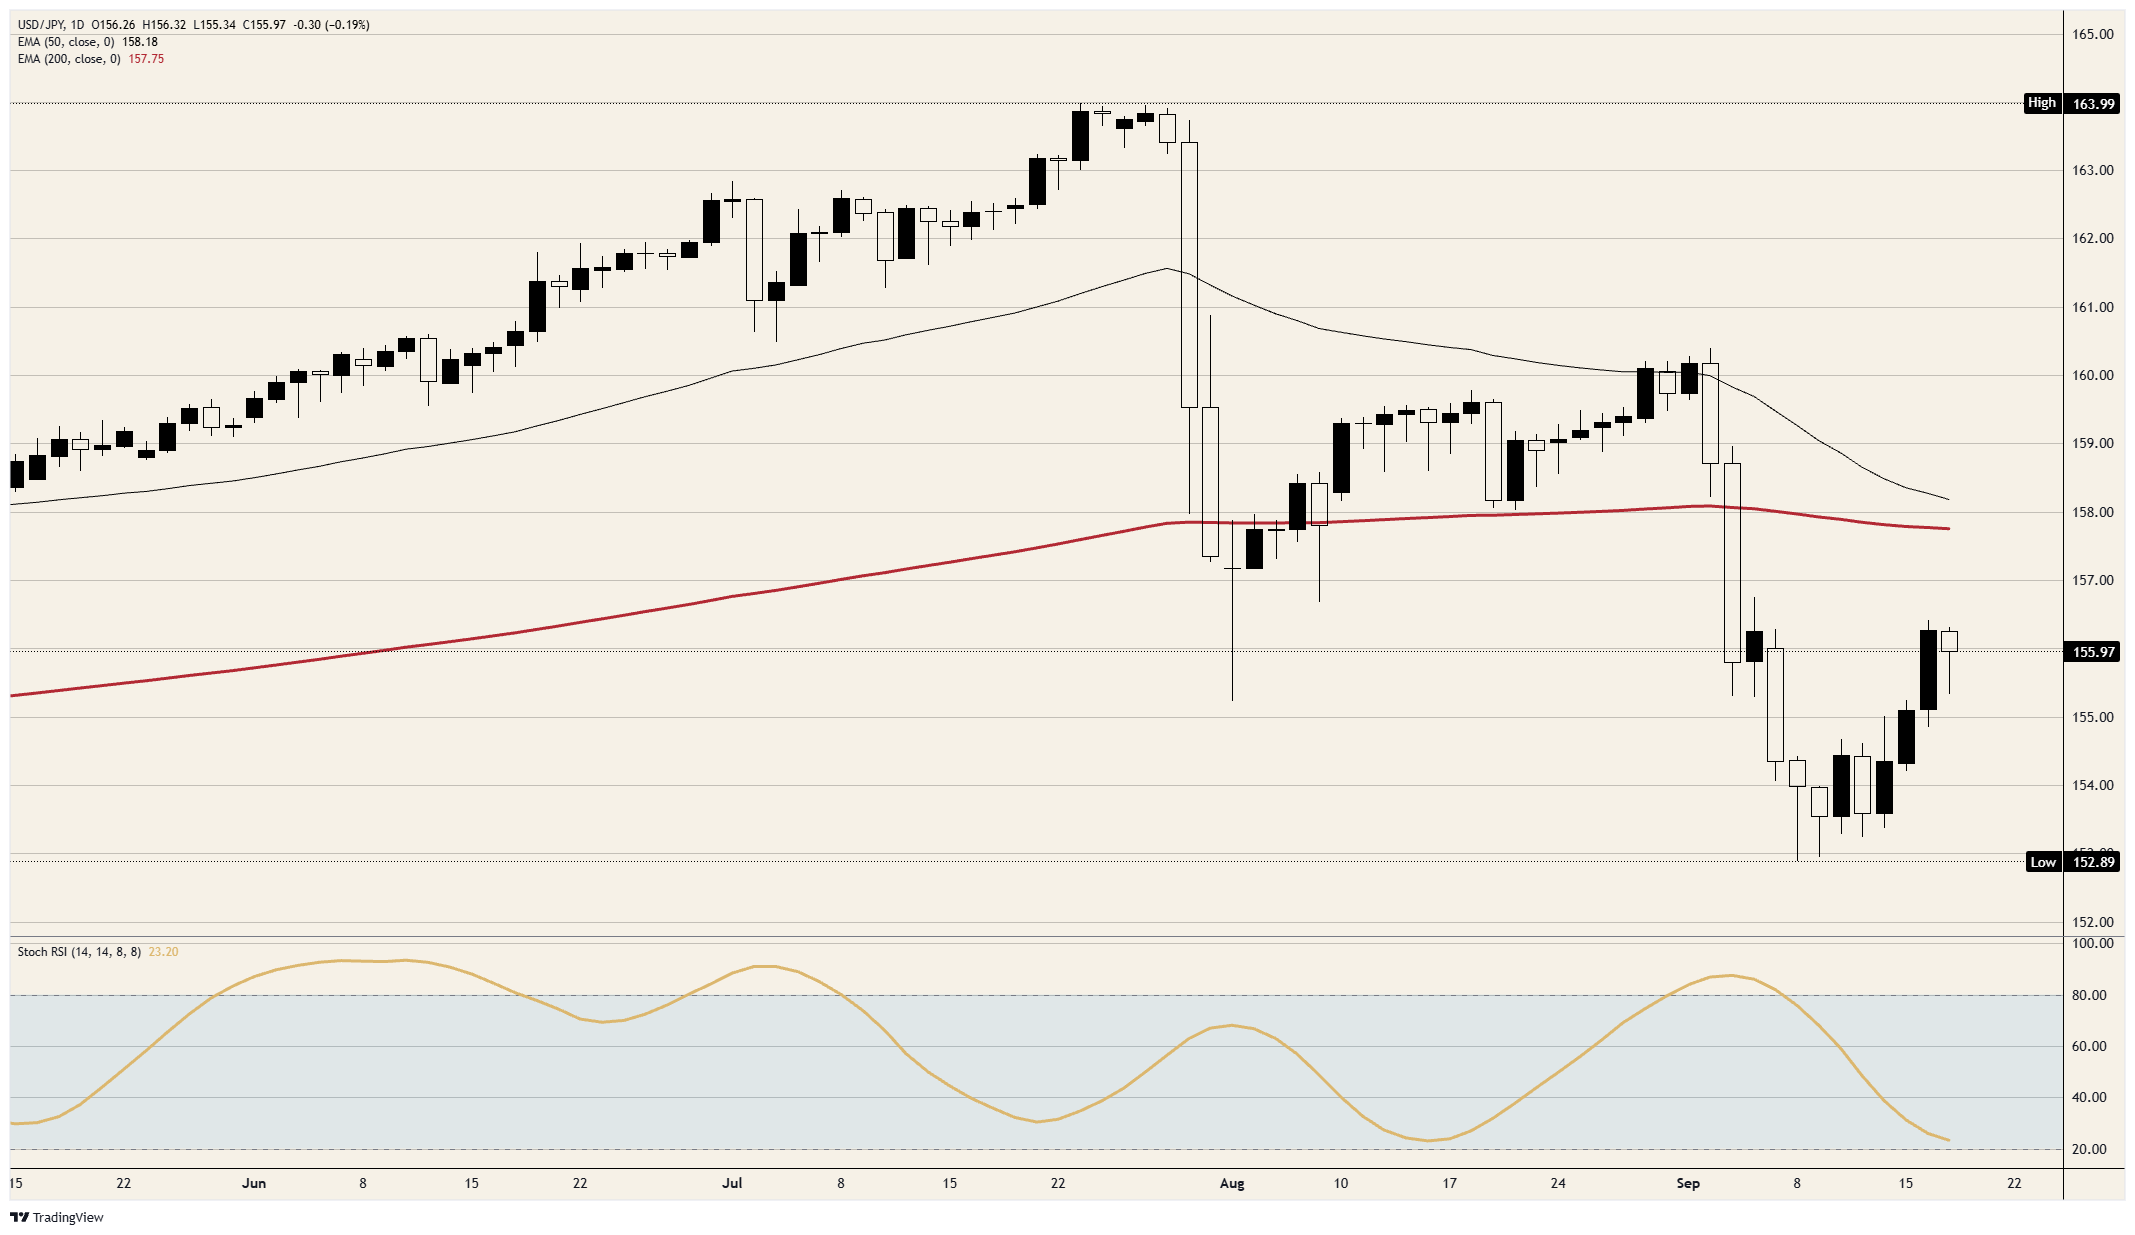
USD/JPY交投於156.00附近,此前盤中高點為156.32、低點為155.34,這使其較9月8日低點高出3日圓,較9月2日高點低4日圓。日本銀行將於週五02:45 GMT公布決議,市場已100%消化升息25個基點至1.25%的預期。然而,日本銀行實際作為目標的通膨指標仍低於目標水準。
這次升息與任何商品價格無關
日本扣除生鮮食品的消費者物價指數,也就是日本銀行以2%為目標的指標,預計在23:30 GMT公布8月數據時為1.8%,與7月持平。日本銀行自身展望認為,受薪資傳導、油價以及日圓疲弱影響,核心通膨將在本財政年度稍晚明顯加速至2%以上。換言之,這次升息發生在其所瞄準的通膨真正到來之前。
市場定價略高於25個基點,為0.268個百分點,而一般升幅通常為0.25個百分點,這表示有一小部分市場部位押注更大幅度的升息。日本8月出口增幅高於預期,受人工智慧所使用晶片需求帶動,而這正是較強勢貨幣最先影響到的經濟領域。
這次升息真正落後的是匯市干預。7月30日至8月26日期間,日本財務省動用創紀錄的15.4兆日圓買入本國貨幣,且美國也參與其中。這使日圓自164回升至150中段,但也僅止於此。外匯存底終究有限,而且每當拋售再起,就必須再次進場操作,這正是東京自7月底以來所處的局面。政策利率則是另一項可用工具,且不同於外匯存底帳戶,它不會被耗盡。
兩端同步緊縮一年,利差幾乎未見明顯縮小
週三過後,聯準會利率區間中值為3.875%,而日本銀行利率為1%,兩者相差2.875個百分點。未來12個月內,市場預期日本銀行將再升息1.03個百分點,聯準會則上調0.72個百分點。簡單相減後可知,兩端同步緊縮一年,這個利差僅縮小約三分之一個百分點。
這正是為何該貨幣對自9月低點反彈3日圓,而非跌破該低點的算術邏輯。這也是日本財務省為何不得不持續買入日圓:一年後日本利率即使升至市場定價的2.03%,仍遠低於美國市場定價的4.60%。週五的升息只填補了這段距離的四分之一,其餘部分仍然存在。
市場也不預期下一次升息會很快到來。10月29日會議進一步升息的機率為25%,12月17日則為65%,因此真正重要的路徑將從假期之後開始,而不是假期期間。對一種最近兩波漲勢都來自買盤干預、而非政策推動的貨幣而言,這意味著相當漫長的等待。
週五之後,東京將無人交易
聲明將於03:00 GMT發布,植田和男總裁則於06:30 GMT接受提問。由於決議本身已被完全消化,前瞻指引才是整場事件的核心,而相同的市場定價顯示利率到12月將達1.49%,到明年此時將達2.03%。華盛頓方面則將於07:30 GMT迎來聯準會理事Bowman的演說,五小時後公布8月工業產出數據。除非東京先行推動,否則這兩項因素都難以撼動該貨幣對,而週五整個美國時段都只是日本隔夜行情的註腳。
接著日本將休市。週一、週二與週三東京皆為假日,形成自2015年以來首次為期五天的白銀週,市場要到週四才會重新開市。日圓流動性清淡時,正是日本財務省過去最有效進行干預的時機,而此次決議正好落在東京進入這段窗口前的最後一個工作日。美國方面則以週三13:45 GMT公布的採購經理人指數初值、週四的初領失業金人數,以及週五的耐久財訂單與密西根大學消費者信心調查填補這段空窗。
關鍵價位與偏向
阻力:156.50限制了這波反彈,週三的156.42為本輪下跌以來最佳水準。接下來是接近157.75的200日均線,而這兩個水準自9月3日以來都尚未被觸及。
支撐:首先是本交易日低點155.34,其次是155.00,週三低點155.02即守在此處。再往下看154.00,之後是9月8日低點152.89。
偏向:只要156.50持續構成壓制,走勢偏空。下行目標看155.00,其後為154.00。日線隨機相對強弱指數(Stoch RSI)這一動能指標接近23,並在反彈後再度轉向下行,符合該貨幣對仍處於下探過程中的判斷。若日線收盤站上157.00,則此看法失效。
USD/JPY日線圖
日圓常見問題
日圓(JPY)是全球交易最活躍的貨幣之一。其價值大致取決於日本經濟表現,但更具體而言,還受到日本銀行政策、日本與美國債券殖利率利差,以及交易員風險情緒等因素影響。
日本銀行的職責之一是貨幣控制,因此其政策動向對日圓至關重要。日本銀行有時會直接干預匯市,通常是為了壓低日圓價值,不過基於其主要貿易夥伴的政治顧慮,這類行動並不常見。2013年至2024年間,日本銀行的超寬鬆貨幣政策,因其與其他主要中央銀行之間的政策分歧擴大,導致日圓兌主要貨幣持續貶值。近來,隨著這一超寬鬆政策逐步退場,日圓也因此獲得一些支撐。
過去十年,日本銀行堅持超寬鬆貨幣政策的立場,導致其與其他中央銀行,尤其是美國聯準會之間的政策分歧擴大。這支持了美國與日本10年期公債殖利率利差擴大,進而有利於美元相對日圓走強。日本銀行在2024年決定逐步放棄超寬鬆政策,再加上其他主要中央銀行降息,正使這一利差逐漸收窄。
日圓常被視為避險投資。這意味著在市場壓力升高時,投資人更可能將資金投入日圓,因其被認為具有較高的可靠性與穩定性。在市場動盪時期,日圓相對於其他被視為風險較高的貨幣,通常更容易升值。














