

التداول
اكتشف مجموعة متنوعة من الأسواق العالمية مع تسعير تنافسي، سيولة عالية، وأدوات تداول متقدمة تدعم قراراتك الاستثمارية.
اكتشف المزيد 
منصات التداول
تداول بسلاسة مع منصة TMGM القوية، المصممة للسرعة والدقة وتجربة تداول فائقة.
اكتشف المزيد منصات التداول
الأكاديمية
تعلّم أساسيات التداول من خلال محتوى تعليمي مُبسط ومصمم للمبتدئين، يشمل أدلة تعليمية،ندوات مباشرة عبر الإنترنت، وتحليلات لأهم تحركات السوق.
اكتشف المزيد أكاديمية TMGM
الأخبار والتحليلات
تابع أحدث تطورات الأسواق لحظة بلحظة، مع تحليلات احترافية تساعدك على اتخاذ قرارات مدروسة والاستفادة من فرص التداول.
اكتشف المزيد الأخبار والتحليلات
معلومات عنا
تعرّف على ما يميز TMGM، من حضور عالمي قوي وإشراف تنظيمي موثوق، إلى التزامنا المستمر بالابتكار وتطوير بيئة تداول متقدمة.
اكتشف المزيد لماذا TMGM؟
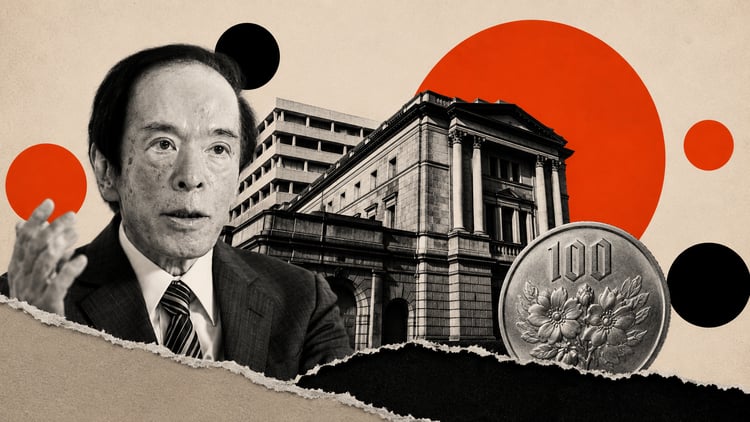
أويدا، محافظ بنك اليابان: التضخم الأساسي قريب من المستهدف البالغ 2%
قال محافظ بنك اليابان (BoJ)، كازو أويدا، يوم الاثنين إن التضخم الأساسي يقترب من المستوى المستهدف البالغ 2%. وأضاف أويدا أنه إذا رفع البنك سعر الفائدة الأساسي قصير الأجل، فمن المرجح أن ترتفع أسعار الفائدة طويلة الأجل بوتيرة مطردة تماشيًا مع السياسة النقدية.
أبرز التصريحات
التضخم الأساسي يقترب من المستوى المستهدف البالغ 2%.
تزداد أهمية تثبيت التضخم الأساسي بالقرب من 2%.
تشهد اليابان حلقة إيجابية من ارتفاع الأجور وتعافي الأسعار.
يدفع الصراع في الشرق الأوسط أسعار الطاقة إلى الارتفاع ويزيد الضغوط التضخمية الأخرى الناجمة عن عوامل العرض.
يسهم الطلب العالمي القوي على الذكاء الاصطناعي في زيادة الإنفاق الرأسمالي المحلي والصادرات وأسعار سلع متنوعة، مما يولّد تضخمًا مدفوعًا بالطلب.
يسهم التعافي المطرد للاقتصاد الياباني وشح العمالة في سوق العمل أيضًا في تغذية التضخم.
لا تغيير في النهج الأساسي للبنك المركزي بشأن تقليص مشتريات السندات.
من غير المناسب الإعلان مسبقًا عن توقيت اتخاذ تدابير طارئة في سوق السندات.
سيراجع البنك أوضاع السوق، بما فيها وتيرة ارتفاع أسعار الفائدة طويلة الأجل ومؤشرات عدم استقرار السوق، لاتخاذ قرار بشأن التدخل.
إذا رفع البنك سعر الفائدة الأساسي قصير الأجل، فمن المرجح أن ترتفع أسعار الفائدة طويلة الأجل بوتيرة مطردة تماشيًا مع السياسة النقدية.
لا تزال الأوضاع المالية تيسيرية.
إذا لم يُعدّل سعر الفائدة الأساسي على نحو ملائم، فقد تؤدي مخاوف السوق بشأن مخاطر التضخم إلى ارتفاع أسعار الفائدة طويلة الأجل.
يمكن لبنك اليابان أن يساعد في استقرار سوق السندات الحكومية اليابانية من خلال تنفيذ السياسة النقدية على نحو ملائم لتحقيق هدف التضخم البالغ 2%.
يدعم الإنفاق الحكومي الطلب ويساعد على رفع الأسعار والأجور.
قد يساعد الإنفاق الحكومي الذي يعزز القدرة الإنتاجية لليابان في كبح التضخم بمرور الوقت.
رد فعل السوق
وقت كتابة هذا التقرير، يتراجع زوج USD/JPY بنسبة 0.13% خلال اليوم إلى 157.80.
أويدا يميل قليلًا إلى التشديد النقدي مع ربط بنك اليابان مسار الفائدة بالتضخم واستقرار سوق السندات الحكومية اليابانية
سجّل أويدا 7/10 على مؤشر FXS Speechtracker، وهي قراءة تقل قليلًا عن المتوسط التاريخي البالغ 7.4/10، لكن التركيز على «اقتراب التضخم الأساسي من 2%» و«الحلقة الإيجابية» للأجور والأسعار يشير إلى ميل طفيف نحو التشديد النقدي مقارنة بالسردية السابقة لتباطؤ التضخم في اليابان. فالتركيز على تثبيت التضخم الأساسي عند 2%، وقوة الطلب العالمي التي تعزز الصادرات والإنفاق الرأسمالي، وشح العمالة الذي يغذي التضخم، كلها عوامل تدعم الابتعاد التدريجي عن إعدادات السياسة النقدية شديدة التيسير المعتمدة في حالات الطوارئ، مما يوفر دعمًا محدودًا للين.
وفي الوقت نفسه، يشدد أويدا على عدم تغيير النهج الأساسي لتقليص مشتريات السندات، ويرفض الإعلان مسبقًا عن تدابير طارئة بشأن السندات، في إشارة إلى الحذر والرغبة في تجنب زعزعة استقرار سوق السندات الحكومية اليابانية. وتشير الرسالة القائلة إن رفع أسعار الفائدة بوتيرة مدروسة سيسمح للعوائد طويلة الأجل بالارتفاع «باطراد»، مع إبقاء الأوضاع المالية تيسيرية، إلى مسار منضبط لتطبيع السياسة النقدية، مما يحد من مكاسب الين في الأجل القريب، لكنه يعزز توجهًا تدريجيًا يميل إلى التشديد النقدي على المدى المتوسط.
أسئلة شائعة حول بنك اليابان
بنك اليابان (BoJ) هو البنك المركزي الياباني، ويتولى وضع السياسة النقدية في البلاد. وتتمثل مهمته في إصدار الأوراق النقدية وإدارة العملة والسياسة النقدية لضمان استقرار الأسعار، وهو ما يعني استهداف معدل تضخم يقارب 2%.
بدأ بنك اليابان اتباع سياسة نقدية فائقة التيسير في عام 2013 بهدف تحفيز الاقتصاد وتعزيز التضخم في ظل بيئة تتسم بانخفاضه. وتقوم سياسة البنك على التيسير الكمي والنوعي (QQE)، أي طباعة النقود لشراء أصول مثل السندات الحكومية أو سندات الشركات لتوفير السيولة. وفي عام 2016، عزز البنك استراتيجيته وزاد تيسير السياسة النقدية، إذ بدأ بتطبيق أسعار فائدة سلبية، ثم انتقل إلى التحكم المباشر في عائد السندات الحكومية لأجل 10 سنوات. وفي مارس 2024، رفع بنك اليابان أسعار الفائدة، متراجعًا فعليًا عن نهج السياسة النقدية فائقة التيسير.
أدت إجراءات التحفيز الضخمة التي اتخذها البنك إلى انخفاض قيمة الين مقابل العملات الرئيسية الأخرى. وتفاقم هذا التراجع في عامي 2022 و2023 نتيجة اتساع التباين في السياسات بين بنك اليابان والبنوك المركزية الرئيسية الأخرى، التي اختارت رفع أسعار الفائدة بقوة لمكافحة مستويات تضخم هي الأعلى منذ عقود. وأدت سياسة بنك اليابان إلى اتساع فروق أسعار الفائدة مع العملات الأخرى، مما ضغط على قيمة الين. وانعكس هذا الاتجاه جزئيًا في عام 2024، عندما قرر بنك اليابان التخلي عن نهج السياسة النقدية فائقة التيسير.
أدى ضعف الين والارتفاع الحاد في أسعار الطاقة العالمية إلى زيادة التضخم في اليابان، ليتجاوز هدف بنك اليابان البالغ 2%. وأسهمت أيضًا توقعات ارتفاع الأجور في البلاد، وهي عنصر رئيسي يغذي التضخم، في اتخاذ هذه الخطوة.
المقالات الشائعة
1عاجل: الناتج المحلي الإجمالي للصين ينمو بنسبة 4.5% على أساس سنوي في الربع الثالث، مقابل توقعات بنمو 4.4%2الدولار الكندي يحافظ على مكاسبه أمام الدولار الأمريكي الفاتر مع تزايد التوقعات بتوقف الاحتياطي الفيدرالي مؤقتًا عن تعديل أسعار الفائدة3الذهب يرتفع فوق 4,150 دولارًا مع إحجام الاحتياطي الفيدرالي عن تقديم إشارات بشأن السياسة النقدية وبقاء المخاطر الجيوسياسية محط الأنظار4يبدو المشترون مترددين في دفع الجنيه الإسترليني فوق 1.3300 مع استقرار الدولار الأمريكي في ظل ترقب توجهات الاحتياطي الفيدرالي والمخاطر الجيوسياسية5بنك الشعب الصيني يحدد السعر المرجعي لزوج USD/CNY عند 6.7208 مقابل 6.7220 سابقًا6تاكايتشي اليابانية: نعتزم الإبقاء على إصدارات السندات الحكومية اليابانية عند مستوى مناسب7خام WTI يتراجع إلى قرب 97.50 دولار مع إعفاء الولايات المتحدة النفط الروسي من العقوبات8أويدا، محافظ بنك اليابان: التضخم الأساسي قريب من المستهدف البالغ 2%9الدولار الأسترالي يحافظ على مكاسبه فوق 0.6950 مع تراجع الرهانات على رفع الاحتياطي الفيدرالي للفائدة وترقّب البيانات الصينية
أسعار مباشرة


كل شيء عن FOREX
الارتباط بين الأصول: كيف تقرأ العلاقة بين الذهب والدولار وعوائد السندات
علاقة النفط والذهب بأزواج العملات: دليل التداول الأمثل
قرارات أسعار الفائدة وكيف تتداول عليها بنجاح
نسبة المخاطرة إلى العائد وحدها لا تكفي: كيف تحسب التوقع الرياضي لاستراتيجيتك قبل أن تخسر حسابك؟
أوقات تداول الفوركس والذهب بتوقيت السعودية والإمارات ومصر: جداول الجلسات قبل وبعد التوقيت الشتوي 2026
استراتيجية التداول حول قرار الفيدرالي
كيف تبني نظام تداول خاص بك: من الصفر للاحتراف
تداول الاختراقات والاختراقات الكاذبة:
الفرق بين الربح والخسارة
الدعم والمقاومة : الدليل العملي الشامل
ابدأ الآن!
سجّل وابدأ التداول في الأسواق العالمية خلال أقل من 3 دقائق

تواصل معنا









جهات الاتصال
الهاتف +61 2 8036 8388
الفاكس +61 2 8036 8388
البريد الإلكتروني support@tmgm.com
الموقع الإلكتروني https://www.tmg-max.com/en



المعلومات المقدمة على هذا الموقع الإلكتروني ذات طبيعة عامة فقط ولا تشكل نصيحة مالية شخصية. قبل اتخاذ أي إجراء بناءً على أي معلومات واردة في هذا الموقع الإلكتروني، ينبغي عليك النظر في مدى ملاءمة هذه المعلومات لأهدافك ووضعك المالي واحتياجاتك. ينطوي الاستثمار في عقود الفروقات وعقود الهامش على الفوركس على مخاطر كبيرة، وهو غير مناسب لجميع المستثمرين. قد تخسر أكثر من إيداعك الأولي. أنت لا تملك الأصل الأساسي، ولا لديك أي مصلحة فيه. نوصي بأن تطلب مشورة مستقلة وأن تتأكد من أنك تفهم تمامًا المخاطر التي تنطوي عليها قبل التداول. من المهم أن تقرأ وثيقة الإفصاح وتدرسها قبل الحصول على أي منتج مدرج على الموقع الإلكتروني. إن المعلومات والإعلانات المعروضة على هذا الموقع الإلكتروني غير مخصصة للاستخدام من قبل أي شخص في أي بلد أو ولاية قضائية يكون فيها هذا الاستخدام مخالفًا للقوانين واللوائح المحلية. المنتجات والخدمات المعروضة على هذا الموقع الإلكتروني غير مخصصة للمقيمين في الولايات المتحدة وماليزيا وتايلاند.
TMGM مرخصة ومنظمة في ولايات قضائية مختلفة.
شركة Trademax Australia Limited، التي تتداول باسم TMGM، منظمة من قبل لجنة الأوراق المالية والاستثمارات الأسترالية (ASIC)، رقم AFSL 436416 وتقع في المستوى 28، برج دولي واحد، 100 شارع بارانجارو، 2000 سيدني، نيو ساوث ويلز أستراليا.
البريد الإلكتروني: support@tmgm.com.au
شركة Trademax Global Limited، التي تتداول باسم TMGM، مرخصة ومنظمة من قبل لجنة الخدمات المالية في فانواتو (VFSC)، رقم التسجيل 40356 ومسجلة في 1276، طريق كومول السريع، بورت فيلا، فانواتو، جمهورية فانواتو.
البريد الإلكتروني: support@tmgm.com
شركة Trademax Global Markets (SE) Limited، المعروفة باسم TMGM، مرخصة ومنظمة من قبل هيئة الخدمات المالية (FSA) في سيشيل، برقم الترخيص SD224. الشركة مسجلة في المكتب رقم 13، مركز ABIS العقاري، ماهي، سيشيل.
البريد الإلكتروني: support@tmgm.com
شركة Trademax Global Markets (International) Pty Ltd، التي تتداول باسم TMGM، مرخصة ومنظمة من قبل لجنة الخدمات المالية، موريشيوس (FSC) برقم الترخيص GB22201012، ومسجلة في 33، شارع إديث كافيل c/o IQ EQ Fund Services (Mauritius) Ltd بورت لويس، 11324 موريشيوس.
البريد الإلكتروني: support@tmgm.com
حقوق الطبع والنشر © TMGM. جميع الحقوق محفوظة