

Trading
Erkunden Sie eine breite Palette von Märkten mit wettbewerbsfähigen Preisen, tiefer Liquidität und fortschrittlichen Trading-Tools.
Mehr erfahren 
Plattform
Handeln Sie nahtlos mit TMGMs leistungsstarker Plattform, die für Geschwindigkeit, Präzision und ein überlegenes Trading-Erlebnis entwickelt wurde.
Mehr erfahren Trading-Plattform
Akademie
Lernen Sie die Grundlagen des Tradings mit anfängerfreundlichen Ressourcen, einschließlich Leitfäden, Webinaren und Markteinblicken.
Mehr erfahren Nachrichten & Analyse
Erhalten Sie Echtzeit-Markt-Updates und Expertenanalysen, um Trading-Gelegenheiten voraus zu sein
Mehr erfahren Nachrichten & Analyse
Über uns
Erfahren Sie, was TMGM auszeichnet — unsere globale Präsenz, regulatorische Stärke und unser Engagement für Innovation im Trading.
Mehr erfahren Warum TMGM wählen
US-Einkaufsmanagerindex von S&P Global dürfte im Oktober auf eine Verlangsamung der Geschäftsaktivität hindeuten
- Die US-Wirtschaft dürfte im Oktober etwas langsamer wachsen, aber weiterhin klar auf Expansionskurs bleiben.
- Nach den starken Septemberwerten wird bei den Umfrageindikatoren für das verarbeitende Gewerbe und den Dienstleistungssektor ein Rückgang erwartet.
- Der US-Dollar könnte Unterstützung erhalten, falls eine stärker als erwartete Wirtschaftsaktivität die Erwartungen weiterer Zinserhöhungen der Fed untermauert.
Die vorläufigen Einkaufsmanagerindizes (PMI) von S&P Global für die Vereinigten Staaten (USA) im Oktober werden am Freitag veröffentlicht. Sie liefern vor der geldpolitischen Sitzung der US-Notenbank (Fed) in der kommenden Woche neue Einblicke in die Verfassung der größten Volkswirtschaft der Welt.
Der Bericht umfasst den Einkaufsmanagerindex für das verarbeitende Gewerbe, den Dienstleistungs-PMI und den Composite-PMI, die die Geschäftsaktivität im Privatsektor messen. Werte über 50 signalisieren eine Expansion, während Werte unter dieser Schwelle auf einen Rückgang hindeuten.
Die Oktoberumfragen fallen in eine Phase, in der die jüngsten US-Konjunkturdaten trotz anhaltenden Inflationsdrucks und hoher Finanzierungskosten weiterhin eine robuste Wirtschaftsaktivität erkennen lassen. Anleger werden die Zahlen genau auf Anzeichen einer Wachstumsverlangsamung und erneuten Preisdrucks prüfen, die den geldpolitischen Ausblick der Fed und den US-Dollar (USD) beeinflussen könnten.
Was ist vom PMI-Bericht von S&P Global für Oktober zu erwarten?
Die Markterwartungen deuten nach den besonders starken Septemberwerten auf eine moderate Wachstumsverlangsamung im US-Privatsektor im Oktober hin. Der Einkaufsmanagerindex von S&P Global für das verarbeitende Gewerbe dürfte leicht von 55,9 im September auf 55,6 sinken, während beim Dienstleistungs-PMI ein Rückgang von 58,8 auf 57,9 erwartet wird. Der Composite-PMI lag im September bei 58,4 und unterstrich damit das robuste Wachstum im gesamten US-Privatsektor.
Obwohl beide Sektoren voraussichtlich etwas an Dynamik verlieren werden, liegen die erwarteten Werte weiterhin deutlich über der Schwelle von 50. Dies deutet darauf hin, dass die US-Wirtschaft nach wie vor in einem soliden Tempo wächst.
Angesichts der jüngsten Anzeichen für anhaltenden Inflationsdruck kommt dem Bericht besondere Bedeutung zu. Die zuletzt veröffentlichten US-Konjunkturdaten zeigen eine höher als erwartete Inflation, während die Einzelhandelsumsätze und Arbeitsmarktindikatoren weiterhin auf eine widerstandsfähige Binnennachfrage hindeuten.
Vor diesem Hintergrund wird allgemein erwartet, dass die Fed die Zinsen bei ihrer Sitzung am 28. Oktober unverändert lässt, nachdem sie diese im September um 25 Basispunkte angehoben hatte. Laut dem CME FedWatch-Tool preisen Anleger jedoch eine weitere Zinserhöhung im Dezember vollständig ein.
Wann werden die vorläufigen US-Einkaufsmanagerindizes von S&P Global für Oktober veröffentlicht, und wie könnten sie EUR/USD beeinflussen?
Die Einkaufsmanagerindizes von S&P Global für das verarbeitende Gewerbe, den Dienstleistungssektor und die Gesamtwirtschaft im Oktober werden am Freitag um 13:45 Uhr GMT veröffentlicht. Die Veröffentlichung könnte für Volatilität beim US-Dollar und beim Währungspaar EUR/USD sorgen, insbesondere da sich Anleger im Vorfeld der geldpolitischen Entscheidung der Fed am 28. Oktober positionieren.
Ein stärker als erwarteter Bericht könnte die Erwartungen zusätzlicher Zinserhöhungen der Fed in den kommenden Monaten festigen. Ein solches Szenario dürfte die Renditen von US-Staatsanleihen und den US-Dollar stützen und könnte damit EUR/USD belasten.
Umgekehrt könnte eine stärker als erwartete Verlangsamung der Geschäftsaktivität, insbesondere im Dienstleistungssektor, Bedenken hinsichtlich der Nachhaltigkeit des US-Wirtschaftswachstums wecken. Schwächere PMI-Werte könnten Anleger dazu veranlassen, die Wahrscheinlichkeit einer weiteren geldpolitischen Straffung neu zu bewerten. Dies würde den US-Dollar unter Abwärtsdruck setzen und EUR/USD stützen.
Die Marktreaktion könnte jedoch relativ verhalten bleiben, falls die Zahlen weitgehend den Erwartungen entsprechen, da sowohl die Aktivität im verarbeitenden Gewerbe als auch im Dienstleistungssektor voraussichtlich klar im Expansionsbereich bleiben wird.
Da eine weitere Zinserhöhung der Fed im Dezember bereits weitgehend eingepreist ist, werden Anleger genau prüfen, ob die PMI-Zahlen vom Freitag die Widerstandsfähigkeit der US-Wirtschaft bestätigen oder auf eine Verlangsamung hindeuten. Ein stärker als erwarteter Bericht könnte die Erwartungen einer weiteren geldpolitischen Straffung untermauern, während enttäuschende Werte Zweifel an der Stärke des Wirtschaftswachstums wecken und den US-Dollar belasten könnten.
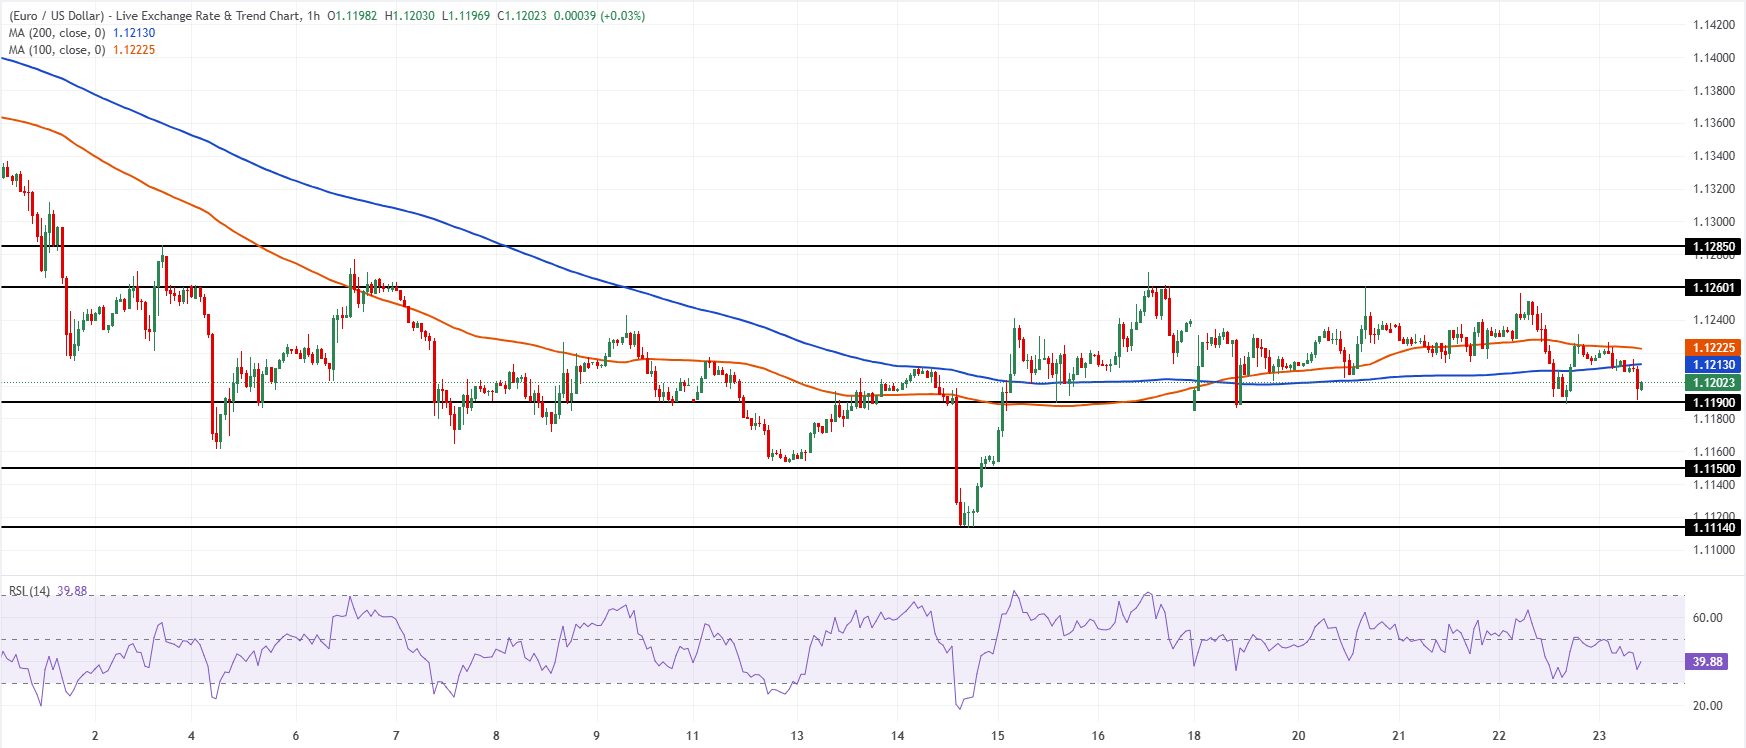
EUR/USD zeigt im Stundenchart weiterhin eine leicht bärische Tendenz und notiert unter dem einfachen gleitenden Durchschnitt (SMA) über 100 Perioden bei 1,1223 sowie dem SMA über 200 Perioden bei 1,1213. Das Währungspaar bewegt sich knapp oberhalb einer nahe gelegenen Kursunterstützung. Der Relative-Stärke-Index (14) deutet mit einem Wert um 40 eher auf nachlassende bullische Dynamik als auf eine eindeutig überverkaufte Marktlage hin. Dies spricht dafür, dass Abwärtsrisiken bestehen bleiben, solange diese gleitenden Durchschnitte das Aufwärtspotenzial begrenzen.
Auf der Unterseite liegt die erste Unterstützung an der horizontalen Marke nahe 1,1190, gefolgt von tieferen Unterstützungen bei 1,1150 und 1,1114. Auf der Oberseite befindet sich der unmittelbare Widerstand am SMA über 200 Perioden bei 1,1213, gefolgt vom SMA über 100 Perioden bei 1,1223. Stärkere Hürden liegen bei 1,1260 und 1,1285 und müssten überwunden werden, um die derzeitige bärische Tendenz abzuschwächen.
(Die technische Analyse dieses Artikels wurde mithilfe eines KI-Tools erstellt. Mehr erfahren.)
Häufig gestellte Fragen zum US-Dollar
Der US-Dollar (USD) ist die offizielle Währung der Vereinigten Staaten von Amerika und die De-facto-Währung zahlreicher weiterer Länder, in denen er neben lokalen Banknoten im Umlauf ist. Er ist die meistgehandelte Währung der Welt. Daten aus dem Jahr 2022 zufolge entfallen auf ihn über 88 % des weltweiten Devisenhandelsumsatzes, was einem durchschnittlichen täglichen Transaktionsvolumen von 6,6 Billionen US-Dollar entspricht. Nach dem Zweiten Weltkrieg löste der USD das britische Pfund als Weltreservewährung ab. Über weite Teile seiner Geschichte war der US-Dollar durch Gold gedeckt, bis 1971 mit dem Bretton-Woods-Abkommen der Goldstandard abgeschafft wurde.
Der wichtigste einzelne Einflussfaktor für den Wert des US-Dollars ist die Geldpolitik, die von der Federal Reserve (Fed) bestimmt wird. Die Fed hat zwei Aufgaben: Preisstabilität zu gewährleisten, also die Inflation zu kontrollieren, und Vollbeschäftigung zu fördern. Ihr wichtigstes Instrument zur Erreichung dieser beiden Ziele ist die Anpassung der Zinsen. Wenn die Preise zu schnell steigen und die Inflation über dem Zielwert der Fed von 2 % liegt, erhöht die Fed die Zinsen, was den Wert des USD stützt. Fällt die Inflation unter 2 % oder ist die Arbeitslosenquote zu hoch, kann die Fed die Zinsen senken, was den US-Dollar belastet.
In Extremsituationen kann die Federal Reserve auch mehr US-Dollar schaffen und eine quantitative Lockerung (Quantitative Easing, QE) einleiten. Bei diesem Verfahren erhöht die Fed die Kreditversorgung in einem ins Stocken geratenen Finanzsystem erheblich. Es handelt sich um eine unkonventionelle geldpolitische Maßnahme, die eingesetzt wird, wenn die Kreditvergabe versiegt ist, weil Banken einander aus Angst vor einem Zahlungsausfall der Gegenpartei kein Geld mehr leihen. Sie gilt als letztes Mittel, wenn eine einfache Zinssenkung voraussichtlich nicht das erforderliche Ergebnis erzielen würde. Während der globalen Finanzkrise 2008 war sie das bevorzugte Instrument der Fed zur Bekämpfung der Kreditklemme. Dabei schafft die Fed zusätzliche US-Dollar und kauft damit US-Staatsanleihen, überwiegend von Finanzinstituten. QE führt in der Regel zu einem schwächeren US-Dollar.
Die quantitative Straffung (Quantitative Tightening, QT) ist der umgekehrte Prozess: Die Federal Reserve stellt ihre Anleihekäufe bei Finanzinstituten ein und reinvestiert die Rückzahlungen aus fällig werdenden Anleihen in ihrem Bestand nicht in neue Käufe. Dies wirkt sich in der Regel positiv auf den US-Dollar aus.
Konjunkturindikator
S&P Global Composite-PMI
Der monatlich veröffentlichte Composite-Einkaufsmanagerindex (PMI) von S&P Global ist ein Frühindikator für die Geschäftsaktivität im verarbeitenden Gewerbe und im Dienstleistungssektor der US-Privatwirtschaft. Die Daten stammen aus Umfragen unter leitenden Führungskräften. Jede Antwort wird nach der Größe des Unternehmens und dem Anteil seiner Teilbranche an der gesamten Produktion des verarbeitenden Gewerbes beziehungsweise der gesamten Dienstleistungsleistung gewichtet. Die Umfrageantworten spiegeln etwaige Veränderungen im laufenden Monat gegenüber dem Vormonat wider und können Trendwechsel in offiziellen Datenreihen wie dem Bruttoinlandsprodukt (BIP), der Industrieproduktion, der Beschäftigung und der Inflation vorwegnehmen. Der Index bewegt sich zwischen 0 und 100, wobei ein Wert von 50,0 keine Veränderung gegenüber dem Vormonat signalisiert. Ein Wert über 50 deutet darauf hin, dass die Privatwirtschaft insgesamt wächst, was als bullisches Signal für den US-Dollar (USD) gilt. Ein Wert unter 50 signalisiert hingegen einen allgemeinen Rückgang der Aktivität, was als bärisch für den USD angesehen wird.
Mehr erfahren.Nächste Veröffentlichung: Fr., 23. Okt. 2026, 13:45 Uhr (vorläufig)
Häufigkeit: Monatlich
Konsensprognose: -
Vorheriger Wert: 58,4
Quelle:S&P Global
BELIEBTE ARTIKEL
1Europäische Zentralbank: Noch eine Zinserhöhung, dann längere Zinspause – Commerzbank2Euro gibt in Richtung 1,1200 nach, da die Wirtschaftsstärke der USA die Eurozone in den Schatten stellt3Bank of Canada: Präventive Straffung im Fokus – RBC4Federal Reserve: Zinspause im Oktober erhöht Wahrscheinlichkeit einer Zinserhöhung im Dezember - TD Securities5Euro: Fiskalische Risiken begrenzen Aufwärtspotenzial gegenüber dem US-Dollar – BBH6Kanadischer Dollar setzt Gewinnserie fort, während die geldpolitische Divergenz zwischen Fed und BoC in den Fokus rückt7Indische Rupie: Vorsicht angesichts von Abwärtsrisiken gegenüber dem US-Dollar – OCBC8US-Einkaufsmanagerindex von S&P Global dürfte im Oktober auf eine Verlangsamung der Geschäftsaktivität hindeuten9Mexikanischer Peso: Weiter unter Druck, da Banxico hinter der Fed zurückbleibt – ING
LIVE-KURSE

ALLES ÜBER FOREX
Stop-Loss: Was ist das, wie funktioniert er und wie setzt man ihn?
Bedeutung eines Margin Calls: Was er ist, was ihn auslöst und wie man ihn vermeidet
Die stärkste Währung der Welt
Ist Forex-Trading halal?
Beste Zeit für den Forex-Handel
Devisenhandel vs. Futures-Handel
Forex-Handel vs. Aktienhandel
Forex-Handel vs. Krypto-Handel
Ist der Forex-Handel im Jahr 2026 profitabel?
Jetzt loslegen!
Registrieren Sie sich und erhalten Sie in weniger als 3 Minuten Zugang zu den globalen Märkten

Verbinden Sie sich mit uns









Kontakte
Telefon: +61 2 8036 8388
Fax: +61 2 8036 8388
E-Mail: support@tmgm.com



Die auf dieser Website bereitgestellten Informationen sind ausschließlich allgemeiner Natur und stellen keine persönliche Finanzberatung dar. Bevor Sie auf Grundlage von Informationen auf dieser Website handeln, sollten Sie die Eignung dieser Informationen im Hinblick auf Ihre Ziele, Ihre finanzielle Situation und Ihre Bedürfnisse prüfen. Investitionen in CFDs und FX-Margin-Kontrakte sind mit erheblichen Risiken verbunden und nicht für alle Anleger geeignet. Sie können mehr als Ihre ursprüngliche Einzahlung verlieren. Sie besitzen weder das zugrunde liegende Vermögenswert noch haben Sie ein Interesse daran. Wir empfehlen Ihnen, unabhängigen Rat einzuholen und sicherzustellen, dass Sie die damit verbundenen Risiken vor dem Handel vollständig verstehen. Es ist wichtig, dass Sie das Offenlegungsdokument lesen und berücksichtigen, bevor Sie ein auf der Website aufgeführtes Produkt erwerben. Die auf dieser Website angebotenen Informationen und Werbeanzeigen sind nicht für die Nutzung durch Personen in Ländern oder Rechtsordnungen bestimmt, in denen eine solche Nutzung gegen lokale Gesetze und Vorschriften verstoßen würde. Die auf dieser Website angebotenen Produkte und Dienstleistungen sind nicht für Einwohner der Vereinigten Staaten, Malaysias und Thailands bestimmt.
TMGM ist in verschiedenen Gerichtsbarkeiten autorisiert und reguliert.
Trademax Australia Limited, handelnd als TMGM, wird von der Australian Securities and Investments Commission (ASIC) reguliert, AFSL Nr. 436416 und befindet sich in Level 28, One International Tower, 100 Barangaroo Avenue, 2000 Sydney, NSW Australien.
E-Mail: support@tmgm.com.au
Trademax Global Limited, handelnd als TMGM, ist von der Vanuatu Financial Services Commission (VFSC) autorisiert und reguliert, Registrierungsnummer 40356 und registriert unter 1276, Kumul Highway, Port Vila, Vanuatu, Republik Vanuatu.
E-Mail: support@tmgm.com
Die Trademax Global Markets (SE) Limited, tätig unter dem Namen TMGM, ist durch die Financial Services Authority (FSA) der Seychellen autorisiert und reguliert, Lizenznummer SD224. Das Unternehmen ist registriert im Büro Nr. 13, Providence Estate ABIS Centre, Mahé, Seychellen.
E-Mail: support@tmgm.com
Trademax Global Markets (International) Pty Ltd, handelnd als TMGM, ist von der Financial Services Commission, Mauritius (FSC) autorisiert und reguliert mit der Lizenznummer GB22201012 und registriert unter 33, Edith Cavell Street C/o IQ EQ Fund Services (Mauritius) Ltd Port Louis, 11324 Mauritius.
E-Mail: support@tmgm.com
Copyright © TMGM. Alle Rechte vorbehalten