

Trading
Explora una amplia gama de mercados con precios competitivos, liquidez profunda y herramientas de trading avanzadas.
Más información 
Plataforma
Opera sin interrupciones con la potente plataforma de TMGM, diseñada para ofrecer velocidad, precisión y una experiencia de trading superior.
Más información Plataforma de trading
Herramientas de trading
Academia
Aprende los fundamentos del trading con recursos ideales para principiantes, incluidas guías, seminarios web y análisis del mercado.
Más información Academia TMGM
Noticias y análisis
Obtén actualizaciones del mercado en tiempo real y análisis de expertos para adelantarte a las oportunidades de trading
Más información Noticias y análisis
Acerca de
Descubre qué distingue a TMGM: nuestra presencia global, solidez regulatoria y compromiso con la innovación en el trading.
Más información Por qué elegir TMGM
La rupia india borra las ganancias semanales ante la continua subida de los precios del petróleo
- La rupia india sigue debilitándose frente al dólar estadounidense ante la subida de los precios del petróleo.
- Las tensiones en Oriente Medio siguen generando riesgos para el suministro energético.
- Los datos preliminares del PMI de HSBC Global de la India se mantienen sólidos en octubre.
La rupia india prolonga el viernes su debilidad del jueves frente al dólar estadounidense (USD), borrando casi todas las ganancias registradas a principios de esta semana. El par USD/INR sube con fuerza hasta cerca de 94,92, ya que el repunte de los precios del petróleo provocado por las tensiones en Oriente Medio ha lastrado considerablemente a la moneda india.
En la apertura de la sesión, el contrato de petróleo crudo del MCX con vencimiento el 19 de noviembre sube un 0,65 %, hasta cerca de 9550 rupias. El precio del petróleo se sitúa próximo a sus máximos recientes de 9661 rupias, registrados a principios de esta semana.
El encarecimiento del petróleo perjudica a las monedas de economías como la India, que dependen en gran medida de las importaciones de crudo para satisfacer sus necesidades energéticas.
Se intensifican las tensiones en Oriente Medio tras un ataque con drones en Arabia Saudí
Los analistas de Commerzbank señalan que las tensiones en Oriente Medio «se intensificaron después de que un ataque con drones contra el yacimiento petrolífero de Shaybah, en Arabia Saudí, dejara dos muertos y dos heridos», aunque apuntan que el impacto sobre el crudo acabó siendo limitado. Destacan que «los precios del petróleo repuntaron brevemente tras las informaciones que apuntaban a una retirada más amplia del personal diplomático estadounidense del Golfo», antes de que el avance se desvaneciera cuando «Washington aclaró que la orden se limitaba a Arabia Saudí», lo que llevó al mercado a recortar las ganancias previas.
La retirada del personal estadounidense no esencial del Golfo ha despertado temores de que la ofensiva militar en Irán pueda intensificarse aún más.
La actividad del sector privado de la India se mantiene sólida en octubre
Según los datos preliminares del índice de gestores de compras (PMI) de HSBC Global correspondientes a octubre, la actividad empresarial general mantuvo su fortaleza. El PMI compuesto se sitúa en 56,7, por encima de la lectura definitiva de 55,9 de septiembre. La sólida actividad del sector servicios propició un aumento significativo del PMI compuesto.
«La actividad manufacturera del sector privado siguió expandiéndose, con un crecimiento de la producción y de los nuevos pedidos prácticamente sin cambios respecto a los niveles del mes pasado. Sin embargo, el ritmo estable de crecimiento de los nuevos pedidos oculta el mayor aumento de los nuevos pedidos de exportación desde junio de 2025. Los fabricantes respondieron incrementando sus existencias de insumos y productos terminados. La inflación de los costes de los insumos se moderó, mientras que el aumento de los precios de venta se ralentizó hasta su nivel más bajo en casi cuatro años», declaró Pranjul Bhandari, economista jefe para la India de HSBC.
A la espera de los datos del PMI de Estados Unidos
Los inversores esperan los datos preliminares del PMI de S&P Global de Estados Unidos correspondientes a octubre, que se publicarán a las 13:45 GMT. Se prevé que tanto la actividad manufacturera como la del sector servicios hayan vuelto a expandirse, aunque a un ritmo moderado.
Análisis técnico del USD/INR
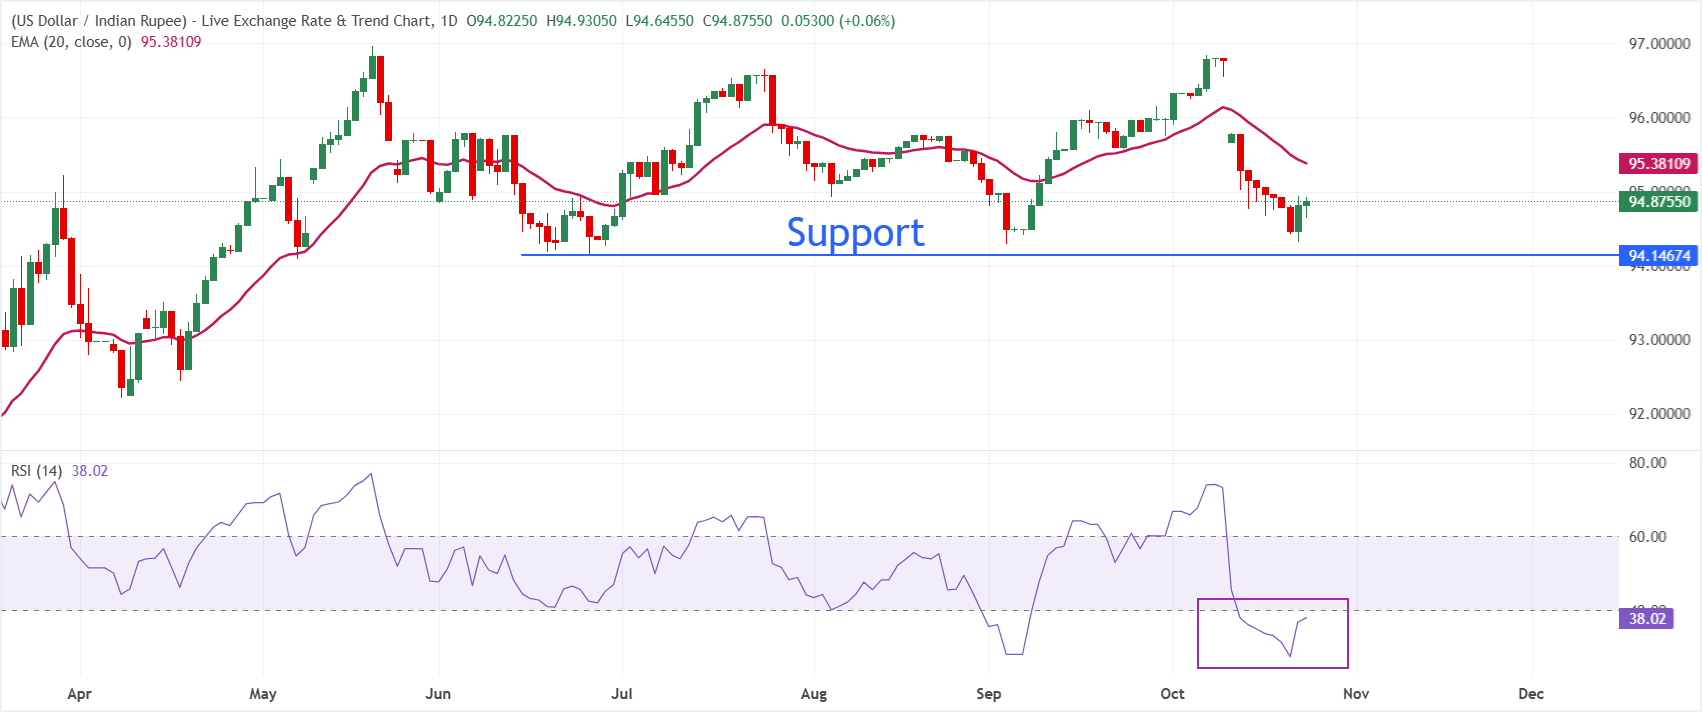
En el gráfico diario, el USD/INR cotiza en 94,92 y mantiene un tono bajista a corto plazo al situarse por debajo de la media móvil exponencial (EMA) de 20 días, en 95,38.
El par ha retrocedido con fuerza desde sus máximos recientes y el índice de fuerza relativa (RSI) de 14 periodos, en 37,94, permanece justo por encima de la zona de sobreventa. Esto sugiere que, aunque persiste el impulso bajista, la presión vendedora podría estar perdiendo algo de intensidad.
Al alza, la resistencia inmediata se encuentra en la EMA de 20 días, en torno a 95,38, que limita los intentos de recuperación y que el par deberá superar para aliviar el actual sesgo bajista. A la baja, el mínimo del 25 de junio, en 94,15, constituye el nivel de soporte clave.
(El análisis técnico de este artículo se ha elaborado con la ayuda de una herramienta de inteligencia artificial. Más información.)
Preguntas frecuentes sobre la rupia india
La rupia india (INR) es una de las monedas más sensibles a los factores externos. El precio del petróleo crudo (el país depende en gran medida de las importaciones de petróleo), el valor del dólar estadounidense (la mayor parte del comercio se realiza en USD) y el nivel de inversión extranjera son factores que influyen en ella. La intervención directa del Banco de la Reserva de la India (RBI) en los mercados de divisas para mantener estable el tipo de cambio, así como el nivel de los tipos de interés que fija la institución, son otros factores de gran influencia sobre la rupia.
El Banco de la Reserva de la India (RBI) interviene activamente en los mercados de divisas para mantener un tipo de cambio estable y facilitar así el comercio. Además, el RBI trata de mantener la tasa de inflación en su objetivo del 4 % mediante ajustes de los tipos de interés. Unos tipos de interés más altos suelen fortalecer la rupia. Esto se debe al papel de las operaciones de «carry trade», en las que los inversores se endeudan en países con tipos de interés más bajos para invertir su dinero en países que ofrecen tipos relativamente más altos y obtener beneficios de la diferencia.
Los factores macroeconómicos que influyen en el valor de la rupia incluyen la inflación, los tipos de interés, la tasa de crecimiento económico (PIB), la balanza comercial y las entradas de inversión extranjera. Una mayor tasa de crecimiento puede atraer más inversión del exterior, lo que impulsa la demanda de rupias. Una balanza comercial menos deficitaria acabará fortaleciendo la rupia. Unos tipos de interés más altos, especialmente los tipos reales (los tipos de interés menos la inflación), también favorecen a la rupia. Un entorno de mayor apetito por el riesgo puede propiciar mayores entradas de inversión extranjera directa e indirecta (FDI y FII), que también benefician a la rupia.
Una inflación más elevada, especialmente si supera la de países comparables a la India, suele ser negativa para la moneda, ya que refleja una depreciación por exceso de oferta. La inflación también encarece las exportaciones, lo que lleva a vender más rupias para adquirir bienes importados y perjudica a la moneda india. Al mismo tiempo, una inflación más alta suele llevar al Banco de la Reserva de la India (RBI) a subir los tipos de interés, lo que puede favorecer a la rupia gracias al aumento de la demanda de los inversores internacionales. Una inflación más baja produce el efecto contrario.
Artículos destacados
1Euro: se mantiene la cotización en rango cerca de los mínimos recientes frente al dólar estadounidense – UOB2Previsión del precio de Pepe: PEPE apunta a un repunte tras una ruptura del triángulo en un contexto de actividad dispar de las ballenas3La rupia india borra las ganancias semanales ante la continua subida de los precios del petróleo4Previsión del precio de la plata: el XAG/USD se recupera del mínimo anual, pero las perspectivas siguen siendo inciertas5Previsión del precio de Chainlink: LINK repunta mientras la alianza con LG CNS mejora las perspectivas del ecosistema6Las ventas minoristas del Reino Unido caen un 0,4 % mensual en septiembre, frente al -0,1 % previsto7Previsión del EUR/USD: retrocede hacia 1,1200 y se mantiene por debajo de la SMA de 100 días, lo que refuerza la perspectiva bajista8El yen japonés retrocede desde máximos de un mes frente al dólar estadounidense, que se recupera, mientras la atención sigue centrada en la Fed y el Banco de Japón9La rupia indonesia se fortalece frente al dólar estadounidense ante los cambios en la demanda de activos refugio


¡Comience ahora!
Regístrese y acceda a los mercados globales en menos de 3 minutos

Conéctese con nosotros









Contactos
Teléfono: +61 2 8036 8388
Fax: +61 2 8036 8388
Correo electrónico: support@tmgm.com



La información proporcionada en este sitio web es únicamente de carácter general y no constituye asesoramiento financiero personal. Antes de actuar sobre cualquier información de este sitio web, debe considerar la idoneidad de la información en relación con sus objetivos, situación financiera y necesidades. Invertir en CFD y contratos de margen de FX conlleva riesgos significativos y no es adecuado para todos los inversores. Puede perder más que su depósito inicial. Usted no posee ni tiene ningún interés en el activo subyacente. Le recomendamos que busque asesoramiento independiente y se asegure de comprender plenamente los riesgos involucrados antes de operar. Es importante que lea y considere el documento de divulgación antes de adquirir cualquier producto listado en el sitio web. La información y los anuncios ofrecidos en este sitio web no están destinados al uso por parte de ninguna persona en ningún país o jurisdicción donde dicho uso sea contrario a las leyes y regulaciones locales. Los productos y servicios ofrecidos en este sitio web no están destinados a residentes de Estados Unidos, Malasia y Tailandia.
TMGM está autorizado y regulado en varias jurisdicciones.
Trademax Australia Limited, que opera como TMGM, está regulada por la Comisión Australiana de Valores e Inversiones (ASIC), AFSL n.º 436416, y está ubicada en Level 28, One International Tower, 100 Barangaroo Avenue, 2000 Sydney, NSW Australia.
Correo electrónico: support@tmgm.com.au
Trademax Global Limited, que opera como TMGM, está autorizada y regulada por la Comisión de Servicios Financieros de Vanuatu (VFSC), número de registro 40356, y está registrada en 1276, Kumul Highway, Port Vila, Vanuatu, República de Vanuatu.
Correo electrónico: support@tmgm.com
Trademax Global Markets (SE) Limited, que opera como TMGM, está autorizada y regulada por la Autoridad de Servicios Financieros (FSA) de Seychelles, con número de licencia SD224. La empresa está registrada en Office No 13, Providence Estate ABIS Centre, Mahe, Seychelles.
Correo electrónico: support@tmgm.com
Trademax Global Markets (International) Pty Ltd, que opera como TMGM, está autorizada y regulada por la Comisión de Servicios Financieros de Mauricio (FSC) con licencia n.º GB22201012, y está registrada en 33, Edith Cavell Street C/o IQ EQ Fund Services (Mauritius) Ltd Port Louis, 11324 Mauricio.
Correo electrónico: support@tmgm.com
Copyright © TMGM. Todos los derechos reservados