

Trading
Explora una amplia gama de mercados con precios competitivos, liquidez profunda y herramientas de trading avanzadas.
Más información 
Plataforma
Opera sin interrupciones con la potente plataforma de TMGM, diseñada para ofrecer velocidad, precisión y una experiencia de trading superior.
Más información Plataforma de trading
Herramientas de trading
Academia
Aprende los fundamentos del trading con recursos ideales para principiantes, incluidas guías, seminarios web y análisis del mercado.
Más información Academia TMGM
Noticias y análisis
Obtén actualizaciones del mercado en tiempo real y análisis de expertos para adelantarte a las oportunidades de trading
Más información Noticias y análisis
Acerca de
Descubre qué distingue a TMGM: nuestra presencia global, solidez regulatoria y compromiso con la innovación en el trading.
Más información Por qué elegir TMGM
Los precios de producción suben un 6,3 %. Los precios al consumidor, solo un 3,7 %. Este gráfico muestra quién absorbe la diferencia
El índice de precios de producción subió un 6,3 % interanual en septiembre y el índice de precios al consumo, un 3,7 %, la mayor brecha desde 2022. Dentro del S&P 500, las empresas energéticas y tecnológicas se embolsan la diferencia, las demás la pagan y a los consumidores les llegará el turno en 2027.
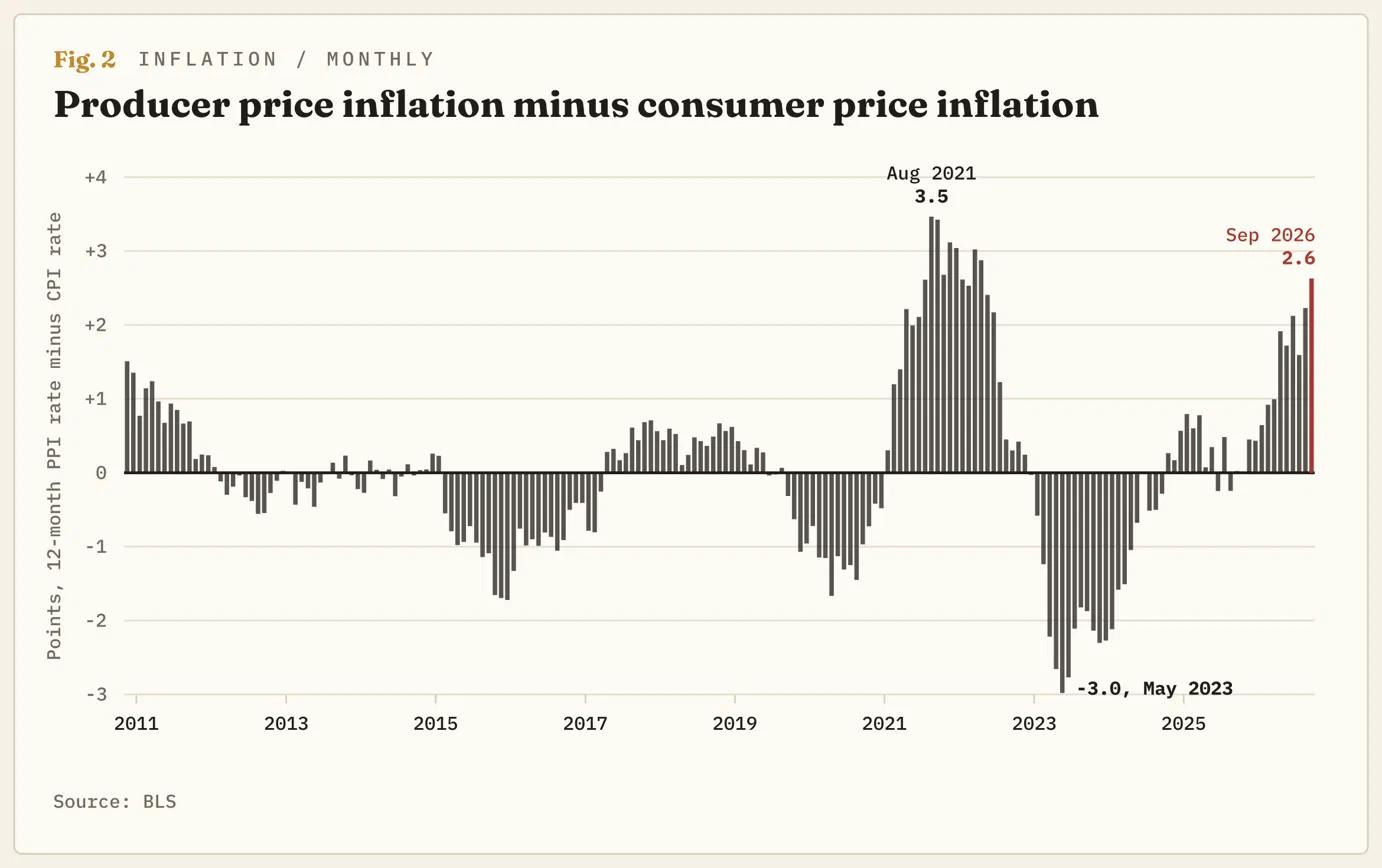
La Oficina de Estadísticas Laborales de Estados Unidos (BLS) publica dos cifras de inflación al mes, y en septiembre divergieron. El índice de precios de producción (IPP) mide lo que reciben las empresas estadounidenses por lo que venden y subió un 6,3 % interanual, el mayor incremento desde diciembre de 2022. El índice de precios al consumo (IPC) mide lo que pagan los hogares y aumentó un 3,7 %. La brecha de 2,6 puntos es la octava más amplia de los 16 años en los que el IPP se ha publicado en su formato actual. Los siete meses con diferencias mayores se concentraron entre agosto de 2021 y abril de 2022.
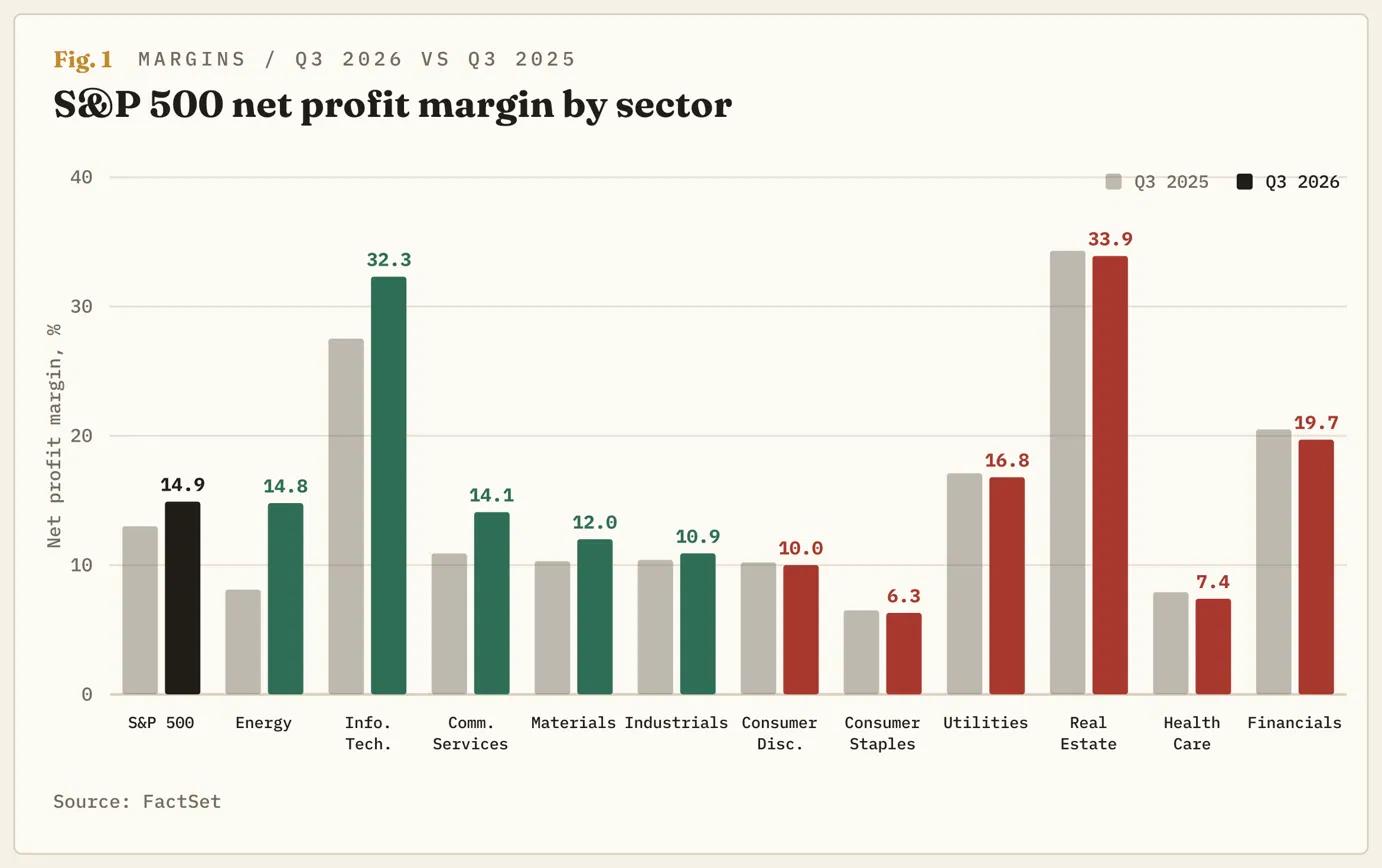
El S&P 500 marcó un máximo histórico el 6 de octubre y cotiza aproximadamente un 2 % por debajo de ese nivel. Según los cálculos de FactSet, basados en parte en resultados publicados y en parte en estimaciones, las empresas del índice retienen este trimestre 14,9 centavos de beneficio por cada dólar de ventas, el segundo margen más alto desde que comenzó a recopilar estos datos en 2009. Ambas cosas son ciertas a la vez porque el índice incluye tanto a las empresas que reciben ese 6,3 % como a las que lo pagan. Las que presentan resultados esta semana han empezado a decir en qué lado están.
La media se sostiene en dos sectores
Parte de la brecha es aritmética. Los dos índices ponderan elementos distintos: la vivienda representa un tercio del IPC y no se mide en el IPP, y los precios de producción de la energía subieron un 10,8 % solo en septiembre. El resto es dinero que pasa de las empresas que compran combustible, resina y servicios de transporte a las que los venden, y el S&P 500 contiene ambos extremos de la transacción.
FactSet sitúa el margen del sector energético en el 14,8 %, frente al 8,1 % de un año antes, con un precio medio del petróleo de 85,68 dólares por barril durante el trimestre, frente a 64,97 dólares, y un aumento de los beneficios del 127,6 %. El margen del sector de tecnologías de la información ha pasado del 27,5 % al 32,3 %. Seis de los once sectores presentan márgenes inferiores a los de hace un año, entre ellos los de consumo básico, salud y consumo discrecional. En el conjunto del índice, el 48 % de las empresas gana menos por cada dólar de ventas que hace un año, pero el margen del índice ha aumentado casi dos puntos. El récord del 17 % alcanzado en el trimestre cerrado en junio incluía las plusvalías latentes de Alphabet (GOOG, GOOGL) y Amazon (AMZN) por sus participaciones en Anthropic. Los dos mayores márgenes desde 2009 llegaron en trimestres consecutivos: uno gracias a la valoración de una empresa de inteligencia artificial y el otro, a una guerra de petroleros.
La última vez, los consumidores pagaron y el margen cayó de todos modos
La brecha fue mayor que la actual durante siete meses de 2021 y 2022, y alcanzó un máximo de 3,5 puntos en agosto de 2021. El margen del índice registró un récord del 13,1 % en el trimestre cerrado en junio de 2021, mientras la brecha avanzaba hacia ese máximo. Seis trimestres después se situaba en el 11,2 %, su nivel más bajo desde 2020. En el trimestre cerrado en diciembre de 2022, ocho de los once sectores presentaron márgenes inferiores a los de un año antes. El del sector energético subió del 9,3 % al 12,9 %, y ese mismo sector está haciendo ahora lo mismo desde una base más alta.
La brecha se estrechó por el avance del indicador inferior. El IPC alcanzó el 9 % en junio de 2022 a medida que las empresas repercutían sus costes, pero los márgenes cayeron de todos modos. Los precios de producción registraron aumentos del 10 % o más durante ocho meses, y los precios al consumidor solo los alcanzaron cuando aquellos dejaron de subir a ese ritmo. El S&P 500 cayó alrededor de un 25 % desde su máximo de enero de 2022 hasta su mínimo de octubre de 2022. La diferencia ahora es la Reserva Federal (Fed), que elevó los tipos desde cero hasta más del 4 % durante aquella caída y afronta este episodio con los tipos cerca del 4 %, tras haberlos subido el 16 de septiembre.
Jabón, cigarrillos y camionetas
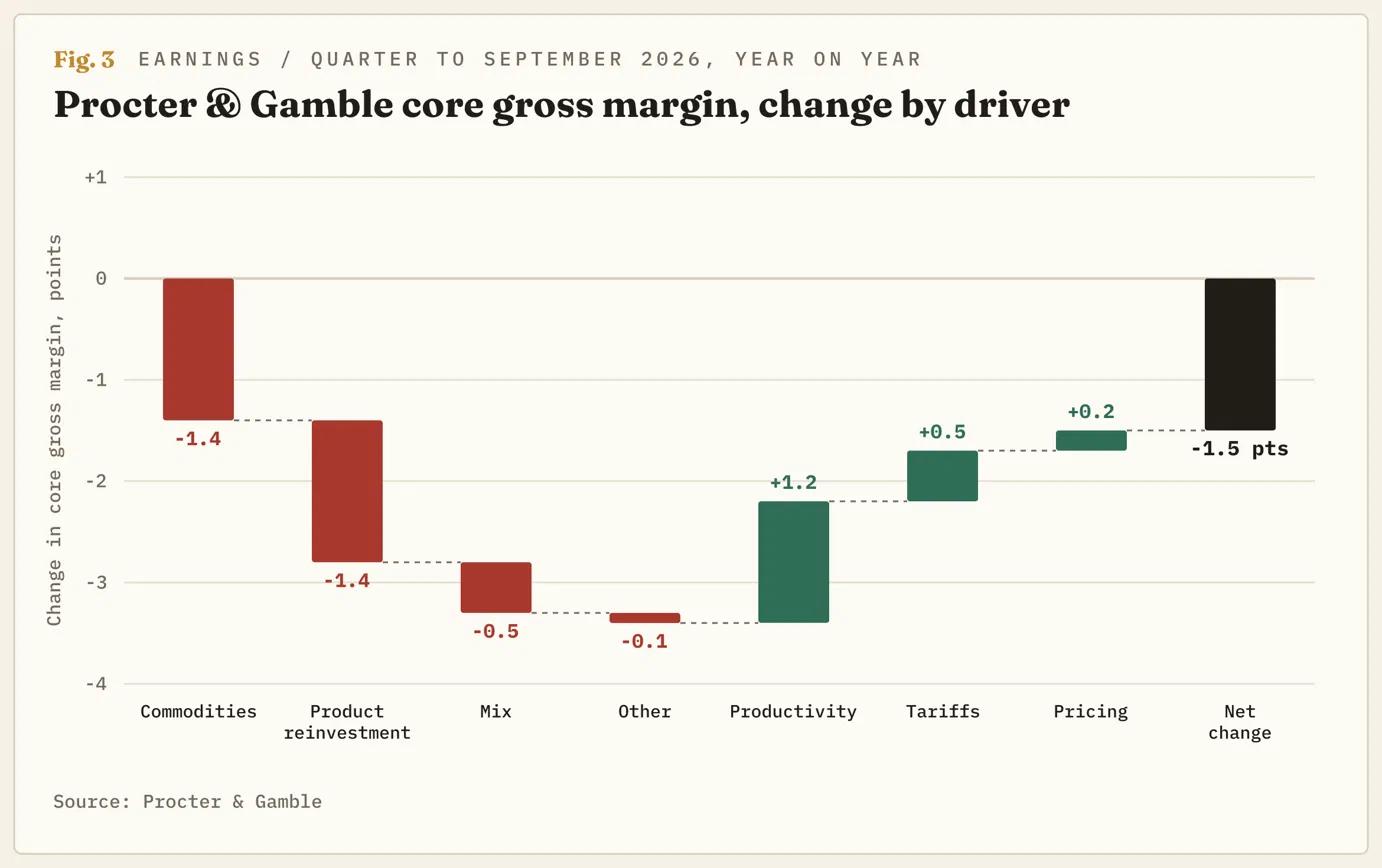
Procter & Gamble (PG), el mayor fabricante de productos para el hogar del índice, informó el jueves de que sus ventas aumentaron un 4 % en el trimestre cerrado en septiembre. De ese incremento, 2,4 puntos procedieron de vender más y 0,4 de cobrar más. Su margen bruto, lo que queda de una venta tras fabricar el producto, cayó 1,5 puntos: los costes de las materias primas restaron 1,4 puntos y los precios aportaron 0,2. La empresa prevé ahora que las materias primas, la energía y el transporte le supongan un coste de 1.400 millones de dólares después de impuestos este ejercicio fiscal, frente a los 1.000 millones previstos en julio, suponiendo que el Brent se mantenga en 100 dólares. El director financiero, Andre Schulten, afirmó que recuperar ese importe «exigirá niveles récord de productividad», que «el segundo componente es fijar precios vinculados a la innovación» y que «el tercer componente aquí es el tiempo».
El sector de consumo básico del índice, cuyo margen es del 6,3 %, frente al 6,5 % de hace un año, está haciendo lo mismo: vender más al mismo precio mientras suben los costes. Philip Morris International (PM) elevó los precios de los cigarrillos un 8,9 %, distribuyó tantos cigarrillos como un año antes e incrementó su beneficio bruto un 6,7 %, así es como funciona la fijación de precios cuando el producto es la nicotina. General Motors (GM) cifró sus costes de materias primas, transporte y chips de memoria en unos 2.000 millones de dólares este año y elevó su margen en Norteamérica en 2,5 puntos gracias a los precios que consigue por sus camionetas. La brecha la paga quien no puede hacer lo que hicieron esas dos empresas. En el IPP de septiembre, el índice de márgenes de la venta minorista de gasolina cayó un 30,3 %, mientras que los precios de la gasolina subieron un 20,3 %. Es la única partida del informe en la que la brecha se come el margen en sentido literal.
El tiempo es el tercer componente
La factura de materias primas de Procter & Gamble equivalió al 5 % de los beneficios en el trimestre recién presentado y al 8 % en el conjunto del año. Los tres trimestres que quedan soportarán una mayor parte de esa carga que el primero. Los ajustes de precios destinados a recuperarla «generalmente se programan para coincidir con las reorganizaciones de los lineales», las fechas en las que los minoristas reorganizan sus estanterías, por lo que la subida llegará al IPC en 2027. Schulten afirmó que «no hay forma de compensar este nivel de presión de las materias primas sin ajustar los precios» y que «el sector, en general, está subiendo los precios». Dio la misma señal al decir: «No puedo anunciar precios, y no anunciaré precios de ninguna manera».
Los analistas prevén que los beneficios del S&P 500 crezcan un 16 % en 2027, con un aumento de los ingresos del 9,5 %, lo que sugiere que los márgenes vuelven a ampliarse. Los fabricantes de jabón, cigarrillos y camionetas que lo integran afirman que el año comienza con costes más altos que el anterior. Con una cotización equivalente a 19 veces los beneficios previstos para los próximos doce meses, el índice está ligeramente más barato que su media de los últimos cinco años, de modo que el riesgo reside en la previsión, más que en el precio que se paga por ella. La Fed se reúne el 28 de octubre y la mayoría de los miembros de su comité ha manifestado públicamente que espera otra subida antes de fin de año. Los precios que entren en vigor en 2027 se reflejarán en el IPC que la Fed intenta contener con sus subidas de tipos, y la única fecha que las empresas están dispuestas a dar es la de la próxima reorganización de los lineales.
El mapa
El S&P 500 ha perdido aproximadamente la mitad del avance acumulado entre el mínimo de septiembre y el récord del 6 de octubre. Cotiza justo por debajo de su media de 50 días por segunda vez desde septiembre. El índice de fuerza relativa estocástico diario (Stoch RSI), un indicador de impulso, giró a la baja desde niveles cercanos a 70 antes de los resultados de la semana, por lo que el retroceso ya estaba en marcha antes de que Procter & Gamble presentara sus cuentas. Desde el mínimo de marzo, el patrón es una sucesión de mínimos crecientes por encima de una media de 50 días ascendente, bajo un techo de 7.800 que solo se superó para marcar el récord. El nivel clave es 7.700, porque ahí se encuentra la media de 50 días.
El sesgo es bajista mientras los cierres se mantengan por debajo de 7.700. La primera prueba está en 7.500, el mínimo de septiembre y el último mínimo creciente de la secuencia, y un cierre por debajo marcaría el primer mínimo decreciente desde marzo. La media de 200 días, cerca de 7.300, es el nivel en el que la trayectoria de 2022, con seis trimestres de contracción de márgenes, pasa de ser un precedente a convertirse en el escenario central del gráfico. Ese escenario queda invalidado con un cierre diario de nuevo por encima de 7.800. Eso significaría que los inversores están pagando por los márgenes de los sectores energético y tecnológico mientras ignoran los otros nueve sectores. O que el petróleo está cayendo, lo que estrecha la brecha por la parte superior y reduce los costes de las empresas de consumo antes de recortar los beneficios del sector energético. El IPC de octubre se publica el 10 de noviembre y el IPP, el 13 de noviembre, y una brecha que se estreche por la parte superior es la versión que el índice puede permitirse.
Artículos destacados
1Yuan chino: avances graduales hacia 6,6640 frente al dólar estadounidense – UOB2Previsión del precio de la plata: el XAG/USD pierde los 55 dólares y los bajistas apuntan a los 50 dólares3El oro cae mientras la demanda de activos refugio se desplaza hacia los bonos del Tesoro de EE. UU., pese a sus menores rendimientos4Won surcoreano: el tono restrictivo del BoK al mantener los tipos sin cambios favorece las ganancias frente al dólar estadounidense – Societe Generale5Banco Central Europeo: el endurecimiento gradual apunta a una subida de tipos en diciembre – Rabobank6El mercado de divisas hoy: ¡Es el día de los PMI!7El dólar neozelandés pierde terreno al moderarse la inflación en el tercer trimestre8Rupia indonesia: la combinación de políticas respalda la moneda, pero persisten los desafíos – Commerzbank9Los precios de producción suben un 6,3 %. Los precios al consumidor, solo un 3,7 %. Este gráfico muestra quién absorbe la diferencia


¡Comience ahora!
Regístrese y acceda a los mercados globales en menos de 3 minutos

Conéctese con nosotros









Contactos
Teléfono: +61 2 8036 8388
Fax: +61 2 8036 8388
Correo electrónico: support@tmgm.com



La información proporcionada en este sitio web es únicamente de carácter general y no constituye asesoramiento financiero personal. Antes de actuar sobre cualquier información de este sitio web, debe considerar la idoneidad de la información en relación con sus objetivos, situación financiera y necesidades. Invertir en CFD y contratos de margen de FX conlleva riesgos significativos y no es adecuado para todos los inversores. Puede perder más que su depósito inicial. Usted no posee ni tiene ningún interés en el activo subyacente. Le recomendamos que busque asesoramiento independiente y se asegure de comprender plenamente los riesgos involucrados antes de operar. Es importante que lea y considere el documento de divulgación antes de adquirir cualquier producto listado en el sitio web. La información y los anuncios ofrecidos en este sitio web no están destinados al uso por parte de ninguna persona en ningún país o jurisdicción donde dicho uso sea contrario a las leyes y regulaciones locales. Los productos y servicios ofrecidos en este sitio web no están destinados a residentes de Estados Unidos, Malasia y Tailandia.
TMGM está autorizado y regulado en varias jurisdicciones.
Trademax Australia Limited, que opera como TMGM, está regulada por la Comisión Australiana de Valores e Inversiones (ASIC), AFSL n.º 436416, y está ubicada en Level 28, One International Tower, 100 Barangaroo Avenue, 2000 Sydney, NSW Australia.
Correo electrónico: support@tmgm.com.au
Trademax Global Limited, que opera como TMGM, está autorizada y regulada por la Comisión de Servicios Financieros de Vanuatu (VFSC), número de registro 40356, y está registrada en 1276, Kumul Highway, Port Vila, Vanuatu, República de Vanuatu.
Correo electrónico: support@tmgm.com
Trademax Global Markets (SE) Limited, que opera como TMGM, está autorizada y regulada por la Autoridad de Servicios Financieros (FSA) de Seychelles, con número de licencia SD224. La empresa está registrada en Office No 13, Providence Estate ABIS Centre, Mahe, Seychelles.
Correo electrónico: support@tmgm.com
Trademax Global Markets (International) Pty Ltd, que opera como TMGM, está autorizada y regulada por la Comisión de Servicios Financieros de Mauricio (FSC) con licencia n.º GB22201012, y está registrada en 33, Edith Cavell Street C/o IQ EQ Fund Services (Mauritius) Ltd Port Louis, 11324 Mauricio.
Correo electrónico: support@tmgm.com
Copyright © TMGM. Todos los derechos reservados