

Trading
Explora una amplia gama de mercados con precios competitivos, liquidez profunda y herramientas de trading avanzadas.
Más información 
Plataforma
Opera sin interrupciones con la potente plataforma de TMGM, diseñada para ofrecer velocidad, precisión y una experiencia de trading superior.
Más información Plataforma de trading
Herramientas de trading
Academia
Aprende los fundamentos del trading con recursos ideales para principiantes, incluidas guías, seminarios web y análisis del mercado.
Más información Academia TMGM
Noticias y análisis
Obtén actualizaciones del mercado en tiempo real y análisis de expertos para adelantarte a las oportunidades de trading
Más información Noticias y análisis
Acerca de
Descubre qué distingue a TMGM: nuestra presencia global, solidez regulatoria y compromiso con la innovación en el trading.
Más información Por qué elegir TMGM
Los diferenciales de los bonos franceses rozan el récord de la crisis de 2011: por qué el nivel de 1,1000 acecha al euro
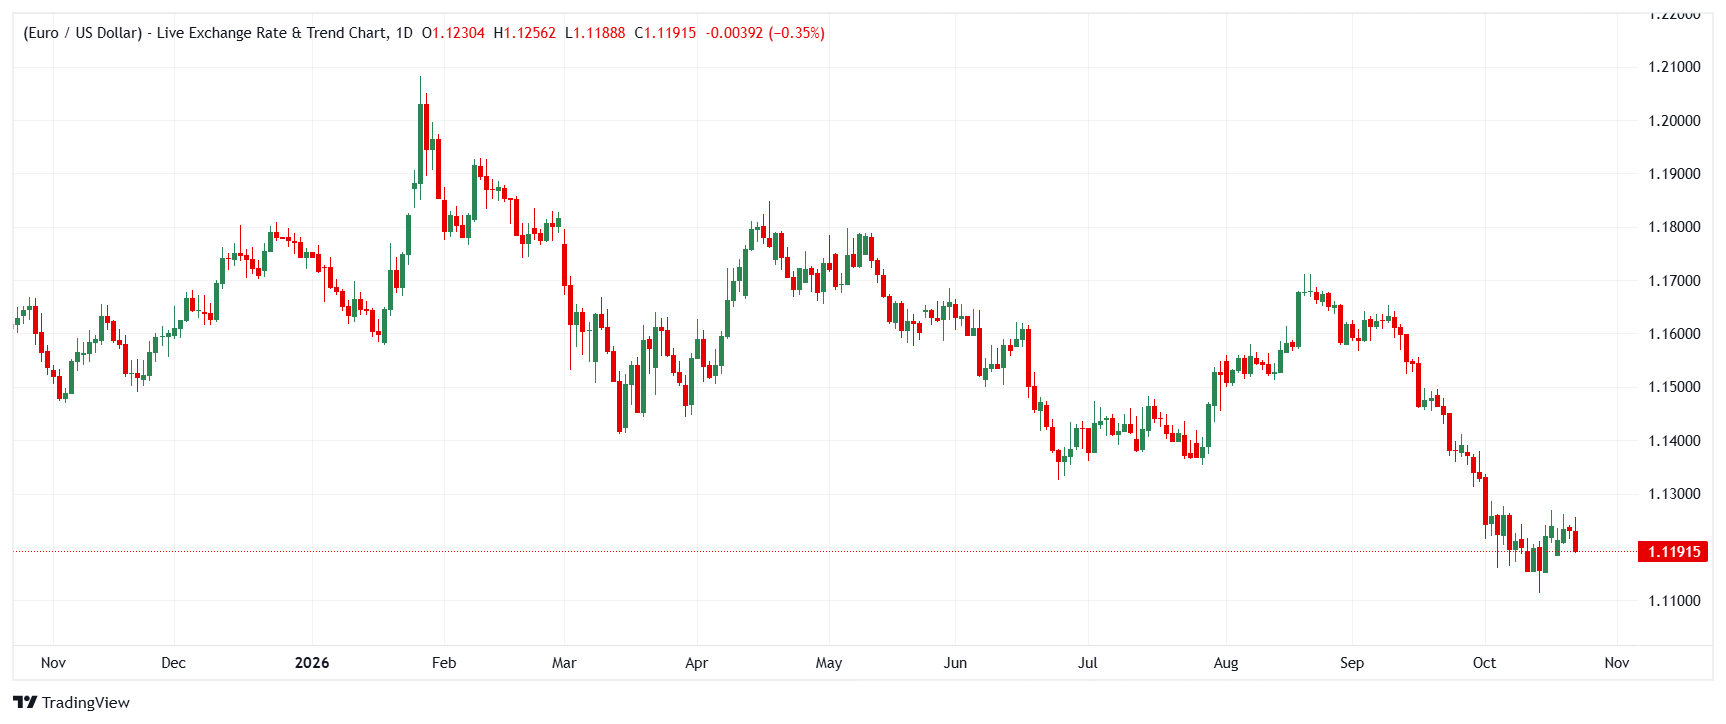
El euro (EUR) camina por la cuerda floja entre el riesgo fiscal francés y la firmeza de la Reserva Federal (Fed). Brown Brothers Harriman (BBH) advierte de que la ampliación del diferencial de rentabilidad entre los bonos franceses y alemanes —que ya alcanza los 175 puntos básicos, cerca del récord registrado durante la crisis de 2011— podría arrastrar al EUR/USD hasta 1,1000, tomando como referencia las turbulencias presupuestarias de Italia en 2018. ING, por su parte, observa que el EUR/USD resiste con notable firmeza pese al encarecimiento de la energía y a la crisis presupuestaria francesa aún sin resolver, y atribuye esa resistencia a la reducción gradual de las elevadas y concentradas posiciones en el sector tecnológico estadounidense y el dólar estadounidense (USD). Commerzbank añade una perspectiva a más largo plazo: el impulso del economista jefe del BCE, Philip Lane, a un mayor papel internacional del euro, que Thu Lan Nguyen considera positivo para reforzar la transmisión de la política monetaria, aunque insiste en que no garantiza la estabilidad de precios.
Brown Brothers Harriman: los diferenciales franceses se acercan a niveles de crisis
Elias Haddad, de BBH , señala el deterioro de las finanzas públicas francesas como el principal riesgo para el euro. La prima de rentabilidad del bono francés a diez años frente al alemán se sitúa en 175 puntos básicos, cerca de su máximo histórico de unos 190 puntos básicos registrado en 2011. Haddad advierte de que, si se repite el patrón de Italia en 2018, el diferencial podría ampliarse hasta unos 250 puntos básicos y arrastrar al EUR/USD hasta 1,1000. No obstante, los matices importan: la ampliación del diferencial francés hasta ahora apenas supera la mitad del máximo alcanzado por el italiano en 2018; los temores a una salida del euro son actualmente reducidos (el índice de ruptura del euro de Sentix se situó en el 2,4 % en septiembre, frente a alrededor del 13 % durante la crisis italiana); y el Instrumento para la Protección de la Transmisión del BCE —que permite comprar bonos soberanos sujetos a controles fiscales— reduce el riesgo de contagio. Las elecciones presidenciales francesas de 2027 podrían marcar un punto de inflexión, pero solo si propician una reducción creíble del déficit.
«La prima de rentabilidad del bono francés a diez años frente al alemán ha aumentado más de 100 puntos básicos desde finales de febrero, hasta los 175 puntos básicos, acercándose a su máximo histórico de unos 190 puntos básicos registrado en 2011. El diferencial puede ampliarse hasta unos 250 puntos básicos si la crisis presupuestaria italiana de 2018 sirve de referencia, y arrastrar al EUR/USD hasta 1,1000».
Commerzbank: un mayor papel internacional del euro no es una panacea para la estabilidad de precios
De cara a las reuniones del BCE y de la Fed de la próxima semana, Thu Lan Nguyen, de Commerzbank, analiza el argumento del economista jefe del BCE, Philip Lane, de que un uso internacional más amplio de la moneda única podría ayudar al BCE a cumplir su mandato de estabilidad de precios. La política monetaria influiría cada vez más en la demanda exterior, amplificando su impacto, mientras que un mayor uso del euro como moneda de facturación podría reducir la transmisión de las variaciones del tipo de cambio a los precios y hacer que la zona euro fuera menos vulnerable a las perturbaciones externas. La advertencia de Nguyen es clave: la inflación depende de muchos otros factores, como la estructura de la economía, la política fiscal y las perturbaciones externas, por lo que un mecanismo de transmisión más eficaz no basta por sí solo para salvaguardar la credibilidad.
«Un papel más destacado del euro en el sistema financiero mundial puede mejorar la transmisión de la política monetaria, pero desde luego no es una panacea para la estabilidad de precios ni para la credibilidad de la política monetaria».
ING: las elevadas posiciones en tecnología y en el dólar estadounidense son el verdadero motor del EUR/USD
Chris Turner, de ING , sostiene que el principal motor del mercado en estos momentos no es la política francesa, sino las elevadas y concentradas posiciones en el sector tecnológico estadounidense y el dólar, que se están reduciendo gradualmente. Esto explica por qué el EUR/USD muestra un comportamiento bastante sólido pese al encarecimiento de la energía y a la crisis presupuestaria francesa aún sin resolver. La postura de la entidad es clara: las expectativas de un endurecimiento adicional de la política monetaria de la Fed se han mantenido muy firmes, en torno a +75 puntos básicos, en las últimas semanas y podrían seguir así durante los próximos meses, lo que mantendría fuerte al dólar estadounidense y limitaría el potencial alcista del euro. Una sacudida en el sector tecnológico que provoque un reajuste de las expectativas hacia una política monetaria más expansiva en el tramo corto de la curva podría desencadenar una corrección más amplia del dólar estadounidense. Una ruptura de 1,1270/75 podría abrir la puerta a 1,1340/50, aunque Turner subraya que «no iríamos detrás del repunte». La previsión de ING para el EUR/USD a un mes se sitúa en 1,13.
«Cabe esperar que los operadores del mercado de divisas vigilen ahora muy de cerca el tramo corto de la curva estadounidense. Las expectativas de un endurecimiento adicional de la política monetaria de la Fed se han mantenido muy firmes, en torno a +75 puntos básicos, durante las últimas semanas. Creemos que esto podría seguir así en los próximos meses y que el dólar podría mantenerse fuerte».
Qué prevén los bancos para el próximo movimiento del euro
Los tres bancos coinciden en que el rumbo del euro a corto plazo se está decidiendo fuera del mercado de divisas, pero conceden un peso distinto a cada factor. BBH identifica el riesgo bajista más claro: si los diferenciales franceses se amplían hasta niveles similares a los de Italia en 2018 (250 puntos básicos), se aceleraría la caída del EUR/USD hacia 1,1000, y las elecciones francesas de 2027 serían la única solución creíble a medio plazo. ING comparte la visión de un potencial alcista limitado, pero desde la perspectiva del posicionamiento: con unas expectativas de endurecimiento de la Fed muy firmes, en torno a +75 puntos básicos, el EUR/USD tiene poco margen de subida (previsión a un mes de 1,13), mientras que una corrección del dólar estadounidense impulsada por el sector tecnológico constituye el riesgo de baja probabilidad que podría abrir la puerta a 1,1340/50. Commerzbank se desmarca con un enfoque estructural: un mayor papel internacional del euro podría reforzar la transmisión de la política monetaria, un factor moderadamente positivo a largo plazo, pero Nguyen se niega a considerarlo una garantía de estabilidad de precios o de credibilidad de la política de tipos de interés.
La conclusión
La dirección del euro a corto plazo depende de qué ocurra antes: una ampliación de los diferenciales franceses o un posible reajuste de las expectativas en Estados Unidos. Si la prima francesa supera los 175 puntos básicos y se acerca a los aproximadamente 250 puntos básicos del precedente italiano de 2018, el objetivo de BBH de 1,1000 se convierte en el escenario de riesgo para el EUR/USD. El escenario central de ING mantiene al euro contenido en 1,13 mientras el endurecimiento de la Fed siga firmemente descontado, y cualquier corrección del dólar estadounidense liderada por el sector tecnológico abriría la puerta a 1,1340/50, aunque no sería una oportunidad que mereciera la pena perseguir. Conviene seguir el diferencial franco-alemán, las reuniones del BCE y de la Fed de la próxima semana y el índice de ruptura del euro de Sentix para confirmar uno u otro rumbo. Y, como recuerda Commerzbank, ni siquiera un euro con mayor relevancia mundial puede sustituir a los factores estructurales y fiscales que, en última instancia, determinan la lucha del BCE contra la inflación.
(Este artículo se ha elaborado con ayuda de una herramienta de inteligencia artificial y ha sido revisado por un editor. Más información.)
Artículos destacados
1La libra esterlina retrocede desde 1,34 mientras las tensiones con Irán impulsan la demanda de dólares estadounidenses2El yen japonés se dispara ante la demanda de activos refugio impulsada por la aversión al riesgo3El dólar australiano retrocede hacia 0,7000 mientras las tensiones en Oriente Medio eclipsan el tono restrictivo del RBA4China: las políticas se centran en medidas selectivas ante la desaceleración del crecimiento – HSBC5Libra esterlina: las ganancias se amplían mientras el euro pone a prueba el soporte del canal - Societe Generale6El euro retrocede mientras el dólar estadounidense recupera terreno y pesan las preocupaciones por la deuda de Francia7Los diferenciales de los bonos franceses rozan el récord de la crisis de 2011: por qué el nivel de 1,1000 acecha al euro8Banco Central Europeo: el alza de los rendimientos de los bonos favorece mantener los tipos sin cambios en octubre – ING9La plata se desploma un 5 % hasta mínimos de tres meses al intensificarse las apuestas por una subida de tipos de la Fed

¡Comience ahora!
Regístrese y acceda a los mercados globales en menos de 3 minutos

Conéctese con nosotros









Contactos
Teléfono: +61 2 8036 8388
Fax: +61 2 8036 8388
Correo electrónico: support@tmgm.com



La información proporcionada en este sitio web es únicamente de carácter general y no constituye asesoramiento financiero personal. Antes de actuar sobre cualquier información de este sitio web, debe considerar la idoneidad de la información en relación con sus objetivos, situación financiera y necesidades. Invertir en CFD y contratos de margen de FX conlleva riesgos significativos y no es adecuado para todos los inversores. Puede perder más que su depósito inicial. Usted no posee ni tiene ningún interés en el activo subyacente. Le recomendamos que busque asesoramiento independiente y se asegure de comprender plenamente los riesgos involucrados antes de operar. Es importante que lea y considere el documento de divulgación antes de adquirir cualquier producto listado en el sitio web. La información y los anuncios ofrecidos en este sitio web no están destinados al uso por parte de ninguna persona en ningún país o jurisdicción donde dicho uso sea contrario a las leyes y regulaciones locales. Los productos y servicios ofrecidos en este sitio web no están destinados a residentes de Estados Unidos, Malasia y Tailandia.
TMGM está autorizado y regulado en varias jurisdicciones.
Trademax Australia Limited, que opera como TMGM, está regulada por la Comisión Australiana de Valores e Inversiones (ASIC), AFSL n.º 436416, y está ubicada en Level 28, One International Tower, 100 Barangaroo Avenue, 2000 Sydney, NSW Australia.
Correo electrónico: support@tmgm.com.au
Trademax Global Limited, que opera como TMGM, está autorizada y regulada por la Comisión de Servicios Financieros de Vanuatu (VFSC), número de registro 40356, y está registrada en 1276, Kumul Highway, Port Vila, Vanuatu, República de Vanuatu.
Correo electrónico: support@tmgm.com
Trademax Global Markets (SE) Limited, que opera como TMGM, está autorizada y regulada por la Autoridad de Servicios Financieros (FSA) de Seychelles, con número de licencia SD224. La empresa está registrada en Office No 13, Providence Estate ABIS Centre, Mahe, Seychelles.
Correo electrónico: support@tmgm.com
Trademax Global Markets (International) Pty Ltd, que opera como TMGM, está autorizada y regulada por la Comisión de Servicios Financieros de Mauricio (FSC) con licencia n.º GB22201012, y está registrada en 33, Edith Cavell Street C/o IQ EQ Fund Services (Mauritius) Ltd Port Louis, 11324 Mauricio.
Correo electrónico: support@tmgm.com
Copyright © TMGM. Todos los derechos reservados