

Trading
Explora una amplia gama de mercados con precios competitivos, liquidez profunda y herramientas de trading avanzadas.
Más información 
Plataforma
Opera sin interrupciones con la potente plataforma de TMGM, diseñada para ofrecer velocidad, precisión y una experiencia de trading superior.
Más información Plataforma de trading
Herramientas de trading
Academia
Aprende los fundamentos del trading con recursos ideales para principiantes, incluidas guías, seminarios web y análisis del mercado.
Más información Academia TMGM
Noticias y análisis
Obtén actualizaciones del mercado en tiempo real y análisis de expertos para adelantarte a las oportunidades de trading
Más información Noticias y análisis
Acerca de
Descubre qué distingue a TMGM: nuestra presencia global, solidez regulatoria y compromiso con la innovación en el trading.
Más información Por qué elegir TMGM
El yen japonés apenas se mueve mientras un subgobernador del Banco de Japón subraya el riesgo de inflación
- El USD/JPY apenas se mueve cerca de 158,00 mientras Himino, subgobernador del BoJ, advierte del riesgo inflacionario.
- La inflación subyacente de Japón lleva siete meses por debajo del 2 %, pese a dos subidas de tipos del BoJ.
- Se prevé que el IPC subyacente de septiembre, que se publicará el jueves, se sitúe en el 2,1 %, frente al 1,7 % anterior.
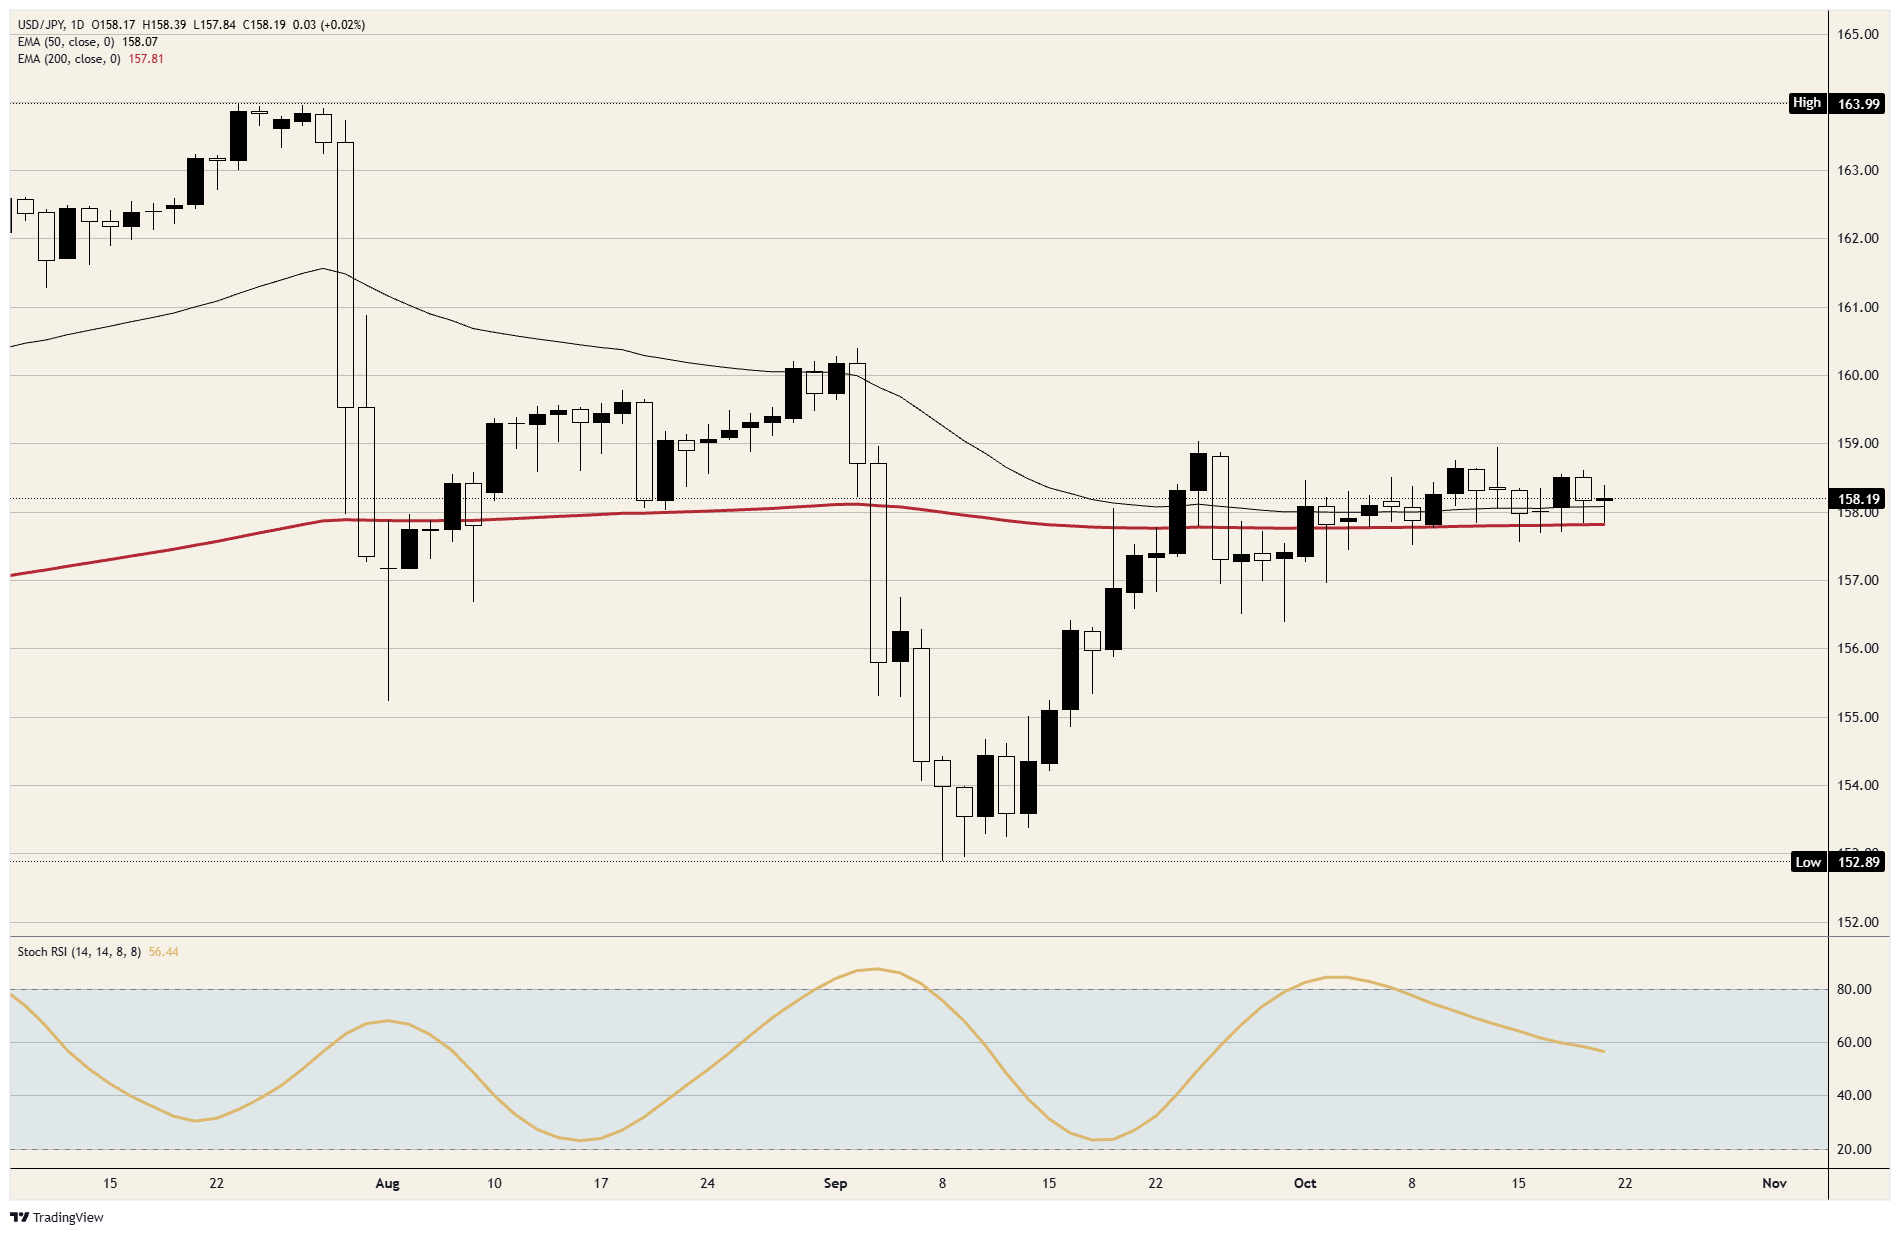
El Banco de Japón (BoJ) ha subido los tipos de interés dos veces este año, hasta el 1,25 % en septiembre, mientras la inflación subyacente se mantuvo por debajo de su objetivo del 2 % en cada uno de los siete meses hasta agosto. El USD/JPY cotiza cerca de 158,00 y lleva 12 sesiones entre 157,50 y 159,00. El subgobernador del BoJ, Himino, afirmó el miércoles que la inflación subyacente se encuentra casi en el 2 % y que predominan los riesgos al alza para los precios, pero el par se mantuvo dentro del mismo rango.
El subgobernador Himino advirtió del riesgo de actuar demasiado tarde, a ocho semanas del próximo movimiento probable
El subgobernador Himino afirmó que los riesgos al alza para la inflación siguen siendo elevados y que ajustar la política monetaria demasiado tarde podría permitir que se materializaran. Señaló que las condiciones financieras siguen siendo acomodaticias, con tipos de interés reales bajos y un rápido crecimiento del crédito bancario. El yen se apreció ligeramente tras sus declaraciones, pero devolvió esas ganancias dentro del rango del miércoles.
Kyodo prevé que el BoJ mantenga los tipos en el 1,25 % en su decisión del 30 de octubre, y los swaps descuentan una probabilidad de subida para el 18 de diciembre de alrededor del 75 %-80 %. El déficit comercial de Japón en septiembre fue de 536.600 millones de yenes, aproximadamente el triple de los 181.000 millones previstos, con un aumento interanual de las exportaciones del 16,7 %, frente al 20,1 % esperado. Un déficit de esa magnitud supone yenes que deben venderse para pagar las importaciones, diga lo que diga el subgobernador Himino sobre la inflación.
El yen, atrapado entre el diferencial de tipos y el Ministerio de Finanzas
El Ministerio de Finanzas de Japón compró 11,74 billones de yenes entre el 28 de abril y el 27 de mayo, y a finales de julio actuó conjuntamente con el Departamento del Tesoro de Estados Unidos después de que el USD/JPY superara los 160,00. El ministro de Finanzas, Katayama, reiteró sus advertencias el 15 de octubre tras un dato elevado de inflación en Estados Unidos, y desde entonces el USD/JPY no ha cotizado por encima de 159,00.
Esto mantiene al par encajonado. La rentabilidad del bono del Tesoro estadounidense a 10 años, cercana al 5,1 %, frente a la de su homólogo japonés, que alcanzó alrededor del 3,1 % el 7 de octubre y volvió a situarse cerca del 2,9 % el 16 de octubre, limita las caídas del USD/JPY, mientras que la amenaza de otra ronda de compras frena sus avances. El ministro de Finanzas, Katayama, no especifica un nivel de intervención, y el mercado se ha fijado en el que el USD/JPY superó antes de la última intervención.
Una lectura subyacente del 2,1 % superaría el objetivo con la electricidad aún subvencionada
El índice de precios al consumidor (IPC) nacional de Japón de septiembre se publicará el jueves a las 23:30 GMT. Se prevé que la inflación subyacente, que excluye los alimentos frescos, se sitúe en el 2,1 %, frente al 1,7 % anterior. La inflación general fue del 1,9 % en agosto, y el indicador que excluye los alimentos y la energía también se situó en el 1,9 %. Los precios de la electricidad cayeron un 2,4 % interanual en agosto al entrar en vigor las subvenciones energéticas del Gobierno, lo que explica en parte que la tasa subyacente se mantuviera por debajo del 2 % durante las dos subidas de tipos del BoJ.
La subida de tipos del BoJ de septiembre se aprobó por siete votos a favor y dos en contra; los dos disidentes argumentaron que la inflación seguía por debajo del 2 %. Una lectura del 2,1 % eliminaría ese argumento un mes después de que se planteara y una semana antes de la próxima decisión.
Aun así, un dato sólido reforzaría las expectativas de una subida en diciembre, en lugar de adelantarla al 30 de octubre, por lo que podría respaldar al yen menos de lo que sugiere el titular. Se prevé que la encuesta de la Universidad de Michigan, que se publicará el viernes a las 14:00 GMT, muestre que los hogares estadounidenses esperan una inflación del 4,7 % para el próximo año y del 3,5 % a cinco años. Son las rentabilidades estadounidenses las que mantienen al USD/JPY más cerca de 160,00 que de 155,00.
Los niveles del yen dentro del rango de 157,50-159,00
Resistencia: el nivel de 158,50 frenó los avances del lunes y el martes. El de 159,00 ha limitado todas las sesiones desde el 6 de octubre, con el máximo del 14 de octubre justo por debajo, y 160,00 es el nivel que el USD/JPY superó antes de la intervención de julio.
Soporte: el mínimo del miércoles se situó en la media móvil exponencial (EMA) de 200 días, justo por debajo de 158,00. El nivel de 157,50 ha resistido en todas las sesiones desde el 6 de octubre, y el mínimo del 2 de octubre se encuentra justo por debajo de 157,00.
Sesgo: posición larga mientras los cierres se mantengan por encima de 157,50. Los objetivos son 158,50 y, después, 159,00. El índice de fuerza relativa estocástico (Stoch RSI) diario ha bajado hasta alrededor de 56 desde niveles superiores a 80 a principios de octubre, por lo que el impulso se está debilitando dentro del rango, en lugar de intensificarse de cara a una ruptura. Un cierre diario por debajo de 157,50 pone fin a la posición larga.
Gráfico diario del USD/JPY
Preguntas frecuentes sobre el yen japonés
El yen japonés (JPY) es una de las divisas más negociadas del mundo. Su valor depende, en términos generales, de la evolución de la economía japonesa, pero, más concretamente, de la política del Banco de Japón, del diferencial entre las rentabilidades de los bonos japoneses y estadounidenses o del apetito por el riesgo de los operadores, entre otros factores.
Uno de los mandatos del Banco de Japón es el control de la moneda, por lo que sus medidas son clave para el yen. El BoJ ha intervenido directamente en los mercados de divisas en algunas ocasiones, generalmente para reducir el valor del yen, aunque evita hacerlo con frecuencia debido a las preocupaciones políticas de sus principales socios comerciales. La política monetaria ultralaxa del BoJ entre 2013 y 2024 provocó una depreciación del yen frente a las principales divisas debido a la creciente divergencia entre la política del Banco de Japón y la de otros grandes bancos centrales. Más recientemente, la retirada gradual de esta política ultralaxa ha brindado cierto apoyo al yen.
Durante la última década, la decisión del BoJ de mantener una política monetaria ultralaxa ha ampliado la divergencia con otros bancos centrales, en particular con la Reserva Federal de Estados Unidos. Esto contribuyó a ampliar el diferencial entre las rentabilidades de los bonos estadounidenses y japoneses a 10 años, lo que favoreció al dólar estadounidense frente al yen japonés. La decisión del BoJ en 2024 de abandonar gradualmente la política ultralaxa, junto con los recortes de tipos de interés de otros grandes bancos centrales, está reduciendo este diferencial.
El yen japonés suele considerarse un activo refugio. Esto significa que, en momentos de tensión en los mercados, los inversores son más propensos a colocar su dinero en la moneda japonesa por su supuesta fiabilidad y estabilidad. En periodos turbulentos, es probable que el yen se fortalezca frente a otras divisas consideradas inversiones de mayor riesgo.
Artículos destacados
1El oro se mantiene estable por debajo de los 4.150 dólares mientras los operadores evalúan la trayectoria de los tipos de la Fed ante el riesgo en Oriente Medio2El yen japonés apenas se mueve mientras un subgobernador del Banco de Japón subraya el riesgo de inflación3Previsión del precio del AUD/JPY: el doble suelo sitúa los 113,50 en el punto de mira de los alcistas4Yuan chino: avances graduales hacia 6,6640 frente al dólar estadounidense – UOB5Previsión del GBP/JPY: un doji pone a prueba la determinación de los alcistas por debajo de 212,006El euro afronta primero los PMI y, durante el fin de semana, la calificación crediticia de Francia7El dólar australiano resiste el nerviosismo por la guerra en Irán mientras se duplican las apuestas por una subida de tipos del RBA8La libra esterlina afronta los datos de ventas minoristas con la subida de tipos de noviembre ya descontada9La inflación del IPC de Nueva Zelanda se modera al 3,7 % interanual en el tercer trimestre, frente al 3,8 % previsto


¡Comience ahora!
Regístrese y acceda a los mercados globales en menos de 3 minutos

Conéctese con nosotros









Contactos
Teléfono: +61 2 8036 8388
Fax: +61 2 8036 8388
Correo electrónico: support@tmgm.com



La información proporcionada en este sitio web es únicamente de carácter general y no constituye asesoramiento financiero personal. Antes de actuar sobre cualquier información de este sitio web, debe considerar la idoneidad de la información en relación con sus objetivos, situación financiera y necesidades. Invertir en CFD y contratos de margen de FX conlleva riesgos significativos y no es adecuado para todos los inversores. Puede perder más que su depósito inicial. Usted no posee ni tiene ningún interés en el activo subyacente. Le recomendamos que busque asesoramiento independiente y se asegure de comprender plenamente los riesgos involucrados antes de operar. Es importante que lea y considere el documento de divulgación antes de adquirir cualquier producto listado en el sitio web. La información y los anuncios ofrecidos en este sitio web no están destinados al uso por parte de ninguna persona en ningún país o jurisdicción donde dicho uso sea contrario a las leyes y regulaciones locales. Los productos y servicios ofrecidos en este sitio web no están destinados a residentes de Estados Unidos, Malasia y Tailandia.
TMGM está autorizado y regulado en varias jurisdicciones.
Trademax Australia Limited, que opera como TMGM, está regulada por la Comisión Australiana de Valores e Inversiones (ASIC), AFSL n.º 436416, y está ubicada en Level 28, One International Tower, 100 Barangaroo Avenue, 2000 Sydney, NSW Australia.
Correo electrónico: support@tmgm.com.au
Trademax Global Limited, que opera como TMGM, está autorizada y regulada por la Comisión de Servicios Financieros de Vanuatu (VFSC), número de registro 40356, y está registrada en 1276, Kumul Highway, Port Vila, Vanuatu, República de Vanuatu.
Correo electrónico: support@tmgm.com
Trademax Global Markets (SE) Limited, que opera como TMGM, está autorizada y regulada por la Autoridad de Servicios Financieros (FSA) de Seychelles, con número de licencia SD224. La empresa está registrada en Office No 13, Providence Estate ABIS Centre, Mahe, Seychelles.
Correo electrónico: support@tmgm.com
Trademax Global Markets (International) Pty Ltd, que opera como TMGM, está autorizada y regulada por la Comisión de Servicios Financieros de Mauricio (FSC) con licencia n.º GB22201012, y está registrada en 33, Edith Cavell Street C/o IQ EQ Fund Services (Mauritius) Ltd Port Louis, 11324 Mauricio.
Correo electrónico: support@tmgm.com
Copyright © TMGM. Todos los derechos reservados