

Trading
Explorez une large gamme de marchés avec des prix compétitifs, une liquidité profonde et des outils de trading avancés.
En savoir plus 
Plateforme
Tradez en toute fluidité avec la plateforme puissante de TMGM, conçue pour la vitesse, la précision et une expérience de trading supérieure.
En savoir plus Plateforme de trading
Outils de trading
Académie
Apprenez les fondamentaux du trading avec des ressources adaptées aux débutants, incluant des guides, des webinaires et des analyses de marché.
En savoir plus Actualités et analyses
Obtenez des mises à jour de marché en temps réel et des analyses d'experts pour anticiper les opportunités de trading
En savoir plus Actualités et analyses
À propos
Découvrez ce qui distingue TMGM — notre présence mondiale, notre solidité réglementaire et notre engagement envers l'innovation dans le trading.
En savoir plus Pourquoi choisir TMGM
Les spreads obligataires français proches du record de la crise de 2011 : pourquoi le seuil de 1,1000 se profile pour l’euro
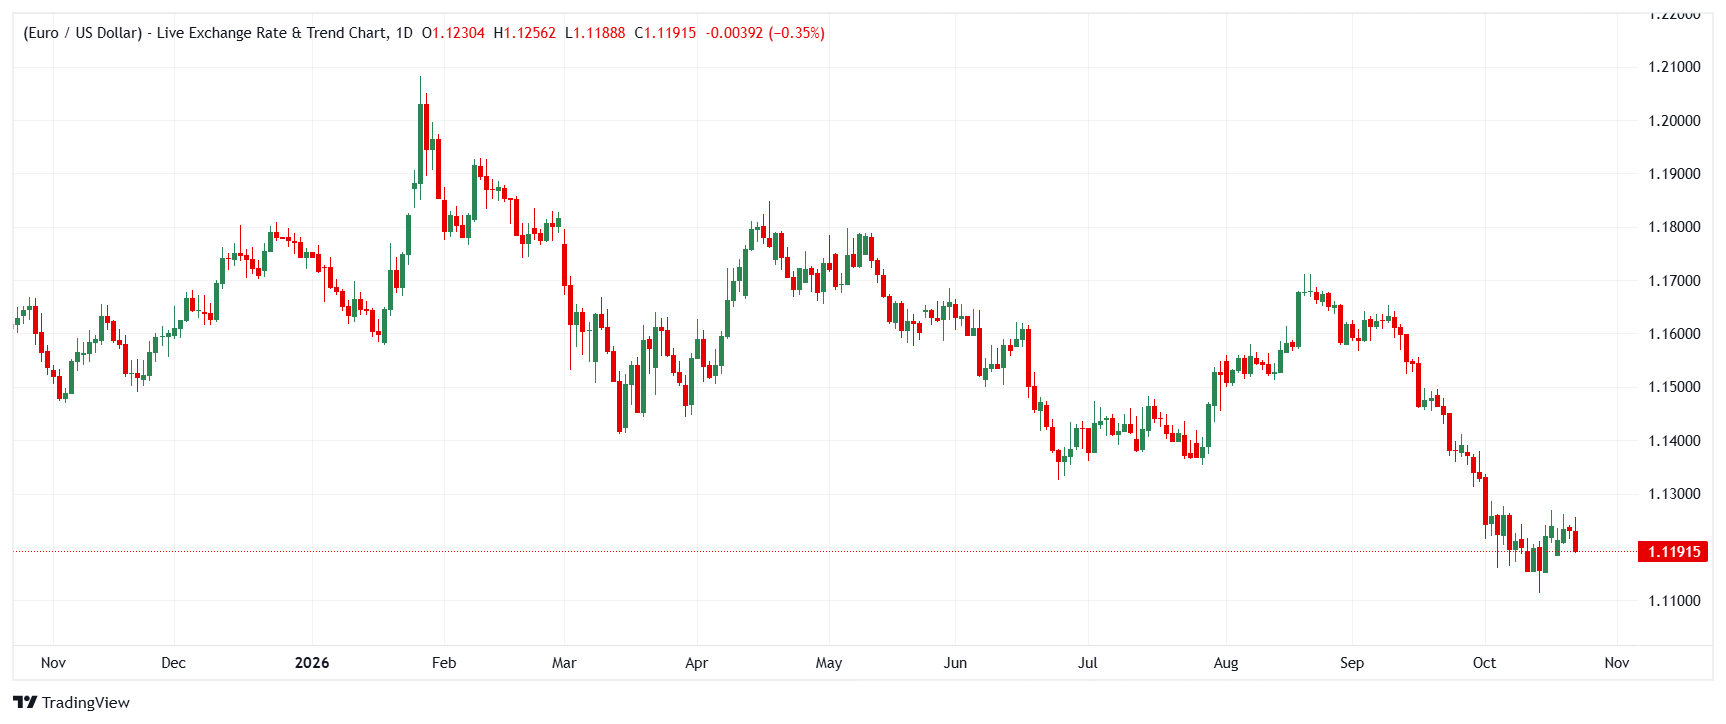
L’euro (EUR) évolue sur un fil entre le risque budgétaire français et une Réserve fédérale (Fed) ferme. Brown Brothers Harriman (BBH) avertit que le creusement de l’écart de rendement franco-allemand — déjà à 175 points de base, près du record établi lors de la crise de 2011 — pourrait faire reculer l’EUR/USD à 1,1000, en prenant pour référence les turbulences budgétaires italiennes de 2018. ING observe pour sa part que l’EUR/USD résiste remarquablement bien malgré la hausse des prix de l’énergie et la crise budgétaire française toujours sans issue. La banque attribue cette résistance au débouclage progressif de positions importantes et concentrées sur les valeurs technologiques américaines et le dollar américain (USD). Commerzbank apporte une perspective de plus long terme : Philip Lane, économiste en chef de la BCE, plaide pour un rôle mondial accru de l’euro, une évolution que Thu Lan Nguyen salue comme un moyen de renforcer la transmission monétaire — tout en soulignant qu’elle ne garantit en rien la stabilité des prix.
Brown Brothers Harriman : les écarts de rendement français se rapprochent des niveaux de crise
Elias Haddad, chez BBH , souligne que la dégradation des finances publiques françaises constitue le principal risque pour l’euro. La prime de rendement des obligations françaises à 10 ans par rapport à leurs homologues allemandes s’établit à 175 points de base, se rapprochant de son record de 2011, autour de 190 points de base. Haddad avertit que, si le scénario italien de 2018 se reproduisait, cet écart pourrait atteindre environ 250 points de base et entraîner l’EUR/USD vers 1,1000. Des nuances importantes s’imposent toutefois : jusqu’à présent, l’élargissement de l’écart français ne représente qu’un peu plus de la moitié du pic italien de 2018, les craintes de sortie de l’euro sont aujourd’hui limitées (l’indice Sentix de risque d’éclatement de la zone euro s’établissait à 2,4 % en septembre, contre environ 13 % lors de la crise italienne), et l’instrument de protection de la transmission de la BCE — qui permet d’acheter des obligations souveraines sous réserve de vérifications budgétaires — réduit le risque de contagion. L’élection présidentielle française de 2027 pourrait marquer un tournant, mais seulement si elle débouche sur une réduction crédible du déficit.
« La prime de rendement des obligations françaises à 10 ans par rapport à leurs homologues allemandes a augmenté de plus de 100 points de base depuis fin février pour atteindre 175 points de base, se rapprochant de son record de 2011, autour de 190 points de base. L’écart pourrait se creuser jusqu’à environ 250 points de base si l’on se réfère à la crise budgétaire italienne de 2018, et entraîner l’EUR/USD vers 1,1000. »
Commerzbank : un rôle mondial accru de l’euro n’est pas une panacée pour la stabilité des prix
À l’approche des réunions de la BCE et de la Fed prévues la semaine prochaine, Thu Lan Nguyen, de Commerzbank, examine l’argument de Philip Lane, économiste en chef de la BCE, selon lequel une utilisation internationale plus large de la monnaie unique pourrait aider la BCE à remplir son mandat de stabilité des prix. La politique monétaire influerait davantage sur la demande étrangère, ce qui amplifierait son effet, tandis qu’un recours accru à l’euro comme monnaie de facturation pourrait limiter la répercussion des variations de change sur les prix et rendre la zone euro moins vulnérable aux chocs extérieurs. La mise en garde de Nguyen est essentielle : l’inflation dépend de nombreux autres facteurs, notamment la structure de l’économie, la politique budgétaire et les chocs extérieurs. Un mécanisme de transmission plus efficace ne suffit donc pas, à lui seul, à préserver la crédibilité.
« Un rôle accru de l’euro dans le système financier mondial pourrait améliorer la transmission de la politique monétaire, mais ce n’est certainement pas une panacée pour la stabilité des prix ou la crédibilité de la politique monétaire. »
ING : les positions importantes sur la technologie et le dollar américains sont le véritable moteur de l’EUR/USD
Chris Turner, chez ING , estime que le principal moteur des marchés à l’heure actuelle n’est pas la politique française, mais les positions importantes et concentrées sur les valeurs technologiques américaines et le dollar américain, qui sont progressivement allégées. Cela explique pourquoi l’EUR/USD se comporte plutôt bien malgré la hausse des prix de l’énergie et une crise budgétaire française toujours sans issue. La banque affiche une conviction ferme : les anticipations de resserrement supplémentaire de la Fed sont restées solidement ancrées autour de +75 points de base ces dernières semaines et pourraient le rester dans les prochains mois, soutenant le dollar américain et limitant le potentiel de hausse de l’euro. Un accès de faiblesse du secteur technologique entraînant une révision à la baisse des anticipations de taux sur la partie courte de la courbe pourrait déclencher une correction plus large du dollar américain — un franchissement de 1,1270/75 pourrait ouvrir la voie à 1,1340/50, même si Turner souligne : « Nous ne chercherions pas à prendre le train de la hausse en marche. » ING prévoit un EUR/USD à 1,13 à un mois.
« Il faut s’attendre à ce que les opérateurs de change surveillent désormais de très près la partie courte de la courbe des taux américaine. Les anticipations de resserrement supplémentaire de la Fed sont restées solidement ancrées autour de +75 points de base ces dernières semaines. Nous pensons que cela pourrait rester le cas dans les prochains mois et que le dollar pourrait rester fort. »
Les prochains mouvements de l’euro selon les banques
Les trois banques s’accordent sur le fait que le sort de l’euro à court terme se joue en dehors du marché des changes, mais elles accordent un poids différent aux facteurs en jeu. BBH identifie le risque baissier le plus net : si les écarts de rendement français atteignent des niveaux comparables à ceux de l’Italie en 2018 (250 points de base), le repli de l’EUR/USD vers 1,1000 s’accélérerait, l’élection française de 2027 constituant la seule issue crédible à moyen terme. ING partage l’idée d’un potentiel de hausse limité, mais sous l’angle du positionnement — avec des anticipations de resserrement de la Fed solidement ancrées autour de +75 points de base, la marge de progression de l’EUR/USD est restreinte (prévision à un mois de 1,13), tandis qu’une correction du dollar américain provoquée par le secteur technologique constitue le risque extrême susceptible d’ouvrir la voie à 1,1340/50. Commerzbank se distingue par son approche structurelle : un rôle mondial accru de l’euro pourrait renforcer la transmission monétaire — un facteur légèrement favorable à long terme —, mais Nguyen refuse d’y voir une garantie de stabilité des prix ou de crédibilité de la politique de taux.
À retenir
L’orientation de l’euro à court terme dépend de la course entre le creusement de l’écart de rendement français et une éventuelle révision des anticipations de taux aux États-Unis. Si la prime française dépasse 175 points de base pour tendre vers les quelque 250 points de base du scénario italien de 2018, l’objectif de BBH à 1,1000 devient le scénario de risque pour l’EUR/USD. Le scénario central d’ING maintient l’euro à 1,13 tant que le resserrement de la Fed reste fermement intégré dans les cours, toute correction du dollar américain menée par le secteur technologique ouvrant la voie à 1,1340/50 — sans pour autant justifier de prendre le train de la hausse en marche. Il convient de surveiller l’écart de rendement franco-allemand, les réunions de la BCE et de la Fed la semaine prochaine, ainsi que l’indice Sentix de risque d’éclatement de la zone euro, pour confirmer l’une ou l’autre direction. Et, comme le rappelle Commerzbank, même un euro jouant un rôle mondial plus important ne saurait se substituer aux facteurs structurels et budgétaires qui déterminent, en définitive, l’issue de la lutte de la BCE contre l’inflation.
(Cet article a été rédigé à l’aide d’un outil d’intelligence artificielle et relu par un rédacteur. En savoir plus.)
ARTICLES POPULAIRES
1La livre sterling se replie après avoir atteint 1,34, les tensions avec l’Iran stimulant la demande de dollars américains2Le yen japonais bondit, l’aversion au risque stimulant la demande de valeurs refuges3Le dollar australien se replie vers 0,7000, les tensions au Moyen-Orient éclipsant le ton restrictif de la RBA4Chine : priorité aux mesures ciblées face au ralentissement de la croissance – HSBC5Livre sterling : la hausse se poursuit alors que l’euro teste le support du canal - Societe Generale6L’euro recule face au redressement du dollar américain, les inquiétudes sur la dette française pèsent sur la monnaie unique7Les spreads obligataires français proches du record de la crise de 2011 : pourquoi le seuil de 1,1000 se profile pour l’euro8Banque centrale européenne : la hausse des rendements obligataires plaide pour un statu quo en octobre – ING9L’argent chute de 5 % à un plus bas de trois mois, les anticipations de hausse des taux de la Fed se renforçant
COTATIONS EN DIRECT

TOUT SUR FOREX
Commencez !
Inscrivez-vous et accédez aux Marchés Mondiaux en moins de 3 minutes

Connectez-vous avec Nous









Contacts
Téléphone: +61 2 8036 8388
Fax: +61 2 8036 8388
Email: support@tmgm.com



Les informations fournies sur ce site web sont de nature générale uniquement et ne constituent pas un conseil financier personnalisé. Avant d’agir sur la base de toute information figurant sur ce site web, vous devez évaluer la pertinence de ces informations au regard de vos objectifs, de votre situation financière et de vos besoins. Investir dans les CFD et les contrats de marge sur le Forex comporte des risques importants et ne convient pas à tous les investisseurs. Vous pouvez perdre plus que votre dépôt initial. Vous ne détenez pas, et n’avez, aucun droit de propriété ou intérêt sur l’actif sous-jacent. Nous vous recommandons de solliciter un avis indépendant et de vous assurer que vous comprenez pleinement les risques encourus avant de trader. Il est important que vous lisiez et preniez en considération le document d’information avant d’acquérir tout produit présenté sur le site web. Les informations et publicités proposées sur ce site web ne sont pas destinées à être utilisées par toute personne dans tout pays ou toute juridiction où une telle utilisation serait contraire aux lois et réglementations locales. Les Produits et Services proposés sur ce site web ne sont pas destinés aux résidents des États-Unis, de la Malaisie et de la Thaïlande.
TMGM est autorisé et réglementé dans diverses juridictions.
Trademax Australia Limited, opérant sous le nom de TMGM, est réglementé par l'Australian Securities and Investments Commission (ASIC), AFSL no. 436416 et est situé au Level 28, One International Tower, 100 Barangaroo Avenue, 2000 Sydney, NSW Australie.
Email: support@tmgm.com.au
Trademax Global Limited, opérant sous le nom de TMGM, est autorisé et réglementé par la Vanuatu Financial Services Commission (VFSC), numéro d'enregistrement 40356 et enregistré au 1276, Kumul Highway, Port Vila, Vanuatu, République de Vanuatu.
Email: support@tmgm.com
Trademax Global Markets (SE) Limited, exerçant sous le nom TMGM, est autorisée et régulée par la Financial Services Authority (FSA) des Seychelles, sous le numéro de licence SD224. La société est enregistrée au bureau n° 13, Providence Estate ABIS Centre, Mahé, Seychelles.
Email: support@tmgm.com
Trademax Global Markets (International) Pty Ltd, opérant sous le nom de TMGM, est autorisé et réglementé par la Financial Services Commission, Maurice (FSC) avec la licence no. GB22201012, et enregistré au 33, Edith Cavell Street C/o IQ EQ Fund Services (Mauritius) Ltd Port Louis, 11324 Maurice.
Email: support@tmgm.com
Copyright © TMGM. Tous droits réservés