

Trading
Esplora una vasta gamma di mercati con prezzi competitivi, elevata liquidità e strumenti di trading avanzati.
Scopri di più 
Piattaforma
Fai trading senza problemi con la potente piattaforma di TMGM, fatta apposta per essere veloce, precisa e per darti un'esperienza di trading fantastica.
Scopri di più Piattaforma di trading
Strumenti di trading
Academy
Impara le basi del trading con le risorse per principianti, tra cui guide, webinar e approfondimenti sul mercato.
Scopri di più Notizie e analisi
Ricevi aggiornamenti sul mercato in tempo reale e analisi di esperti per cogliere le opportunità di trading
Scopri di più Notizie e analisi
Chi siamo
Scopri cosa rende TMGM speciale: la nostra presenza globale, la nostra forza normativa e il nostro impegno per l'innovazione nel trading.
Scopri di più Perché scegliere TMGM
Sponsorizzazioni
Dow Jones Industrial Average: la reazione negativa ai data center vanifica il rally di metà mandato
- Il DJIA azzera il rialzo di mercoledì e scende ai minimi dal 14 ottobre sull’onda dell’opposizione ai data center.
- Goldman Sachs e Caterpillar sono responsabili di circa un terzo dei punti persi, Nvidia di circa il 6%.
- I dati sull’occupazione di ottobre sono attesi venerdì alle 13:30 GMT: la previsione è di 65.000 nuovi posti di lavoro, dopo i 29.000 di settembre.
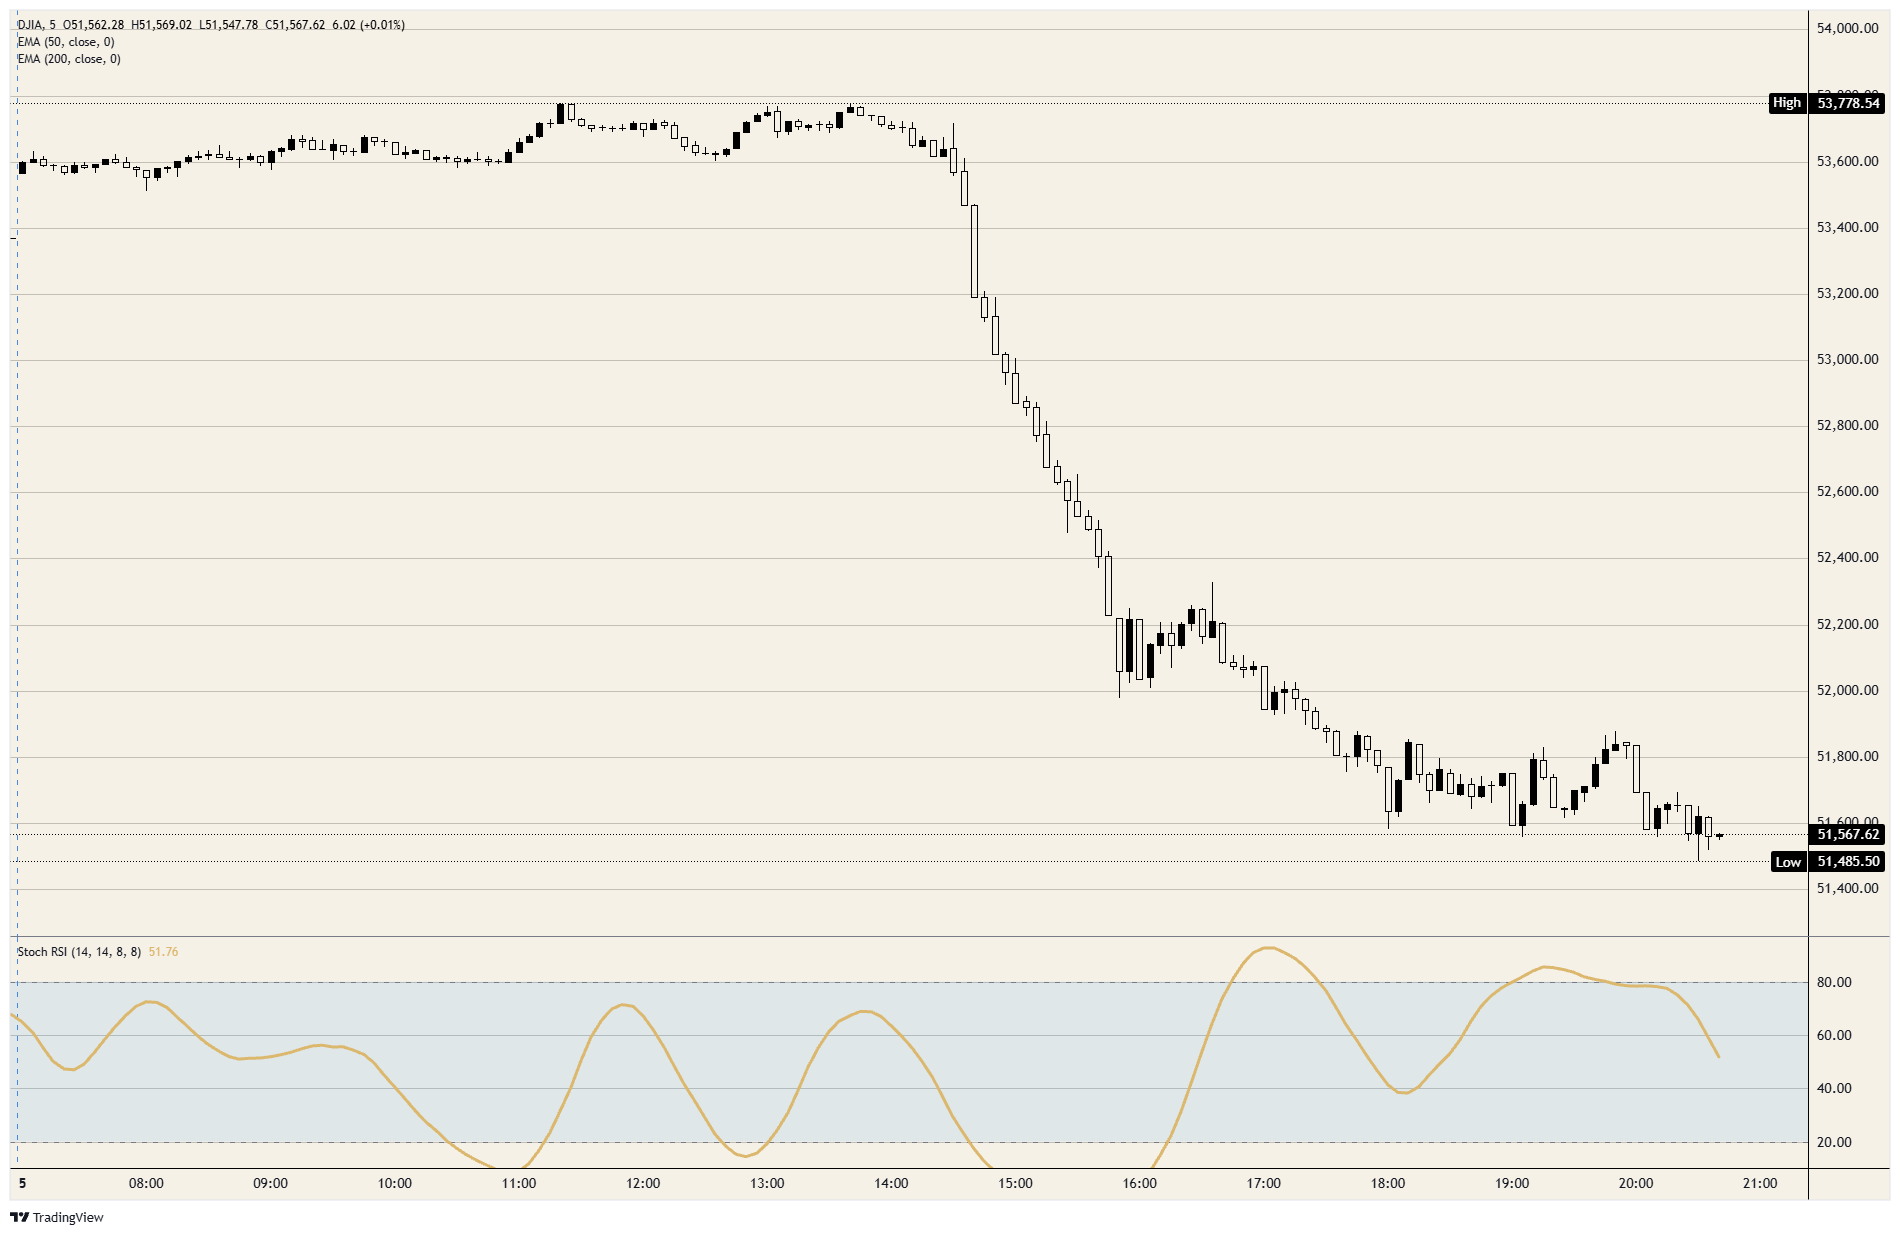
Quella di mercoledì è stata la migliore seduta del Dow Jones Industrial Average dall’aprile 2025, mentre quella di giovedì si avvia a essere la peggiore dallo stesso mese, in reazione al medesimo risultato elettorale. L’indice scambia poco sopra 51.500 punti, al di sotto della chiusura di martedì e ai minimi dal 14 ottobre. Ventinove dei suoi trenta componenti sono in calo; il trentesimo è Coca-Cola (KO).
Le vendite sono iniziate dai produttori di chip, ma non si sono fermate lì. Il Nasdaq Composite si trova oltre il 10% al di sotto del record di ottobre e i titoli dei semiconduttori, nel loro complesso, si avviano alla peggiore seduta dal marzo 2020. Il Cboe Volatility Index (VIX) ha toccato quota 28, il livello più alto dal 31 marzo. Gli investitori interpretano il risultato di martedì come un voto sull’espansione dei data center, un tema a cui il Dow è meno esposto rispetto agli altri due indici.
Goldman Sachs ha pesato sul ribasso tre volte più di Nvidia
Il Dow è ponderato per il prezzo, quindi l’influenza di un componente sull’indice dipende dal prezzo delle sue azioni, non dalle sue dimensioni. Goldman Sachs (GS), a circa 870 dollari per azione, rappresenta un decimo dell’indice e il suo calo di circa il 6% è responsabile di circa un quinto dei punti persi. Nvidia (NVDA), a circa 180 dollari, pesa per il 2% nell’indice e il suo ribasso del 9% contribuisce per circa il 6% alla perdita. Una società da 4.000 miliardi di dollari ha subito un calo percentuale maggiore di quello della banca, ma ha inciso sul Dow per circa un terzo rispetto a quest’ultima.
Caterpillar (CAT) è il secondo maggior freno per l’indice. Le sue vendite nel settore della generazione elettrica sono aumentate del 30% a 3,42 miliardi di dollari nel terzo trimestre, i cui risultati sono stati pubblicati il 29 ottobre, soprattutto grazie a turbine e motori di grandi dimensioni per i data center. Questo ne fa il componente più direttamente legato all’espansione che le elezioni hanno messo in discussione. Cinque delle maggiori società tecnologiche statunitensi fanno parte dell’indice: Apple, Amazon, Alphabet, Microsoft e Nvidia. Insieme sono responsabili di meno di un quinto del ribasso. Gli altri quattro quinti sono riconducibili a banche, società industriali, sanità e agli altri componenti dell’indice.
Le banche hanno un secondo problema. A gennaio la presidenza della Commissione bancaria del Senato dovrebbe passare alla senatrice Elizabeth Warren, che ha già chiesto alle autorità di vigilanza di ritirare tre proposte sui requisiti patrimoniali delle banche. JPMorgan (JPM) perde circa il 4%. Per effetto della ponderazione basata sui prezzi, JPMorgan e Goldman rappresentano insieme circa il 14% del Dow, contro circa il 2% dell’S&P 500. Di conseguenza, la posizione della commissione sui requisiti patrimoniali bancari pesa su questo indice molto più che su quello più ampio.
L’opposizione ha preso forma legislativa a marzo
Il disegno di legge sulla moratoria è stato presentato il 25 marzo. Il senatore Bernie Sanders e la deputata Alexandria Ocasio-Cortez hanno depositato l’AI Data Center Moratorium Act per fermare le nuove costruzioni finché il Congresso non approverà una normativa sull’intelligenza artificiale (IA). Sanders ha ribadito l’appello mercoledì, dopo i risultati. A quel punto, i legislatori di almeno 11 Stati avevano già proposto sospensioni analoghe.
Il voto di martedì comprendeva oltre 40 misure locali sui data center e gli elettori hanno approvato restrizioni in quasi tutti i casi. I democratici hanno conquistato il seggio al Senato e la carica di governatore sia in Texas sia in Ohio, dove si concentra l’espansione, dopo campagne elettorali in cui i data center sono stati uno dei temi di confronto. Fitch ha dichiarato che una quota rilevante della capacità prevista potrebbe incontrare ostacoli normativi in Texas, Georgia e Ohio. UBS stima che le sospensioni delle costruzioni potrebbero mettere a rischio circa il 30% della capacità prevista per il 2028. Durante la seduta Alphabet (GOOGL) ha annunciato un data center da 17 miliardi di dollari nel Wyoming, ma le sue azioni sono scese insieme a tutte le altre.
I dati sull’occupazione di venerdì arrivano con dicembre già scontato dal mercato
I dati di giovedì erano positivi per l’economia, ma il mercato li ha ignorati. Le richieste iniziali di sussidio di disoccupazione sono scese a 189.000 nella settimana conclusa il 31 ottobre, contro una previsione di 196.000, eguagliando il livello più basso dal 1969. Nel terzo trimestre la produttività è cresciuta del 3,6%, contro il 2,5% atteso, mentre il costo unitario del lavoro è diminuito dello 0,7%, il primo calo dal secondo trimestre del 2025. Il rendimento del Treasury decennale è comunque sceso, portandosi a circa il 4,85%.
La presidente della Fed di Cleveland, Beth Hammack, ha dichiarato di osservare pressioni inflazionistiche che si diffondono nell’economia e un possibile rafforzamento del mercato del lavoro. Il presidente della Fed di Richmond, Tom Barkin, ha affermato che l’inflazione rappresenta il rischio più importante per la Fed e che l’espansione delle infrastrutture per l’IA ha alimentato la domanda. Ha inoltre osservato che i data center impiegano troppo poche persone per poter contare su un sostegno naturale nelle comunità che li ospitano. Il 28 ottobre la Fed ha mantenuto i tassi al 3,75%-4,00% e, all’inizio della seduta, i futures attribuivano una probabilità prossima all’80% a un rialzo nella riunione del 9 dicembre.
I dati sull’occupazione di ottobre sono attesi venerdì alle 13:30 GMT: la previsione è di 65.000 nuovi posti di lavoro, dopo i 29.000 di settembre, con il tasso di disoccupazione atteso stabile al 4,2% e le retribuzioni orarie medie in aumento dello 0,3% su base mensile. Un dato vicino alle attese manterrebbe in gioco il rialzo di dicembre, aggiungendo un costo del credito più elevato al quadro di rallentamento dell’espansione dei data center emerso giovedì. Un dato inferiore alle attese ridurrebbe le probabilità del rialzo, sostituendo però questo rischio con quello di un’economia più debole: una ragione diversa per vendere lo stesso indice. Il rapporto di venerdì è il primo dei due che la Fed avrà a disposizione prima del 9 dicembre, e il mercato dei futures ha già scontato l’esito della riunione prima della pubblicazione di entrambi.
La media a 200 giorni si avvicina
Resistenza: la media mobile esponenziale (EMA) a 50 giorni, intorno a 52.150 punti, è il primo livello. La chiusura di mercoledì al di sopra di essa è stata la prima dal 29 ottobre, ma è durata una sola seduta. Più in alto si trovano il massimo di fine ottobre, vicino a 52.900, e il massimo di giovedì prima dell’apertura, poco sotto 53.800, dove si è esaurito il rialzo seguito ai risultati elettorali.
Supporto: il minimo di giovedì, poco sotto 51.500 punti, è il più basso dal 14 ottobre; il minimo del 14 ottobre, intorno a 51.400, è il successivo livello inferiore. Più in basso, i minimi di inizio ottobre, vicino a 51.000, rappresentano la base da cui è partita la salita del 1° ottobre.
Orientamento: privilegiare posizioni corte finché l’EMA a 50 giorni, vicino a 52.150 punti, continua a contenere i prezzi in chiusura. Il primo obiettivo è rappresentato dai minimi di inizio ottobre, intorno a 51.000, e il secondo dall’EMA a 200 giorni, vicino a 50.800, un livello che l’indice non tocca dal 7 aprile. L’indice di forza relativa stocastico (Stoch RSI) giornaliero è vicino a 57, a metà della discesa dal massimo di fine ottobre e ancora in calo. Una chiusura giornaliera nuovamente sopra 52.150 renderebbe quella di giovedì una parentesi di una sola seduta, come quella di mercoledì, e segnerebbe la fine della posizione corta.
Grafico a 5 minuti del Dow Jones Industrial Average
Domande frequenti sul Dow Jones
Il Dow Jones Industrial Average, uno degli indici azionari più antichi al mondo, è composto dai 30 titoli più scambiati negli Stati Uniti. L’indice è ponderato in base al prezzo anziché alla capitalizzazione. Si calcola sommando i prezzi delle azioni che lo compongono e dividendo il risultato per un fattore, attualmente pari a 0,152. L’indice è stato creato da Charles Dow, che ha anche fondato il Wall Street Journal. Negli anni successivi è stato criticato per la sua scarsa rappresentatività, poiché segue soltanto 30 conglomerati, a differenza di indici più ampi come l’S&P 500.
Molti fattori diversi influenzano il Dow Jones Industrial Average (DJIA). Il principale è l’andamento complessivo delle società che lo compongono, che emerge dai risultati trimestrali. Anche i dati macroeconomici statunitensi e globali contribuiscono, poiché incidono sul clima di fiducia degli investitori. Il livello dei tassi di interesse, stabilito dalla Federal Reserve (Fed), influenza a sua volta il DJIA, perché determina il costo del credito, da cui molte società dipendono fortemente. Di conseguenza, anche l’inflazione può essere un fattore determinante, insieme ad altri indicatori che incidono sulle decisioni della Fed.
La teoria di Dow è un metodo sviluppato da Charles Dow per individuare la tendenza primaria del mercato azionario. Un passaggio fondamentale consiste nel confrontare la direzione del Dow Jones Industrial Average (DJIA) con quella del Dow Jones Transportation Average (DJTA) e seguire soltanto le tendenze in cui entrambi si muovono nella stessa direzione. I volumi costituiscono un criterio di conferma. La teoria utilizza elementi dell’analisi dei massimi e dei minimi. La teoria di Dow prevede tre fasi della tendenza: l’accumulazione, quando gli investitori più informati iniziano ad acquistare o vendere; la partecipazione del pubblico, quando entra nel mercato una platea più ampia di investitori; e la distribuzione, quando gli investitori più informati escono dal mercato.
Esistono diversi modi per fare trading sul DJIA. Uno consiste nell’utilizzare gli ETF, che consentono agli investitori di negoziare il DJIA come un unico titolo, anziché dover acquistare le azioni di tutte le 30 società che lo compongono. Un esempio di riferimento è lo SPDR Dow Jones Industrial Average ETF (DIA). I contratti futures sul DJIA permettono agli operatori di speculare sul valore futuro dell’indice, mentre le opzioni conferiscono il diritto, ma non l’obbligo, di acquistare o vendere l’indice a un prezzo prestabilito in una data futura. I fondi comuni di investimento consentono agli investitori di acquistare una quota di un portafoglio diversificato di azioni del DJIA, ottenendo così un’esposizione all’indice nel suo complesso.
ARTICOLI POPOLARI
1Previsioni sul prezzo di Ethereum: ETH perde il 7% mentre le vendite sul settore dell’IA colpiscono le criptovalute2Dow Jones Industrial Average: la reazione negativa ai data center vanifica il rally di metà mandato3Yuan cinese: la resistenza della PBoC limita l’apprezzamento – Societe Generale4L’oro balza sopra i 4.100 dollari mentre il NASDAQ 100 crolla e si attenuano le scommesse su un rialzo dei tassi a dicembre5Dollaro di Singapore: ulteriori rialzi dipendono dalla debolezza dell’USD – UOB6Banxico ha tagliato a sorpresa i tassi di 25 punti base, portandoli al 6,25%7Yuan cinese: le autorità dovrebbero moderare il ritmo di apprezzamento – OCBC8Forex oggi: in arrivo i dati sull’occupazione USA e l’indice dell’Università del Michigan9Cina: il sostegno della politica economica favorisce il rapporto rischio-rendimento – Societe Generale


Inizia ora!
Registrati e accedi ai mercati globali in meno di 3 minuti

Contattaci









Contatti
Telefono: +61 2 8036 8388
Fax: +61 2 8036 8388
Email: support@tmgm.com



Le informazioni fornite su questo sito web hanno esclusivamente carattere generale e non costituiscono consulenza finanziaria personalizzata. Prima di agire sulla base di qualsiasi informazione presente su questo sito web, dovresti valutarne l'adeguatezza in relazione ai tuoi obiettivi, alla tua situazione finanziaria e alle tue esigenze. Investire in CFD e contratti FX con margine comporta rischi significativi e non è adatto a tutti gli investitori. Potresti perdere più del tuo deposito iniziale. Non possiedi, né hai, alcun interesse nell'attività sottostante. Ti raccomandiamo di richiedere una consulenza indipendente e di assicurarti di comprendere pienamente i rischi connessi prima di fare trading. È importante leggere e valutare il documento informativo prima di acquisire qualsiasi prodotto elencato sul sito web. Le informazioni e le pubblicità offerte su questo sito web non sono destinate all'uso da parte di persone in paesi o giurisdizioni in cui tale utilizzo sarebbe contrario alle leggi e ai regolamenti locali. I Prodotti e Servizi offerti su questo sito web non sono destinati ai residenti degli Stati Uniti, della Malesia e della Thailandia.
TMGM è autorizzata e regolamentata in diverse giurisdizioni.
Trademax Australia Limited, operante come TMGM, è regolamentata dalla Australian Securities and Investments Commission (ASIC), AFSL n. 436416 e si trova a Level 28, One International Tower, 100 Barangaroo Avenue, 2000 Sydney, NSW Australia.
Email: support@tmgm.com.au
Trademax Global Limited, operante come TMGM, è autorizzata e regolamentata dalla Vanuatu Financial Services Commission (VFSC), numero di registrazione 40356 e registrata a 1276, Kumul Highway, Port Vila, Vanuatu, Repubblica di Vanuatu.
Email: support@tmgm.com
Trademax Global Markets (SE) Limited, operante con il nome TMGM, è autorizzata e regolamentata dalla Financial Services Authority (FSA) delle Seychelles, con numero di licenza SD224. La società è registrata presso l’Ufficio n. 13, Providence Estate ABIS Centre, Mahé, Seychelles.
Email: support@tmgm.com
Trademax Global Markets (International) Pty Ltd, operante come TMGM, è autorizzata e regolamentata dalla Financial Services Commission, Mauritius (FSC) con licenza n. GB22201012, e registrata al 33, Edith Cavell Street C/o IQ EQ Fund Services (Mauritius) Ltd Port Louis, 11324 Mauritius.
Email: support@tmgm.com
Copyright © TMGM. Tutti i diritti riservati