

Trading
Esplora una vasta gamma di mercati con prezzi competitivi, elevata liquidità e strumenti di trading avanzati.
Scopri di più 
Piattaforma
Fai trading senza problemi con la potente piattaforma di TMGM, fatta apposta per essere veloce, precisa e per darti un'esperienza di trading fantastica.
Scopri di più Piattaforma di trading
Strumenti di trading
Academy
Impara le basi del trading con le risorse per principianti, tra cui guide, webinar e approfondimenti sul mercato.
Scopri di più Notizie e analisi
Ricevi aggiornamenti sul mercato in tempo reale e analisi di esperti per cogliere le opportunità di trading
Scopri di più Notizie e analisi
Chi siamo
Scopri cosa rende TMGM speciale: la nostra presenza globale, la nostra forza normativa e il nostro impegno per l'innovazione nel trading.
Scopri di più Perché scegliere TMGM
Sponsorizzazioni
L’euro entra nella settimana dell’inflazione americana con un rialzo dei tassi già scontato
- EUR/USD si arresta sotto 1,1000 ai minimi da 19 mesi dopo cinque sedute di ribassi da 1,1250.
- L’inflazione di fondo dell’Eurozona è stata rivista al rialzo al 2,6%, ma l’euro è sceso comunque.
- PMI dell’Eurozona lunedì, PCE di fondo statunitense mercoledì e resoconto della BCE giovedì.
Il livello di 1,1000 ha respinto EUR/USD in ciascuna delle ultime tre sedute, per di più in una settimana in cui gran parte delle notizie era favorevole all’euro. L’inflazione di fondo dell’Eurozona è stata rivista al rialzo, l’indagine ZEW sul clima di fiducia ha superato le previsioni e i dati manifatturieri statunitensi hanno deluso le attese. Nonostante ciò, la coppia scambia poco sopra 1,0950, ai minimi da 19 mesi, e non ha fatto progressi dalla rottura della soglia tonda di lunedì.
Le buone notizie per l’euro non sono bastate a superare 1,1000
I dati definitivi di Eurostat per ottobre, pubblicati mercoledì, hanno indicato un’inflazione di fondo del 2,6% su base annua, rispetto al 2,5% della prima stima, e confermato il tasso complessivo al 4,0%. L’indagine ZEW sul clima di fiducia economica, diffusa martedì, si è attestata a 26,5 contro una previsione di 19,1. Gli operatori attribuiscono una probabilità superiore al 90% a un rialzo dei tassi da parte della Banca centrale europea (BCE) il 17 dicembre, una mossa che porterebbe il tasso sui depositi dal 2,50% al 2,75%.
La coppia ha toccato il minimo dell’anno proprio nel giorno della revisione dell’inflazione. Un rialzo già scontato per oltre il 90% lascia meno del 10% di ulteriore sostegno potenziale alla valuta, quindi dati sull’inflazione più forti ora non fanno che confermare una decisione che il mercato ha già incorporato nei prezzi.
La Fed ha votato per lasciare i tassi invariati e da allora discute di rialzi
Anche i dati statunitensi erano favorevoli all’euro. Gli indici manifatturieri Empire State e della Fed di Filadelfia si sono entrambi attestati a meno della metà dei valori previsti, la produzione industriale è diminuita dello 0,4% a ottobre e le richieste settimanali di sussidio di disoccupazione sono salite a 203 mila.
Al dollaro non serviva il sostegno dei dati. I verbali della riunione di ottobre della Fed, pubblicati mercoledì, hanno mostrato che quasi tutti i funzionari prevedono ulteriori rialzi e che un paio sono aperti a un aumento superiore a un quarto di punto a dicembre; lo stesso giorno, il governatore della Fed Waller ha chiesto un rialzo di mezzo punto. Il tasso della Fed è al 3,75%-4,00%, contro il 2,50% della BCE, con un divario di almeno 1,25 punti percentuali prima di qualsiasi intervento delle due banche centrali. A ottobre, il voto per mantenere i tassi invariati è stato di 10 a 2, con entrambi i dissenzienti favorevoli a un rialzo, e il comitato ha trascorso novembre a discutere con quale rapidità fare ciò che aveva votato di non fare.
Un rialzo a dicembre aumenta anche il conto per la Francia
Un rialzo della BCE non ha effetti uniformi in tutta l’area. Il rendimento aggiuntivo richiesto dagli investitori per detenere titoli di Stato francesi decennali rispetto a quelli tedeschi ha raggiunto circa 1,6 punti percentuali all’inizio di novembre, il livello più elevato dalla crisi del debito dell’Eurozona, mentre la legge di bilancio francese per il 2027 è ancora oggetto di scontro in parlamento. Venerdì, il governatore della Banca di Francia Moulin ha dichiarato che la Francia sta affrontando una crisi di bilancio e si trova in una situazione molto diversa da quella della Grecia: è la seconda volta dall’inizio di ottobre che evoca il paragone per respingerlo.
Per EUR/USD, tassi BCE più elevati aumentano sia il rendimento di chi detiene euro sia il costo del rifinanziamento del debito francese, il che potrebbe spiegare perché un rialzo ampiamente preannunciato non abbia creato un sostegno per la coppia. I leader dell’Unione europea (UE) si riuniscono il 26 e 27 novembre con lo scontro sul bilancio ancora irrisolto.
Prima i PMI, poi il PCE, infine il resoconto di una riunione già scontata dal mercato
Le indagini di novembre sugli indici dei responsabili degli acquisti (PMI) di Hamburg Commercial Bank (HCOB) sono attese lunedì alle 09:00 GMT, dopo una lettura dell’indice composito di 51,7 a ottobre; le corrispondenti indagini statunitensi saranno pubblicate alle 14:45 GMT. Il capo economista della BCE Lane interverrà lo stesso giorno alle 14:30 GMT.
Mercoledì alle 13:30 GMT è prevista la pubblicazione più importante per la coppia: l’inflazione di fondo di ottobre misurata dall’indice dei prezzi della spesa per consumi personali (PCE), attesa al 3,2% su base annua dal precedente 3,1%, insieme alla prima stima del prodotto interno lordo (PIL) del terzo trimestre, previsto in crescita del 3,5% annualizzato. Venerdì gli operatori hanno ridimensionato le scommesse su un rialzo della Fed a dicembre mentre le azioni statunitensi subivano vendite; un dato di fondo pari o superiore alle attese potrebbe quindi rilanciarle e spingere la coppia sotto 1,0950. Un dato inferiore alle previsioni offrirebbe all’euro una nuova opportunità di mettere alla prova 1,1000, con la misura dell’inflazione preferita dalla Fed dalla sua parte.
Giovedì i mercati statunitensi saranno chiusi per il Giorno del Ringraziamento, perciò il resoconto della riunione della BCE del 29 ottobre, atteso alle 12:30 GMT, sarà pubblicato in un mercato poco liquido. Il documento mostrerà quanto il Consiglio direttivo sia stato vicino ad alzare i tassi a ottobre, fornendo dettagli su una decisione che gli operatori hanno già preso per suo conto.
Livelli tecnici
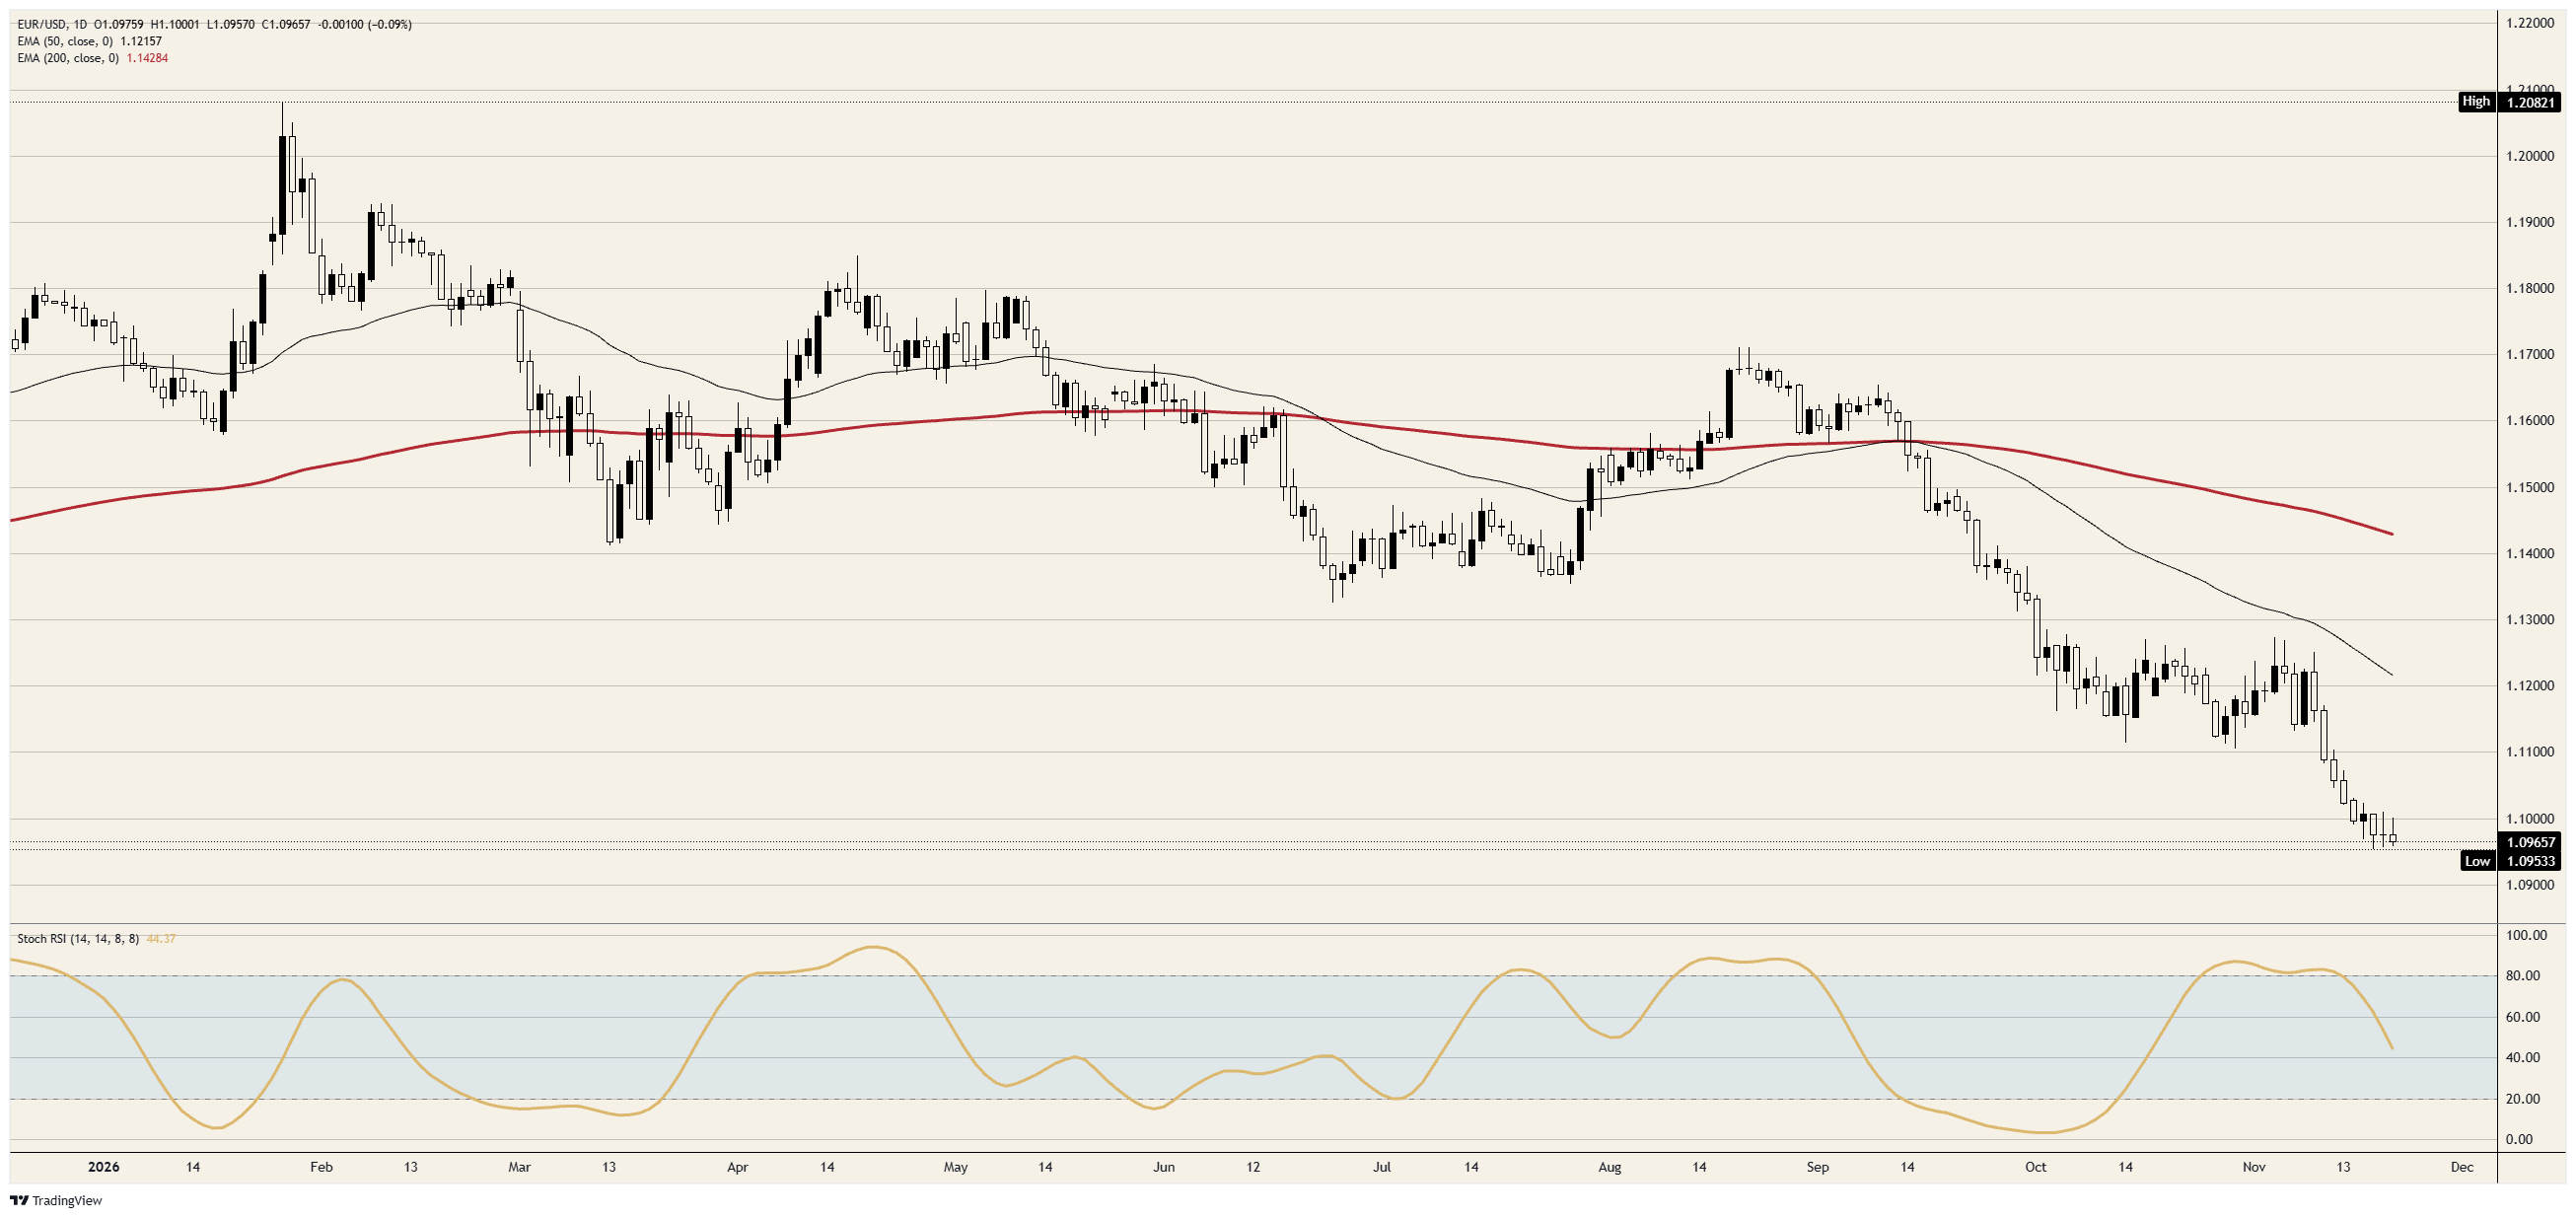
Resistenza: 1,1000 ha frenato i rialzi per tre sedute consecutive, con ciascun massimo a una distanza di circa 10 pip da tale livello. Più in alto, 1,1050 è il livello sul quale la coppia si è fermata il 12 e 13 novembre prima di rompere al ribasso, mentre 1,1100 è il supporto di ottobre violato l’11 novembre.
Supporto: il minimo di mercoledì, poco sopra 1,0950, è il più basso da 19 mesi e ha tenuto in entrambe le sedute successive. Sul grafico giornaliero non ci sono livelli del 2026 al di sotto di esso, il che lascia 1,0900 come prossima soglia tonda.
Orientamento: l’impostazione resta ribassista finché la coppia rimane sotto 1,1000. Una chiusura giornaliera sotto 1,0950 avrebbe come primo obiettivo 1,0900 e successivamente 1,0850. L’indice di forza relativa stocastico (Stoch RSI) giornaliero si trova intorno a 45 ed è in calo, quindi il momentum non è abbastanza estremo da giustificare da solo un rimbalzo. Una chiusura giornaliera sopra 1,1050 riporterebbe la coppia nell’intervallo precedentemente violato, invalidando lo scenario ribassista.
Grafico giornaliero di EUR/USD
Domande frequenti sull’euro
L’euro è la valuta dei 20 paesi dell’Unione europea che fanno parte dell’Eurozona. È la seconda valuta più scambiata al mondo dopo il dollaro statunitense. Nel 2022 ha rappresentato il 31% di tutte le transazioni sul mercato dei cambi, con un volume medio giornaliero di oltre 2.200 miliardi di dollari. EUR/USD è la coppia valutaria più scambiata al mondo, con una quota stimata del 30% di tutte le transazioni, seguita da EUR/JPY (4%), EUR/GBP (3%) ed EUR/AUD (2%).
La Banca centrale europea (BCE), con sede a Francoforte, in Germania, è la banca centrale dell’Eurozona. La BCE stabilisce i tassi di interesse e gestisce la politica monetaria. Il mandato principale della BCE è mantenere la stabilità dei prezzi, il che significa controllare l’inflazione oppure stimolare la crescita. Il suo strumento principale è l’aumento o la riduzione dei tassi di interesse. Tassi di interesse relativamente elevati, o l’aspettativa di tassi più alti, tendono a favorire l’euro, e viceversa. Il Consiglio direttivo della BCE prende le decisioni di politica monetaria nel corso di riunioni che si tengono otto volte l’anno. Le decisioni sono adottate dai governatori delle banche centrali nazionali dell’Eurozona e da sei membri permanenti, tra cui la presidente della BCE, Christine Lagarde.
I dati sull’inflazione dell’Eurozona, misurata dall’indice armonizzato dei prezzi al consumo (IAPC), rappresentano un importante indicatore economico per l’euro. Se l’inflazione aumenta più del previsto, soprattutto se supera l’obiettivo del 2% della BCE, quest’ultima è costretta ad alzare i tassi di interesse per riportarla sotto controllo. Tassi di interesse relativamente elevati rispetto a quelli delle altre economie tendono a favorire l’euro, poiché rendono l’area più attraente per gli investitori internazionali che cercano dove impiegare il proprio denaro.
I dati pubblicati misurano lo stato di salute dell’economia e possono incidere sull’euro. Indicatori come il PIL, i PMI manifatturieri e dei servizi, l’occupazione e le indagini sulla fiducia dei consumatori possono tutti influenzare la direzione della moneta unica. Un’economia solida favorisce l’euro. Non solo attira maggiori investimenti esteri, ma può anche incoraggiare la BCE ad aumentare i tassi di interesse, rafforzando direttamente l’euro. Al contrario, se i dati economici sono deboli, è probabile che l’euro scenda. I dati economici delle quattro maggiori economie dell’area euro (Germania, Francia, Italia e Spagna) sono particolarmente rilevanti, poiché questi paesi rappresentano il 75% dell’economia dell’Eurozona.
Un altro dato significativo per l’euro è la bilancia commerciale. Questo indicatore misura la differenza tra quanto un paese incassa dalle esportazioni e quanto spende per le importazioni in un determinato periodo. Se un paese esporta beni molto richiesti, la sua valuta acquisterà valore per il solo effetto della domanda aggiuntiva generata dagli acquirenti esteri che desiderano acquistare tali beni. Pertanto, un saldo commerciale positivo rafforza una valuta, mentre un saldo negativo produce l’effetto opposto.
ARTICOLI POPOLARI
1L’euro entra nella settimana dell’inflazione americana con un rialzo dei tassi già scontato2La sterlina britannica affronta la settimana dei PMI penalizzata dal rallentamento dell’inflazione e della crescita salariale3Il Dow Jones Industrial Average scende per il quinto giorno consecutivo mentre si estende il crollo dei titoli legati all’IA4Yuan cinese: un breve calo rispetto al dollaro USA induce l’introduzione di controlli - Commerzbank5Ringgit malese: le restrizioni alle esportazioni di chip e i rendimenti mettono sotto pressione il MYR nei confronti del dollaro USA – OCBC6Yuan cinese: graduale apprezzamento sotto stretto controllo – BNY7Il dollaro australiano resta sotto pressione mentre divergono le prospettive di politica monetaria di Fed e RBA8Ringgit malese: permane un intervallo stabile mentre la crescita supera l’andamento valutario – Commerzbank9Rupia indonesiana: le misure della BI attenuano le perdite rispetto al dollaro USA - OCBC

Inizia ora!
Registrati e accedi ai mercati globali in meno di 3 minuti

Contattaci









Contatti
Telefono: +61 2 8036 8388
Fax: +61 2 8036 8388
Email: support@tmgm.com



Le informazioni fornite su questo sito web hanno esclusivamente carattere generale e non costituiscono consulenza finanziaria personalizzata. Prima di agire sulla base di qualsiasi informazione presente su questo sito web, dovresti valutarne l'adeguatezza in relazione ai tuoi obiettivi, alla tua situazione finanziaria e alle tue esigenze. Investire in CFD e contratti FX con margine comporta rischi significativi e non è adatto a tutti gli investitori. Potresti perdere più del tuo deposito iniziale. Non possiedi, né hai, alcun interesse nell'attività sottostante. Ti raccomandiamo di richiedere una consulenza indipendente e di assicurarti di comprendere pienamente i rischi connessi prima di fare trading. È importante leggere e valutare il documento informativo prima di acquisire qualsiasi prodotto elencato sul sito web. Le informazioni e le pubblicità offerte su questo sito web non sono destinate all'uso da parte di persone in paesi o giurisdizioni in cui tale utilizzo sarebbe contrario alle leggi e ai regolamenti locali. I Prodotti e Servizi offerti su questo sito web non sono destinati ai residenti degli Stati Uniti, della Malesia e della Thailandia.
TMGM è autorizzata e regolamentata in diverse giurisdizioni.
Trademax Australia Limited, operante come TMGM, è regolamentata dalla Australian Securities and Investments Commission (ASIC), AFSL n. 436416 e si trova a Level 28, One International Tower, 100 Barangaroo Avenue, 2000 Sydney, NSW Australia.
Email: support@tmgm.com.au
Trademax Global Limited, operante come TMGM, è autorizzata e regolamentata dalla Vanuatu Financial Services Commission (VFSC), numero di registrazione 40356 e registrata a 1276, Kumul Highway, Port Vila, Vanuatu, Repubblica di Vanuatu.
Email: support@tmgm.com
Trademax Global Markets (SE) Limited, operante con il nome TMGM, è autorizzata e regolamentata dalla Financial Services Authority (FSA) delle Seychelles, con numero di licenza SD224. La società è registrata presso l’Ufficio n. 13, Providence Estate ABIS Centre, Mahé, Seychelles.
Email: support@tmgm.com
Trademax Global Markets (International) Pty Ltd, operante come TMGM, è autorizzata e regolamentata dalla Financial Services Commission, Mauritius (FSC) con licenza n. GB22201012, e registrata al 33, Edith Cavell Street C/o IQ EQ Fund Services (Mauritius) Ltd Port Louis, 11324 Mauritius.
Email: support@tmgm.com
Copyright © TMGM. Tutti i diritti riservati