

Perdagangan
Terokai pelbagai pasaran dengan harga yang kompetitif, kecairan yang mendalam, dan alat perdagangan yang canggih.
Ketahui Lebih Lanjut 
Platform
Berdagang dengan lancar menggunakan platform berkuasa TMGM, dibina untuk kelajuan, ketepatan, dan pengalaman perdagangan yang unggul.
Ketahui Lebih Lanjut Platform Perdagangan
Akademi
Pelajari asas perdagangan dengan sumber yang mesra pemula, termasuk panduan, webinar, dan wawasan pasaran.
Ketahui Lebih Lanjut Akademi TMGM
Berita & Analisis
Dapatkan kemas kini pasaran masa nyata dan analisis pakar untuk kekal mendahului peluang perdagangan
Ketahui Lebih Lanjut Berita & Analisis
Tentang
Ketahui apa yang membezakan TMGM — kehadiran global kami, kekuatan kawal selia, dan komitmen terhadap inovasi dalam perdagangan.
Ketahui Lebih Lanjut Mengapa Pilih TMGM
Mampukah Bitcoin melonjak jika Rizab Persekutuan mengekalkan kadar faedah pada paras tinggi lebih lama?
Tindakan Rizab Persekutuan AS (Fed) menaikkan kadar faedah pada September selepas tiga tahun untuk mengawal angka inflasi yang membimbangkan mencetuskan semula kebimbangan bahawa penyusutan kecairan akan menekan Bitcoin (BTC), seperti yang berlaku semasa pasaran menurun pada 2022.
Kebimbangan inflasi ini berpunca daripada kenaikan harga minyak Brent susulan perang AS-Iran yang bermula pada 28 Februari. Perang tersebut terus mengganggu penghantaran melalui Selat Hormuz, sekali gus menjejaskan pasaran global dan sentimen pelabur secara langsung.
Bagi membendung peningkatan inflasi, Fed terpaksa menaikkan kadar faedah, yang mengurangkan kecairan pasaran serta permintaan pada peringkat pengguna dan pengeluar. Akibatnya, selera risiko pelabur merosot, sekali gus menekan saham, kripto dan aset berisiko tinggi yang lain.
Walaupun kesan perang sebahagian besarnya sudah diambil kira dalam harga pasaran, kemungkinan Fed menaikkan kadar pada masa hadapan, seperti dalam kitaran 2022, menimbulkan persoalan: Adakah Bitcoin akan kembali memasuki kitaran menurun?
Kebimbangan geopolitik berisiko mengembalikan keadaan seperti pada Mac 2022
Pasaran secara keseluruhan bimbang keadaan yang serupa dengan pasaran menurun Bitcoin pada 2022 akan berulang, apabila harga minyak mentah Brent melepasi $130 setong dan mendorong Fed menaikkan kadar dana persekutuan selama beberapa bulan.
Kegelisahan pasaran meningkat apabila Fed AS terpaksa menaikkan kadar faedah sebanyak suku mata peratusan buat kali pertama dalam tempoh tiga tahun pada 16 September. Kadar dana persekutuan dinaikkan kepada julat sasaran 3.75% hingga 4.00%. Indeks Harga Pengguna (CPI) AS meningkat kepada 3.7% tahun ke tahun pada September, berbanding 3.4% pada Ogos, manakala inflasi bulanan meningkat lebih pantas kepada 0.6%.
Bagaimanapun, selepas langkah itu, Fed mengekalkan kadar faedah penanda aras pada 28 Oktober, dengan keputusan undian 10-2 membayangkan bahawa kenaikan selanjutnya bakal menyusul. Tekanan harga yang berterusan boleh menyebabkan keadaan kewangan kekal ketat dan mengehadkan modal yang tersedia untuk aset spekulatif.
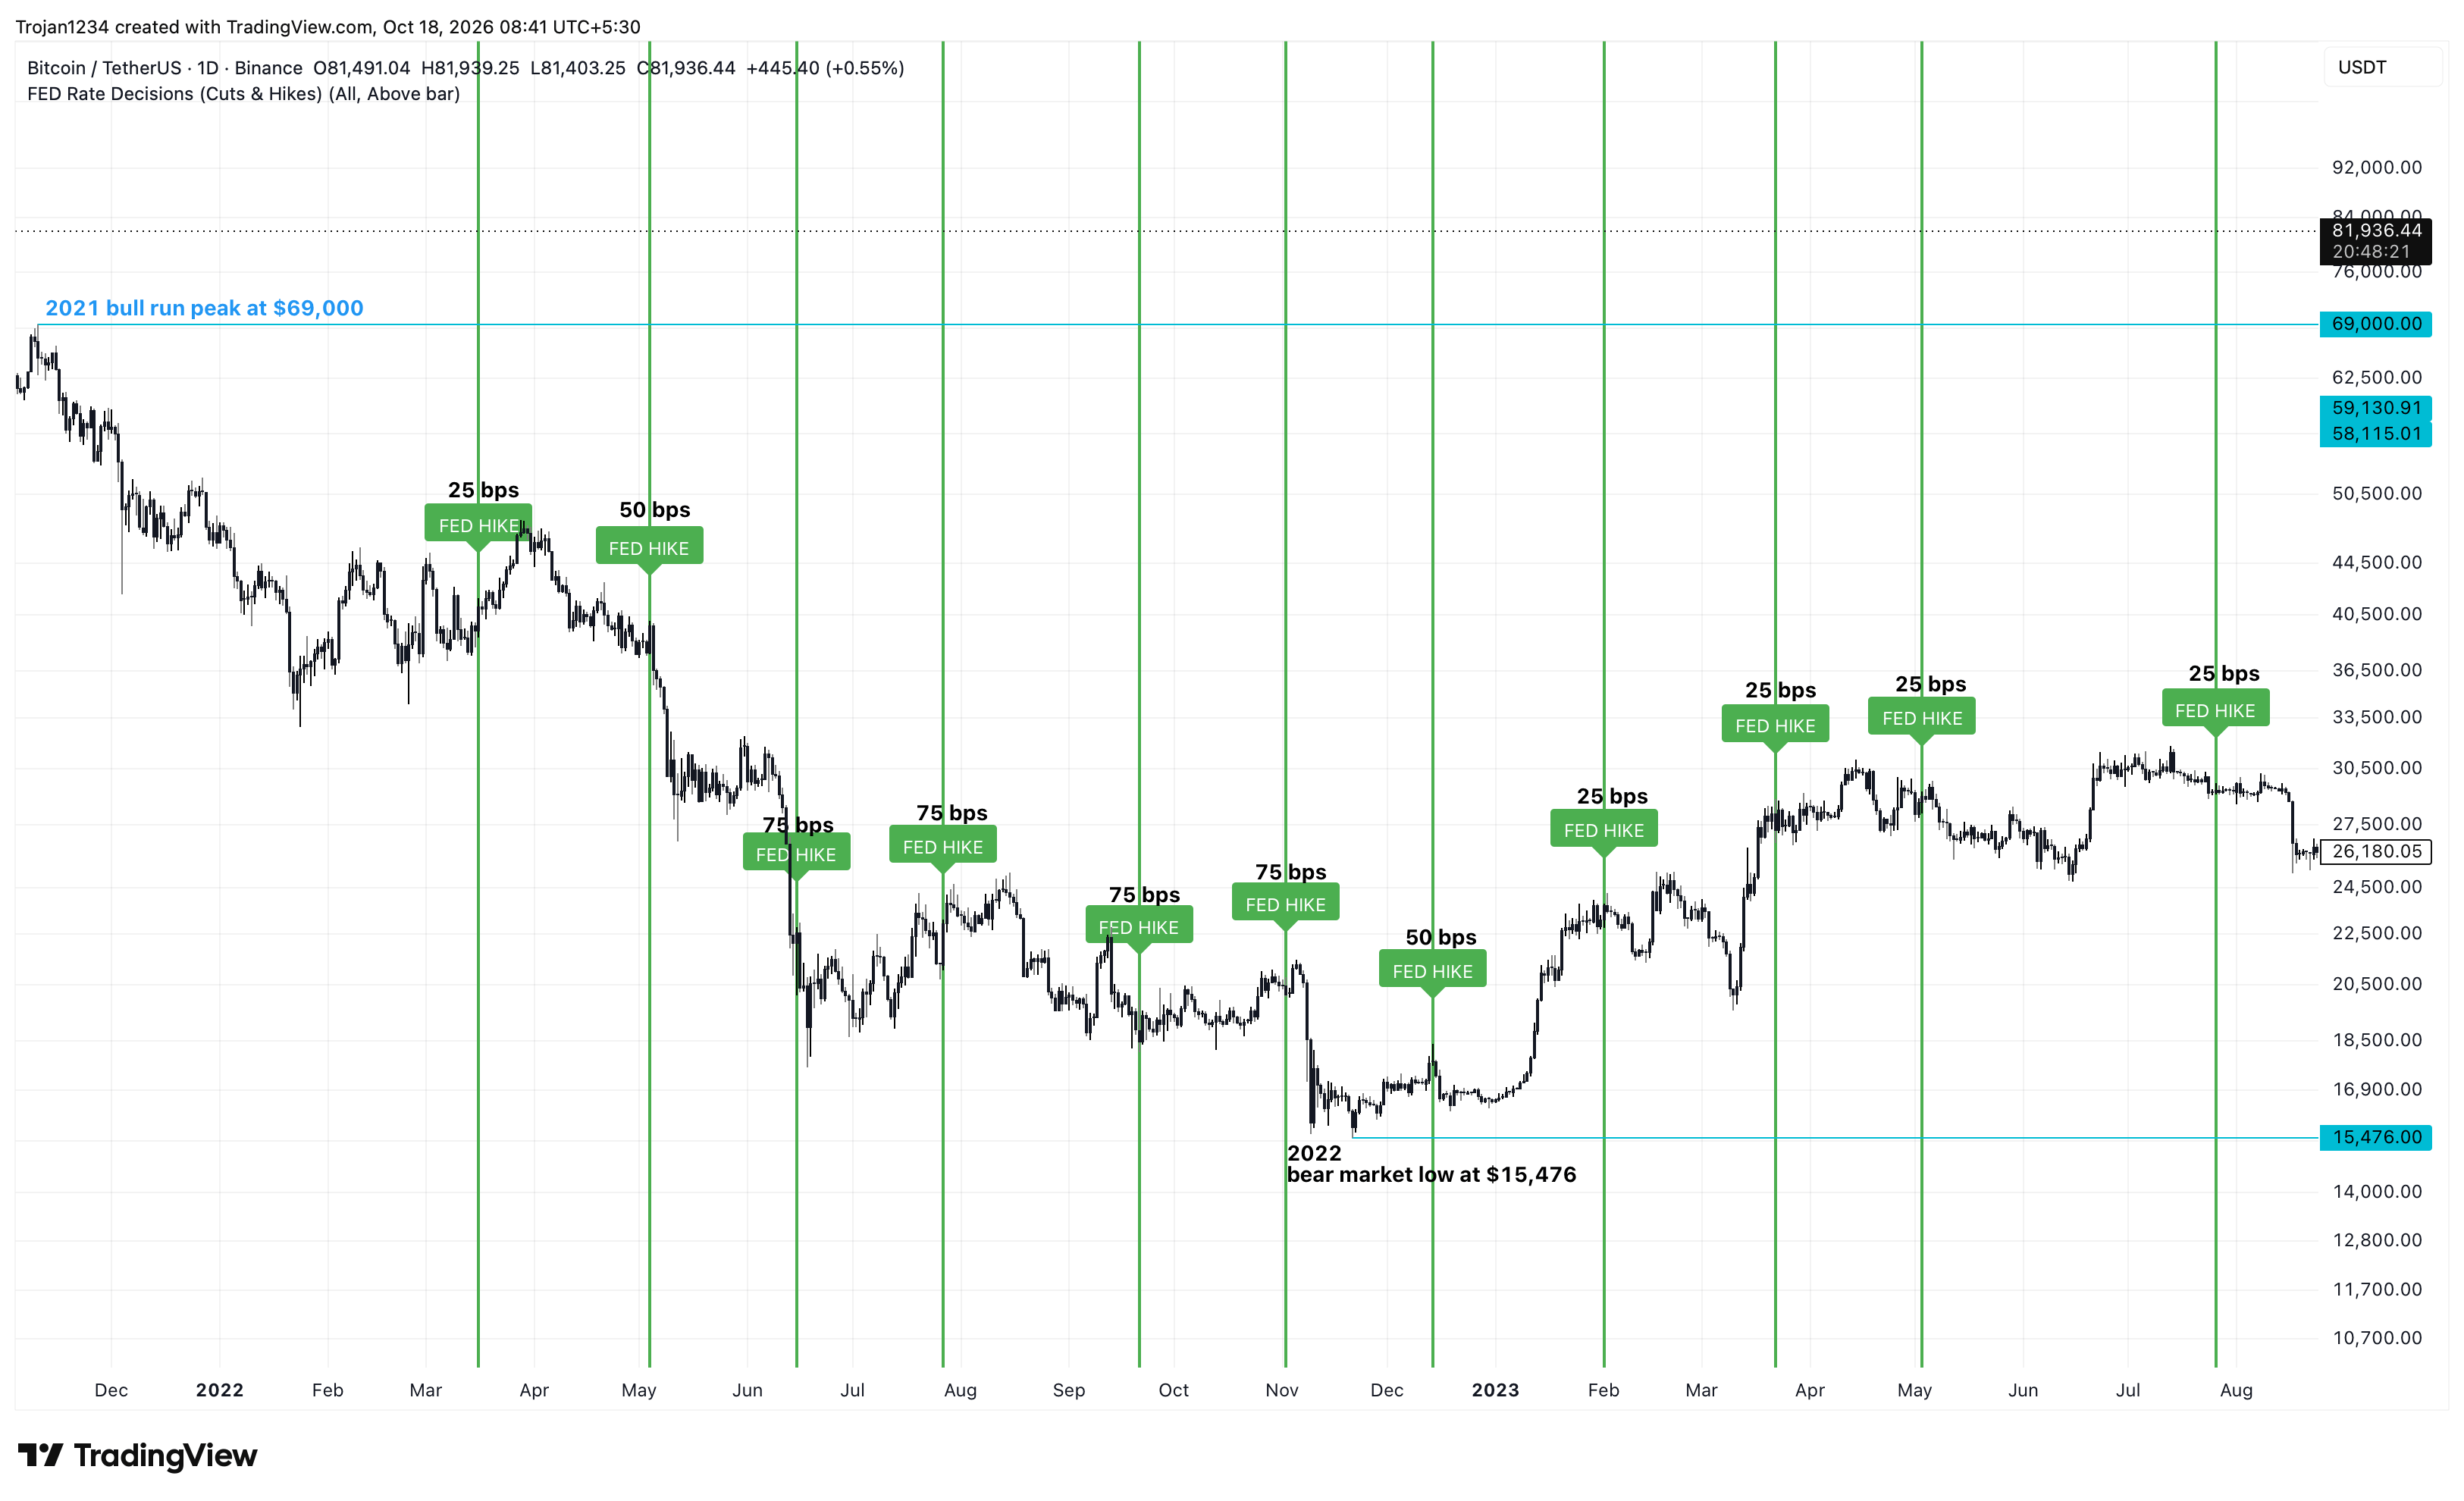
Kitaran 2022-23 memperlihatkan hubungan yang rumit antara Bitcoin dengan kenaikan kadar faedah. Harga BTC merosot hampir 78%, daripada kira-kira $69,000 pada November 2021 kepada sekitar $15,476 pada November 2022, sementara Fed menaikkan kadar daripada hampir sifar kepada 4.25%–4.50%.
Empat kenaikan berturut-turut sebanyak 75 mata asas pada 2022, yang berlaku di antara tiga kenaikan lebih kecil, mempercepat pengetatan monetari. Bersama-sama keruntuhan ekosistem Terra, kegagalan pemberi pinjaman kripto dan kes kebankrapan FTX, kenaikan ini meningkatkan tekanan jualan.
Namun, Bitcoin pulih sepanjang 2023 walaupun Fed terus menaikkan kadar pada kadar yang lebih perlahan, sehingga akhirnya mencapai 5.25%–5.50% pada Julai. Pemulihan itu menunjukkan bagaimana jangkaan pasaran, kedudukan pelabur dan permintaan boleh mengatasi kesan segera kenaikan kadar faedah.
Permintaan institusi boleh mengimbangi tekanan inflasi
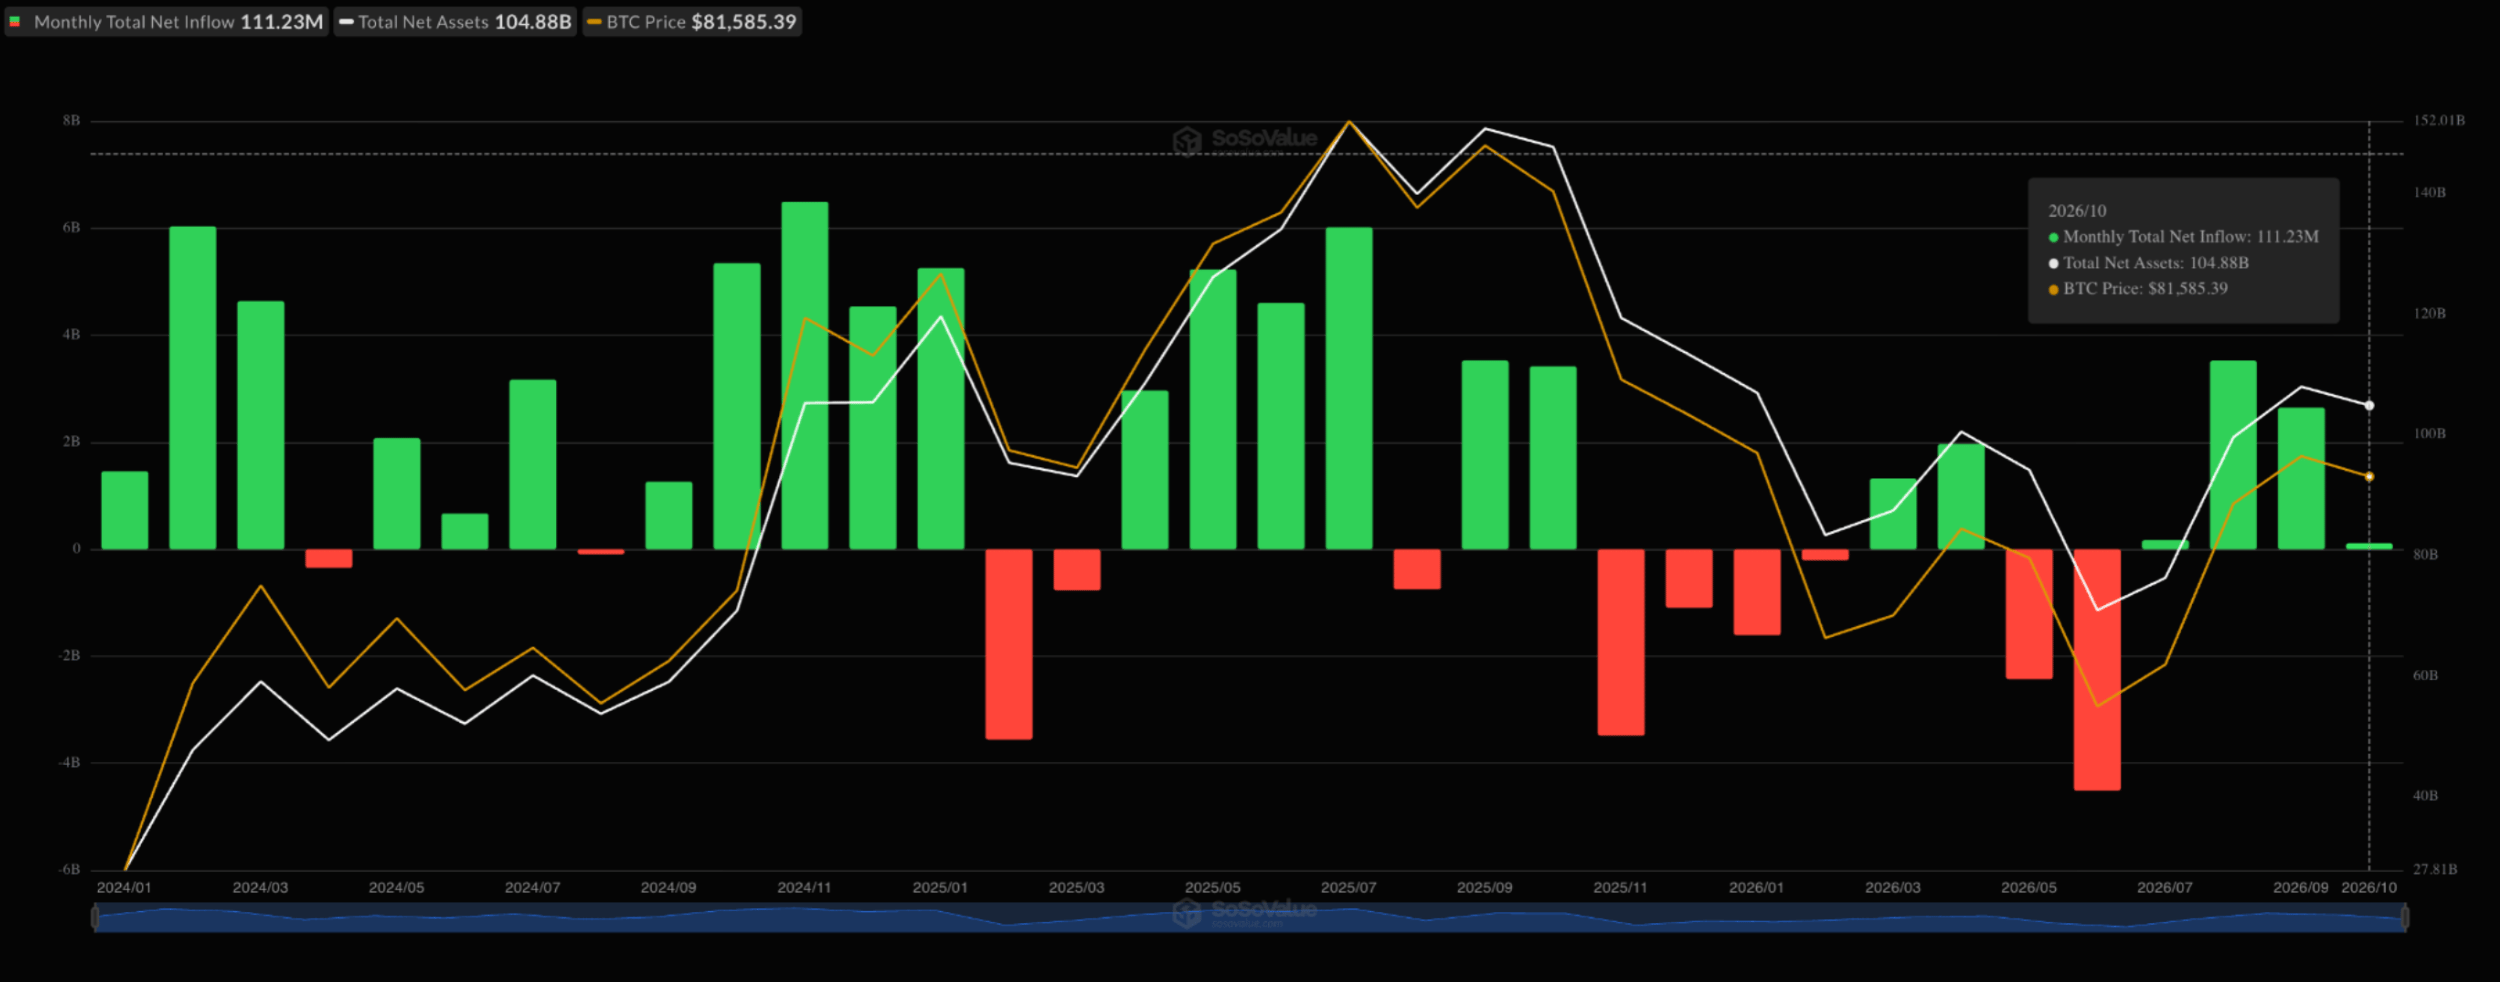
Berbanding pasaran menurun Bitcoin pada 2022, struktur pasaran Bitcoin berbeza pada 2026, apabila dana dagangan bursa (ETF) Bitcoin spot dan pegangan perbendaharaan BTC korporat menjadi sumber penting permintaan institusi. Kitaran empat tahun Bitcoin menunjukkan kemungkinan pembalikan ke arah aliran menaik pada 2026, seperti yang dilaporkan sebelum ini oleh FXStreet.
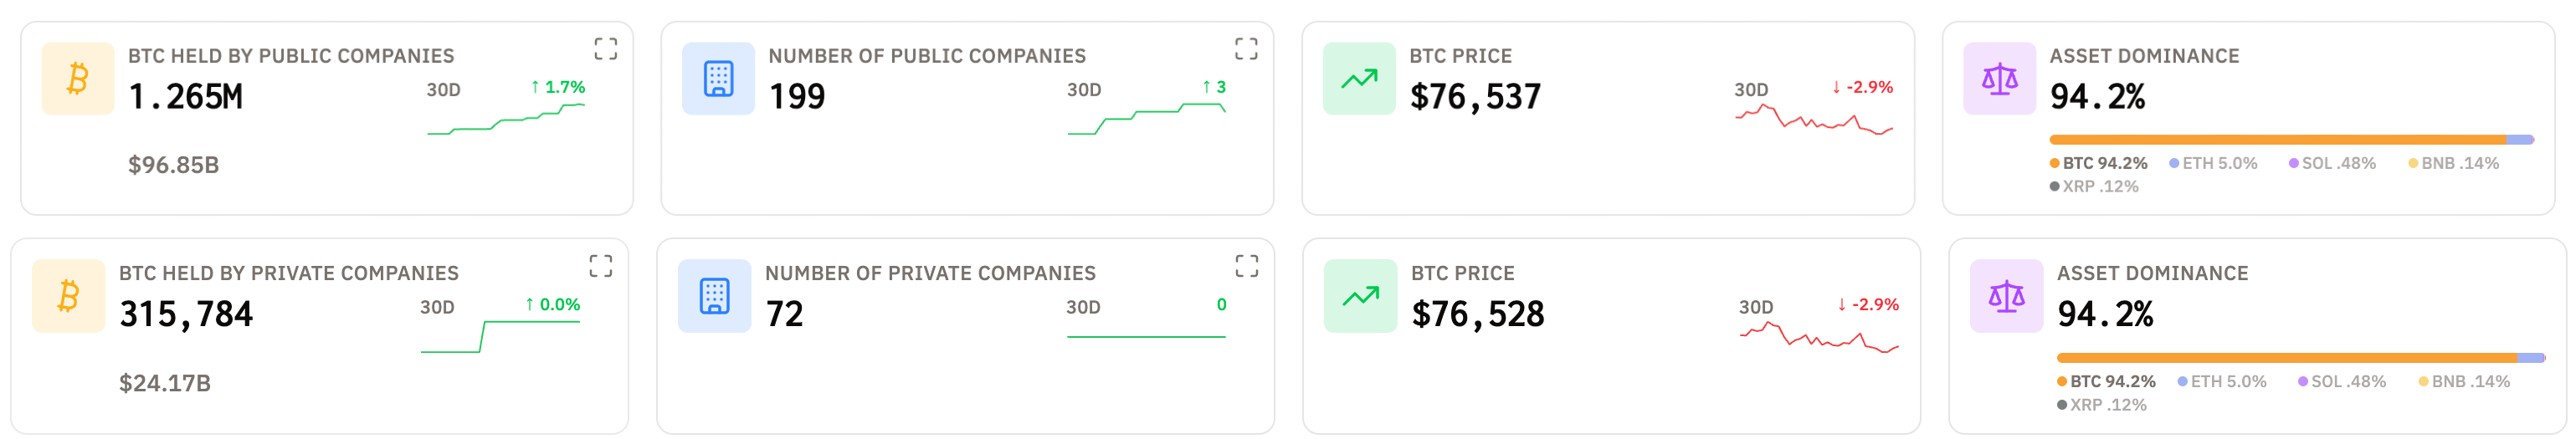
Setakat 28 Oktober, ETF Bitcoin spot AS mencatatkan aliran masuk bulanan sebanyak 22 kali dan aliran keluar bulanan sebanyak 11 kali sejak dilancarkan pada Januari 2024, dengan jumlah aliran bersih sebanyak $104.9 bilion. Sementara itu, syarikat persendirian dan syarikat awam masing-masing memegang Bitcoin bernilai $103.7 bilion dan $22.8 bilion. Pegangan besar oleh ETF dan syarikat korporat ini menyokong permintaan, dengan sebahagian pembelian dibiayai melalui penerbitan ekuiti, hutang atau sekuriti keutamaan.
Bagaimanapun, pembetulan harga Bitcoin yang berpanjangan boleh melemahkan keupayaan mereka untuk mengekalkan pegangan, seperti yang dilihat baru-baru ini apabila Strategy menjual sebahagian BTC untuk menambah rizab tunai. Potensi gelombang kenaikan kadar faedah boleh mengehadkan kecairan yang tersedia kepada institusi ini, memperlahankan pengumpulan mereka atau malah menjadikan pegangan tersebut sebagai sumber bekalan.
Pandangan pakar: Pengarah Penyelidikan Aset Digital WisdomTree mengulas daya tahan Bitcoin dalam konteks ETF dan risiko AI
Dalam temu bual eksklusif dengan FXStreet, saya bertanya kepada Dovile Silenskyte, Pengarah Penyelidikan Aset Digital di WisdomTree, tentang pandangan beliau terhadap Bitcoin ketika keadaan pasaran secara keseluruhan masih tidak menentu.
- Kitaran empat tahun Bitcoin menunjukkan bahawa pasaran menurun mungkin berakhir pada penghujung 2026, tetapi pasaran berdepan tekanan penurunan dengan kadar faedah Fed dan risiko geopolitik menjadi tumpuan. Bolehkah dana dagangan bursa (ETF) Bitcoin spot, perbendaharaan aset digital (DAT) korporat dan pegangan di peringkat kerajaan mengimbangi risiko makro ini?
Perkara yang membezakan kitaran ini ialah cara permintaan disalurkan kepada Bitcoin. Portfolio pelaburan yang mantap, kunci kira-kira korporat dan strategi negara kini menawarkan saluran yang boleh membantunya mengharungi tekanan makroekonomi.
ETF spot memudahkan pelabur memperuntukkan dana melalui infrastruktur pasaran yang biasa digunakan. Perbendaharaan korporat boleh membawa permintaan strategik jangka panjang, manakala pegangan kerajaan, jika dikekalkan, boleh mengurangkan potensi tekanan jualan. Dengan bekalan Bitcoin yang terhad, pembelian dan pegangan berterusan melalui saluran ini boleh menyokong harga walaupun ketidakpastian kadar faedah dan ketegangan geopolitik menekan selera risiko.
Bagaimanapun, sokongan struktur tidak menghapuskan risiko kitaran. Aliran ETF boleh berbalik arah, manakala pembelian korporat kekal sensitif terhadap keadaan pembiayaan. Asas pelabur yang lebih luas memberikan Bitcoin lebih banyak sumber permintaan berpotensi apabila sentimen bertambah baik; ia tidak menjamin paras minimum harga.
Oleh itu, paras terendah pada penghujung 2026 kekal sebagai satu senario, bukan ramalan yang boleh diandalkan. Hujah yang lebih kukuh bagi prospek kenaikan bergantung pada penerimaan institusi [digabungkan] dengan peningkatan kecairan global. Jika hasil sebenar menurun dan keadaan monetari menjadi lebih longgar, Bitcoin boleh mendapat manfaat daripada permintaan berstruktur dan latar makro yang lebih menyokong.
- Penerbitan hutang berkaitan kecerdasan buatan (AI) dijangka mencecah $500 bilion pada 2026, sekali gus menimbulkan kebimbangan tentang tekanan yang semakin meningkat terhadap pasaran bon dan kredit. Bolehkah ledakan pelaburan AI mengetatkan keadaan kewangan, mengalihkan modal daripada aset spekulatif dan menekan Bitcoin?
Pelaburan AI boleh bersaing dengan Bitcoin untuk mendapatkan modal dalam jangka pendek, tetapi pertumbuhan kedua-duanya tidak semestinya saling mengekang. Pelabur boleh membiayai pembangunan AI sambil meningkatkan pendedahan mereka kepada Bitcoin.
Risiko terdekat terletak pada keadaan pembiayaan. Pinjaman yang besar untuk membiayai infrastruktur AI boleh meningkatkan kos pembiayaan jika penawaran hutang melebihi permintaan pelabur. Namun begitu, peningkatan penerbitan hutang tidak semestinya bermakna keadaan kewangan menjadi lebih ketat. Hasil yang diperoleh membiayai pelaburan dan beredar dalam ekonomi. Perkara yang penting ialah sama ada pasaran mampu menyerap hutang tersebut dan sama ada projek berkenaan menjana pulangan yang mewajarkan pinjaman itu.
Dalam jangka panjang, peluang yang lebih besar ialah peningkatan produktiviti. Jika AI menghasilkan peningkatan kecekapan yang menambah pengeluaran dan meredakan tekanan inflasi, ia boleh mewujudkan persekitaran yang lebih menyokong pelaburan, termasuk Bitcoin. Itu merupakan hasil yang munasabah, bukannya manfaat yang terjamin daripada perbelanjaan AI.
Asas pertimbangan pelaburan Bitcoin juga berbeza. Ia menawarkan pendedahan kepada aset digital yang terhad bekalannya, bukannya pendapatan korporat atau keupayaan penerbit membayar balik hutang. Oleh itu, daya tarikannya melangkaui kitaran perbelanjaan teknologi.
Inti pati utama: Perkara yang perlu anda ketahui
Sebelum menilai segala-galanya dari sudut penurunan, Bitcoin menunjukkan daya tahan yang kukuh dengan kekal di atas paras sokongan utama ketika pasaran secara keseluruhan berdepan ketidakpastian. Perbezaan utama bagi Bitcoin dalam kitaran kenaikan kadar faedah yang berpotensi berlaku seterusnya ialah permintaan institusi, yang boleh menyokong kenaikan mampan berikutnya.
Bagaimanapun, dana ini mungkin tidak mampu mempertahankan harga sepanjang tempoh kenaikan kadar faedah yang berpanjangan, memandangkan pasaran menjangkakan satu lagi kenaikan sebanyak 25 mata asas sebelum akhir 2026.
Justeru, ujian sebenar ialah sama ada penginstitusian Bitcoin mampu mengharungi kejutan kecairan seterusnya tanpa mengulangi kejatuhan ekstrem dalam kitaran terdahulu.
ARTIKEL POPULAR
1Pound Britain hampir tidak berubah berbanding yen Jepun selepas BoJ mengekalkan kadar faedah dengan pendirian dasar yang cenderung akomodatif2Dolar Australia kekal mencatat kerugian berbanding yen Jepun susulan keputusan kadar faedah BoJ3Dolar Australia meningkat sedikit apabila inflasi CPI yang tinggi dan pendirian tegas RBA mengukuhkan jangkaan kenaikan kadar faedah4Indeks Dolar AS susut apabila harapan terhadap hubungan AS-Iran mengehadkan permintaan aset selamat5Ramalan Harga Perak: XAG/USD menjunam ke paras terendah baharu sejak November, menghampiri $51.006Dolar Kanada mengukuh meskipun tekanan harga minyak reda7Euro meneruskan pemulihan daripada paras terendah sejak awal tahun selepas keputusan ECB dan kembali melepasi 1.1200 berbanding USD yang lemah8Paun Britain mengukuh susulan prospek dasar monetari BoE yang cenderung ketat dan Dolar AS yang lesu9Mampukah Bitcoin melonjak jika Rizab Persekutuan mengekalkan kadar faedah pada paras tinggi lebih lama?



Berhubung Dengan Kami









Hubungan
Telefon: +61 2 8036 8388
Faks: +61 2 8036 8388
E-mel: support@tmgm.com
Laman Web: https://www.tmg-max.com



Maklumat yang disediakan di laman web ini adalah bersifat umum sahaja dan tidak merupakan nasihat kewangan peribadi. Sebelum bertindak berdasarkan sebarang maklumat di laman web ini, anda harus mempertimbangkan kesesuaian maklumat tersebut berhubung dengan objektif, keadaan kewangan dan keperluan anda. Pelaburan dalam CFD dan Kontrak Margin FX melibatkan risiko yang ketara dan tidak sesuai untuk semua pelabur. Anda mungkin mengalami kerugian melebihi deposit awal anda. Anda tidak memiliki, atau mempunyai, sebarang kepentingan dalam aset pendasar. Kami mengesyorkan agar anda mendapatkan nasihat bebas dan memastikan anda memahami sepenuhnya risiko yang terlibat sebelum berdagang. Adalah penting untuk anda membaca dan mempertimbangkan dokumen pendedahan sebelum anda memperoleh sebarang produk yang disenaraikan di laman web ini. Maklumat dan iklan yang ditawarkan di laman web ini tidak bertujuan untuk digunakan oleh mana-mana individu di mana-mana negara atau bidang kuasa yang penggunaan sedemikian akan bercanggah dengan undang-undang dan peraturan tempatan. Produk dan Perkhidmatan yang ditawarkan di laman web ini tidak ditujukan kepada penduduk Amerika Syarikat, Malaysia dan Thailand.
TMGM diberi kuasa dan dikawal selia dalam pelbagai bidang kuasa.
Trademax Australia Limited, berdagang sebagai TMGM, dikawal selia oleh Suruhanjaya Sekuriti dan Pelaburan Australia (ASIC), AFSL no. 436416 dan terletak di Aras 28, One International Tower, 100 Barangaroo Avenue, 2000 Sydney, NSW Australia.
E-mel: support@tmgm.com.au
Trademax Global Limited, berdagang sebagai TMGM, diberi kuasa dan dikawal selia oleh Suruhanjaya Perkhidmatan Kewangan Vanuatu (VFSC), nombor pendaftaran 40356 dan didaftarkan di 1276, Kumul Highway, Port Vila, Vanuatu, Republik Vanuatu.
E-mel: support@tmgm.com
Trademax Global Markets (SE) Limited, yang beroperasi sebagai TMGM, dilesenkan dan dikawal selia oleh Pihak Berkuasa Perkhidmatan Kewangan (FSA) Seychelles, dengan nombor lesen SD224. Syarikat ini didaftarkan di Pejabat No. 13, Providence Estate ABIS Centre, Mahe, Seychelles.
E-mel: support@tmgm.com
Trademax Global Markets (International) Pty Ltd, berdagang sebagai TMGM, diberi kuasa dan dikawal selia oleh Suruhanjaya Perkhidmatan Kewangan, Mauritius (FSC) dengan lesen no. GB22201012, dan didaftarkan di 33, Edith Cavell Street C/o IQ EQ Fund Services (Mauritius) Ltd Port Louis, 11324 Mauritius.
E-mel: support@tmgm.com
Hak Cipta © TMGM. Semua hak terpelihara