

Trading
Erkunden Sie eine breite Palette von Märkten mit wettbewerbsfähigen Preisen, tiefer Liquidität und fortschrittlichen Trading-Tools.
Mehr erfahren 
Plattform
Handeln Sie nahtlos mit TMGMs leistungsstarker Plattform, die für Geschwindigkeit, Präzision und ein überlegenes Trading-Erlebnis entwickelt wurde.
Mehr erfahren Trading-Plattform
Akademie
Lernen Sie die Grundlagen des Tradings mit anfängerfreundlichen Ressourcen, einschließlich Leitfäden, Webinaren und Markteinblicken.
Mehr erfahren Nachrichten & Analyse
Erhalten Sie Echtzeit-Markt-Updates und Expertenanalysen, um Trading-Gelegenheiten voraus zu sein
Mehr erfahren Nachrichten & Analyse
Über uns
Erfahren Sie, was TMGM auszeichnet — unsere globale Präsenz, regulatorische Stärke und unser Engagement für Innovation im Trading.
Mehr erfahren Warum TMGM wählen
Die Federal Reserve dürfte die Zinsen diese Woche unverändert lassen: Warum eine Zinserhöhung im Dezember trotzdem nahezu vollständig eingepreist ist
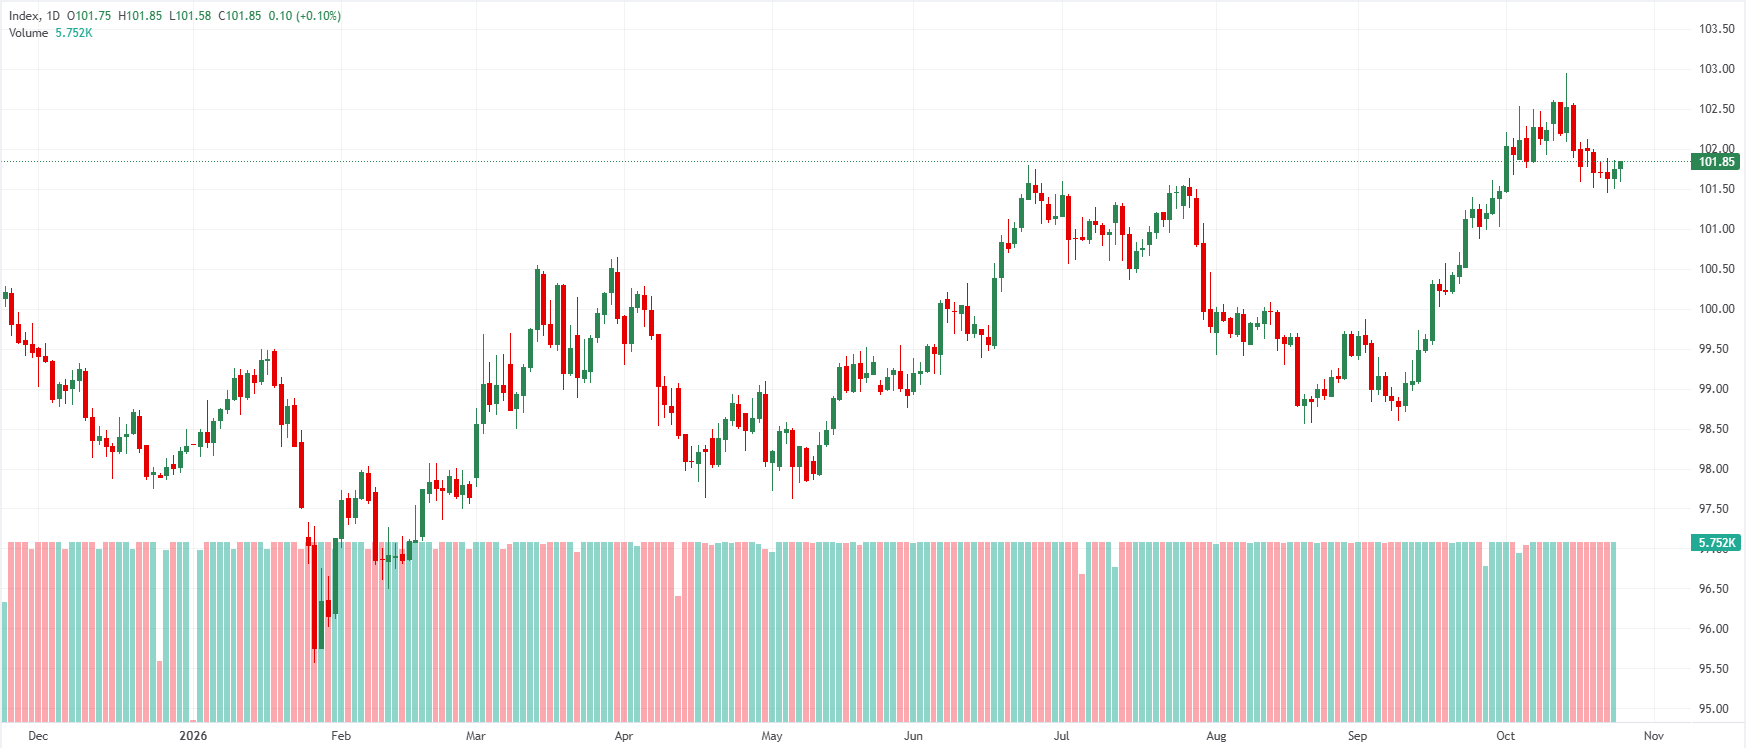
Der US-Dollar (USD) bleibt an den globalen Devisenmärkten gut unterstützt, da Händler davon ausgehen, dass die US-Notenbank Federal Reserve den Leitzins auf ihrer bevorstehenden Sitzung am Mittwoch unverändert bei 3,75–4,00 % belassen wird. Da die Terminmärkte lediglich eine Wahrscheinlichkeit von 10 % für eine Zinserhöhung im Oktober einpreisen, hat sich der Fokus der Anleger rasch auf die anhaltende Widerstandsfähigkeit des US-Wirtschaftswachstums und den hartnäckigen Preisdruck verlagert. Angesichts eines prognostizierten kräftigen realen BIP-Wachstums im dritten Quartal von rund 3,2 % auf annualisierter Basis und einer anziehenden PCE-Kerninflation betrachten die institutionellen Strategen von Brown Brothers Harriman (BBH) und TD Securities die erwartete Zinspause nicht als geldpolitische Lockerungswende, sondern als taktischen Vorlauf zu einer weiteren geldpolitischen Straffung im Dezember, die den Renditevorteil des US-Dollars bewahren wird.
BBH: Zinspause der Fed stützt die anhaltende Stärke des US-Dollars
Elias Haddad von Brown Brothers Harriman (BBH) erwartet, dass die Federal Reserve die Zinsen in dieser Woche unverändert bei 3,75–4,00 % belassen wird. Er weist darauf hin, dass die Forderungen führender Fed-Vertreter nach Geduld mit der an den Märkten eingepreisten Wahrscheinlichkeit von lediglich 10 % für eine Zinserhöhung im Oktober übereinstimmen. Angesichts eines prognostizierten annualisierten BIP-Wachstums von 3,2 % im dritten Quartal und einer Beschleunigung der PCE-Kerninflation auf 3,1 % im Vorjahresvergleich im September argumentiert Haddad jedoch, dass die boomende Aktivität im Privatsektor und die anhaltenden Inflationsrisiken den US-Dollar weiterhin deutlich stützen werden, während eine Zinserhöhung im Dezember nahezu vollständig eingepreist ist.
„Es wird erwartet, dass der Offenmarktausschuss (FOMC) das Zielband für den Leitzins unverändert bei 3,75–4,00 % belässt, nachdem er die Zinsen im September um 25 Basispunkte angehoben hat. Die Forderungen mehrerer führender Fed-Vertreter nach Geduld sprechen für eine Pause. Die Terminmärkte preisen lediglich eine Wahrscheinlichkeit von 10 % für eine Zinserhöhung in dieser Woche ein, während eine Anhebung am 9. Dezember nahezu vollständig eingepreist ist... Insgesamt sprechen die robuste US-Wirtschaftsaktivität und der zunehmende Preisdruck für weitere Leitzinserhöhungen und bieten dem USD damit anhaltende Unterstützung... Beim PCE-Gesamtpreisindex wird ein Anstieg um 0,5 % gegenüber dem Vormonat erwartet... und eine Beschleunigung auf 3,6 % im Vorjahresvergleich... Das reale BIP dürfte auf annualisierter Basis um 3,2 % wachsen... getragen von den Konsumausgaben und KI-bezogenen Unternehmensinvestitionen.“
TD Securities: Zinspause im Oktober dürfte den Weg für eine Erhöhung im Dezember ebnen
Oscar Munoz und Eli Nir von TD Securities gehen davon aus, dass die Fed ihren Leitzins im Oktober bei 3,75–4,00 % belassen und damit die aktuellen Markterwartungen bestätigen wird, ohne neue, dezidiert restriktive Signale zum künftigen Zinspfad zu geben. Sie betonen, dass eine Pause im Oktober die Wahrscheinlichkeit einer Zinserhöhung im Dezember sogar erhöht. Sollten die Inflationsdaten weiterhin hoch ausfallen, sei auch ein größerer Schritt um 50 Basispunkte (Bp.) möglich. TD Securities hält an einem restriktiven Ausblick für den Zinszyklus fest und erwartet zwei weitere Zinserhöhungen im Dezember und März, um dem hartnäckigen Preisdruck entgegenzuwirken.
„Wir erwarten, dass der FOMC die Zinsen in dieser Woche trotz zunehmender Inflationsrisiken unverändert belässt. Die Wahrscheinlichkeit einer überraschenden Anhebung ist höher als üblich, doch wir gehen davon aus, dass der Ausschuss der Geduld Vorrang einräumen und bis Dezember warten wird. Eine Zinspause im Oktober macht eine Erhöhung im Dezember umso wahrscheinlicher. Nachdem die Verbraucherpreisinflation im September überraschend hoch ausgefallen ist, bleiben die Inflationsrisiken relevant... Wir erwarten zwei weitere Zinserhöhungen der Fed, im Dezember und März. Die Inflation liegt weiterhin über dem Zielwert, während die Risiken zunehmen.“
Fazit
Die weithin erwartete Entscheidung des FOMC, die Zinsen bei 3,75–4,00 % zu belassen, spiegelt taktische Geduld und keine geldpolitische Lockerungswende wider. Damit bleibt das Umfeld für den US-Dollar äußerst günstig. Während BBH die anziehende PCE-Inflation (3,6 % im Vorjahresvergleich) und das durch KI-Investitionen getragene robuste BIP-Wachstum im dritten Quartal (3,2 % auf annualisierter Basis) als wesentliche Faktoren für die anhaltend hohe Nachfrage nach dem US-Dollar hervorhebt, betont TD Securities, dass eine Pause im Oktober die Wahrscheinlichkeit einer anschließenden Straffung im Dezember und März erhöht. Dadurch bleibt der Zinsvorteil des US-Dollars auch im kommenden Jahr fest verankert.
(Dieser Artikel wurde mithilfe eines KI-Tools erstellt und von einem Redakteur geprüft. Mehr erfahren.)
BELIEBTE ARTIKEL
1USD/CAD-Kursprognose; Dollar legt über 1,4000 zu, da Ölpreise den CAD belasten2US-Dollar: Politische Risiken bleiben erhöht – Commerzbank3Japanischer Yen: Weitere Gewinne gegenüber dem US-Dollar wahrscheinlich - UOB4Euro: Aufwärtspotenzial gegenüber dem US-Dollar nahe 1,1270 begrenzt – ING5Japanischer Yen schwächelt bei Erholung des US-Dollars, Fed und BoJ rücken in den Fokus6Brasilianischer Real: Wahlschock führt zu deutlicher Neubewertung – Deutsche Bank7Die Federal Reserve dürfte die Zinsen diese Woche unverändert lassen: Warum eine Zinserhöhung im Dezember trotzdem nahezu vollständig eingepreist ist8WTI korrigiert auf knapp 100 US-Dollar, während wichtige geldpolitische Entscheidungen in den Fokus rücken9Gold konsolidiert nahe 4.000 US-Dollar, während die Erholung vor dem Fed-Zinsentscheid fragil bleibt
LIVE-KURSE


ALLES ÜBER FOREX
Stop-Loss: Was ist das, wie funktioniert er und wie setzt man ihn?
Bedeutung eines Margin Calls: Was er ist, was ihn auslöst und wie man ihn vermeidet
Die stärkste Währung der Welt
Ist Forex-Trading halal?
Beste Zeit für den Forex-Handel
Devisenhandel vs. Futures-Handel
Forex-Handel vs. Aktienhandel
Forex-Handel vs. Krypto-Handel
Ist der Forex-Handel im Jahr 2026 profitabel?
Jetzt loslegen!
Registrieren Sie sich und erhalten Sie in weniger als 3 Minuten Zugang zu den globalen Märkten

Verbinden Sie sich mit uns









Kontakte
Telefon: +61 2 8036 8388
Fax: +61 2 8036 8388
E-Mail: support@tmgm.com



Die auf dieser Website bereitgestellten Informationen sind ausschließlich allgemeiner Natur und stellen keine persönliche Finanzberatung dar. Bevor Sie auf Grundlage von Informationen auf dieser Website handeln, sollten Sie die Eignung dieser Informationen im Hinblick auf Ihre Ziele, Ihre finanzielle Situation und Ihre Bedürfnisse prüfen. Investitionen in CFDs und FX-Margin-Kontrakte sind mit erheblichen Risiken verbunden und nicht für alle Anleger geeignet. Sie können mehr als Ihre ursprüngliche Einzahlung verlieren. Sie besitzen weder das zugrunde liegende Vermögenswert noch haben Sie ein Interesse daran. Wir empfehlen Ihnen, unabhängigen Rat einzuholen und sicherzustellen, dass Sie die damit verbundenen Risiken vor dem Handel vollständig verstehen. Es ist wichtig, dass Sie das Offenlegungsdokument lesen und berücksichtigen, bevor Sie ein auf der Website aufgeführtes Produkt erwerben. Die auf dieser Website angebotenen Informationen und Werbeanzeigen sind nicht für die Nutzung durch Personen in Ländern oder Rechtsordnungen bestimmt, in denen eine solche Nutzung gegen lokale Gesetze und Vorschriften verstoßen würde. Die auf dieser Website angebotenen Produkte und Dienstleistungen sind nicht für Einwohner der Vereinigten Staaten, Malaysias und Thailands bestimmt.
TMGM ist in verschiedenen Gerichtsbarkeiten autorisiert und reguliert.
Trademax Australia Limited, handelnd als TMGM, wird von der Australian Securities and Investments Commission (ASIC) reguliert, AFSL Nr. 436416 und befindet sich in Level 28, One International Tower, 100 Barangaroo Avenue, 2000 Sydney, NSW Australien.
E-Mail: support@tmgm.com.au
Trademax Global Limited, handelnd als TMGM, ist von der Vanuatu Financial Services Commission (VFSC) autorisiert und reguliert, Registrierungsnummer 40356 und registriert unter 1276, Kumul Highway, Port Vila, Vanuatu, Republik Vanuatu.
E-Mail: support@tmgm.com
Die Trademax Global Markets (SE) Limited, tätig unter dem Namen TMGM, ist durch die Financial Services Authority (FSA) der Seychellen autorisiert und reguliert, Lizenznummer SD224. Das Unternehmen ist registriert im Büro Nr. 13, Providence Estate ABIS Centre, Mahé, Seychellen.
E-Mail: support@tmgm.com
Trademax Global Markets (International) Pty Ltd, handelnd als TMGM, ist von der Financial Services Commission, Mauritius (FSC) autorisiert und reguliert mit der Lizenznummer GB22201012 und registriert unter 33, Edith Cavell Street C/o IQ EQ Fund Services (Mauritius) Ltd Port Louis, 11324 Mauritius.
E-Mail: support@tmgm.com
Copyright © TMGM. Alle Rechte vorbehalten