

Trading
Explorez une large gamme de marchés avec des prix compétitifs, une liquidité profonde et des outils de trading avancés.
En savoir plus 
Plateforme
Tradez en toute fluidité avec la plateforme puissante de TMGM, conçue pour la vitesse, la précision et une expérience de trading supérieure.
En savoir plus Plateforme de trading
Outils de trading
Académie
Apprenez les fondamentaux du trading avec des ressources adaptées aux débutants, incluant des guides, des webinaires et des analyses de marché.
En savoir plus Actualités et analyses
Obtenez des mises à jour de marché en temps réel et des analyses d'experts pour anticiper les opportunités de trading
En savoir plus Actualités et analyses
À propos
Découvrez ce qui distingue TMGM — notre présence mondiale, notre solidité réglementaire et notre engagement envers l'innovation dans le trading.
En savoir plus Pourquoi choisir TMGM
La Réserve fédérale devrait maintenir ses taux cette semaine : pourquoi une hausse en décembre est malgré tout presque entièrement intégrée dans les cours
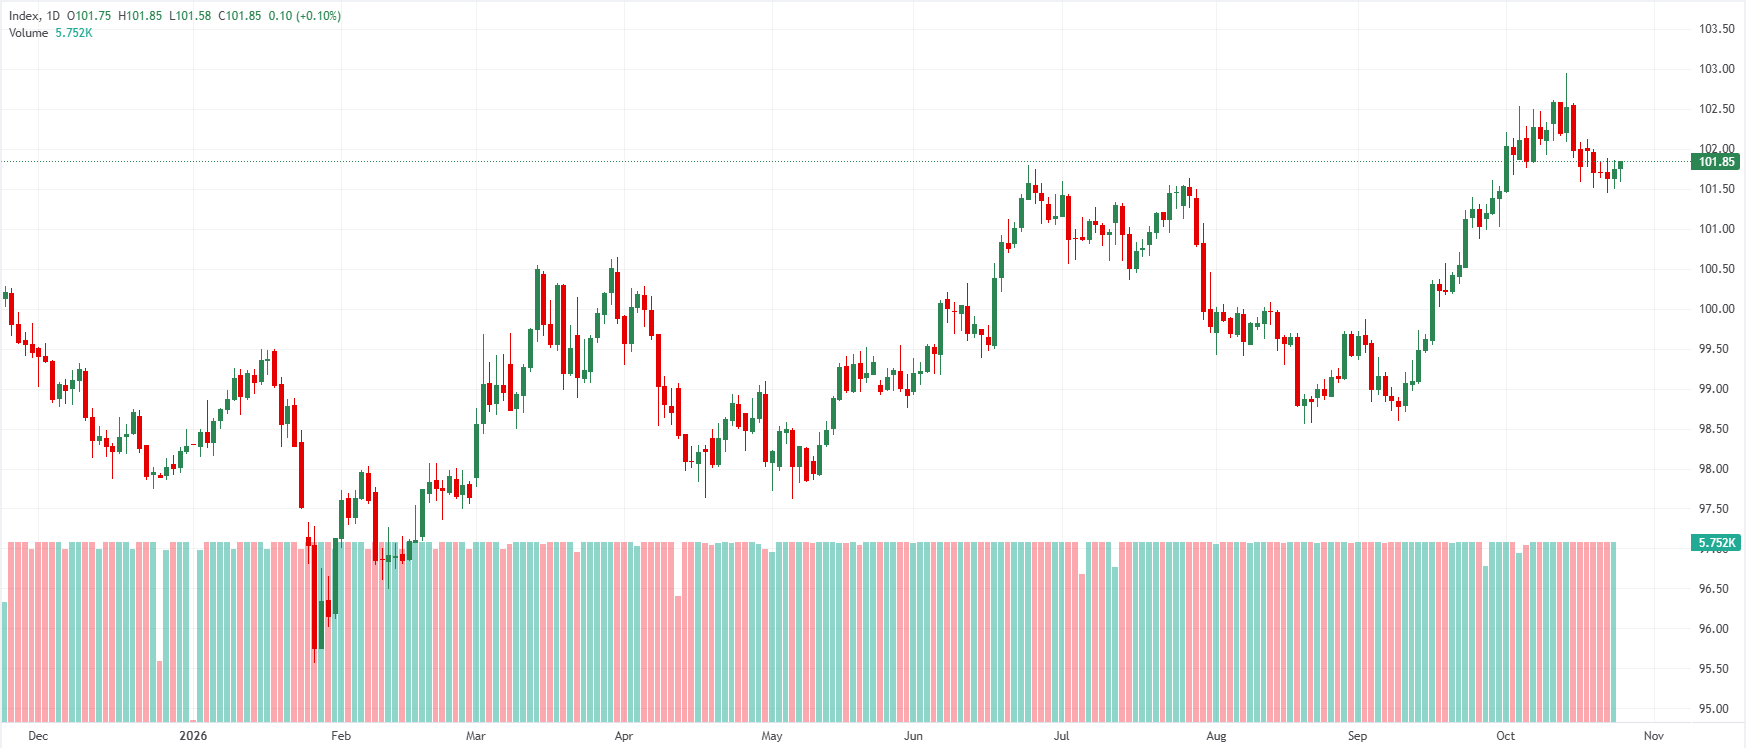
Le dollar américain (USD) reste bien soutenu sur le marché mondial des changes, les opérateurs anticipant que la Réserve fédérale maintiendra le taux des fonds fédéraux à 3,75–4,00 % lors de sa prochaine réunion de politique monétaire, mercredi. Alors que les marchés à terme n’intègrent qu’une probabilité de 10 % de hausse des taux en octobre, l’attention des investisseurs s’est rapidement reportée sur la résilience de la croissance économique américaine et la persistance des tensions sur les prix. S’appuyant sur des prévisions de forte croissance du PIB réel au troisième trimestre, proche de 3,2 % en rythme annualisé, et sur l’accélération de l’inflation PCE sous-jacente, les stratégistes de Brown Brothers Harriman (BBH) et de TD Securities considèrent la pause attendue non comme un virage accommodant, mais comme un prélude tactique à un nouveau resserrement monétaire en décembre, qui préservera l’avantage de rendement du billet vert.
Selon BBH, la pause de la Fed soutient la vigueur persistante du dollar américain
Elias Haddad, de Brown Brothers Harriman (BBH), s’attend à ce que la Réserve fédérale laisse ses taux d’intérêt inchangés à 3,75–4,00 % cette semaine. Il souligne que les appels à la patience de plusieurs responsables clés de la Fed concordent avec les anticipations du marché, qui n’attribue qu’une probabilité de 10 % à une hausse en octobre. Toutefois, alors que la croissance du PIB au troisième trimestre est attendue à 3,2 % en rythme annualisé et que l’inflation PCE sous-jacente de septembre devrait accélérer à 3,1 % sur un an, Haddad estime que l’activité florissante du secteur privé et la persistance des risques inflationnistes continueront de soutenir fermement le dollar américain, tandis qu’une hausse des taux en décembre est presque entièrement intégrée dans les cours.
« Le FOMC devrait maintenir la fourchette cible du taux des fonds fédéraux à 3,75–4,00 %, après avoir relevé les taux de 25 points de base en septembre. Les appels à la patience de plusieurs responsables clés de la Fed plaident en faveur d’une pause. Les marchés à terme n’intègrent qu’une probabilité de 10 % de hausse cette semaine, tandis qu’un relèvement le 9 décembre est presque entièrement intégré dans les cours... Dans l’ensemble, la robustesse de l’activité économique américaine et l’intensification des tensions sur les prix plaident pour de nouvelles hausses du taux des fonds fédéraux, ce qui continue de soutenir l’USD... L’indice PCE global devrait progresser de 0,5 % sur un mois... et sa hausse devrait accélérer à 3,6 % sur un an... La croissance du PIB réel est attendue à 3,2 % en rythme annualisé... portée par les dépenses de consommation et les investissements des entreprises liés à l’IA. »
TD Securities s’attend à ce que le statu quo d’octobre ouvre la voie à une hausse des taux en décembre
Oscar Munoz et Eli Nir, de TD Securities, prévoient que la Fed maintiendra son taux directeur à 3,75–4,00 % en octobre, confirmant les attentes actuelles du marché tout en s’abstenant de donner de nouvelles indications particulièrement fermes sur sa trajectoire future. Ils soulignent qu’une pause en octobre accroît en réalité la probabilité d’une hausse des taux en décembre, avec la possibilité d’un relèvement plus marqué de 50 points de base (pb) si les chiffres de l’inflation restent élevés. TD Securities maintient sa prévision d’un cycle monétaire restrictif et anticipe deux hausses supplémentaires des taux, en décembre et en mars, pour contrer les tensions persistantes sur les prix.
« Nous nous attendons à ce que le FOMC maintienne les taux inchangés cette semaine malgré l’augmentation des risques inflationnistes. La probabilité d’une hausse surprise est plus élevée que d’ordinaire, mais nous pensons qu’il privilégiera la patience et attendra décembre. Un statu quo en octobre rendra une hausse en décembre d’autant plus probable. Après la surprise à la hausse de l’IPC de septembre, les risques inflationnistes restent bien présents... Nous prévoyons que la Fed relèvera ses taux à deux reprises supplémentaires, en décembre et en mars. L’inflation reste supérieure à l’objectif, tandis que les risques s’accentuent. »
L’essentiel à retenir
La décision largement attendue du FOMC de maintenir les taux à 3,75–4,00 % traduit une patience tactique plutôt qu’un virage accommodant, préservant un contexte très favorable au dollar américain. Alors que BBH met en avant l’accélération de l’inflation PCE (3,6 % sur un an) et la solide croissance du PIB au troisième trimestre (3,2 % en rythme annualisé), portée par les investissements dans l’IA, comme principaux facteurs soutenant la demande de billets verts, TD Securities souligne qu’une pause en octobre accroît la probabilité de nouveaux resserrements en décembre et en mars, ce qui permettra au dollar américain de conserver pleinement son avantage de taux d’intérêt l’année prochaine.
(Cet article a été rédigé à l’aide d’un outil d’intelligence artificielle et relu par un membre de la rédaction. En savoir plus.)
ARTICLES POPULAIRES
1Réal brésilien : le choc électoral accentue les pertes face au dollar américain - SocGen2Prévisions USD/CAD ; le dollar se renforce au-dessus de 1,4000, les cours du pétrole pénalisant le CAD3Dollar américain : les risques politiques restent élevés – Commerzbank4Yen japonais : de nouvelles hausses probables face au dollar américain - UOB5Euro : potentiel de hausse limité vers 1,1270 face au dollar américain – ING6Le yen japonais sous-performe alors que le dollar américain rebondit, la Fed et la BoJ au centre de l’attention7Réal brésilien : le choc électoral entraîne une réévaluation marquée des cours – Deutsche Bank8La Réserve fédérale devrait maintenir ses taux cette semaine : pourquoi une hausse en décembre est malgré tout presque entièrement intégrée dans les cours9Le WTI se replie vers 100 $ alors que l’attention se tourne vers des décisions clés de politique monétaire
COTATIONS EN DIRECT


TOUT SUR FOREX
Commencez !
Inscrivez-vous et accédez aux Marchés Mondiaux en moins de 3 minutes

Connectez-vous avec Nous









Contacts
Téléphone: +61 2 8036 8388
Fax: +61 2 8036 8388
Email: support@tmgm.com



Les informations fournies sur ce site web sont de nature générale uniquement et ne constituent pas un conseil financier personnalisé. Avant d’agir sur la base de toute information figurant sur ce site web, vous devez évaluer la pertinence de ces informations au regard de vos objectifs, de votre situation financière et de vos besoins. Investir dans les CFD et les contrats de marge sur le Forex comporte des risques importants et ne convient pas à tous les investisseurs. Vous pouvez perdre plus que votre dépôt initial. Vous ne détenez pas, et n’avez, aucun droit de propriété ou intérêt sur l’actif sous-jacent. Nous vous recommandons de solliciter un avis indépendant et de vous assurer que vous comprenez pleinement les risques encourus avant de trader. Il est important que vous lisiez et preniez en considération le document d’information avant d’acquérir tout produit présenté sur le site web. Les informations et publicités proposées sur ce site web ne sont pas destinées à être utilisées par toute personne dans tout pays ou toute juridiction où une telle utilisation serait contraire aux lois et réglementations locales. Les Produits et Services proposés sur ce site web ne sont pas destinés aux résidents des États-Unis, de la Malaisie et de la Thaïlande.
TMGM est autorisé et réglementé dans diverses juridictions.
Trademax Australia Limited, opérant sous le nom de TMGM, est réglementé par l'Australian Securities and Investments Commission (ASIC), AFSL no. 436416 et est situé au Level 28, One International Tower, 100 Barangaroo Avenue, 2000 Sydney, NSW Australie.
Email: support@tmgm.com.au
Trademax Global Limited, opérant sous le nom de TMGM, est autorisé et réglementé par la Vanuatu Financial Services Commission (VFSC), numéro d'enregistrement 40356 et enregistré au 1276, Kumul Highway, Port Vila, Vanuatu, République de Vanuatu.
Email: support@tmgm.com
Trademax Global Markets (SE) Limited, exerçant sous le nom TMGM, est autorisée et régulée par la Financial Services Authority (FSA) des Seychelles, sous le numéro de licence SD224. La société est enregistrée au bureau n° 13, Providence Estate ABIS Centre, Mahé, Seychelles.
Email: support@tmgm.com
Trademax Global Markets (International) Pty Ltd, opérant sous le nom de TMGM, est autorisé et réglementé par la Financial Services Commission, Maurice (FSC) avec la licence no. GB22201012, et enregistré au 33, Edith Cavell Street C/o IQ EQ Fund Services (Mauritius) Ltd Port Louis, 11324 Maurice.
Email: support@tmgm.com
Copyright © TMGM. Tous droits réservés