

Trading
Esplora una vasta gamma di mercati con prezzi competitivi, elevata liquidità e strumenti di trading avanzati.
Scopri di più 
Piattaforma
Fai trading senza problemi con la potente piattaforma di TMGM, fatta apposta per essere veloce, precisa e per darti un'esperienza di trading fantastica.
Scopri di più Piattaforma di trading
Strumenti di trading
Academy
Impara le basi del trading con le risorse per principianti, tra cui guide, webinar e approfondimenti sul mercato.
Scopri di più Notizie e analisi
Ricevi aggiornamenti sul mercato in tempo reale e analisi di esperti per cogliere le opportunità di trading
Scopri di più Notizie e analisi
Chi siamo
Scopri cosa rende TMGM speciale: la nostra presenza globale, la nostra forza normativa e il nostro impegno per l'innovazione nel trading.
Scopri di più Perché scegliere TMGM
Sponsorizzazioni
Bitcoin può salire se la Fed mantiene i tassi elevati più a lungo?
Il rialzo dei tassi di interesse da parte della Federal Reserve statunitense (Fed) a settembre, dopo una pausa di tre anni, per contenere dati sull’inflazione allarmanti riaccende il timore che una riduzione della liquidità possa pesare su Bitcoin (BTC), come nel mercato ribassista del 2022.
I timori per l’inflazione sono riconducibili al rincaro del petrolio Brent seguito alla guerra tra Stati Uniti e Iran, iniziata il 28 febbraio, che continua a ostacolare le spedizioni attraverso lo Stretto di Hormuz, con ripercussioni dirette sui mercati globali e sul sentiment degli investitori.
Per frenare l’aumento dell’inflazione, la Fed è costretta ad alzare i tassi di interesse, riducendo la liquidità del mercato e la domanda sia dei consumatori sia dei produttori. Di conseguenza, diminuisce la propensione al rischio degli investitori, penalizzando azioni, criptovalute e altre attività ad alto rischio.
Sebbene la guerra sia già ampiamente scontata dai mercati, la possibilità che la Fed aumenti i tassi in futuro, come nel ciclo del 2022, solleva una domanda: Bitcoin entrerà in un nuovo ciclo ribassista?
I timori geopolitici rischiano di riportare indietro le lancette a marzo 2022
Il mercato nel suo complesso teme uno scenario simile al mercato ribassista di Bitcoin del 2022, quando il petrolio Brent superò i 130 dollari al barile, spingendo la Fed ad aumentare il tasso sui federal funds per diversi mesi.
Il nervosismo sui mercati è aumentato quando, il 16 settembre, la Fed statunitense è stata costretta ad alzare i tassi di interesse di un quarto di punto per la prima volta in tre anni. Il tasso sui federal funds è stato portato in un intervallo obiettivo del 3,75%–4,00%. L’indice dei prezzi al consumo (CPI) statunitense è salito al 3,7% su base annua a settembre, dal 3,4% di agosto, mentre l’inflazione mensile ha accelerato allo 0,6%.
A questa mossa è tuttavia seguita la decisione della Fed del 28 ottobre di lasciare invariato il tasso di riferimento, con un voto di 10 a 2 che lascia presagire ulteriori rialzi. Le persistenti pressioni sui prezzi potrebbero mantenere restrittive le condizioni finanziarie e limitare il capitale disponibile per le attività speculative.
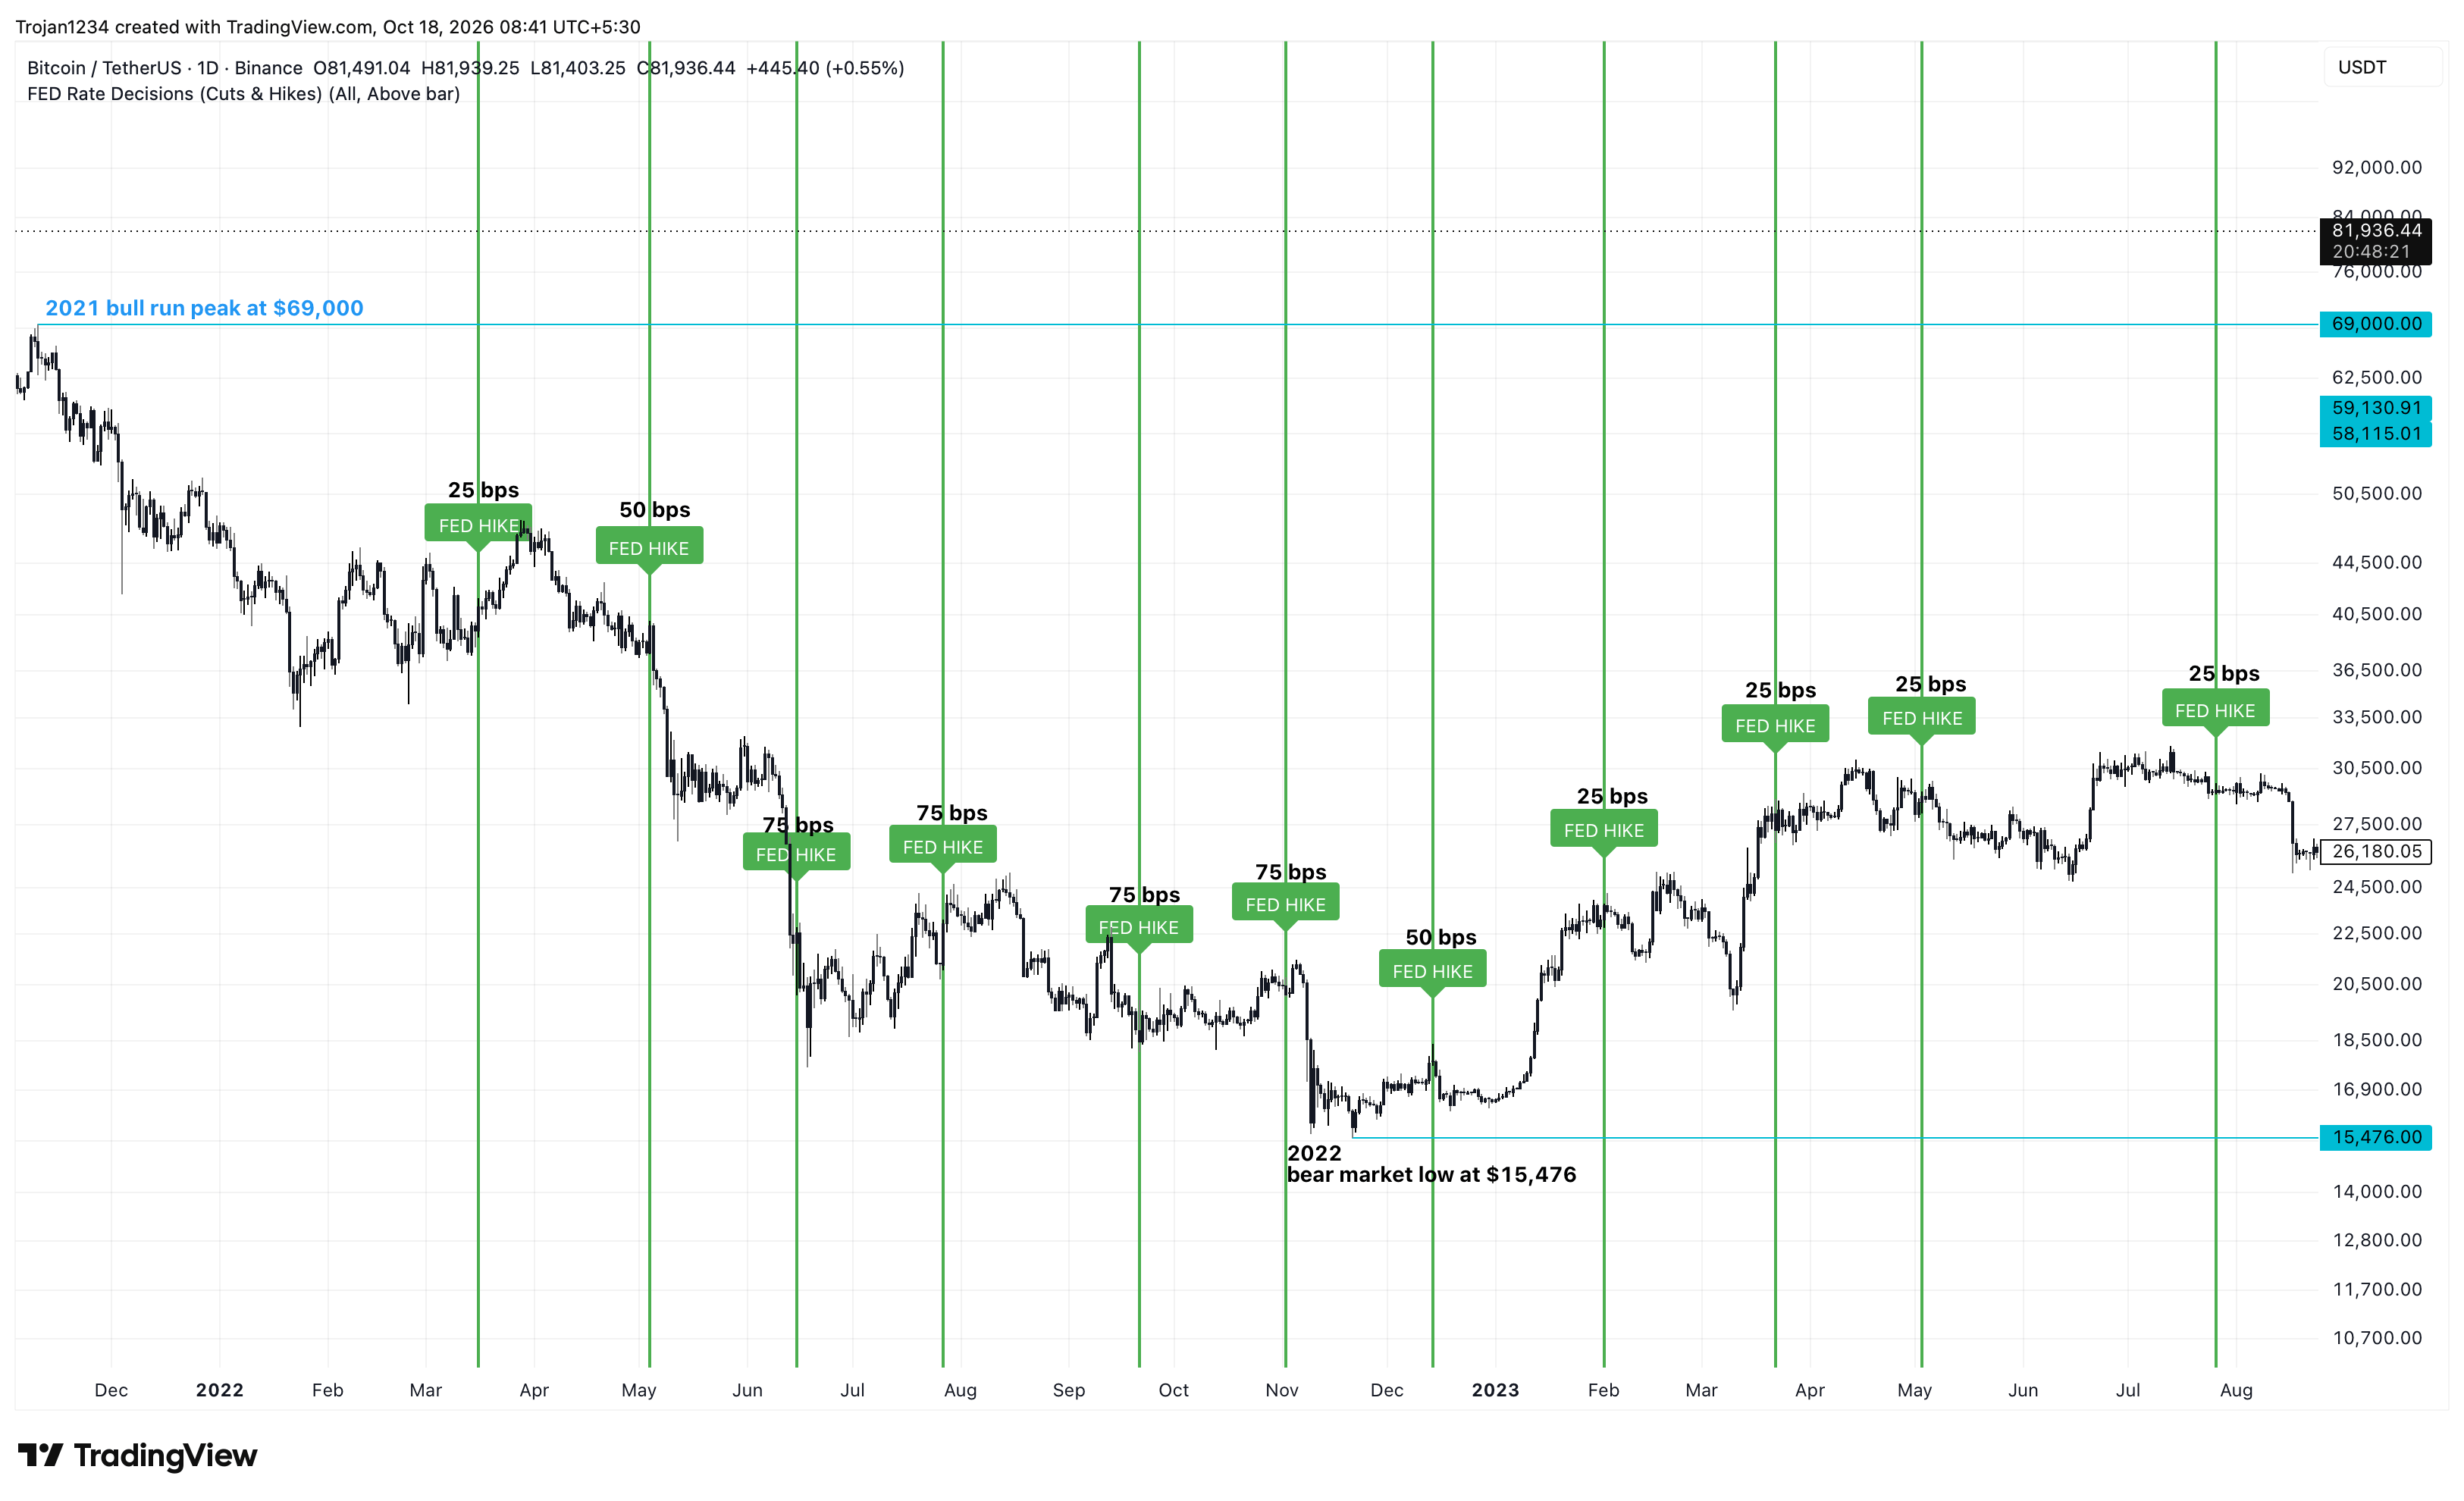
Il ciclo del 2022-23 dimostra questa complessa relazione tra Bitcoin e i rialzi dei tassi. Il prezzo di BTC è sceso di quasi il 78%, da circa 69.000 dollari nel novembre 2021 a circa 15.476 dollari nel novembre 2022, mentre la Fed ha aumentato i tassi da livelli prossimi allo zero al 4,25%–4,50%.
I quattro rialzi consecutivi da 75 punti base del 2022, preceduti e seguiti da tre aumenti di minore entità, hanno accelerato la stretta monetaria. Insieme al collasso dell’ecosistema Terra, ai fallimenti delle piattaforme di prestito in criptovalute e alla procedura fallimentare di FTX, questi rialzi hanno intensificato la pressione di vendita.
Eppure Bitcoin ha recuperato terreno nel corso del 2023, anche mentre la Fed continuava ad aumentare i tassi a un ritmo più contenuto, fino a raggiungere il 5,25%–5,50% a luglio. La ripresa evidenzia come le aspettative del mercato, il posizionamento e la domanda possano prevalere sull’impatto immediato dei rialzi dei tassi.
La domanda istituzionale potrebbe compensare le pressioni inflazionistiche
Rispetto al mercato ribassista del 2022, la struttura del mercato di Bitcoin è diversa nel 2026: gli Exchange-Traded Fund (ETF) spot su Bitcoin e le riserve aziendali in BTC sono diventati importanti fonti di domanda istituzionale. Il ciclo quadriennale di Bitcoin suggerisce un’inversione rialzista nel corso del 2026, come già riportato da FXStreet.
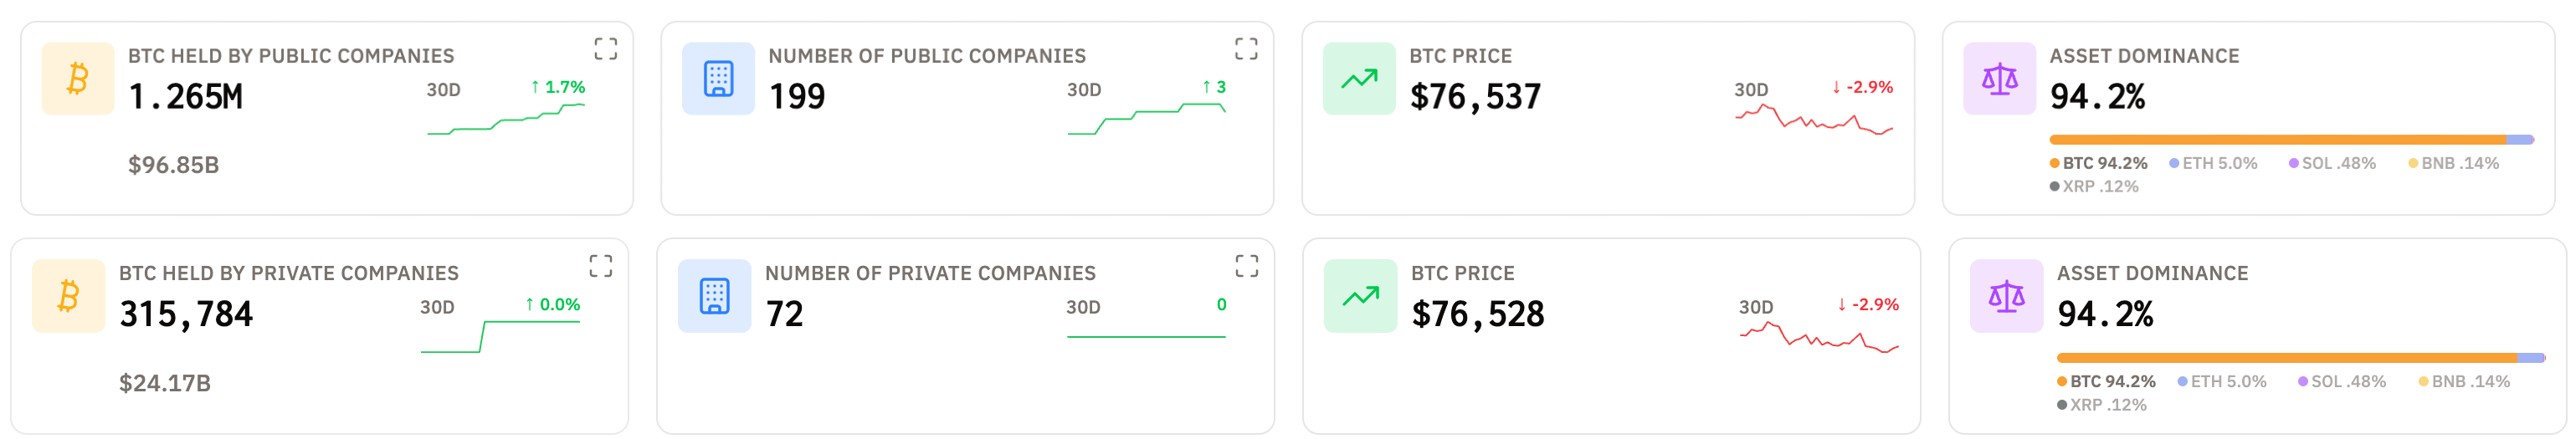
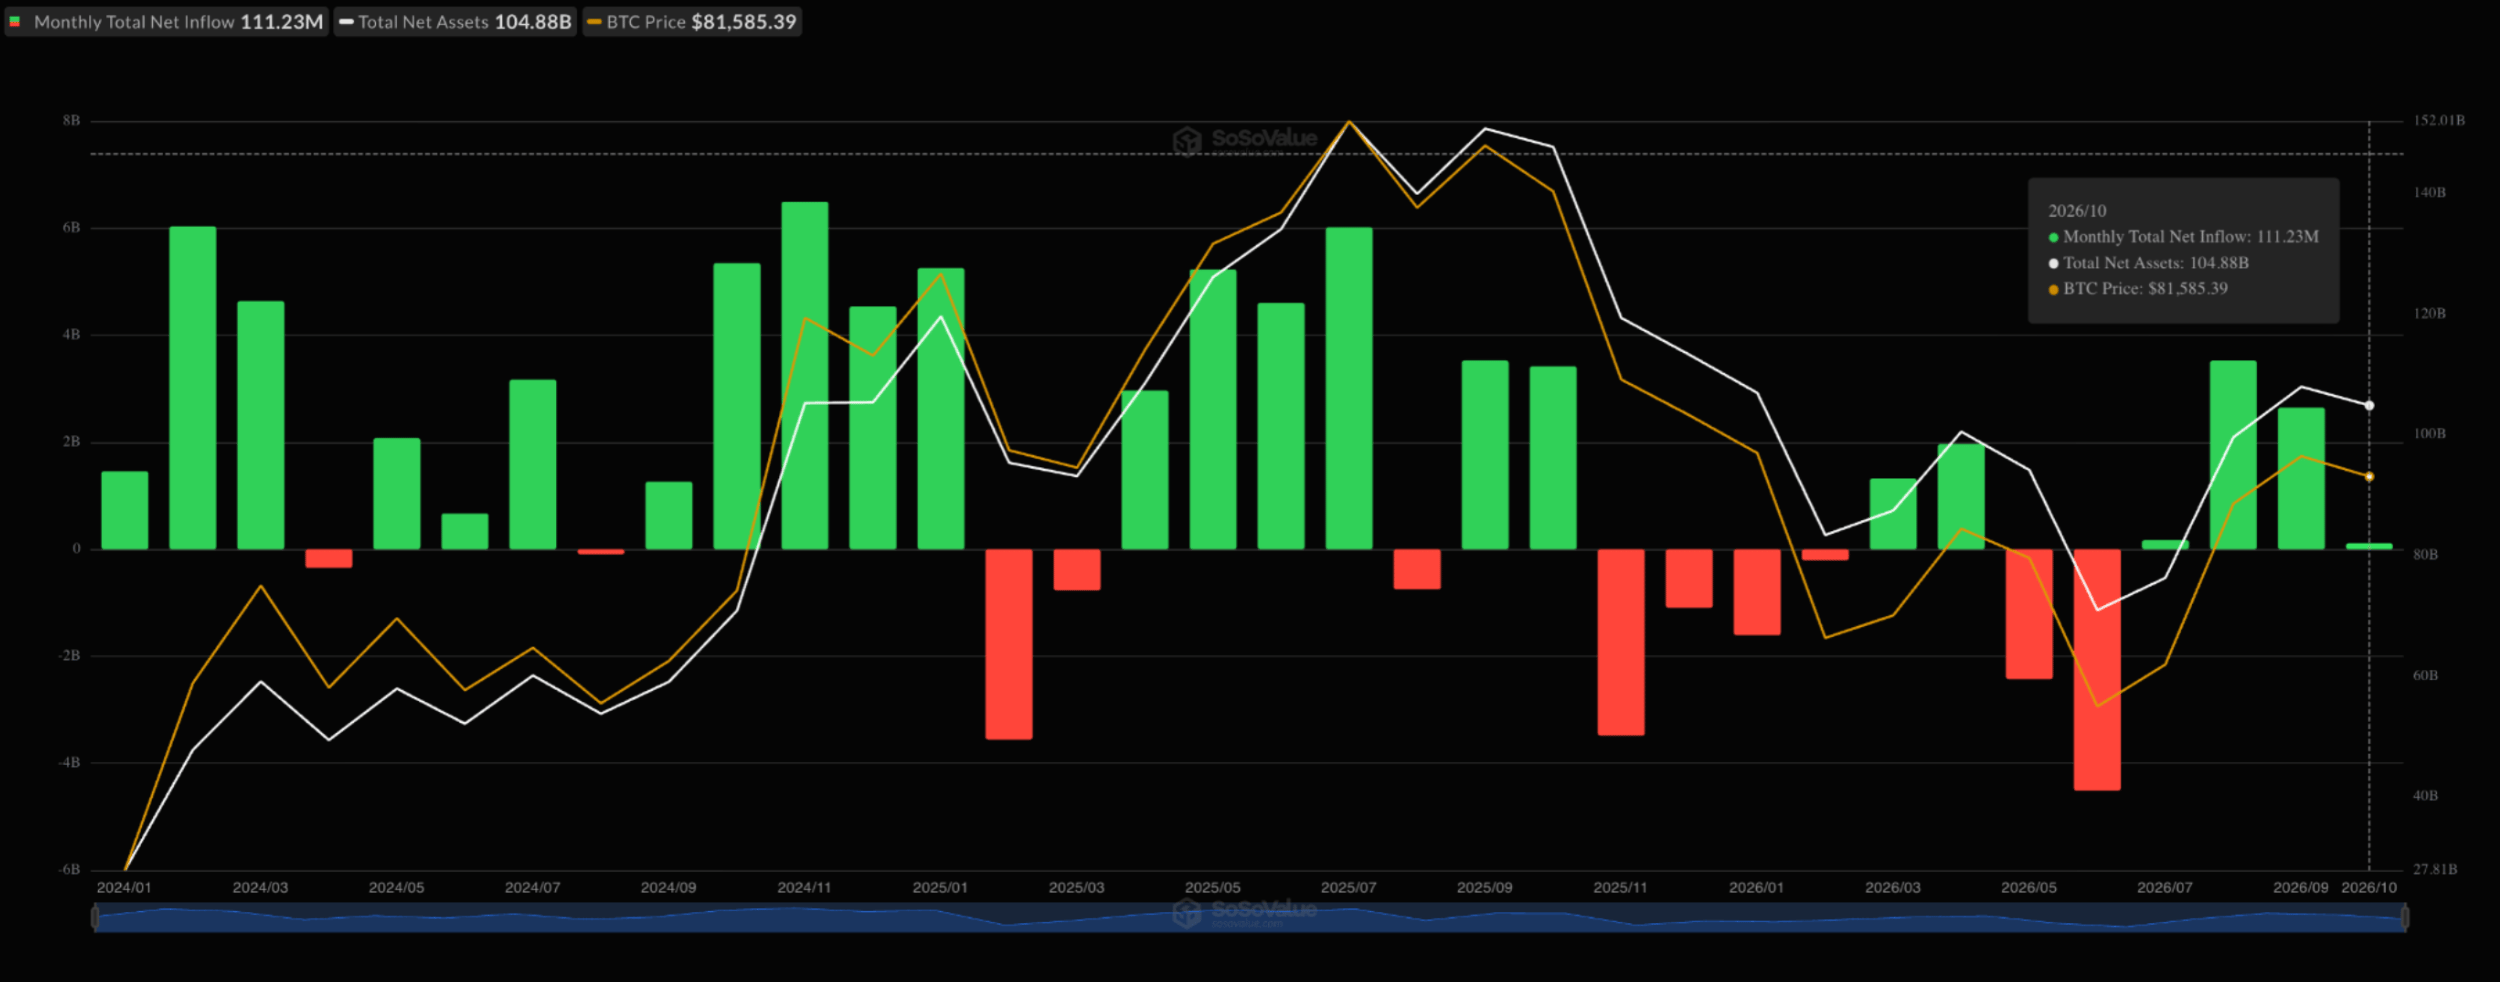
Al 28 ottobre, gli ETF spot statunitensi su Bitcoin hanno registrato 22 mesi di afflussi e 11 mesi di deflussi dal loro lancio nel gennaio 2024, con flussi netti complessivi pari a 104,9 miliardi di dollari. Nel frattempo, le società non quotate e quelle quotate detengono Bitcoin per un valore rispettivamente di 103,7 miliardi e 22,8 miliardi di dollari. Queste ingenti disponibilità degli ETF e delle società, con alcuni acquisti finanziati mediante emissioni azionarie, debito o titoli privilegiati, sostengono la domanda.
Tuttavia, una correzione prolungata di Bitcoin potrebbe ridurre la loro capacità di mantenere tali posizioni, come osservato di recente con Strategy, che ha venduto una parte dei propri BTC per costituire riserve di liquidità. Una possibile ondata di rialzi dei tassi potrebbe limitare la liquidità disponibile per queste istituzioni, rallentandone l’accumulo o persino trasformando tali disponibilità in una fonte di offerta.
Il parere dell’esperta: la responsabile della ricerca sugli asset digitali di WisdomTree sulla resilienza di Bitcoin tra ETF e rischi legati all’IA
In un’intervista esclusiva con FXStreet, ho chiesto a Dovile Silenskyte, responsabile della ricerca sugli asset digitali di WisdomTree, quali siano le sue prospettive per Bitcoin, in un contesto di persistente incertezza sui mercati.
- Il ciclo quadriennale di Bitcoin suggerisce che il mercato ribassista potrebbe concludersi alla fine del 2026, ma il mercato è sottoposto a pressioni al ribasso, con l’attenzione concentrata sui tassi della Fed e sui rischi geopolitici. Gli ETF spot su Bitcoin, le società con tesorerie in asset digitali (DAT) e le riserve detenute dai governi potrebbero compensare questi rischi macroeconomici?
Ciò che distingue questo ciclo è il modo in cui la domanda raggiunge Bitcoin. I portafogli di investimento consolidati, i bilanci aziendali e le strategie sovrane offrono oggi canali che potrebbero aiutarlo a resistere alle pressioni macroeconomiche.
Gli ETF spot consentono agli investitori di allocare più facilmente capitale attraverso infrastrutture di mercato familiari. Le tesorerie aziendali possono generare una domanda strategica di più lungo periodo, mentre le riserve sovrane, se mantenute, potrebbero ridurre la potenziale pressione di vendita. A fronte dell’offerta limitata di Bitcoin, acquisti continuativi e il mantenimento delle posizioni attraverso questi canali potrebbero sostenere i prezzi, anche mentre l’incertezza sui tassi di interesse e le tensioni geopolitiche pesano sulla propensione al rischio.
Tuttavia, il sostegno strutturale non elimina il rischio ciclico. I flussi degli ETF possono invertirsi e gli acquisti aziendali restano sensibili alle condizioni di finanziamento. Una base di investitori più ampia offre a Bitcoin un maggior numero di potenziali fonti di domanda quando il sentiment migliora, ma non stabilisce una soglia minima per i prezzi.
Un minimo a fine 2026 rimane quindi uno scenario, non una previsione affidabile. Lo scenario rialzista più solido poggia sull’adozione istituzionale [combinata] con un miglioramento della liquidità globale. Se i rendimenti reali scendessero e le condizioni monetarie si allentassero, Bitcoin potrebbe beneficiare della domanda strutturale e di un contesto macroeconomico più favorevole.
- Si prevede che le emissioni di debito legate all’intelligenza artificiale raggiungeranno i 500 miliardi di dollari nel 2026, alimentando timori per le crescenti pressioni sui mercati obbligazionari e del credito. Il boom degli investimenti nell’IA potrebbe irrigidire le condizioni finanziarie, sottrarre capitale alle attività speculative e pesare su Bitcoin?
Gli investimenti nell’IA potrebbero competere con Bitcoin per il capitale nel breve termine, ma la crescita dell’uno non deve necessariamente escludere quella dell’altro. Gli investitori possono finanziare lo sviluppo dell’IA e, al tempo stesso, aumentare la propria esposizione a Bitcoin.
Il rischio immediato risiede nelle condizioni di finanziamento. Un forte ricorso al debito per finanziare le infrastrutture di IA potrebbe far salire i costi di finanziamento se l’offerta di debito superasse la domanda degli investitori. Tuttavia, un aumento delle emissioni non comporta automaticamente condizioni finanziarie più restrittive. I proventi finanziano gli investimenti e circolano nell’economia. Ciò che conta è se i mercati siano in grado di assorbire il debito e se i progetti generino rendimenti tali da giustificare l’indebitamento.
Nel tempo, l’opportunità più significativa è una maggiore produttività. Se l’IA generasse guadagni di efficienza capaci di aumentare la produzione e attenuare le pressioni inflazionistiche, potrebbe creare un contesto più favorevole agli investimenti, anche in Bitcoin. Si tratta di un esito plausibile, non di un beneficio garantito della spesa per l’IA.
Anche le ragioni per investire in Bitcoin poggiano su basi diverse. Bitcoin offre esposizione a un asset digitale scarso, anziché agli utili aziendali o alla capacità di un emittente di rimborsare il debito. La sua attrattiva va quindi oltre il ciclo della spesa tecnologica.
Punti chiave: cosa c’è da sapere
Prima di concentrarsi soltanto sugli elementi ribassisti, va considerato che Bitcoin mostra una forte resilienza, mantenendosi al di sopra di livelli di supporto chiave nonostante l’incertezza generale sui mercati. La differenza fondamentale per Bitcoin nel prossimo possibile ciclo di rialzi dei tassi è la domanda istituzionale, che potrebbe sostenere la prossima fase di rialzo duratura.
Tuttavia, questi fondi potrebbero non essere in grado di sostenere Bitcoin durante un periodo prolungato di rialzi dei tassi, mentre il mercato si attende un ulteriore aumento di 25 punti base entro la fine del 2026.
Il vero banco di prova è quindi capire se la crescente presenza istituzionale in Bitcoin possa resistere al prossimo shock di liquidità senza ripetere le perdite estreme dei cicli precedenti.
ARTICOLI POPOLARI
1Il dollaro canadese si rafforza nonostante l’attenuarsi delle pressioni sul petrolio2L’euro prosegue il recupero dai minimi da inizio anno dopo la BCE e riconquista quota 1,1200 contro un dollaro USA debole3La sterlina guadagna terreno grazie all’orientamento restrittivo della BoE e alla debolezza del dollaro USA4Bitcoin può salire se la Fed mantiene i tassi elevati più a lungo?5La PBOC fissa il tasso di riferimento USD/CNY a 6,7138 rispetto al precedente 6,71476Il dollaro neozelandese fatica ad attirare acquirenti, ma la debolezza del dollaro USA limita le perdite7XRP perde il 6% nonostante ricavi annualizzati previsti di 900 milioni di dollari per Ripple8Il WTI si stabilizza sotto i 102,00 dollari: le speranze diplomatiche compensano i rischi per l’offerta in Medio Oriente9Il dollaro australiano scende sotto la media mobile semplice a 100 giorni dopo i dati sull’inflazione USA superiori alle attese


Inizia ora!
Registrati e accedi ai mercati globali in meno di 3 minuti

Contattaci









Contatti
Telefono: +61 2 8036 8388
Fax: +61 2 8036 8388
Email: support@tmgm.com



Le informazioni fornite su questo sito web hanno esclusivamente carattere generale e non costituiscono consulenza finanziaria personalizzata. Prima di agire sulla base di qualsiasi informazione presente su questo sito web, dovresti valutarne l'adeguatezza in relazione ai tuoi obiettivi, alla tua situazione finanziaria e alle tue esigenze. Investire in CFD e contratti FX con margine comporta rischi significativi e non è adatto a tutti gli investitori. Potresti perdere più del tuo deposito iniziale. Non possiedi, né hai, alcun interesse nell'attività sottostante. Ti raccomandiamo di richiedere una consulenza indipendente e di assicurarti di comprendere pienamente i rischi connessi prima di fare trading. È importante leggere e valutare il documento informativo prima di acquisire qualsiasi prodotto elencato sul sito web. Le informazioni e le pubblicità offerte su questo sito web non sono destinate all'uso da parte di persone in paesi o giurisdizioni in cui tale utilizzo sarebbe contrario alle leggi e ai regolamenti locali. I Prodotti e Servizi offerti su questo sito web non sono destinati ai residenti degli Stati Uniti, della Malesia e della Thailandia.
TMGM è autorizzata e regolamentata in diverse giurisdizioni.
Trademax Australia Limited, operante come TMGM, è regolamentata dalla Australian Securities and Investments Commission (ASIC), AFSL n. 436416 e si trova a Level 28, One International Tower, 100 Barangaroo Avenue, 2000 Sydney, NSW Australia.
Email: support@tmgm.com.au
Trademax Global Limited, operante come TMGM, è autorizzata e regolamentata dalla Vanuatu Financial Services Commission (VFSC), numero di registrazione 40356 e registrata a 1276, Kumul Highway, Port Vila, Vanuatu, Repubblica di Vanuatu.
Email: support@tmgm.com
Trademax Global Markets (SE) Limited, operante con il nome TMGM, è autorizzata e regolamentata dalla Financial Services Authority (FSA) delle Seychelles, con numero di licenza SD224. La società è registrata presso l’Ufficio n. 13, Providence Estate ABIS Centre, Mahé, Seychelles.
Email: support@tmgm.com
Trademax Global Markets (International) Pty Ltd, operante come TMGM, è autorizzata e regolamentata dalla Financial Services Commission, Mauritius (FSC) con licenza n. GB22201012, e registrata al 33, Edith Cavell Street C/o IQ EQ Fund Services (Mauritius) Ltd Port Louis, 11324 Mauritius.
Email: support@tmgm.com
Copyright © TMGM. Tutti i diritti riservati