

Trading
Esplora una vasta gamma di mercati con prezzi competitivi, elevata liquidità e strumenti di trading avanzati.
Scopri di più 
Piattaforma
Fai trading senza problemi con la potente piattaforma di TMGM, fatta apposta per essere veloce, precisa e per darti un'esperienza di trading fantastica.
Scopri di più Piattaforma di trading
Strumenti di trading
Academy
Impara le basi del trading con le risorse per principianti, tra cui guide, webinar e approfondimenti sul mercato.
Scopri di più Notizie e analisi
Ricevi aggiornamenti sul mercato in tempo reale e analisi di esperti per cogliere le opportunità di trading
Scopri di più Notizie e analisi
Chi siamo
Scopri cosa rende TMGM speciale: la nostra presenza globale, la nostra forza normativa e il nostro impegno per l'innovazione nel trading.
Scopri di più Perché scegliere TMGM
Sponsorizzazioni
I prezzi alla produzione sono aumentati del 6,3%. Quelli al consumo solo del 3,7%. Questo grafico mostra chi assorbe la differenza
L’indice dei prezzi alla produzione è salito del 6,3% nei dodici mesi fino a settembre e l’indice dei prezzi al consumo del 3,7%: è il divario più ampio dal 2022. All’interno dell’S&P 500, le società energetiche e tecnologiche incassano la differenza, le altre la pagano e il turno dei consumatori arriverà nel 2027.
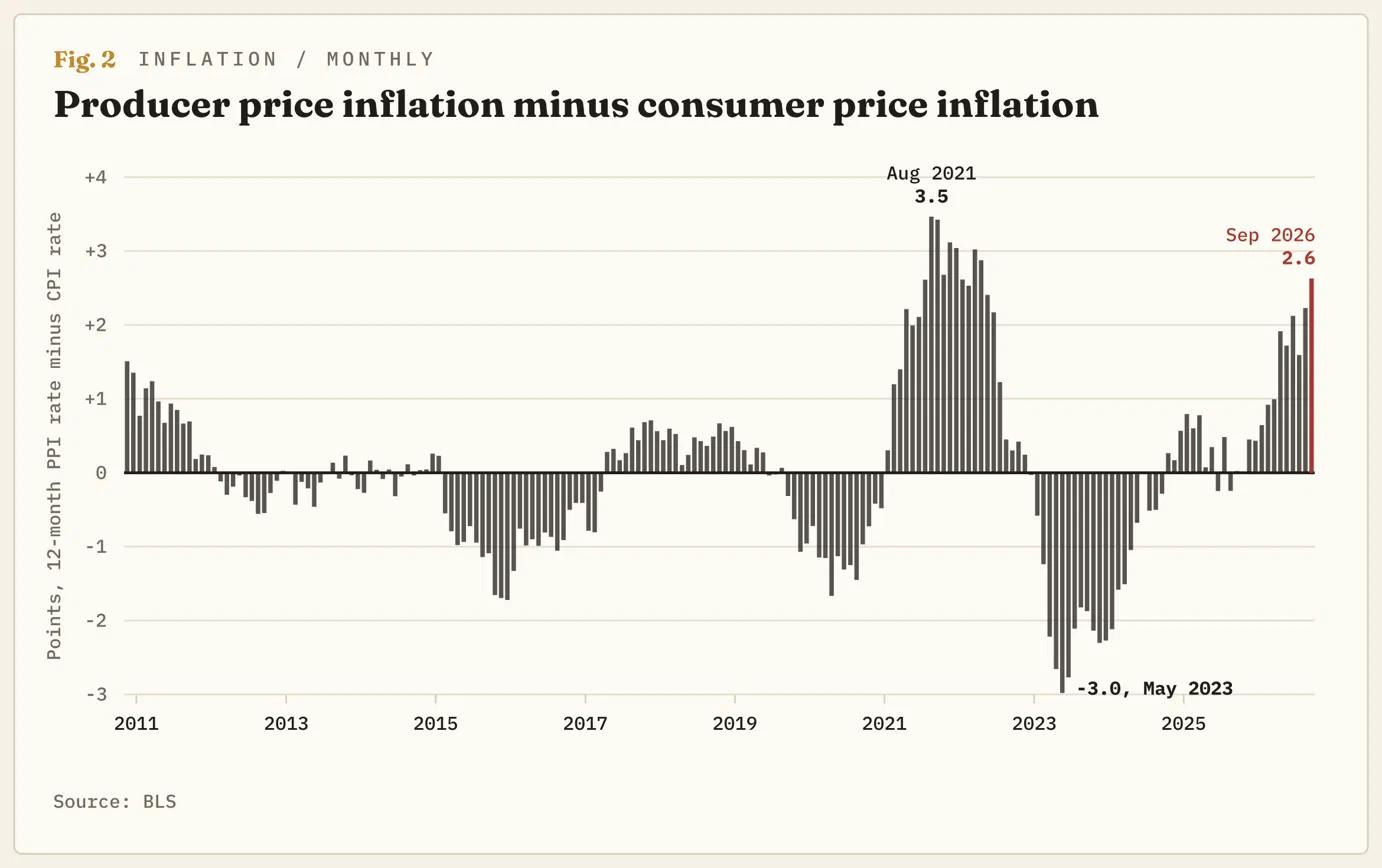
Il Bureau of Labor Statistics (BLS) pubblica ogni mese due dati sull’inflazione, che a settembre hanno preso strade diverse. L’indice dei prezzi alla produzione (PPI) misura quanto incassano le imprese statunitensi per ciò che vendono ed è aumentato del 6,3% su base annua, il rialzo più marcato da dicembre 2022. L’indice dei prezzi al consumo (CPI) misura quanto pagano le famiglie ed è salito del 3,7%. Il divario di 2,6 punti è l’ottavo più ampio nei 16 anni da quando il PPI viene pubblicato nella sua forma attuale. I sette mesi con un divario maggiore si collocano tutti tra agosto 2021 e aprile 2022.
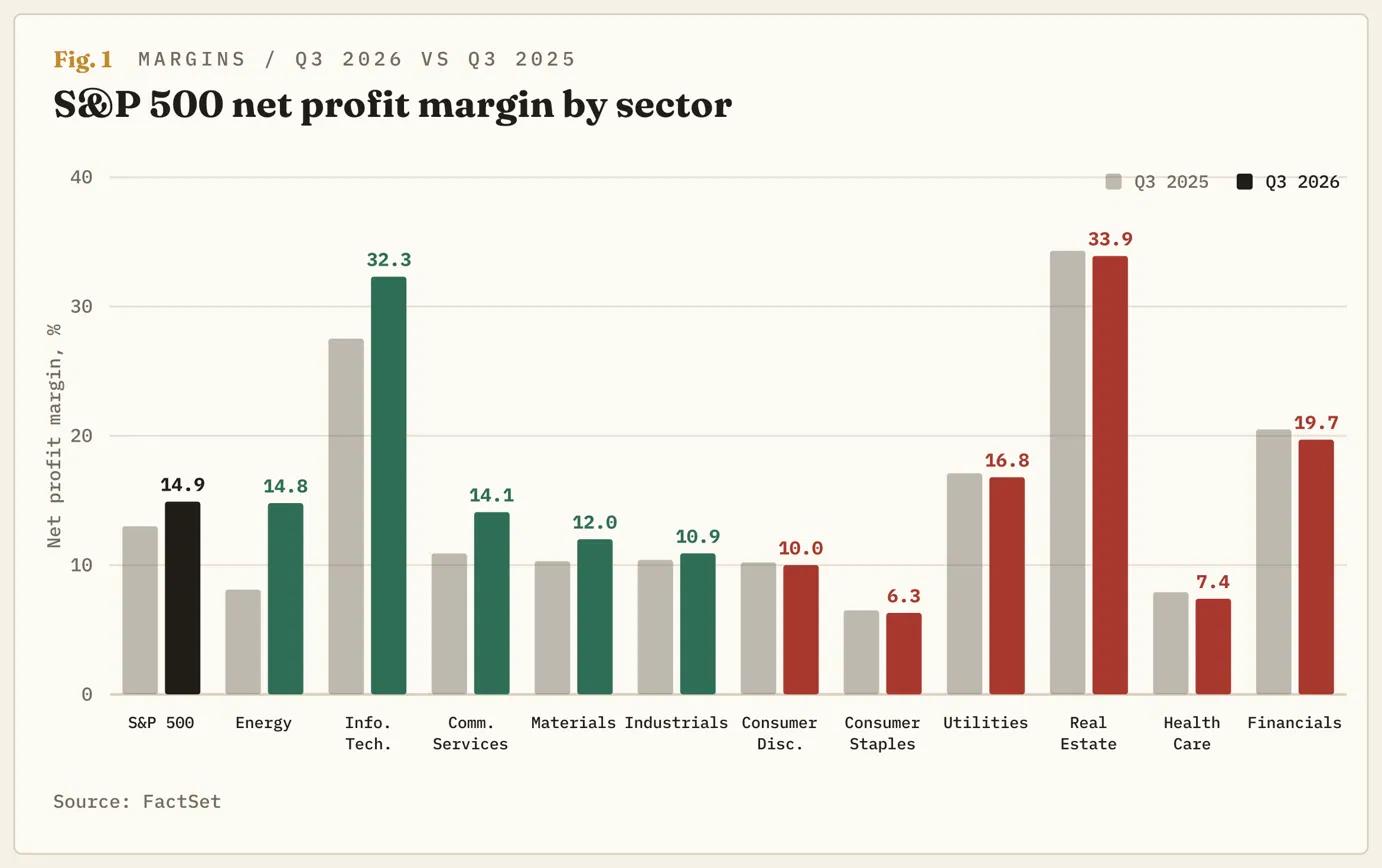
L’S&P 500 ha segnato un record il 6 ottobre e ora scambia circa il 2% al di sotto di quel livello. Secondo i calcoli di FactSet, basati in parte su risultati già pubblicati e in parte su stime, questo trimestre le società dell’indice trattengono come utile 14,9 centesimi per ogni dollaro di ricavi: è il secondo margine più alto dall’inizio delle rilevazioni nel 2009. Le due cose possono essere vere contemporaneamente perché l’indice comprende sia le società che incassano quel 6,3% sia quelle che lo pagano. Quelle che pubblicano i risultati questa settimana hanno iniziato a chiarire da quale parte si trovano.
La media si regge su due settori
Parte del divario è una questione aritmetica. I due indici attribuiscono pesi a voci diverse: l’abitazione rappresenta un terzo del CPI, ma non viene misurata dal PPI, e i prezzi alla produzione dell’energia sono aumentati del 10,8% nel solo mese di settembre. Il resto è denaro che passa dalle società che acquistano carburante, resine e servizi di trasporto a quelle che li vendono, e l’S&P 500 comprende entrambe le parti della transazione.
FactSet indica per il settore energetico un margine del 14,8%, contro l’8,1% di un anno fa, con il petrolio a una media di 85,68 dollari al barile nel trimestre, rispetto ai precedenti 64,97 dollari, e utili in crescita del 127,6%. Il margine del settore informatico è passato dal 27,5% al 32,3%. Sei degli undici settori registrano margini inferiori a quelli di un anno fa, tra cui beni di prima necessità, sanità e beni di consumo discrezionali. Nell’intero indice, il 48% delle società guadagna meno per ogni dollaro di ricavi rispetto a un anno fa, eppure il margine dell’indice è aumentato di quasi due punti. Il record del 17% segnato nel trimestre chiuso a giugno comprendeva le plusvalenze non realizzate di Alphabet (GOOG, GOOGL) e Amazon (AMZN) sulle partecipazioni in Anthropic. I due margini più alti dal 2009 sono arrivati in trimestri consecutivi, uno grazie alla valutazione di una società di intelligenza artificiale e l’altro a una guerra delle petroliere.
L’ultima volta i consumatori hanno pagato e il margine è sceso comunque
Nel 2021 e nel 2022 il divario è stato più ampio di quello attuale per sette mesi, raggiungendo un massimo di 3,5 punti ad agosto 2021. Il margine dell’indice ha toccato il record del 13,1% nel trimestre chiuso a giugno 2021, mentre il divario si avvicinava a quel picco. Sei trimestri dopo era all’11,2%, il livello più basso dal 2020. Nel trimestre chiuso a dicembre 2022, otto degli undici settori hanno registrato margini inferiori a quelli di un anno prima. Il settore energetico è passato dal 9,3% al 12,9% e ora sta facendo la stessa cosa, partendo da una base più alta.
Il divario si è ridotto dal basso. Il CPI ha raggiunto il 9% a giugno 2022, mentre le imprese trasferivano i costi sui clienti, ma i margini sono scesi comunque. L’inflazione alla produzione è rimasta al 10% o più per otto mesi e i prezzi sugli scaffali hanno recuperato il ritardo solo dopo la fine di quella fase. L’S&P 500 è sceso di circa il 25% dal massimo di gennaio 2022 al minimo di ottobre 2022. La differenza, questa volta, è la Federal Reserve (Fed), che durante quel ribasso ha alzato i tassi da zero a oltre il 4% e affronta questo episodio con tassi vicini al 4%, dopo averli aumentati il 16 settembre.
Sapone, sigarette e pick-up
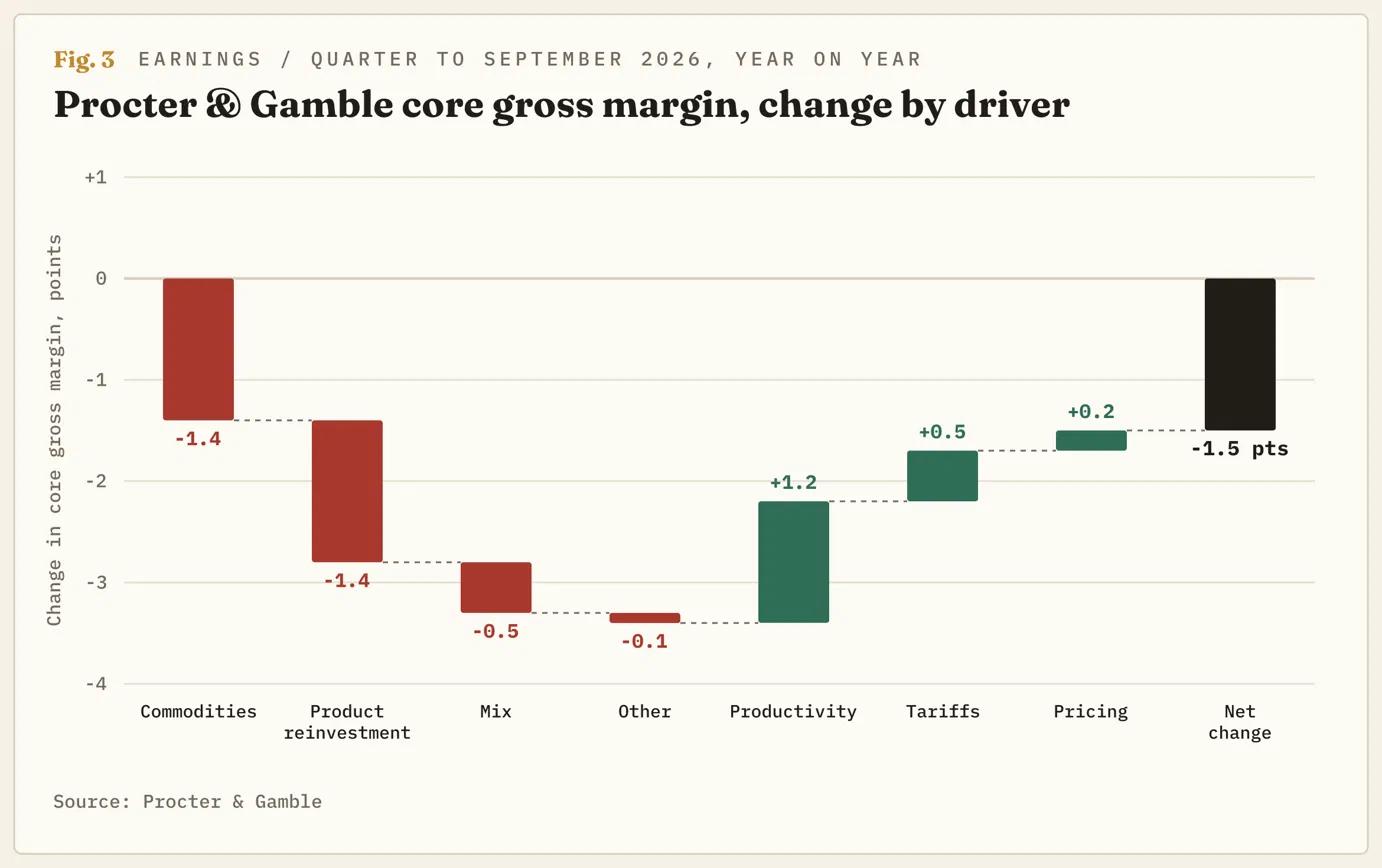
Procter & Gamble (PG), il maggiore produttore di beni per la casa presente nell’indice, ha comunicato giovedì che le vendite nel trimestre chiuso a settembre sono aumentate del 4%. Di questo incremento, 2,4 punti sono derivati da maggiori volumi e 0,4 da prezzi più alti. Il margine lordo, cioè quanto resta di una vendita dopo aver sostenuto i costi di produzione, è sceso di 1,5 punti: i costi delle materie prime hanno sottratto 1,4 punti e i prezzi ne hanno recuperati 0,2. La società prevede ora che materie prime, energia e trasporti peseranno per 1,4 miliardi di dollari al netto delle imposte nell’esercizio in corso, rispetto al miliardo stimato a luglio, ipotizzando che il Brent resti a 100 dollari. Il direttore finanziario Andre Schulten ha dichiarato che recuperare questo impatto «richiederà livelli record di produttività», che «la seconda componente è la leva dei prezzi, accompagnata dall’innovazione» e che «la terza componente, in questo caso, è il tempo».
Il settore dei beni di prima necessità dell’indice, il cui margine è al 6,3%, in calo dal 6,5% di un anno fa, sta facendo la stessa cosa: vende di più allo stesso prezzo mentre i costi aumentano. Philip Morris International (PM) ha alzato i prezzi delle sigarette dell’8,9%, ha consegnato lo stesso numero di sigarette di un anno fa e ha aumentato l’utile lordo del 6,7%: ecco come funziona la leva dei prezzi quando il prodotto è la nicotina. General Motors (GM) ha quantificato in circa 2 miliardi di dollari i costi di materie prime, trasporti e chip di memoria per quest’anno e ha aumentato il margine in Nord America di 2,5 punti grazie ai prezzi ottenuti per i suoi pick-up. A pagare il divario è chi non riesce a fare ciò che hanno fatto queste due società. Nel PPI di settembre, l’indice dei margini della vendita al dettaglio di benzina è sceso del 30,3%, mentre i prezzi della benzina sono saliti del 20,3%. È l’unica voce del comunicato in cui il divario viene letteralmente assorbito nei margini.
Il tempo è la terza componente
L’onere delle materie prime per Procter & Gamble equivaleva al 5% degli utili nel trimestre appena pubblicato e all’8% per l’intero esercizio. I tre trimestri ancora da venire ne sopporteranno una quota maggiore rispetto al primo. Gli aumenti di prezzo destinati a recuperarlo sono «generalmente programmati in concomitanza con le riorganizzazioni degli scaffali», le date in cui i rivenditori ne ridefiniscono l’allestimento, perciò il rincaro si rifletterà sul CPI nel 2027. Schulten ha affermato che «non c’è modo di compensare pressioni di questa entità sulle materie prime senza intervenire sui prezzi» e che «il settore, in generale, sta aumentando i prezzi». Ha dato la stessa indicazione dichiarando: «Non posso annunciare aumenti di prezzo e non li annuncerò in alcun modo o forma».
Gli analisti prevedono che nel 2027 gli utili dell’S&P 500 cresceranno del 16% a fronte di un aumento dei ricavi del 9,5%, il che suggerisce che i margini torneranno ad ampliarsi. I produttori di sapone, sigarette e pick-up presenti nell’indice affermano che l’anno inizierà con costi superiori a quelli dell’anno precedente. A 19 volte gli utili previsti per i prossimi dodici mesi, l’indice è leggermente più conveniente rispetto alla sua media quinquennale: il rischio sta quindi nelle previsioni, più che nel prezzo pagato per acquistarle. La Fed si riunisce il 28 ottobre e la maggioranza dei membri del suo comitato ha dichiarato di aspettarsi un altro rialzo entro fine anno. I rincari che arriveranno nel 2027 confluiranno nel CPI che la Fed sta cercando di contrastare alzando i tassi, e l’unica data che le società sono disposte a indicare è quella della prossima riorganizzazione degli scaffali.
La mappa
L’S&P 500 ha restituito circa metà del rialzo dal minimo di settembre al record del 6 ottobre. Per la seconda volta da settembre scambia appena sotto la media a 50 giorni. Lo Stochastic Relative Strength Index (Stoch RSI) giornaliero, un indicatore di momentum, ha invertito al ribasso da un livello vicino a 70 prima dei risultati della settimana, quindi la correzione era già in corso prima della pubblicazione dei conti di Procter & Gamble. Dal minimo di marzo, la configurazione mostra una serie di minimi crescenti sopra una media a 50 giorni in salita, sotto una resistenza a 7.800 superata soltanto in occasione del record. Il livello chiave è 7.700, perché è lì che si trova la media a 50 giorni.
Sotto 7.700 in chiusura, l’orientamento è ribassista. Il primo banco di prova è 7.500, il minimo di settembre e l’ultimo minimo crescente della sequenza: una chiusura al di sotto segnerebbe il primo minimo decrescente da marzo. La media a 200 giorni, vicina a 7.300, è il livello al quale il percorso del 2022, con sei trimestri di contrazione dei margini, diventa lo scenario di base del grafico anziché un semplice precedente. Lo scenario viene invalidato da una chiusura giornaliera nuovamente sopra 7.800. Questo significherebbe che gli investitori pagano per i margini dei settori energetico e tecnologico, ignorando gli altri nove. Oppure che il petrolio sta scendendo, riducendo il divario dall’alto e tagliando i costi delle società di beni di consumo prima di intaccare gli utili del settore energetico. Il CPI di ottobre sarà pubblicato il 10 novembre e il PPI il 13 novembre: un divario che si riduce dall’alto è la versione che l’indice può permettersi.
ARTICOLI POPOLARI
1Banca centrale europea: la stretta graduale indica un rialzo dei tassi a dicembre – Rabobank2Forex oggi: è il giorno degli indici PMI!3Il dollaro neozelandese perde terreno mentre l’inflazione rallenta nel terzo trimestre4Rupia indonesiana: il mix di politiche economiche sostiene la valuta, ma le sfide persistono – Commerzbank5I prezzi alla produzione sono aumentati del 6,3%. Quelli al consumo solo del 3,7%. Questo grafico mostra chi assorbe la differenza6Dollaro di Singapore: orientamento rialzista in un intervallo ristretto rispetto al dollaro USA – UOB7Banca centrale europea: segnali di un rialzo a dicembre, mentre i mercati scontano un percorso dei tassi eccessivamente restrittivo – Nomura8La sterlina britannica arretra da quota 1,34 mentre le tensioni con l’Iran sostengono la domanda di dollari USA9Lo yen giapponese balza mentre l’avversione al rischio alimenta la domanda di beni rifugio
QUOTAZIONI IN DIRETTA


TUTTO SU FOREX
Stop loss: cos’è, come funziona e come impostarlo
Significato della margin call: cos'è, cosa la innesca e come evitarla
Le 15 valute più deboli al mondo
Miglior Broker Forex: Come Scegliere la Migliore Piattaforma di Trading Forex
Le 15 Coppie di Valute Forex Più Scambiate
Orari del mercato forex: a che ora apre il mercato forex?
Il Miglior Software Gratuito per il Backtesting Forex per un Test Affidabile delle Strategie
Cos'è lo Scalping nel Forex? Esplora Strategie e Indicatori per lo Scalping
Cos'è un Pip? Guida Pratica ai Pip Forex, al Valore del Pip e ai Costi di Trading
Inizia ora!
Registrati e accedi ai mercati globali in meno di 3 minuti

Contattaci









Contatti
Telefono: +61 2 8036 8388
Fax: +61 2 8036 8388
Email: support@tmgm.com



Le informazioni fornite su questo sito web hanno esclusivamente carattere generale e non costituiscono consulenza finanziaria personalizzata. Prima di agire sulla base di qualsiasi informazione presente su questo sito web, dovresti valutarne l'adeguatezza in relazione ai tuoi obiettivi, alla tua situazione finanziaria e alle tue esigenze. Investire in CFD e contratti FX con margine comporta rischi significativi e non è adatto a tutti gli investitori. Potresti perdere più del tuo deposito iniziale. Non possiedi, né hai, alcun interesse nell'attività sottostante. Ti raccomandiamo di richiedere una consulenza indipendente e di assicurarti di comprendere pienamente i rischi connessi prima di fare trading. È importante leggere e valutare il documento informativo prima di acquisire qualsiasi prodotto elencato sul sito web. Le informazioni e le pubblicità offerte su questo sito web non sono destinate all'uso da parte di persone in paesi o giurisdizioni in cui tale utilizzo sarebbe contrario alle leggi e ai regolamenti locali. I Prodotti e Servizi offerti su questo sito web non sono destinati ai residenti degli Stati Uniti, della Malesia e della Thailandia.
TMGM è autorizzata e regolamentata in diverse giurisdizioni.
Trademax Australia Limited, operante come TMGM, è regolamentata dalla Australian Securities and Investments Commission (ASIC), AFSL n. 436416 e si trova a Level 28, One International Tower, 100 Barangaroo Avenue, 2000 Sydney, NSW Australia.
Email: support@tmgm.com.au
Trademax Global Limited, operante come TMGM, è autorizzata e regolamentata dalla Vanuatu Financial Services Commission (VFSC), numero di registrazione 40356 e registrata a 1276, Kumul Highway, Port Vila, Vanuatu, Repubblica di Vanuatu.
Email: support@tmgm.com
Trademax Global Markets (SE) Limited, operante con il nome TMGM, è autorizzata e regolamentata dalla Financial Services Authority (FSA) delle Seychelles, con numero di licenza SD224. La società è registrata presso l’Ufficio n. 13, Providence Estate ABIS Centre, Mahé, Seychelles.
Email: support@tmgm.com
Trademax Global Markets (International) Pty Ltd, operante come TMGM, è autorizzata e regolamentata dalla Financial Services Commission, Mauritius (FSC) con licenza n. GB22201012, e registrata al 33, Edith Cavell Street C/o IQ EQ Fund Services (Mauritius) Ltd Port Louis, 11324 Mauritius.
Email: support@tmgm.com
Copyright © TMGM. Tutti i diritti riservati