

การเทรด
สำรวจตลาดที่หลากหลายด้วยราคาที่แข่งขันได้ สภาพคล่องสูง และเครื่องมือการเทรดขั้นสูง
เรียนรู้เพิ่มเติม 
แพลตฟอร์ม
เทรดอย่างไร้รอยต่อกับแพลตฟอร์มอันทรงพลังของ TMGM ที่สร้างขึ้นเพื่อความรวดเร็ว แม่นยำ และประสบการณ์การเทรดที่เหนือกว่า
เรียนรู้เพิ่มเติม แพลตฟอร์มการเทรด
เครื่องมือการเทรด
สถาบัน
เรียนรู้พื้นฐานการเทรดด้วยแหล่งข้อมูลสำหรับผู้เริ่มต้น รวมถึงคู่มือ สัมมนาออนไลน์ และข้อมูลเชิงลึกตลาด
เรียนรู้เพิ่มเติม ข่าว & วิเคราะห์
รับข้อมูลอัปเดตตลาดแบบเรียลไทม์และบทวิเคราะห์จากผู้เชี่ยวชาญเพื่อคว้าโอกาสการเทรดก่อนใคร
เรียนรู้เพิ่มเติม ข่าว & วิเคราะห์
เกี่ยวกับ
เรียนรู้สิ่งที่ทำให้ TMGM โดดเด่น — การดำเนินงานทั่วโลก ความแข็งแกร่งด้านการกำกับดูแล และความมุ่งมั่นสู่การสร้างสรรค์นวัตกรรมในการเทรด
เรียนรู้เพิ่มเติม ทำไมต้องเลือก TMGM
ดัชนี Dow Jones Industrial Average กำลังชดใช้ผลกระทบจากน้ำมันดิบเป็นวันที่หก
- DJIA ซื้อขายใกล้ระดับ 52,900 ลดลงราว 190 จุด กลับมาอยู่ที่ EMA 50 วัน
- น้ำมันดิบปรับขึ้นเป็นวันที่หกติดต่อกัน ยาวนานที่สุดนับตั้งแต่เดือนมีนาคม
- อัตราผลตอบแทนพันธบัตรอายุ 2 ปีแตะระดับสูงสุดนับตั้งแต่มกราคม 2025 โดยตลาดให้น้ำหนัก 58% ต่อการขึ้นดอกเบี้ยในเดือนกันยายน
ดัชนี Dow Jones Industrial Average ซื้อขายใกล้ระดับ 52,900 ลดลงราว 190 จุด ในการซื้อขายวันแรกนับตั้งแต่วันศุกร์ น้ำมันดิบปรับตัวขึ้นต่อเนื่องเป็นวันที่หก และอัตราผลตอบแทนพันธบัตรรัฐบาลสหรัฐอายุ 2 ปีอยู่ที่ระดับสูงสุดนับตั้งแต่มกราคม 2025 ปัจจัยทั้งสองนี้เพียงลำพังอาจไม่ใช่เรื่องของตลาดหุ้น แต่เมื่อรวมกันแล้ว ทั้งคู่กำลังกำหนดอัตราคิดลดของดัชนีนี้ และต่างเคลื่อนไหวในทิศทางลบต่อดัชนีในช่วงที่ตลาดปิดทำการเนื่องในวันหยุด
เส้นทางเลี่ยง Hormuz ของริยาดต้องผ่านทะเลแดง
น้ำมันดิบ West Texas Intermediate (WTI) ปรับขึ้นติดต่อกันเป็นวันที่หก ซึ่งเป็นการปรับขึ้นยาวนานที่สุดนับตั้งแต่ช่วง 7 วันในเดือนมีนาคม ขณะที่น้ำมันดิบ Brent ซื้อขายใกล้ $98.00 กองกำลังสหรัฐโจมตีเรือบรรทุกน้ำมันของอิหร่าน 3 ลำในช่วงสุดสัปดาห์และจมไป 1 ลำ หลังจากอิหร่านยิงขีปนาวุธพิสัยไกลใส่ฐานที่มั่นของสหรัฐ จากนั้นในเช้าวันนี้ โดรนและขีปนาวุธของกลุ่ม Houthi ได้โจมตีโรงงานของ Saudi Aramco ที่ Abha, Najran และ Jazan ส่งผลให้ต้องหยุดดำเนินงานและมีผู้บาดเจ็บมากกว่า 70 ราย
ช่องแคบ Hormuz ปิดใช้งานโดยพฤตินัย ทำให้ซาอุดีอาระเบียได้เปลี่ยนเส้นทางการส่งออกส่วนใหญ่ไปยัง Yanbu บนทะเลแดงแล้ว และทะเลแดงก็คือพื้นที่ที่กลุ่ม Houthi โจมตีในเช้าวันนี้ ปริมาณการเดินเรือบรรทุกน้ำมันผ่านช่องแคบอยู่ต่ำกว่าระดับปกติอย่างมาก ซึ่งเป็นครึ่งหนึ่งของปัจจัยทางกายภาพที่ผลักดันการเคลื่อนไหวครั้งนี้ ข้อจำกัดที่ตึงตัวกว่าคือกำลังการกลั่น ซึ่งลดลงในรัสเซียจากการโจมตีด้วยโดรนของยูเครน และลดลงในอ่าวจากสงคราม ขณะที่ราคาดีเซลในสหรัฐทำสถิติสูงกว่า $5.90 ต่อแกลลอน
ฝั่งอายุสั้นของเส้นอัตราผลตอบแทนกำลังกำหนดราคาน้ำมันในเวลานี้
อัตราผลตอบแทนพันธบัตรรัฐบาลสหรัฐอายุ 2 ปีซื้อขายที่ระดับสูงสุดนับตั้งแต่มกราคม 2025 และอัตราผลตอบแทนพันธบัตรอายุ 10 ปีอยู่เหนือ 4.80% หลังทะลุจุดสูงสุดของเดือนพฤศจิกายน 2023 ที่ทำไว้เมื่อสัปดาห์ก่อน สัญญาฟิวเจอร์สสะท้อนความน่าจะเป็นราว 58% ของการขึ้นดอกเบี้ย 0.25% ในการประชุมวันที่ 15-16 กันยายน ราคาพลังงานส่งผ่านเข้าสู่ดัชนีเงินเฟ้อทั่วไปโดยตรง และผู้กำหนดนโยบายที่เอนเอียงไปทางคงดอกเบี้ยก็ระบุว่าการคงดอกเบี้ยดังกล่าวขึ้นอยู่กับการชะลอตัวของเงินเฟ้อรายเดือน ส่วนเพิ่มจากสงครามคือแรงกระแทกด้านอุปทาน และธนาคารกลางไม่สามารถขุดเจาะน้ำมันได้
อัตราผลตอบแทนที่สูงขึ้นส่งผลต่อดัชนีนี้สองทาง ทางแรกคือเพิ่มอัตราคิดลดของกระแสเงินสดจากหุ้นทั้ง 30 ตัว และอีกทางคือเพิ่มต้นทุนทางการเงินของหุ้นกลุ่มการเงินและสินเชื่อผู้บริโภคซึ่งมีน้ำหนักรวมกันมากกว่าหนึ่งในสี่ของดัชนี ส่วนพลังงานส่งผลจากอีกด้านหนึ่ง ผ่านค่าขนส่ง เชื้อเพลิง บรรจุภัณฑ์ และต้นทุนปัจจัยการผลิตของบริษัทที่ส่วนใหญ่เป็นผู้ซื้อพลังงานมากกว่าผู้ขาย
แรงกดดันด้านราคาอีกด้านมาถึงเมื่อเวลา 04:01 GMT
มาตรการภาษีตอบโต้ของแคนาดามีผลบังคับใช้ในชั่วข้ามคืน ครอบคลุมสินค้าสหรัฐมูลค่าราว 20,000 ล้านดอลลาร์สหรัฐ ที่อัตรา 15%, 25% และ 50% ในสินค้ามากกว่า 700 รายการ อัตราภาษีดังกล่าวอ้างอิงเป็นรายสินค้าจากตาราง Section 232 และ Section 338 ของสหรัฐ และภาษีเหล็กกับอะลูมิเนียมเพิ่มขึ้นเป็นสองเท่าสู่ 50% ออตตาวาจัดทำรายการโดยเน้นไปที่เหล็ก เครื่องใช้ไฟฟ้า อุปกรณ์การเกษตร เยื่อและกระดาษ และอิเล็กทรอนิกส์
รายการดังกล่าวสะท้อนสิ่งที่บริษัทในดัชนีนี้ผลิต และหุ้นกลุ่มอุตสาหกรรมมีน้ำหนักใกล้ 16% ของดัชนี ภาษีนี้กระทบทั้งสองทาง เพราะเหล็กและอะลูมิเนียมของสหรัฐก็ถูกเก็บภาษี 50% อยู่แล้วเมื่อนำเข้า เมื่อวันจันทร์ Trump กล่าวกับ Bombardier (BBD.A, BBD.B) ว่าจะไม่สามารถขายเครื่องบินในสหรัฐได้ เว้นแต่จะผลิตในสหรัฐ นั่นคือภาษีศุลกากรโดยไม่ต้องมีเอกสารประกอบ
ข้อมูลเศรษฐกิจสองชุด และคณะกรรมการที่ไม่สามารถส่งสัญญาณได้
ดัชนีราคาผู้ผลิต (PPI) จะประกาศในวันพฤหัสบดีที่ 10 กันยายน เวลา 12:30 GMT โดยตลาดคาดการณ์ตัวเลขทั่วไปที่ 5.3% YoY และตัวเลขพื้นฐานที่ 4.6% จากนั้นดัชนีราคาผู้บริโภค (CPI) จะประกาศในวันศุกร์เวลาเดียวกัน โดยคาดว่าตัวเลขทั่วไปจะทรงตัวที่ 3.4% และตัวเลขพื้นฐานจะชะลอลงสู่ 2.4% นั่นทำให้วันศุกร์เป็นข้อมูลเงินเฟ้อชุดสุดท้ายที่คณะกรรมการจะได้เห็นก่อนลงมติ คณะกรรมการกำหนดนโยบายการเงินของธนาคารกลางสหรัฐ (FOMC) จะประชุมในวันที่ 15-16 กันยายน พร้อมชุดประมาณการใหม่ และได้เข้าสู่ช่วงงดให้ความเห็นต่อสาธารณะตั้งแต่วันที่ 5 กันยายน
ภาคครัวเรือนยังไม่ได้ปรับมุมมองต่อเรื่องเหล่านี้เลย ผลสำรวจเดือนสิงหาคมของเฟดนิวยอร์กระบุว่า คาดการณ์เงินเฟ้อ 1 ปีข้างหน้าอยู่ที่ 3.6% และ 5 ปีข้างหน้าอยู่ที่ 3.0% ทั้งสองตัวไม่เปลี่ยนแปลงจากเดือนกรกฎาคม ขณะที่คาดการณ์ 3 ปีข้างหน้าเพิ่มขึ้น 0.1 จุดเป็น 3.2% แบบสำรวจเดียวกันยังพบว่าสัดส่วนผู้ที่คาดว่าอัตราว่างงานจะสูงขึ้นในอีก 1 ปีข้างหน้าอยู่ที่ 44.4% สูงสุดนับตั้งแต่เดือนเมษายน 2020 ขณะที่ความน่าจะเป็นเฉลี่ยที่ตนเองจะตกงานลดลงสู่ 13.8% ต่ำสุดนับตั้งแต่เดือนกุมภาพันธ์ ผู้ตอบแบบสอบถามคาดว่าเศรษฐกิจถดถอยจะเกิดกับคนอื่น
ระดับที่ต้องจับตา
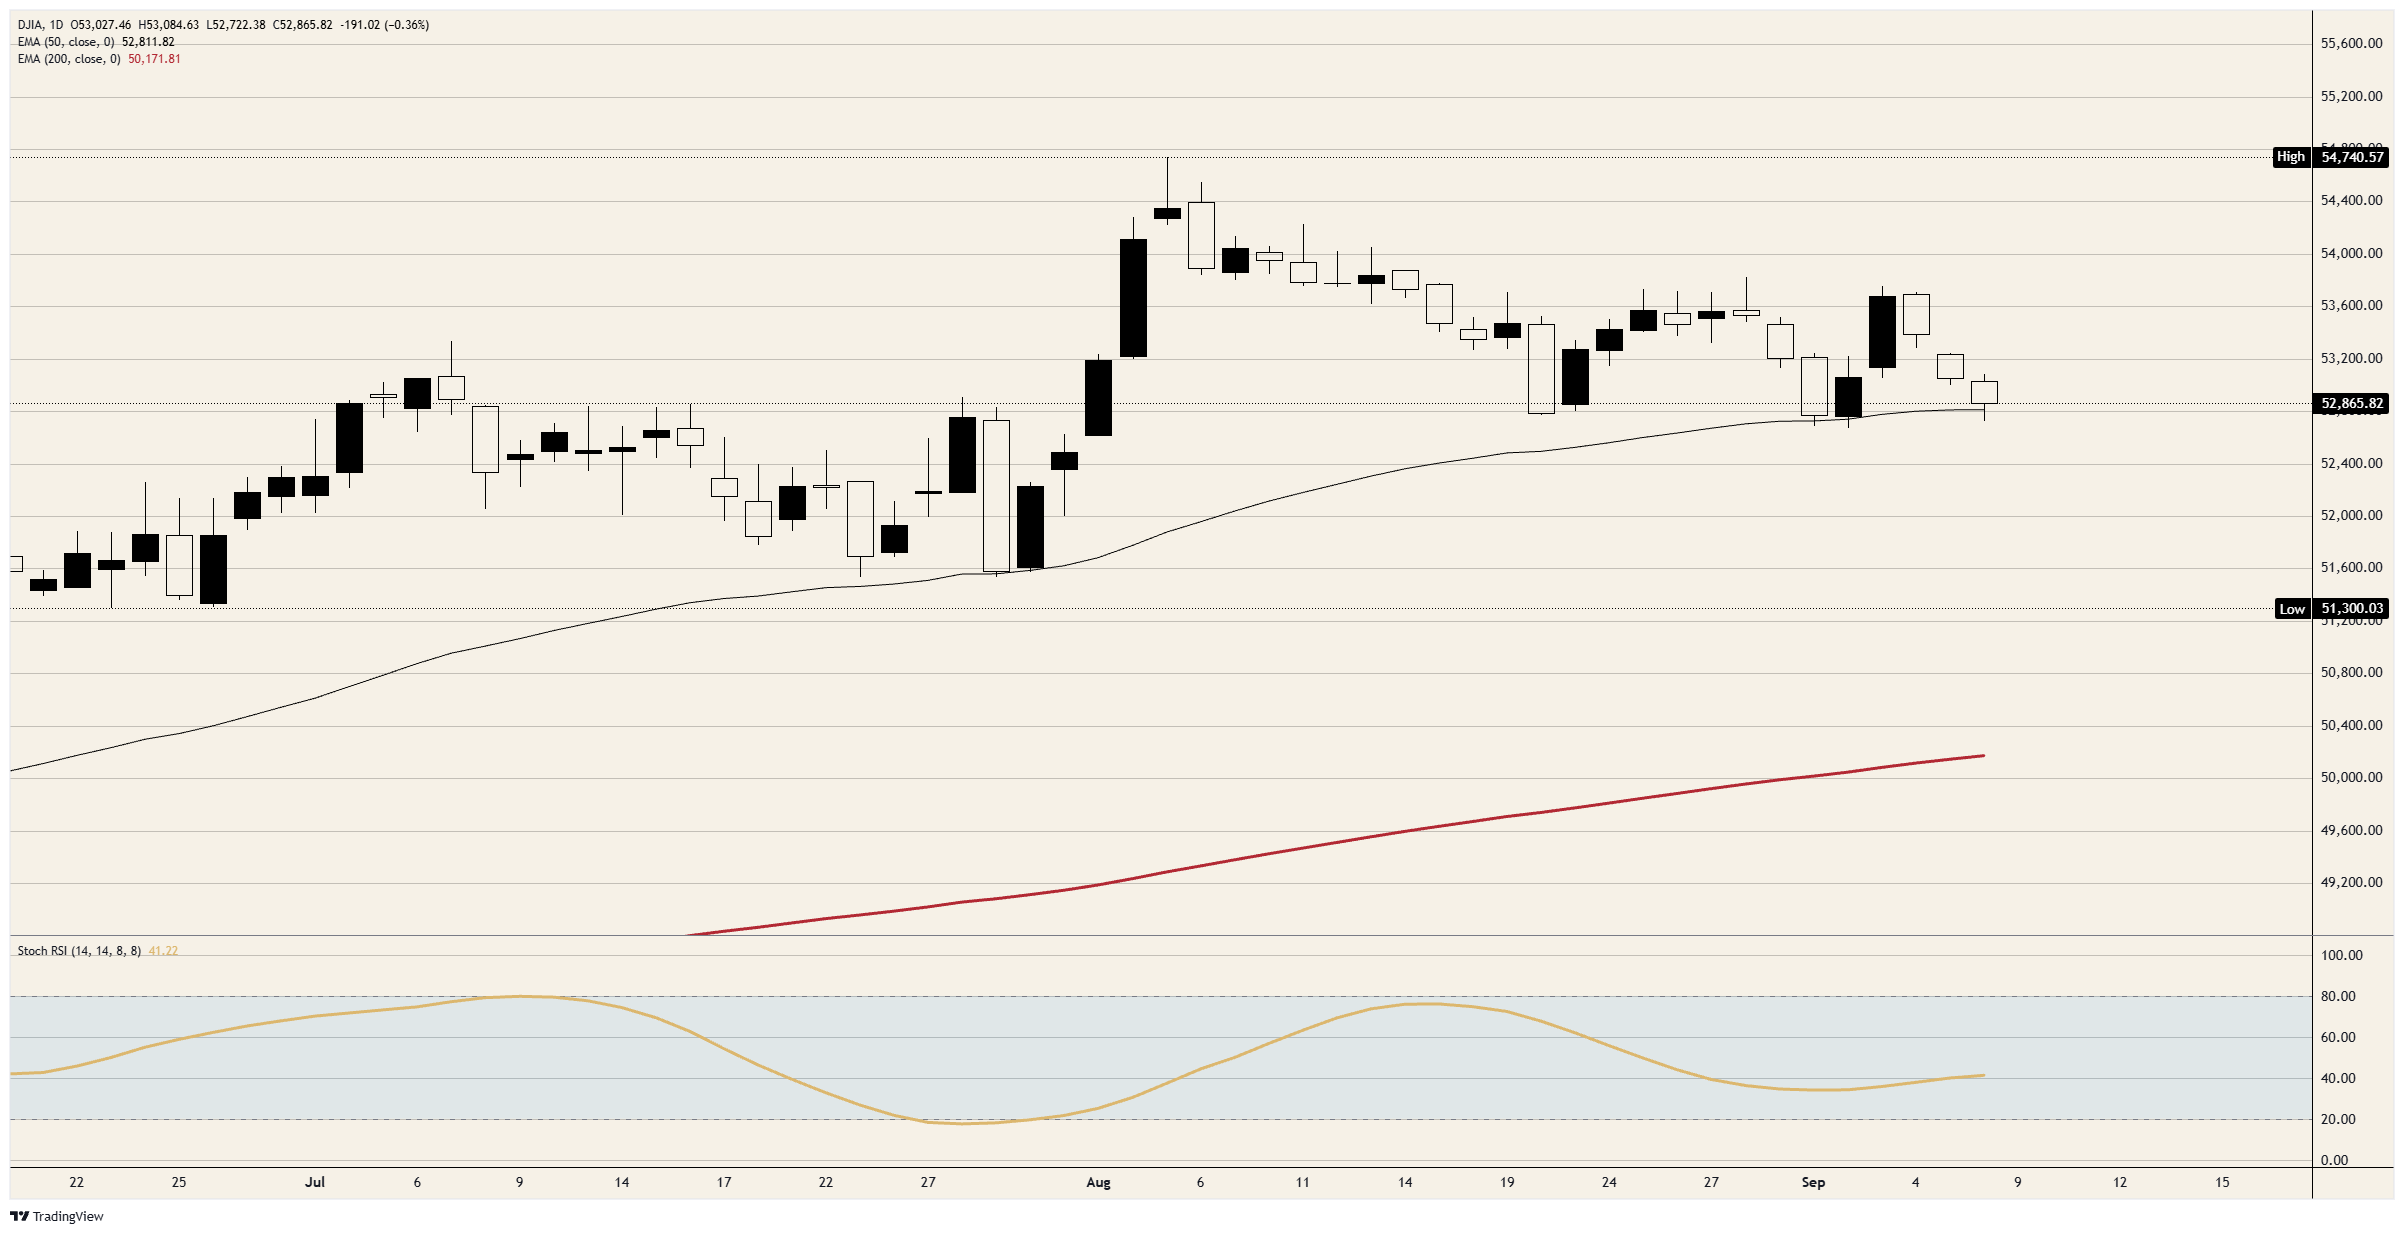
แนวต้าน: บริเวณ 53,100 เป็นกรอบบนของการซื้อขายในรอบนี้และเป็นด่านแรก เหนือขึ้นไปคือ 53,250 ซึ่งเป็นจุดสูงสุดของวันศุกร์ก่อนอ่อนตัวลงมาเล็กน้อยเหนือ 53,000 จากนั้นเป็นโซน 53,500 ที่ตัวเลขการจ้างงานได้กดหลุดลงไปเมื่อวันที่ 4 กันยายน ต่อด้วยช่วง 53,800 ที่สกัดทุกการรีบาวด์ตั้งแต่วันที่ 14 สิงหาคมถึง 28 สิงหาคม และจุดสูงสุดต้นเดือนสิงหาคมที่ต่ำกว่า 54,750 เล็กน้อย หรือสูงกว่าระดับปัจจุบันราว 3.5%
แนวรับ: ค่าเฉลี่ยเคลื่อนที่เอ็กซ์โปเนนเชียล (EMA) 50 วันที่กำลังไต่ขึ้นใกล้ 52,800 คือระดับที่ดัชนีกำลังยืนอยู่ และจุดต่ำสุดของรอบในบริเวณ 52,700 คือระดับต่ำสุดของเดือน ต่ำลงไปจากนั้นอยู่ที่ 52,500 และระดับจิตวิทยา 52,000 โดยมีจุดต่ำสุดของเดือนมิถุนายนใกล้ 51,300 อยู่ถัดไป ส่วน EMA 200 วันใกล้ 50,200 ยังไม่ใช่ระดับที่ตลาดกำลังให้ความสำคัญ
มุมมอง: เป็นขาลงตราบใดที่ดัชนียังอยู่ต่ำกว่า 53,250 โดยมีบริเวณ 52,700 เป็นเป้าหมายแรก และ 52,500 เป็นเป้าหมายถัดไป จุดต่ำสุดของรอบได้ลบการปรับขึ้นทั้งหมดของวันที่ 3 กันยายนไปแล้ว และดัชนี Stochastic Relative Strength Index (Stoch RSI) รายวันใกล้ 41 ยังไม่เข้าสู่ภาวะขายมากเกินไปนับตั้งแต่เดือนกรกฎาคม ดังนั้นแรงส่งของรอบขาลงนี้ยังไม่หมด การอ่านค่าในกรอบห้านาทีใกล้ 62 ที่ดีดขึ้นจากจุดต่ำสุดเป็นเพียงการรีบาวด์ ไม่ใช่การกลับตัว หากราคาปิดรายวันต่ำกว่า EMA 50 วันใกล้ 52,800 จะเปิดทางให้ระดับ 52,000 เข้าสู่เป้าหมายก่อนการประชุม และหากราคาปิดรายวันกลับขึ้นไปเหนือ 53,250 จะทำให้มุมมองนี้เป็นโมฆะและฟื้นเป้าหมาย 53,500
กราฟรายวัน Dow Jones
คำถามที่พบบ่อยเกี่ยวกับ Dow Jones
Dow Jones Industrial Average ซึ่งเป็นหนึ่งในดัชนีตลาดหุ้นที่เก่าแก่ที่สุดในโลก ประกอบด้วยหุ้นสหรัฐที่มีการซื้อขายมากที่สุด 30 ตัว ดัชนีนี้ถ่วงน้ำหนักตามราคา ไม่ได้ถ่วงน้ำหนักตามมูลค่าหลักทรัพย์ตามราคาตลาด โดยคำนวณจากการรวมราคาของหุ้นองค์ประกอบแล้วหารด้วยตัวคูณ ซึ่งปัจจุบันอยู่ที่ 0.152 ดัชนีนี้ก่อตั้งโดย Charles Dow ซึ่งเป็นผู้ก่อตั้ง Wall Street Journal ด้วย ในเวลาต่อมา ดัชนีนี้ถูกวิจารณ์ว่าไม่ได้สะท้อนภาพรวมตลาดได้กว้างพอ เนื่องจากติดตามเพียง 30 บริษัทขนาดใหญ่ ต่างจากดัชนีที่ครอบคลุมกว้างกว่า เช่น S&P 500
มีหลายปัจจัยที่ขับเคลื่อน Dow Jones Industrial Average (DJIA) โดยปัจจัยหลักคือผลการดำเนินงานโดยรวมของบริษัทองค์ประกอบ ซึ่งสะท้อนผ่านรายงานผลประกอบการรายไตรมาสของบริษัท ข้อมูลเศรษฐกิจมหภาคของสหรัฐและทั่วโลกก็มีส่วนเช่นกัน เพราะส่งผลต่อความเชื่อมั่นของนักลงทุน ระดับอัตราดอกเบี้ยที่กำหนดโดยเฟด (ธนาคารกลางสหรัฐ) ก็มีอิทธิพลต่อ DJIA เช่นกัน เนื่องจากส่งผลต่อต้นทุนสินเชื่อ ซึ่งหลายบริษัทพึ่งพาอย่างมาก ดังนั้น เงินเฟ้อจึงอาจเป็นปัจจัยขับเคลื่อนสำคัญ เช่นเดียวกับตัวชี้วัดอื่น ๆ ที่มีผลต่อการตัดสินใจของเฟด
Dow Theory เป็นวิธีการระบุแนวโน้มหลักของตลาดหุ้นที่พัฒนาโดย Charles Dow ขั้นตอนสำคัญคือการเปรียบเทียบทิศทางของ Dow Jones Industrial Average (DJIA) และ Dow Jones Transportation Average (DJTA) และติดตามเฉพาะแนวโน้มที่ทั้งสองเคลื่อนไหวไปในทิศทางเดียวกัน ปริมาณการซื้อขายเป็นเกณฑ์ยืนยันแนวโน้ม ทฤษฎีนี้ใช้องค์ประกอบของการวิเคราะห์จุดสูงสุดและจุดต่ำสุด โดยทฤษฎีของ Dow ระบุว่ามีแนวโน้มอยู่ 3 ระยะ ได้แก่ ระยะสะสม เมื่อเงินทุนรายใหญ่เริ่มซื้อหรือขาย ระยะที่สาธารณชนเข้ามามีส่วนร่วม เมื่อผู้ลงทุนวงกว้างเข้าร่วม และระยะแจกจ่าย เมื่อเงินทุนรายใหญ่ออกจากตลาด
มีหลายวิธีในการเทรด DJIA วิธีหนึ่งคือการใช้ ETF ซึ่งช่วยให้นักลงทุนสามารถซื้อขาย DJIA ได้เสมือนเป็นหลักทรัพย์เดียว แทนที่จะต้องซื้อหุ้นของบริษัทองค์ประกอบทั้ง 30 แห่ง ตัวอย่างที่โดดเด่นคือ SPDR Dow Jones Industrial Average ETF (DIA) สัญญาฟิวเจอร์สของ DJIA ช่วยให้เทรดเดอร์สามารถเก็งกำไรมูลค่าในอนาคตของดัชนีได้ และออปชันให้สิทธิ แต่ไม่ใช่ภาระผูกพัน ในการซื้อหรือขายดัชนีที่ราคาที่กำหนดไว้ล่วงหน้าในอนาคต กองทุนรวมช่วยให้นักลงทุนสามารถซื้อส่วนแบ่งของพอร์ตหุ้น DJIA ที่มีการกระจายความเสี่ยง ซึ่งทำให้ได้รับความเสี่ยงต่อดัชนีโดยรวม
บทความยอดนิยม
1WTI ฟื้นตัวสู่ระดับใกล้ 84.50 ดอลลาร์ ท่ามกลางความเสี่ยงต่อการขนส่งทางเรือในตะวันออกกลาง2สหรัฐฯ โจมตีฐานยิงขีปนาวุธอิหร่านเพื่อ “ป้องกันตนเอง”3ทองคำทรงตัวใกล้ 3,850 ดอลลาร์ ก่อนเผยแพร่รายงานการประชุม FOMC4Nvidia เผยรายได้ไตรมาส 3 สูงสุดเป็นประวัติการณ์ที่ 115.8 พันล้านดอลลาร์ แต่ตลาดคริปโตยังซบเซา5ดอลลาร์นิวซีแลนด์ยังเคลื่อนไหวใกล้ระดับต่ำสุด ขณะราคาผู้ผลิตต่ำกว่าคาด6ดอลลาร์ออสเตรเลียทรงตัวที่ระดับต่ำสุดในรอบ 10 เดือน หลังรายงานการประชุม RBA เผยความเห็นที่แตกต่างกัน7เยนแข็งค่าติดต่อกันเป็นวันที่สาม ขณะที่คำเตือนจากทางการญี่ปุ่นสกัดไม่ให้ดอลลาร์ทะลุ 160.00 เยน8เงินปอนด์หยุดสถิติอ่อนค่า 5 วันทำการติดต่อกัน หลังข้อมูลตลาดแรงงานอังกฤษและดอลลาร์ที่อ่อนค่าลงช่วยหนุน9ยูโรขยับฟื้นสู่ระดับ 1.10 จากจุดต่ำสุดในรอบ 19 เดือน ขณะดอลลาร์อ่อนค่า



เชื่อมต่อกับเรา









ติดต่อเรา
โทร: +61 2 8036 8388
แฟกซ์: +61 2 8036 8388
อีเมล: support@tmgm.com
เว็บไซต์: https://www.tmg-max.com



ข้อมูลที่ให้ไว้บนเว็บไซต์นี้มีลักษณะเป็นข้อมูลทั่วไปเท่านั้น และไม่ถือเป็นคำแนะนำทางการเงินส่วนบุคคล ก่อนดำเนินการใด ๆ ตามข้อมูลบนเว็บไซต์นี้ คุณควรพิจารณาความเหมาะสมของข้อมูลดังกล่าวให้สอดคล้องกับวัตถุประสงค์ สถานะทางการเงิน และความต้องการของคุณ การลงทุนใน CFD และสัญญา FX Margin มีความเสี่ยงอย่างมีนัยสำคัญ และไม่เหมาะสำหรับนักลงทุนทุกคน คุณอาจสูญเสียเงินมากกว่าเงินฝากเริ่มต้นของคุณ คุณไม่ได้เป็นเจ้าของ หรือมีส่วนได้เสียใด ๆ ในสินทรัพย์อ้างอิง เราแนะนำให้คุณขอคำแนะนำอย่างเป็นอิสระ และตรวจสอบให้แน่ใจว่าคุณเข้าใจความเสี่ยงที่เกี่ยวข้องอย่างถ่องแท้ก่อนทำการซื้อขาย สิ่งสำคัญคือคุณต้องอ่านและพิจารณาเอกสารการเปิดเผยข้อมูลก่อนที่คุณจะได้มาซึ่งผลิตภัณฑ์ใด ๆ ที่ระบุไว้บนเว็บไซต์ ข้อมูลและโฆษณาที่นำเสนอบนเว็บไซต์นี้ไม่ได้มีวัตถุประสงค์เพื่อให้บุคคลใด ๆ ในประเทศหรือเขตอำนาจศาลใด ๆ ใช้งาน หากการใช้งานดังกล่าวขัดต่อกฎหมายและข้อบังคับท้องถิ่น ผลิตภัณฑ์และบริการที่นำเสนอบนเว็บไซต์นี้ไม่ได้มีไว้สำหรับผู้พำนักอาศัยในสหรัฐอเมริกา มาเลเซีย และประเทศไทย
TMGM ได้รับอนุญาตและอยู่ภายใต้การกำกับดูแลในหลายเขตอำนาจศาล
Trademax Australia Limited ซึ่งดำเนินธุรกิจในชื่อ TMGM ได้รับการกำกับดูแลโดย Australian Securities and Investments Commission (ASIC) หมายเลขใบอนุญาต AFSL 436416 และตั้งอยู่ที่ Level 28, One International Tower, 100 Barangaroo Avenue, 2000 Sydney, NSW Australia.
อีเมล: support@tmgm.com.au
Trademax Global Limited ซึ่งดำเนินธุรกิจในชื่อ TMGM ได้รับอนุญาตและอยู่ภายใต้การกำกับดูแลโดย Vanuatu Financial Services Commission (VFSC) หมายเลขทะเบียน 40356 และจดทะเบียนที่ 1276, Kumul Highway, Port Vila, Vanuatu, Republic of Vanuatu.
อีเมล: support@tmgm.com
Trademax Global Markets (SE) Limited, ดำเนินการภายใต้ชื่อ TMGM, ได้รับอนุญาตและอยู่ภายใต้การกำกับดูแลโดย Financial Services Authority (FSA) ของเซเชลส์ ภายใต้เลขที่ใบอนุญาต SD224 บริษัทจดทะเบียนที่ สำนักงานเลขที่ 13, Providence Estate ABIS Centre, เกาะมาเฮ, เซเชลส์
อีเมล: support@tmgm.com
Trademax Global Markets (International) Pty Ltd ซึ่งดำเนินธุรกิจในชื่อ TMGM ได้รับอนุญาตและอยู่ภายใต้การกำกับดูแลโดย Financial Services Commission, Mauritius (FSC) หมายเลขใบอนุญาต GB22201012 และจดทะเบียนที่ 33, Edith Cavell Street C/o IQ EQ Fund Services (Mauritius) Ltd Port Louis, 11324 Mauritius.
อีเมล: support@tmgm.com
ลิขสิทธิ์ © TMGM สงวนลิขสิทธิ์ทั้งหมด