

مؤشر الدولار يسجل ارتفاعًا طفيفًا إلى مستوى مرتفع جديد ثم يتراجع مع رفع اليابان لأسعار الفائدة
- ارتفع DXY فوق 100.50، مسجلًا أفضل مستوى له منذ أواخر يوليو، مع رفع اليابان لأسعار الفائدة.
- رفع بنك اليابان سعر الفائدة إلى 1.25%، وهو أعلى مستوى منذ عام 1995.
- تُسعّر العقود الآجلة احتمال رفع آخر من Fed في 28 أكتوبر عند 57.6%.
رفع بنك اليابان (BoJ) سعر الفائدة إلى 1.25% يوم الجمعة، ومع ذلك تراجع الين. وانطلق مؤشر الدولار إلى أعلى مستوى له منذ أواخر يوليو على خلفية ذلك، قبل أن يتخلى عن هذا الارتفاع، ليتداول فوق 100.30 بقليل. ويشكل اليورو 57.6% من هذا المؤشر، بينما يشكل الين 13.6%، ما يعني أن سبعة أعشار ما يُقاس الدولار مقابله تعود إلى بنك مركزي رفع أسعار الفائدة في سبتمبر.
ثلاثة بنوك مركزية، وربع نقطة لكل منها، والفجوتان نفسيهما
رفع البنك المركزي الأوروبي (ECB) سعر فائدة الإيداع إلى 2.50% في 10 سبتمبر. ورفع Fed سعر الفائدة إلى 3.75%-4.00% في 16 سبتمبر. كما رفع BoJ سعر الفائدة الخاص به إلى 1.25% في 18 سبتمبر. وتحركت البنوك الثلاثة جميعها بمقدار ربع نقطة، لذا فإن الفجوتين اللتين تحددان معظم هذا المؤشر لا تزالان بالاتساع نفسه الذي كانتا عليه قبل تسعة أيام. ويُعد سعر الفائدة في اليابان الأعلى منذ عام 1995، ويعادل تمامًا ثلث الحد الأدنى من نطاق Fed.
زيادة جعلت الزيادة التالية أقل يقينًا
جاء التصويت الياباني بنتيجة 7-2، مع معارضة عضوي المجلس أسادا وساتو، وكلاهما عُيّن هذا العام. وكان المضاربون قد تحولوا إلى المراهنة على قوة الين قبل الاجتماع انطلاقًا من رؤية مفادها أن BoJ سيواصل الرفع، لذا كان اعتراض عضوين كافيًا لدفع العملة في الاتجاه المعاكس.
وقال محافظ BoJ أويدا إن البنك سيواصل رفع أسعار الفائدة ما دام الاقتصاد والأسعار يسمحان بذلك، وإن التضخم الأساسي ينطوي على خطر تجاوزه هدف 2%. وكان لدى المعارضين أحدث البيانات إلى جانبهم، إذ تباطأ التضخم الأساسي في اليابان إلى 1.7% في أغسطس من 1.8% في يوليو، في أول تباطؤ له خلال أربعة أشهر. وكان الين قد بلغ أعلى مستوى له في سبعة أشهر مقابل الدولار في وقت سابق من سبتمبر على أساس توقعات بمزيد من الزيادات، لكن المتداولين الذين أرادوا موعدًا للزيادة التالية حصلوا بدلًا من ذلك على اتجاه فقط.
ما الذي يتقاضاه الدولار فعليًا
تدرّ السيولة النقدية بالدولار عائدًا بين 3.75% و4.00%، وتدرّ السيولة النقدية باليورو 2.50%، وتدرّ السيولة النقدية بالين 1.25%، ولم يتغير أي من هذه الفوارق هذا الشهر. وعلى الآجال الأطول، يبلغ عائد السندات الحكومية الأمريكية لأجل 10 سنوات نحو 5.00%، بينما يبلغ عائد نظيرتها اليابانية نحو 2.95%.
ما تغير هو المسار. فالعقود الآجلة تُسعّر احتمال رفع آخر من Fed في 28 أكتوبر بأكثر من 50%، وترفع سعر الفائدة إلى 4.50%-4.75% بحلول منتصف 2027، ثم لا تُسعّر شيئًا على الإطلاق خلال الثمانية عشر شهرًا التالية. ويرى السوق أن ميزة الدولار لن تتسع أكثر بعد يونيو 2027، وهو يدفع علاوة مقابل تلك الميزة في سبتمبر 2026.
وتشكل أوروبا النصف الأكبر من هذه الصفقة، وهي أيضًا الطرف الأكثر هدوءًا فيها. فقد رفع ECB أسعار الفائدة مرتين هذا العام، في يونيو وسبتمبر، ولا يتوقع الاقتصاديون الخطوة التالية قبل ديسمبر، ما يترك نسبة 57.6% التي يمثلها اليورو في المؤشر مرتكزة على سعر فائدة لن يتحرك خلال الأشهر الثلاثة المقبلة. أما نسبة 13.6% التي يمثلها الين فهي موضع الجدل، لأن BoJ تحرك الآن مرتين خلال ثلاثة أشهر بعد أن كان يتحرك مرة كل ستة أشهر.
ويشكل الجنيه الإسترليني 11.9% من المؤشر، وقد أبقى بنك إنجلترا (BoE) سعر الفائدة عند 3.75% يوم الخميس، حيث ظل منذ ديسمبر. وهذه هي الفجوة الوحيدة من بين الفجوات الثلاث التي اتسعت في سبتمبر، وقد اتسعت لأن Fed تحرك، لا لأن BoE فعل ذلك. وبينها مجتمعة، يشكل اليورو والين والجنيه الإسترليني أكثر من ثمانية أعشار هذا المؤشر، لذا فإن الحجة تعتمد على ما سيفعله Fed بعد ذلك.
عشرة خطابات من Fed تلوح في الأفق
يغلب على الأجندة الأمريكية طابع التصريحات. إذ من المقرر إلقاء عشرة خطابات من مسؤولي Fed بين الاثنين والجمعة، ثلاثة منها لرئيس Fed في نيويورك ويليامز، على أن يبدأ رئيس Fed في شيكاغو غولسبي أولًا يوم الاثنين عند الساعة 10:30 بتوقيت غرينتش. وقد أمضى رئيس Fed وورش وقته في المنصب رافضًا تقديم توجيه استباقي، لكن لجنته على وشك تقديم ما يعادل عشرة خطابات من هذا التوجيه.
أما البيانات فهي أقل كثافة. فمن المقرر صدور متوسط ADP لأربعة أسابيع للتغير في التوظيف يوم الثلاثاء عند الساعة 12:15 بتوقيت غرينتش مقابل 16.25 ألف، كما أن مسوح مديري المشتريات الأولية عند الساعة 13:45 بتوقيت غرينتش يوم الأربعاء تمثل القراءة الحقيقية الوحيدة للنمو قبل الاجتماع، وكلاهما متوقع له أن يتباطأ مع البقاء فوق مستوى 50. وكل ذلك يصب في تسعير 28 أكتوبر، وهو ما تستند إليه حاليًا ميزة الدولار على اليورو والين.
المستويات والاتجاه
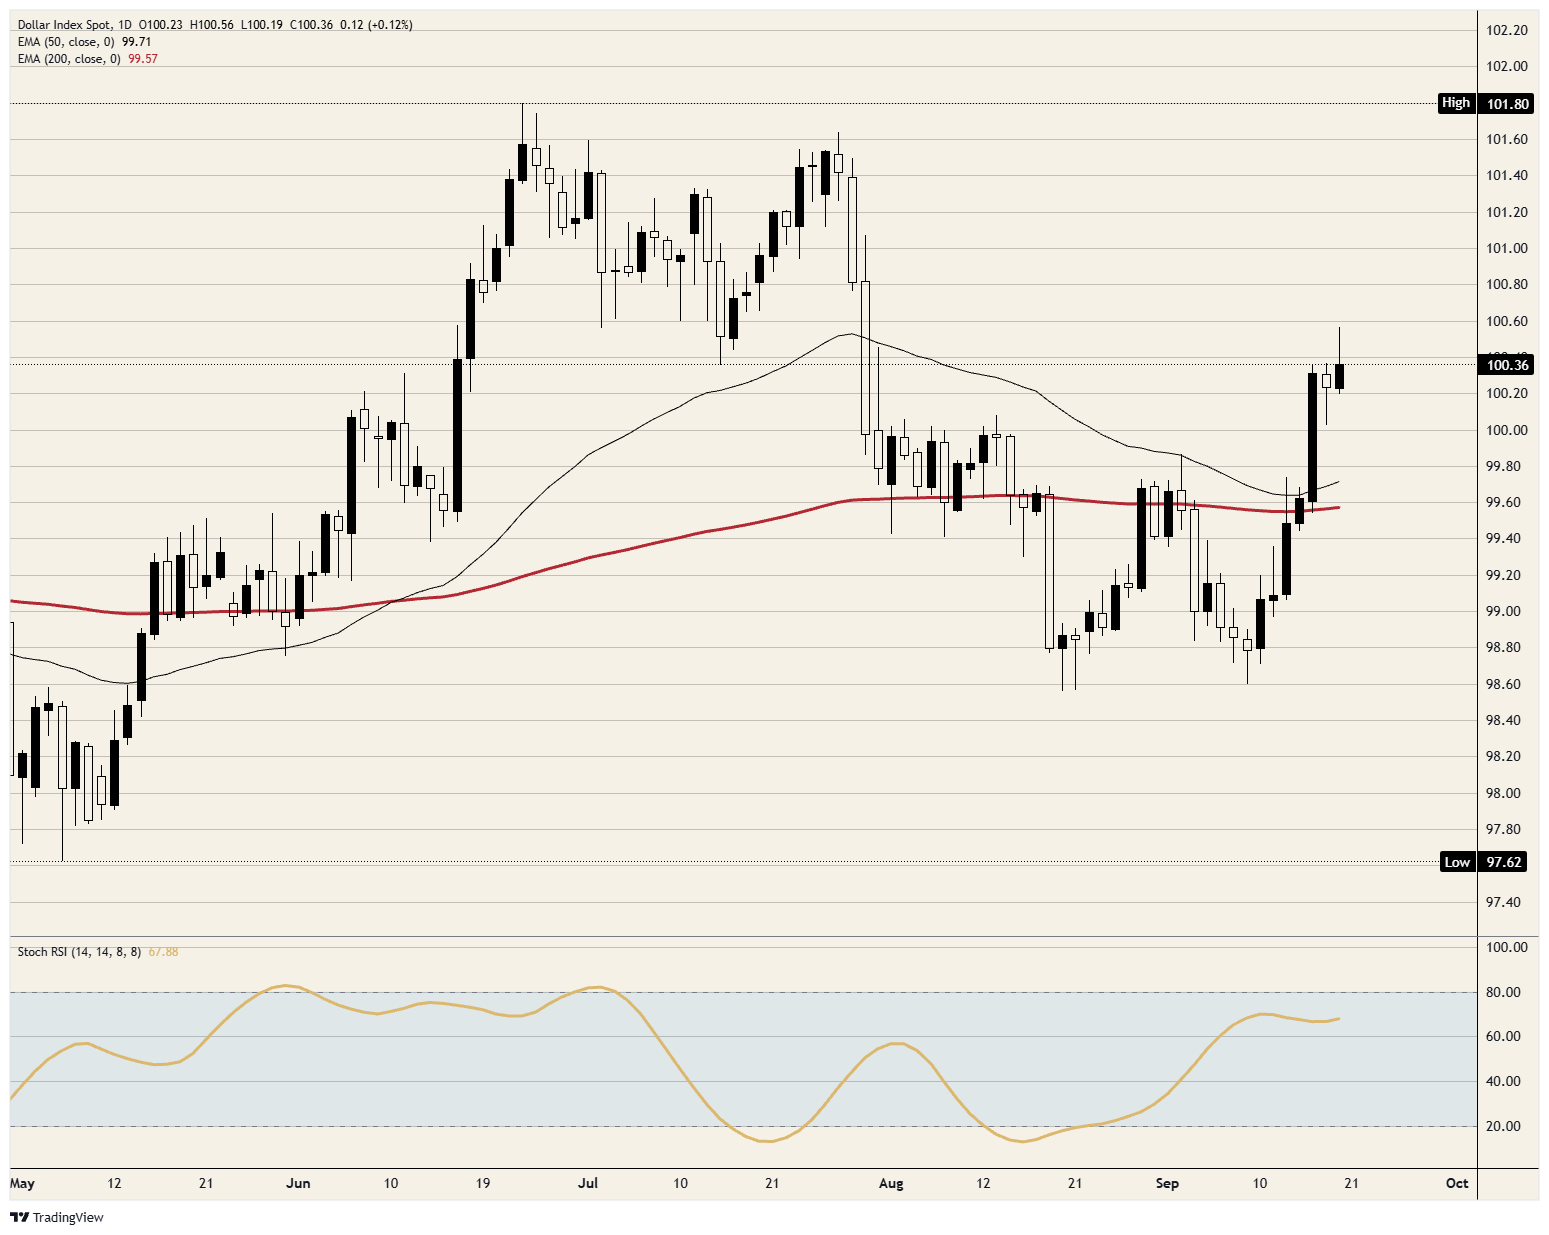
المقاومة: مستوى 100.50 هو حيث توقف الشراء، مع تسجيل أعلى مستوى للجلسة فوقه بقليل، ومن دون أي تداول فوق هذا المستوى منذ أواخر يوليو. ثم يأتي 101.00، وبعده القمة قرب 101.50 التي تركها الدولار خلفه في نهاية يوليو.
الدعم: صمد مستوى 100.00 طوال الجلسة، مع تسجيل القاع قرب 100.20. وأسفله، يقع المتوسط المتحرك الأسي لـ50 يومًا (EMA) قرب 99.70، وهو المستوى الذي استعاد الدولار التداول فوقه يوم الأربعاء ولم يتداول دونه منذ ذلك الحين.
الاتجاه: صعودي ما دام مستوى 100.00 صامدًا. الهدف الأول هو 101.00 والهدف الثاني 101.50. ويقترب مؤشر Stochastic Relative Strength Index (Stoch RSI) اليومي، وهو مقياس للزخم، من 68 ولا يزال يرتفع، وهو ما يتماشى مع سوق يواصل الصعود. ويُنهي الإغلاق اليومي دون 99.70 السيناريو الصعودي.
الرسم البياني اليومي لـ DXY
الأسئلة الشائعة حول الدولار الأمريكي
الدولار الأمريكي (USD) هو العملة الرسمية للولايات المتحدة الأمريكية، وهو العملة «الفعلية» لعدد كبير من الدول الأخرى حيث يتداول إلى جانب العملات المحلية. وهو العملة الأكثر تداولًا في العالم، إذ يستحوذ على أكثر من 88% من إجمالي حجم تداولات سوق الصرف الأجنبي العالمية، أو ما متوسطه 6.6 تريليون دولار من المعاملات يوميًا، وفقًا لبيانات عام 2022. وبعد الحرب العالمية الثانية، حل USD محل الجنيه الإسترليني بوصفه عملة الاحتياطي العالمية. وعلى مدى معظم تاريخه، كان الدولار الأمريكي مدعومًا بالذهب، إلى أن انتهى العمل بقاعدة الذهب بموجب اتفاقية بريتون وودز في عام 1971.
أهم عامل منفرد يؤثر في قيمة الدولار الأمريكي هو السياسة النقدية التي يضعها Federal Reserve (Fed). ولدى Fed مهمتان: تحقيق استقرار الأسعار (السيطرة على التضخم) وتعزيز التوظيف الكامل. وأداته الرئيسية لتحقيق هذين الهدفين هي تعديل أسعار الفائدة. وعندما ترتفع الأسعار بسرعة كبيرة ويكون التضخم أعلى من هدف Fed البالغ 2%، يرفع Fed أسعار الفائدة، ما يدعم قيمة USD. وعندما ينخفض التضخم دون 2% أو يكون معدل البطالة مرتفعًا جدًا، قد يخفض Fed أسعار الفائدة، ما يضغط على العملة الأمريكية.
في الحالات القصوى، يمكن لـ Federal Reserve أيضًا طباعة المزيد من الدولارات وتطبيق التيسير الكمي (QE). وQE هو العملية التي يزيد من خلالها Fed بشكل كبير تدفق الائتمان في نظام مالي متعثر. وهو إجراء غير تقليدي في السياسة النقدية يُستخدم عندما يجف الائتمان لأن البنوك لا تقرض بعضها بعضًا (خشية تعثر الطرف المقابل). وهو الملاذ الأخير عندما لا يكون من المرجح أن يحقق مجرد خفض أسعار الفائدة النتيجة المطلوبة. وكان QE السلاح المفضل لدى Fed لمواجهة أزمة الائتمان التي حدثت خلال الأزمة المالية العالمية في عام 2008. ويتضمن ذلك قيام Fed بطباعة المزيد من الدولارات واستخدامها لشراء السندات الحكومية الأمريكية، في الغالب من المؤسسات المالية. وعادة ما يؤدي QE إلى إضعاف الدولار الأمريكي.
التشديد الكمي (QT) هو العملية العكسية، حيث يتوقف Federal Reserve عن شراء السندات من المؤسسات المالية ولا يعيد استثمار أصل السندات التي يحتفظ بها عند استحقاقها في مشتريات جديدة. وعادة ما يكون ذلك إيجابيًا للدولار الأمريكي.














