

التداول
اكتشف مجموعة متنوعة من الأسواق العالمية مع تسعير تنافسي، سيولة عالية، وأدوات تداول متقدمة تدعم قراراتك الاستثمارية.
اكتشف المزيد 
منصات التداول
تداول بسلاسة مع منصة TMGM القوية، المصممة للسرعة والدقة وتجربة تداول فائقة.
اكتشف المزيد منصات التداول
الأكاديمية
تعلّم أساسيات التداول من خلال محتوى تعليمي مُبسط ومصمم للمبتدئين، يشمل أدلة تعليمية،ندوات مباشرة عبر الإنترنت، وتحليلات لأهم تحركات السوق.
اكتشف المزيد أكاديمية TMGM
الأخبار والتحليلات
تابع أحدث تطورات الأسواق لحظة بلحظة، مع تحليلات احترافية تساعدك على اتخاذ قرارات مدروسة والاستفادة من فرص التداول.
اكتشف المزيد الأخبار والتحليلات
معلومات عنا
تعرّف على ما يميز TMGM، من حضور عالمي قوي وإشراف تنظيمي موثوق، إلى التزامنا المستمر بالابتكار وتطوير بيئة تداول متقدمة.
اكتشف المزيد لماذا TMGM؟
يتفق الخبراء على أن الخلفية الأساسية تشير إلى مزيد من ارتفاع الدولار الأمريكي
- يتخلى الدولار الأمريكي عن بعض مكاسبه، لكن معظم محللي البنوك يتوقعون أن يمتد الاتجاه الصعودي الأوسع خلال الأشهر المقبلة.
- ويُنظر إلى ارتفاع عوائد سندات الخزانة الأمريكية، وقوة البيانات الأمريكية، والتشديد النقدي من جانب Fed، على أنها عوامل تدعم الطلب على الدولار الأمريكي.
- ومن المتوقع أن يرفع البنك المركزي الأمريكي أسعار الفائدة ما بين ثلاث وأربع مرات خلال الاثني عشر شهرًا المقبلة.
يُظهر الدولار الأمريكي (USD) نبرة أكثر ليونة بشكل معتدل يوم الأربعاء، متأثرًا بالتراجع الأخير في عوائد سندات الخزانة الأمريكية وبعض التعليقات المائلة للتيسير من رئيس Fed في نيويورك جون ويليامز. وقد تراجع مؤشر الدولار (DXY)، الذي يقيس قيمة العملة الأمريكية مقابل سلة من العملات، إلى 101.20 بعد أن سجل أعلى مستوياته في شهرين فوق 101.60 يوم الثلاثاء، لكنه لا يزال في طريقه لتحقيق مكسب شهري بنسبة 1.8%.
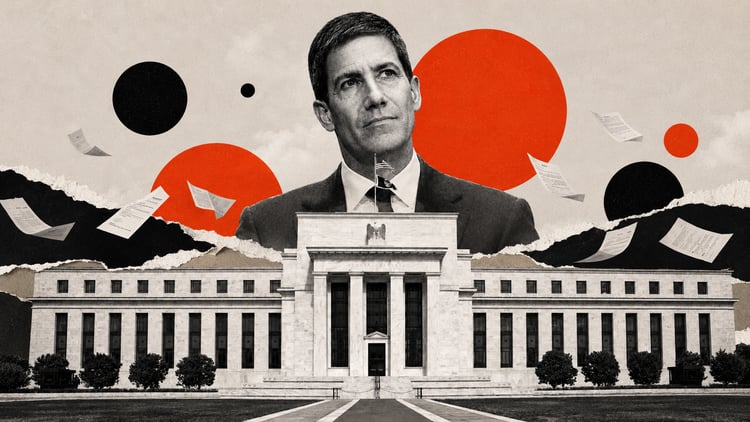
ويرى محللون في بعض أكبر بنوك العالم أن ارتفاع عوائد سندات الخزانة الأمريكية، وصعود أسعار النفط الناجم عن الحرب في الشرق الأوسط بما يعزز التضخم العالمي، وإعادة تأكيد التزام الاحتياطي الفيدرالي (Fed) بمكافحة التضخم، هي الأسباب الرئيسية وراء الاتجاه الصعودي للدولار الأمريكي. وفي هذا السياق، يتوقع معظمهم أن يواصل الدولار الأمريكي ارتفاعه حتى نهاية العام.
تواصل قوة الدولار مع بقاء مسار Fed والعوائد والنفط في صدارة مخاطر الصعود
يسلط محللو ING الضوء على أن الدولار الأمريكي واصل الارتفاع يوم الثلاثاء، إذ لا تزال العوائد المرتفعة على الآجال الطويلة تضغط على شهية المخاطرة العالمية، ما يترك «العملات منخفضة السيولة ومرتفعة البيتا تتحمل معظم العبء». ويشيرون إلى أن الين الياباني لا يزال «الاستثناء الوحيد من الاتجاه الأوسع لقوة الدولار».
وقال ING في مذكرة: «إن بعض الاستقرار في شهية المخاطرة قد يخفف قليلًا من بريق موجة صعود الدولار»، لكنه حذر من أنه مع وجود «مجال أمام الأسواق لإعادة تسعير احتمال أعلى لرفع Fed للفائدة في أكتوبر، فقد يكون من المبكر إعلان بلوغ هذه الحركة للدولار ذروتها»، ما يشير إلى أن أي توقف قصير الأجل في تقدم العملة من غير المرجح أن يمثل قمة نهائية.
من المتوقع أن يرفع Fed أسعار الفائدة عدة مرات خلال الاثني عشر شهرًا المقبلة
يشير محللو OCBC إلى أن الانخفاض الأخير في طلبات إعانة البطالة يبرز متانة سوق العمل وأن «مخاطر مفاجأة صعودية في بيانات الوظائف غير الزراعية تبدو آخذة في الازدياد». ويضيف OCBC أن «تقرير توظيف أقوى من المتوقع من المرجح أن يعزز توقعات المزيد من التشديد من جانب Fed، ويبقي عوائد سندات الخزانة مرتفعة، ويوفر دعمًا إضافيًا للدولار الأمريكي». ومع أخذ كل ذلك في الاعتبار، يتمثل السيناريو الأساسي لدى OCBC في «ارتفاع معتدل للدولار الأمريكي حتى نهاية العام»، لكنه يحذر من أن «الأسواق تسعّر حاليًا ما يقرب من أربع زيادات في أسعار الفائدة من Fed خلال العام المقبل، وهو ما يبدو مفرطًا في التشدد».
وفي السياق نفسه، يلاحظ Rabobank أن «صافي المراكز الشرائية على الدولار الأمريكي لم يتغير إلى حد كبير، إذ ارتفعت كل من المراكز الطويلة والقصيرة بمقدار 2,000 مركز لكل منهما»، في حين أن «منحنى OIS يشير إلى أن المستثمرين لا يزالون يتمركزون على أساس أكثر من ثلاث زيادات بحلول نهاية العام المقبل». وبالنظر إلى الصورة مجتمعة، فإن مزيج البيانات الأمريكية القوية، والعوائد المرتفعة، واستمرار مخاطر صعود النفط، يترك الدولار مدعومًا بشكل جيد، مع بروز الين فقط كاستثناء ملحوظ عن «الاتجاه الأوسع لقوة الدولار».
ويبرز محللو MUFG/BTMU أن سوق أسعار الفائدة الأمريكية يتوقع الآن أن يقدم Fed «ما يقرب من 100 نقطة أساس إضافية من رفع أسعار الفائدة خلال العام المقبل»، وهو تحول «يعزز دعم الدولار الأمريكي من صدمة إيجابية في شروط التبادل التجاري للاقتصاد الأمريكي ناجمة عن ارتفاع أسعار الطاقة». ويشيرون إلى أن الجمع بين مسار أكثر تشددًا لرفع الفائدة من جانب Fed وارتفاع تكاليف الطاقة يدعم جاذبية الدولار مقارنةً بنظرائه الرئيسيين.
الأسئلة الشائعة حول Fed
تتشكل السياسة النقدية في الولايات المتحدة من خلال الاحتياطي الفيدرالي (Fed). ولدى Fed مهمتان: تحقيق استقرار الأسعار وتعزيز التوظيف الكامل. وأداته الرئيسية لتحقيق هذين الهدفين هي تعديل أسعار الفائدة. وعندما ترتفع الأسعار بسرعة كبيرة ويكون التضخم أعلى من هدف Fed البالغ 2%، فإنه يرفع أسعار الفائدة، ما يزيد تكاليف الاقتراض في مختلف أنحاء الاقتصاد. ويؤدي ذلك إلى تقوية الدولار الأمريكي (USD) لأنه يجعل الولايات المتحدة مكانًا أكثر جاذبية للمستثمرين الدوليين لإيداع أموالهم. وعندما ينخفض التضخم إلى ما دون 2% أو يكون معدل البطالة مرتفعًا جدًا، قد يخفض Fed أسعار الفائدة لتشجيع الاقتراض، وهو ما يضغط على العملة الأمريكية.
يعقد الاحتياطي الفيدرالي (Fed) ثمانية اجتماعات للسياسة النقدية سنويًا، حيث تقوم اللجنة الفيدرالية للسوق المفتوحة (FOMC) بتقييم الأوضاع الاقتصادية واتخاذ قرارات السياسة النقدية. ويحضر اجتماعات FOMC اثنا عشر مسؤولًا من Fed، وهم الأعضاء السبعة في مجلس المحافظين، ورئيس بنك الاحتياطي الفيدرالي في نيويورك، وأربعة من رؤساء بنوك الاحتياطي الإقليمية الأحد عشر المتبقين، الذين يشغلون عضوية لمدة عام واحد على أساس التناوب.
في الحالات القصوى، قد يلجأ الاحتياطي الفيدرالي إلى سياسة تُسمى التيسير الكمي (QE). والتيسير الكمي هو العملية التي يزيد من خلالها Fed تدفق الائتمان بشكل كبير في نظام مالي متعثر. وهو إجراء غير تقليدي في السياسة النقدية يُستخدم أثناء الأزمات أو عندما يكون التضخم منخفضًا للغاية. وكان هذا هو السلاح المفضل لدى Fed خلال الأزمة المالية العالمية الكبرى في عام 2008. ويتضمن ذلك قيام Fed بطباعة المزيد من الدولارات واستخدامها لشراء سندات عالية الجودة من المؤسسات المالية. وعادةً ما يضعف التيسير الكمي الدولار الأمريكي.
التشديد الكمي (QT) هو العملية العكسية للتيسير الكمي، حيث يتوقف الاحتياطي الفيدرالي عن شراء السندات من المؤسسات المالية ولا يعيد استثمار أصل السندات التي يستحق أجلها من حيازاته لشراء سندات جديدة. وعادةً ما يكون ذلك إيجابيًا لقيمة الدولار الأمريكي.
المقالات الشائعة
1توقعات سعر EUR/GBP: بلوغ مستويات ذروة البيع عند أدنى مستوياتها في ستة أسابيع دون 0.85502ما الذي يدفع الدولار الأمريكي إلى تسجيل أعلى مستوياته في عدة أشهر مقابل اليورو مع اقتراب صدور بيانات PCE؟3توقعات سعر EUR/USD: عند نقطة حاسمة قرب 1.13304الدولار الأسترالي: تباطؤ مؤشر أسعار المستهلكين يبقي تسعير RBA تحت السيطرة – BBH5الجنيه الإسترليني: مخاطر التشديد المالي قد تؤدي إلى إعادة تسعير بنك إنجلترا نحو موقف أكثر تيسيراً – BBH6العملات المشفرة اليوم: Bitcoin يحافظ على مستوى 83 ألف دولار، بينما يظل Ethereum دون 2,700 دولار ويواصل XRP التحرك في نطاق عرضي7يواجه الذهب صعوبة في تحديد اتجاهه قبيل صدور بيانات تضخم PCE المفضلة لدى Fed8الدولار الأسترالي يتمسك بالتعافي المبكر قرب 0.6970، والبيانات الأمريكية تتصدر المشهد9يتفق الخبراء على أن الخلفية الأساسية تشير إلى مزيد من ارتفاع الدولار الأمريكي
أسعار مباشرة

كل شيء عن FOREX
علاقة النفط والذهب بأزواج العملات: دليل التداول الأمثل
قرارات أسعار الفائدة وكيف تتداول عليها بنجاح
نسبة المخاطرة إلى العائد وحدها لا تكفي: كيف تحسب التوقع الرياضي لاستراتيجيتك قبل أن تخسر حسابك؟
أوقات تداول الفوركس والذهب بتوقيت السعودية والإمارات ومصر: جداول الجلسات قبل وبعد التوقيت الشتوي 2026
استراتيجية التداول حول قرار الفيدرالي
كيف تبني نظام تداول خاص بك: من الصفر للاحتراف
تداول الاختراقات والاختراقات الكاذبة:
الفرق بين الربح والخسارة
الدعم والمقاومة : الدليل العملي الشامل
أنواع التحليل في الفوركس: الفني والأساسي والوجداني
ابدأ الآن!
سجّل وابدأ التداول في الأسواق العالمية خلال أقل من 3 دقائق

تواصل معنا









جهات الاتصال
الهاتف +61 2 8036 8388
الفاكس +61 2 8036 8388
البريد الإلكتروني support@tmgm.com
الموقع الإلكتروني https://www.tmg-max.com/en



المعلومات المقدمة على هذا الموقع الإلكتروني ذات طبيعة عامة فقط ولا تشكل نصيحة مالية شخصية. قبل اتخاذ أي إجراء بناءً على أي معلومات واردة في هذا الموقع الإلكتروني، ينبغي عليك النظر في مدى ملاءمة هذه المعلومات لأهدافك ووضعك المالي واحتياجاتك. ينطوي الاستثمار في عقود الفروقات وعقود الهامش على الفوركس على مخاطر كبيرة، وهو غير مناسب لجميع المستثمرين. قد تخسر أكثر من إيداعك الأولي. أنت لا تملك الأصل الأساسي، ولا لديك أي مصلحة فيه. نوصي بأن تطلب مشورة مستقلة وأن تتأكد من أنك تفهم تمامًا المخاطر التي تنطوي عليها قبل التداول. من المهم أن تقرأ وثيقة الإفصاح وتدرسها قبل الحصول على أي منتج مدرج على الموقع الإلكتروني. إن المعلومات والإعلانات المعروضة على هذا الموقع الإلكتروني غير مخصصة للاستخدام من قبل أي شخص في أي بلد أو ولاية قضائية يكون فيها هذا الاستخدام مخالفًا للقوانين واللوائح المحلية. المنتجات والخدمات المعروضة على هذا الموقع الإلكتروني غير مخصصة للمقيمين في الولايات المتحدة وماليزيا وتايلاند.
TMGM مرخصة ومنظمة في ولايات قضائية مختلفة.
شركة Trademax Australia Limited، التي تتداول باسم TMGM، منظمة من قبل لجنة الأوراق المالية والاستثمارات الأسترالية (ASIC)، رقم AFSL 436416 وتقع في المستوى 28، برج دولي واحد، 100 شارع بارانجارو، 2000 سيدني، نيو ساوث ويلز أستراليا.
البريد الإلكتروني: support@tmgm.com.au
شركة Trademax Global Limited، التي تتداول باسم TMGM، مرخصة ومنظمة من قبل لجنة الخدمات المالية في فانواتو (VFSC)، رقم التسجيل 40356 ومسجلة في 1276، طريق كومول السريع، بورت فيلا، فانواتو، جمهورية فانواتو.
البريد الإلكتروني: support@tmgm.com
شركة Trademax Global Markets (SE) Limited، المعروفة باسم TMGM، مرخصة ومنظمة من قبل هيئة الخدمات المالية (FSA) في سيشيل، برقم الترخيص SD224. الشركة مسجلة في المكتب رقم 13، مركز ABIS العقاري، ماهي، سيشيل.
البريد الإلكتروني: support@tmgm.com
شركة Trademax Global Markets (International) Pty Ltd، التي تتداول باسم TMGM، مرخصة ومنظمة من قبل لجنة الخدمات المالية، موريشيوس (FSC) برقم الترخيص GB22201012، ومسجلة في 33، شارع إديث كافيل c/o IQ EQ Fund Services (Mauritius) Ltd بورت لويس، 11324 موريشيوس.
البريد الإلكتروني: support@tmgm.com
حقوق الطبع والنشر © TMGM. جميع الحقوق محفوظة