

لماذا لن يعود موسم العملات البديلة — وما الذي استحوذ على رؤوس أمواله
إذا كان Katara وSokka قد أيقظاك إلى سوق العملات المشفرة بعد عامين من التجمد في الجليد، فسيبدو الأمر كما لو أن 100 عام قد مرت.
مع صعود Bitcoin إلى مستويات قياسية قبل ما يزيد قليلاً على عام، توقع الجميع موسمًا اعتياديًا للعملات البديلة، حيث يجني المستثمرون الأرباح من العملة المشفرة الأكبر لملاحقة عوائد أعلى في العملات البديلة.
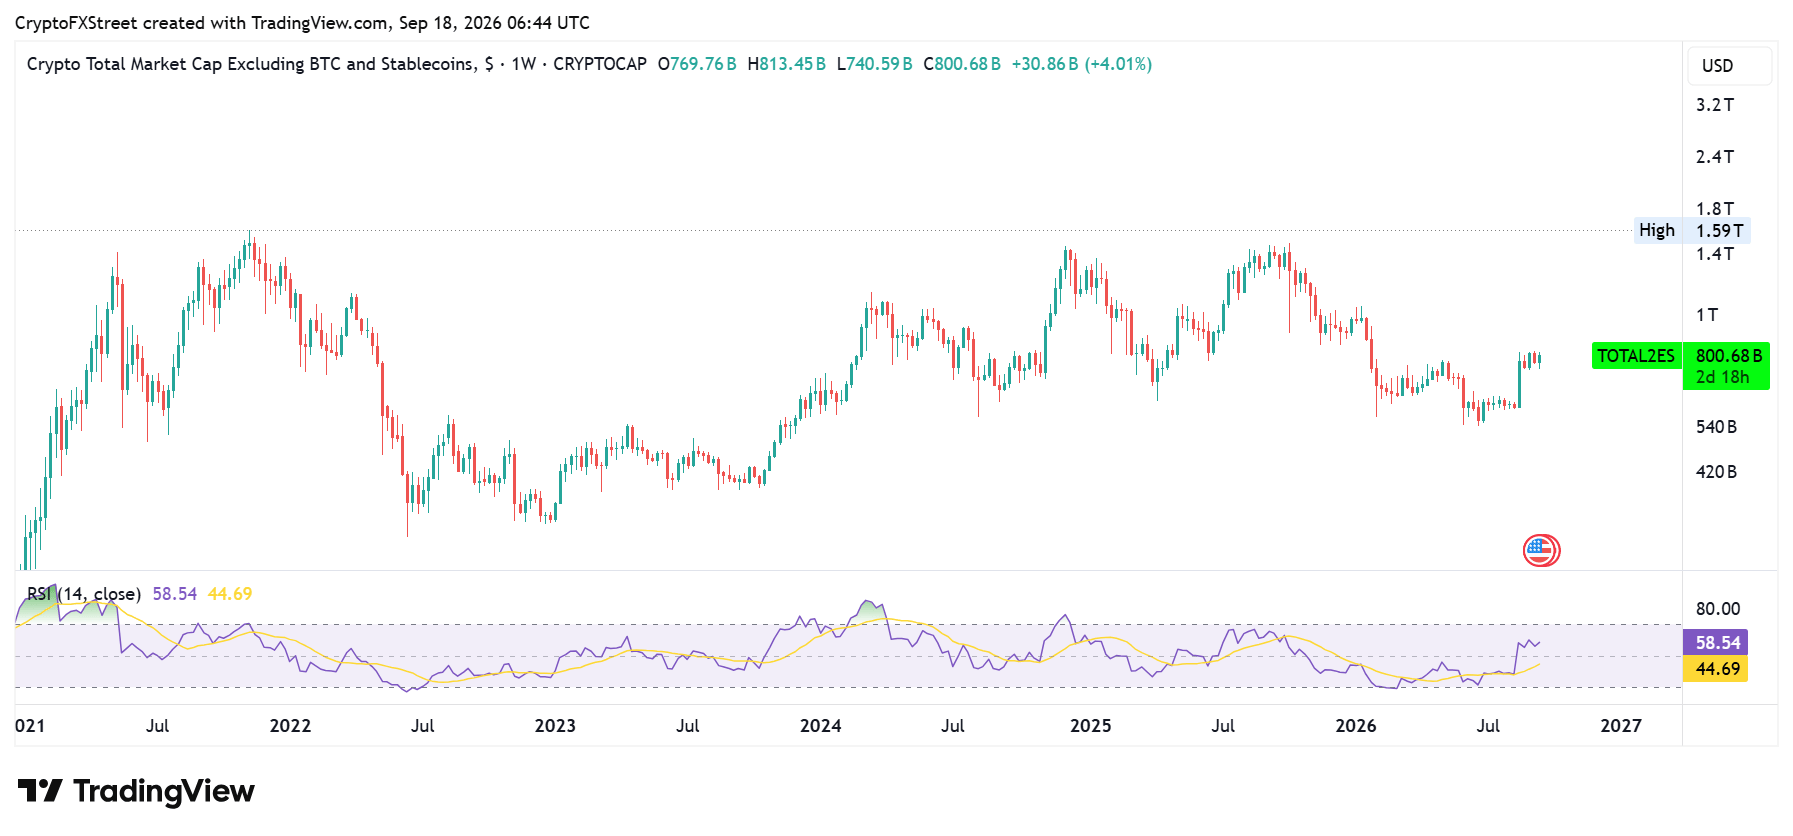
غير أن ذلك الموسم لم يتحقق، إذ انهارت القيمة السوقية العالمية للعملات المشفرة بأكثر من 50% بين أكتوبر 2025 ويونيو. وهبطت القيمة السوقية للعملات البديلة من 1.49 تريليون دولار إلى 543 مليار دولار.
وقبل الانهيار، نما Bitcoin بنحو 8 أضعاف من قاع عند 15,500 دولار إلى ذروة تجاوزت 126,000 دولار. وبالمقارنة بين قمتي دورتين في 2021 و2025، ارتفعت القيمة السوقية لـ Bitcoin بنحو 90%، لتكاد تتضاعف إلى 2.48 تريليون دولار.
وخلال الفترة نفسها، قفزت سوق العملات المشفرة العالمية بنحو 50% بين قمتي الدورتين. هل تعرف ما الذي فشل في تحقيق نمو يُذكر خلال تلك الفترة؟ العملات البديلة.
تحركت القيمة السوقية للعملات البديلة بمقدار 5.1 أضعاف إلى 1.49 تريليون دولار في أكتوبر الماضي من قاع بلغ 292 مليار دولار. وعلى أساس قمم الدورات، تراجعت 6% من 1.59 تريليون دولار على مدى أربع سنوات قبل انهيار موسم الهبوط.
وهكذا تبددت فكرة كونها رهانًا عالي البيتا على Bitcoin.
وبالمقارنة مع دورتي 2017 و2021، تفوقت العملات البديلة على Bitcoin بنحو 350 ضعفًا مقابل 20 ضعفًا، و35 ضعفًا مقابل 22 ضعفًا، على التوالي. وخلال تلك الفترات، انخفضت هيمنة Bitcoin من 95% إلى 31% ومن 73% إلى 38%. أما في هذه الدورة، فقد ظلت مستقرة ضمن نطاق 50%-60%.
السؤال الكبير هو: ما الذي تغير في هذه الدورة؟
كانت للدورتين السابقتين محركات هيكلية رئيسية أعادت توجيه الاهتمام إلى العملات المشفرة الأصلية.
أتاحت طفرة الطروحات الأولية للعملات (ICO) في 2017 إنشاء العملات المشفرة والتطبيقات اللامركزية من دون المرور بالعملية الشاقة لإطلاق شبكة بلوكتشين جديدة. وعلى غرار فقاعة شركات الإنترنت، ضخ المستثمرون الأموال في وعود هذه العملات والتطبيقات، ما وسّع سوق العملات البديلة عمومًا قبل الانهيار اللاحق.
أما دورة 2020/21 فشهدت عدة محركات هيكلية، من بينها صيف DeFi والرموز غير القابلة للاستبدال (NFTs) وحروب Layer-1 (L1). وقد أفرزت هذه الدورة سوق العملات البديلة الحديثة، حيث اكتسبت عدة عملات بديلة زخمًا بفضل وعود استخدامات مبتكرة.
ويتمثل أحد القواسم المشتركة في كلتا الدورتين في أن محركاتهما الهيكلية جذبت رؤوس أموال جديدة إلى العملات البديلة، ما أدى إلى مزيد من التوسع في سوق العملات المشفرة.
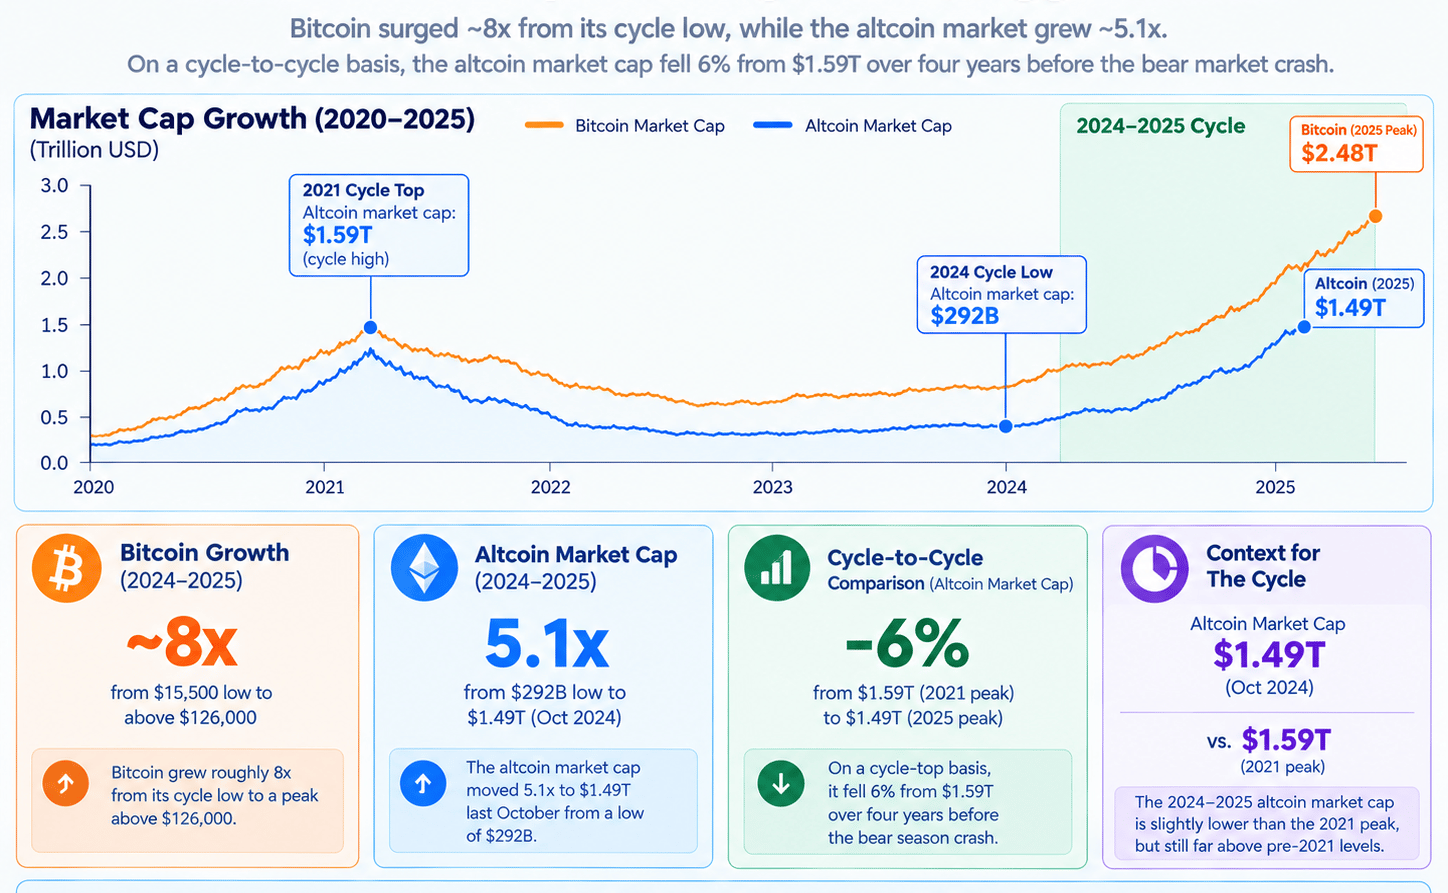
لكن ذلك لم يحدث في دورة 2024/25 التي امتدت آثارها إلى 2026. ولا تسيئوا فهمي، فقد شهدت سوق العملات المشفرة تغيرات هيكلية كبيرة في هذه الدورة — مثل إطلاق صناديق المؤشرات المتداولة الفورية للعملات المشفرة (ETFs)، ومنصات إطلاق العملات الساخرة، والترميز، وبيئة تنظيمية مواتية، وغير ذلك. وبينما وسّعت كل هذه التغيرات سوق العملات المشفرة، فإن كثيرًا منها جاء على حساب موسم العملات البديلة. لكن كيف؟
أسواق جديدة، وسلوك جديد للمستثمرين
إن اتساع السوق يعني أن لدى المستثمرين نطاقًا أوسع من الخيارات لملاحقة عوائد جديدة، بخلاف الفترات السابقة حين كانت العملات البديلة هي محور الاهتمام. وهذه المرة، لم تُنشئ المحركات الهيكلية الرئيسية للدورة نقاط دخول جديدة لتدفق رؤوس الأموال إلى العملات البديلة.
وتزداد هذه الأسواق/المحركات الهيكلية الجديدة استحواذًا على اهتمام السوق على حساب العملات البديلة.
في البداية، كان الوعد الذي حملته هذه الدورة يتمثل في وضع الأساس لاندماج العملات المشفرة مع TradFi. وكان المحركان الرئيسيان لهذا التوقع هما صناديق ETFs الفورية للعملات المشفرة في الولايات المتحدة والأصول الواقعية (RWAs).
وتوقع خبراء ومحللون ومتداولون ومديرون تنفيذيون وغيرهم أن يجذب هذان الحلّان رؤوس أموال ضخمة إلى سوق العملات المشفرة، وأن يشعلا بدورهما عوائد استثنائية في عدد من العملات المشفرة.
صناديق ETFs لم تفعل سوى تضخيم الكبار أكثر
مع إطلاق صناديق BTC الفورية في يناير 2024، شهد Bitcoin تدفقًا هائلًا لرؤوس أموال جديدة، إذ بلغت صافي أصولها الإجمالية 150.77 مليار دولار بحلول أكتوبر 2025، ما قاد صعود Bitcoin إلى مستوى قياسي عند 126,000 دولار. وشهد Ethereum تحركًا مشابهًا عقب إطلاق صناديق ETH الفورية، التي جذبت صافي أصول إجمالية قدرها 28.58 مليار دولار بين يوليو 2024 وأغسطس 2025.
لكن العكس هو ما حدث حتى الآن بالنسبة للعملات البديلة. فبينما اجتذبت صناديق XRP وSOL نحو 1.58 مليار دولار و1.46 مليار دولار على التوالي خلال عام من إطلاقها، فإن منتجات العملات البديلة الأخرى، بما في ذلك صناديق BNB وAVAX وDOGE وDOT وLTC، بالكاد تجاوزت 20 مليون دولار من صافي الأصول.
وهذه الأرقام الخاصة بمنتجات العملات البديلة لا تمثل سوى جزء ضئيل جدًا من "التدفق الضخم لرؤوس الأموال" الذي توقعه كثيرون. وهناك أمر واحد واضح: لقد عززت صناديق ETFs أساسًا هيمنة Bitcoin وEthereum في سوق العملات المشفرة، تاركةً العملات البديلة تبحث عن محفزات أخرى لإطلاق موسم العملات البديلة المنتظر منذ زمن طويل.
إذا لم تفعلها صناديق ETFs، فربما يفعلها الترميز
أعني، إذا كانت BlackRock وJP Morgan وNYSE وNasdaq وعدة عمالقة آخرين يروجون للترميز باعتباره مستقبل التمويل وإدارة الأصول — وهذا تقريبًا هو جوهر ما صُممت العملات المشفرة لحلّه — فمن يجرؤ على الاعتقاد بأنه لن يشعل موسمًا واسع النطاق للعملات البديلة؟ فـ Bitcoin لا يملك حصة مباشرة في هذا المجال، لأنه ليس بلوكتشين للعقود الذكية ولا يستضيف منصات تداول للأصول المرمزة. لقد بدا ذلك وكأنه الإعداد المثالي لتحويل الانتباه إلى العملات البديلة، أليس كذلك؟
ومع كل هذا الزخم والتوقعات الكبيرة المحيطة به، فإن الأصول الواقعية RWAs — سواء المرمزة منها أو الدائمة — لم تخيب الآمال.
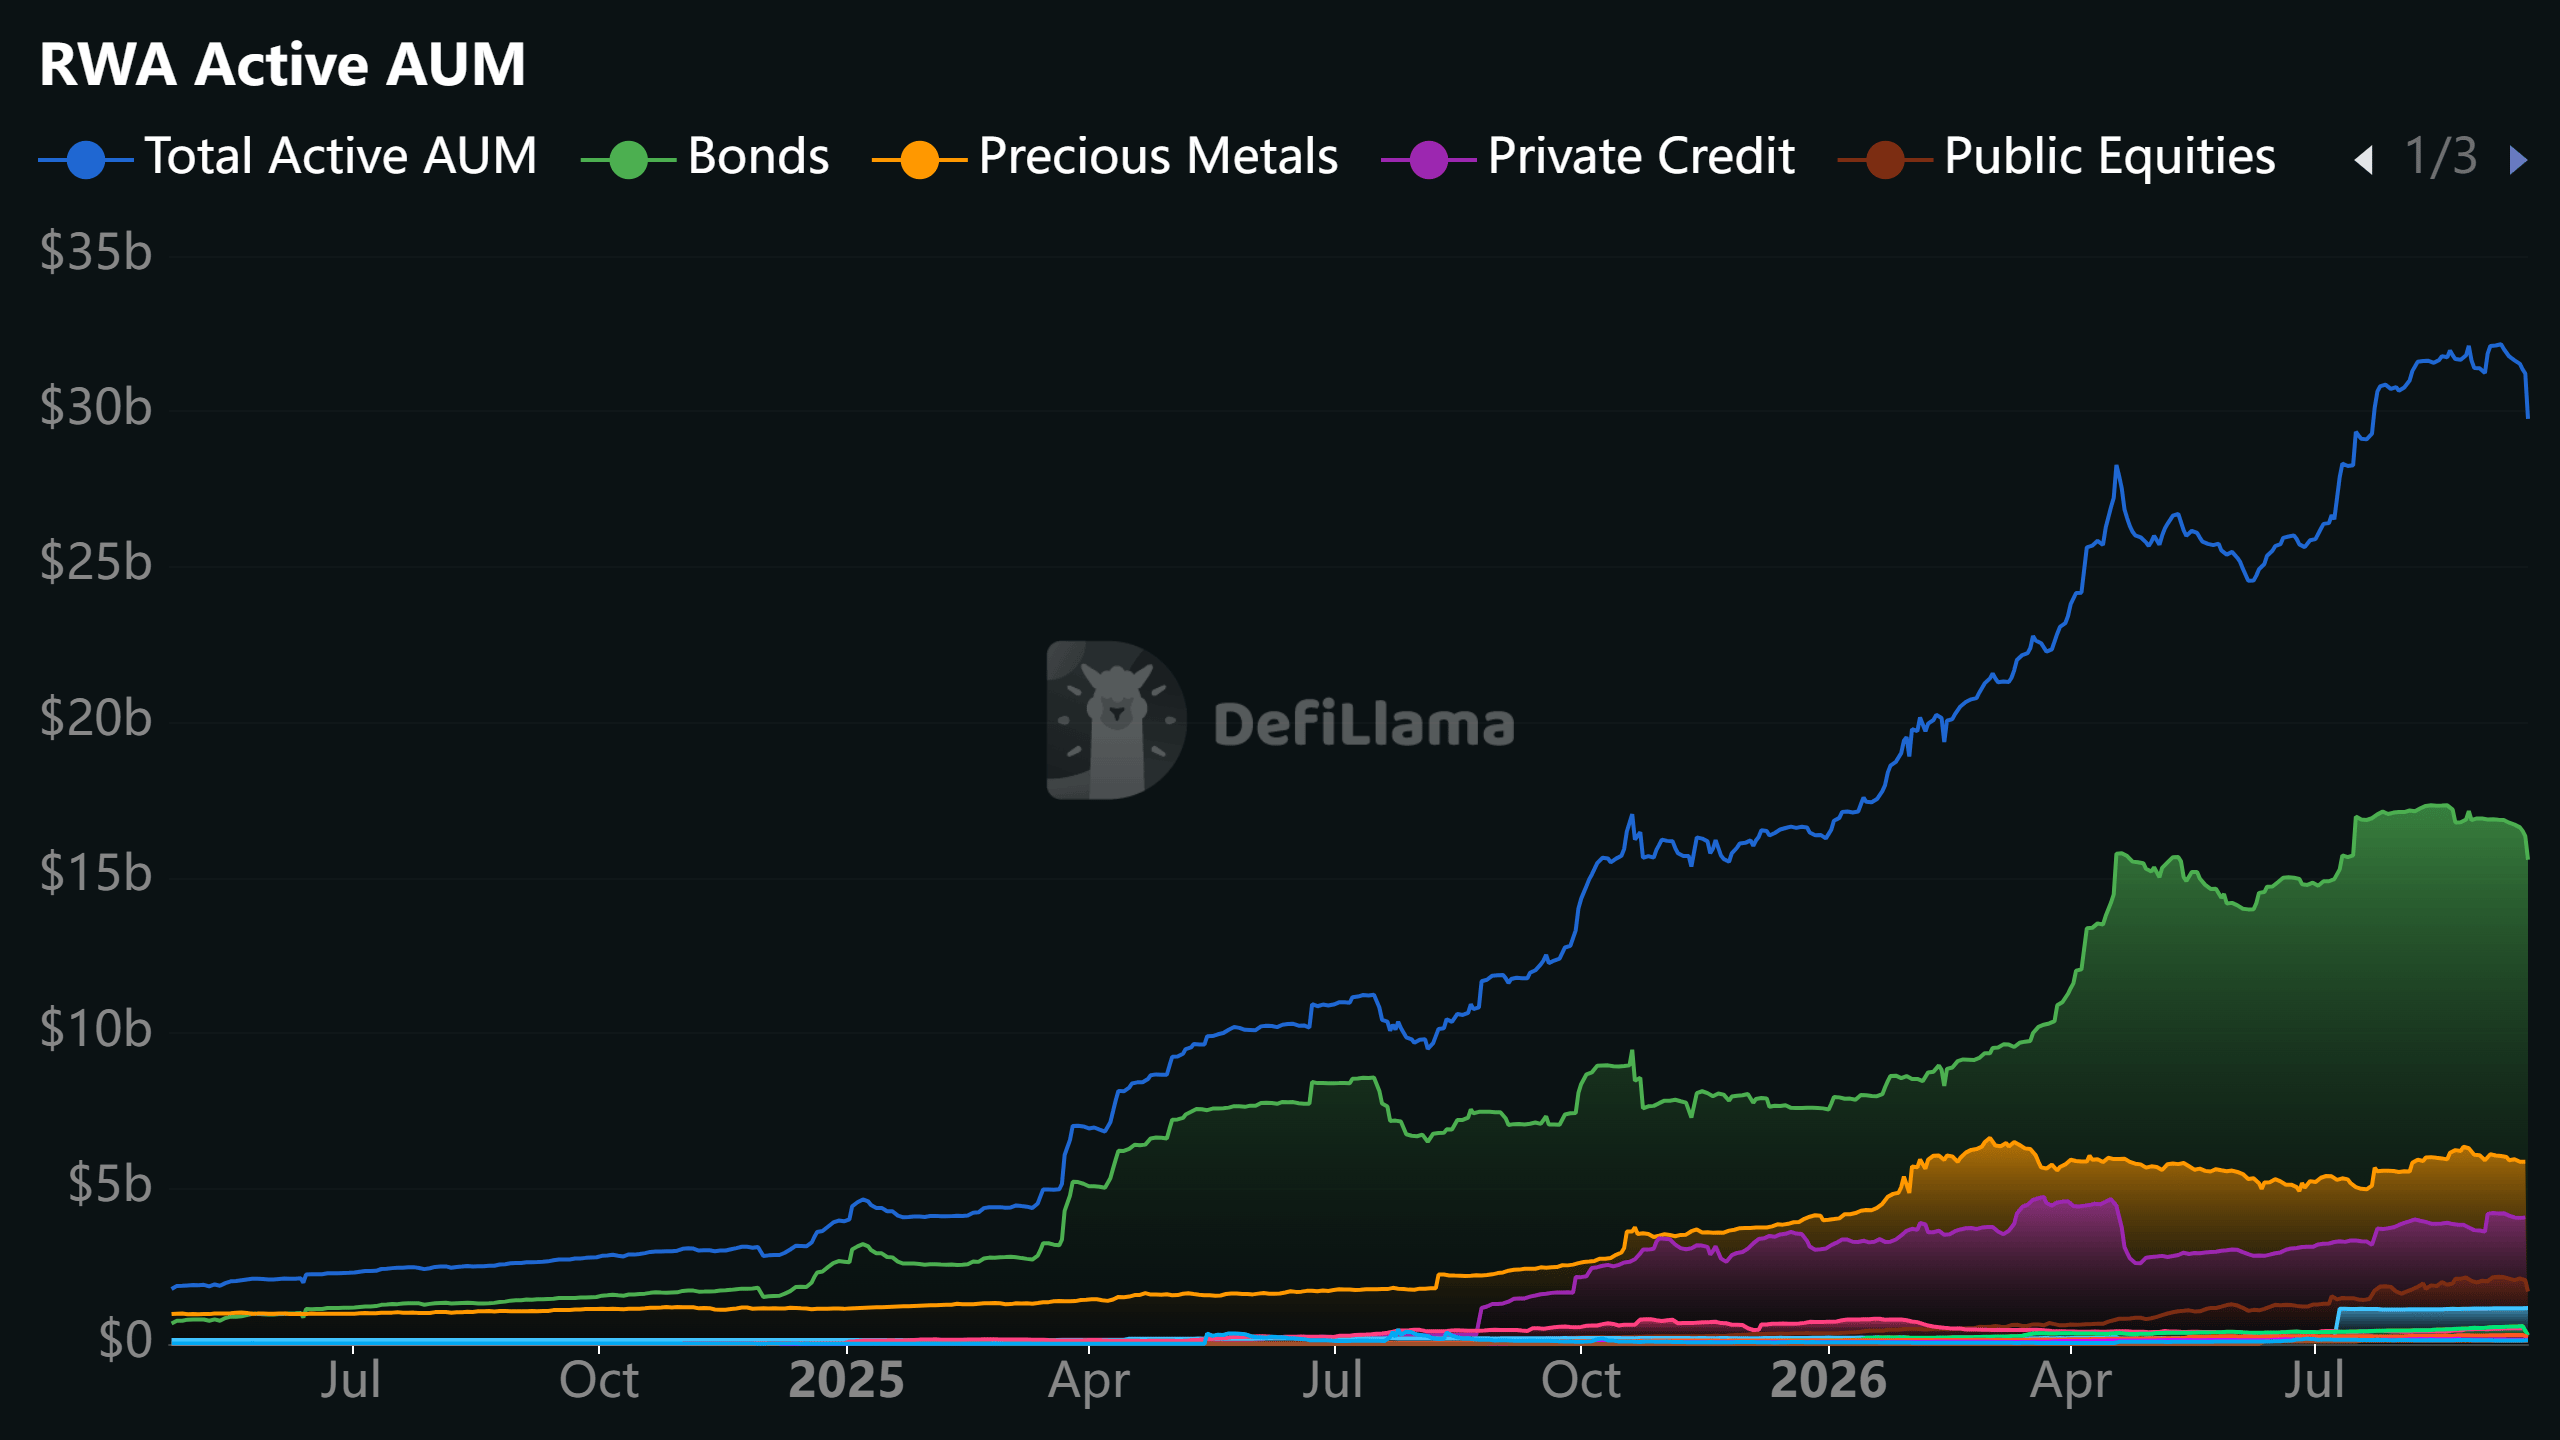
منذ يناير 2025، قفز إجمالي الأصول المُدارة على السلسلة (AUM) للأصول الواقعية بنحو 8 أضعاف إلى 34.092 مليار دولار. وتشكل السندات أكثر من نصف هذا الرقم، تليها المعادن الثمينة والائتمان الخاص والأسهم العامة.
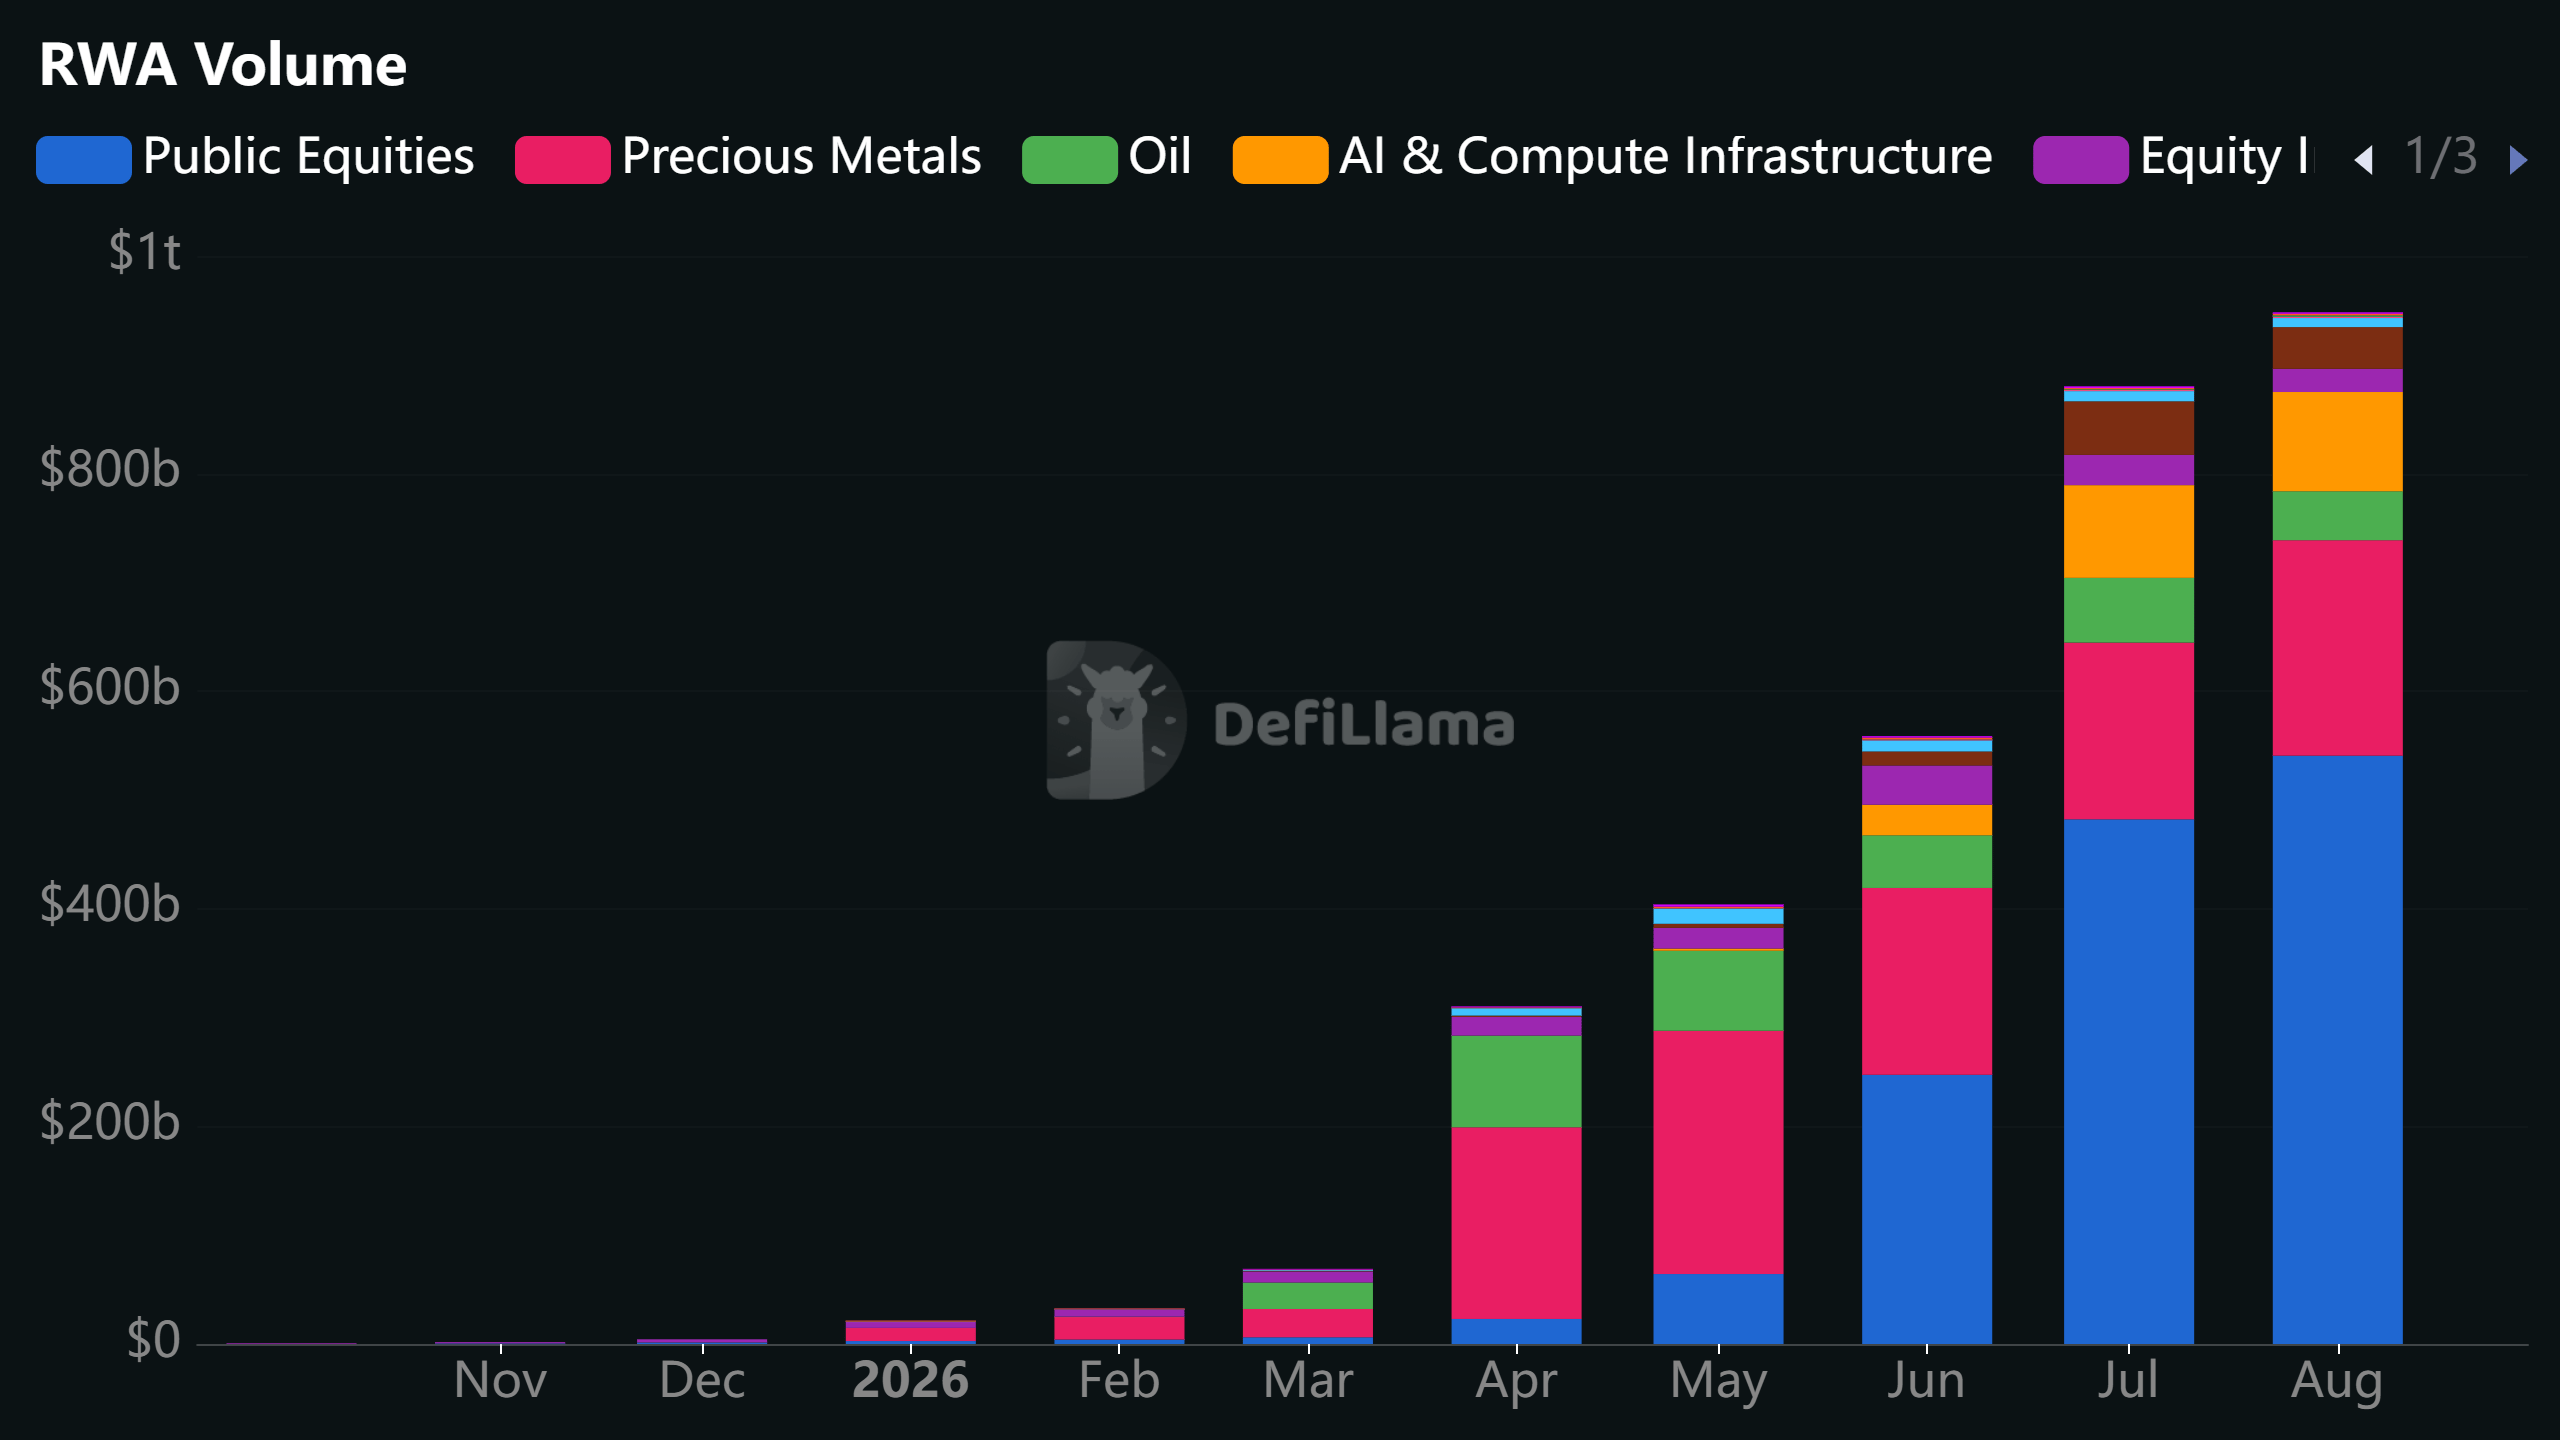
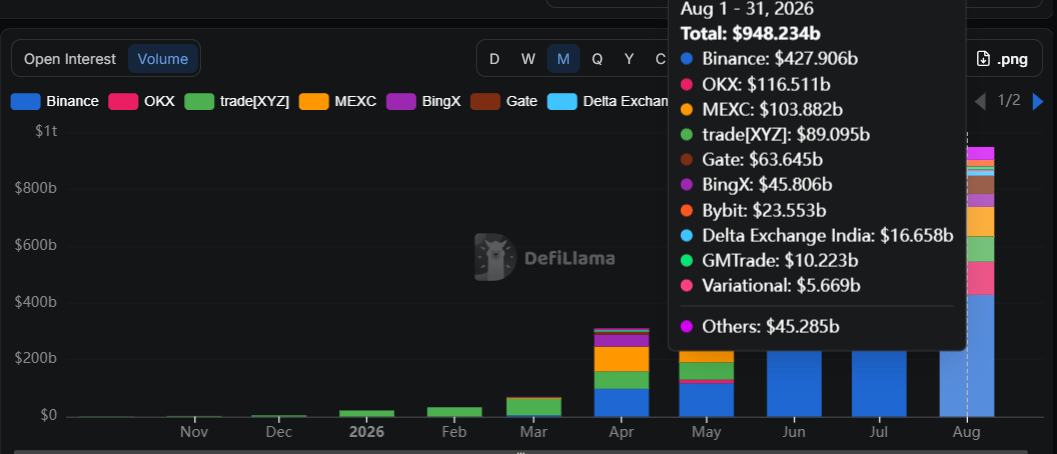
وعلى صعيد العقود الدائمة، ارتفعت الفائدة المفتوحة للأصول الواقعية من أقل من 100 مليون دولار إلى 15.903 مليار دولار خلال الفترة نفسها. وتشكل الأسهم العامة نحو 50% من الفائدة المفتوحة، تليها المعادن الثمينة وOil ومؤشرات الأسهم. وبلغ حجم التداول لمنتجات الأصول الواقعية الدائمة 948.234 مليار دولار في أغسطس، ارتفاعًا من أقل من مليار دولار قبل عام.
وجاء هذا النمو رغم أن السوق المرمزة بأكملها تقريبًا لا تزال مغلقة أمام مستثمري التجزئة في الولايات المتحدة.
ومع هذا النمو الانفجاري، كان ينبغي للعملات البديلة أن تشهد موجة صعود هائلة إذا كانت الأصول الواقعية تمثل بالفعل محركًا هيكليًا لموسم العملات البديلة. ومن المفارقات أن العكس هو الصحيح.
فمع توسع الأصول الواقعية، تراجعت العملات البديلة، إذ هبطت قيمتها السوقية الإجمالية من 1.49 تريليون دولار في أكتوبر 2025 إلى قاع عند 540 مليار دولار في يونيو قبل تعافٍ طفيف إلى ما فوق 800 مليار دولار في أغسطس.
ما الذي منع العملات البديلة من اقتناص القيمة من طفرة الأصول الواقعية؟
دعونا نعيد فحص سلوك تداول العملات البديلة لمعرفة ما الذي تغير.
في الدورات السابقة، بعد أن كان Bitcoin يشهد اتجاهًا صعوديًا ممتدًا، كان المستثمرون يجْنون الأرباح ويعيدون تخصيص رؤوس الأموال إلى العملات البديلة لملاحقة عوائد عالية البيتا. لكن ليس هذه المرة.
فبدلًا من إعادة تخصيص رؤوس الأموال إلى العملات البديلة، تحول المستثمرون نحو الأصول الواقعية المرمزة والعقود الدائمة عليها. وقد أثبتت ظروف السوق العالمية آنذاك أنها مثالية لهذا التوجه.
أكبر موجة تصفية في تاريخ العملات المشفرة في 10 أكتوبر 2025، والتي قُدرت بنحو 30-40 مليار دولار، بثت الذعر في أرجاء السوق وأشعلت موسم هبوط. ولم يكن أحد ليفكر في ملاحقة رهانات عالية البيتا بعد التعرض لصدمة تصفية بهذا الحجم. وهذا يختلف عن الدورات السابقة التي كانت فيها رؤوس الأموال تدور ببطء خارج Bitcoin. وبدلًا من ذلك، انتقل جزء كبير من السوق إلى الهامش.
ومع دخول مستثمري العملات المشفرة في وضع الحذر المفرط تجاه Bitcoin والعملات البديلة، أطلقت Hyperliquid منصتها HIP-3، التي تتيح إنشاء أسواق العقود الدائمة دون إذن.
وفي ذلك الوقت، كان Gold يحقق قممًا جديدة، ما دفع المستثمرين الراغبين في البقاء داخل سوق العملات المشفرة إلى التوجه نحو Gold المرمز وعقود Gold الدائمة التي توفر الرافعة المالية.
وفي فبراير، ومع تصاعد الأزمة بين الولايات المتحدة وإيران، تدفق مستثمرو العملات المشفرة نحو عقود Oil الدائمة على منصات onchain مثل HIP-3 وLighter وAster.
وفي أبريل، بدأت الأسهم الأمريكية في الارتفاع، مع صعود S&P 500 إلى قمم جديدة، بينما ظلت سوق العملات المشفرة فاترة. ونتيجة لذلك، واصل مستثمرو العملات المشفرة تجاهل العملات البديلة، وحولوا انكشافهم إلى الأسهم وأسواق ما قبل الطرح العام. وقد نفذوا هذه التحركات من دون مغادرة سوق العملات المشفرة.
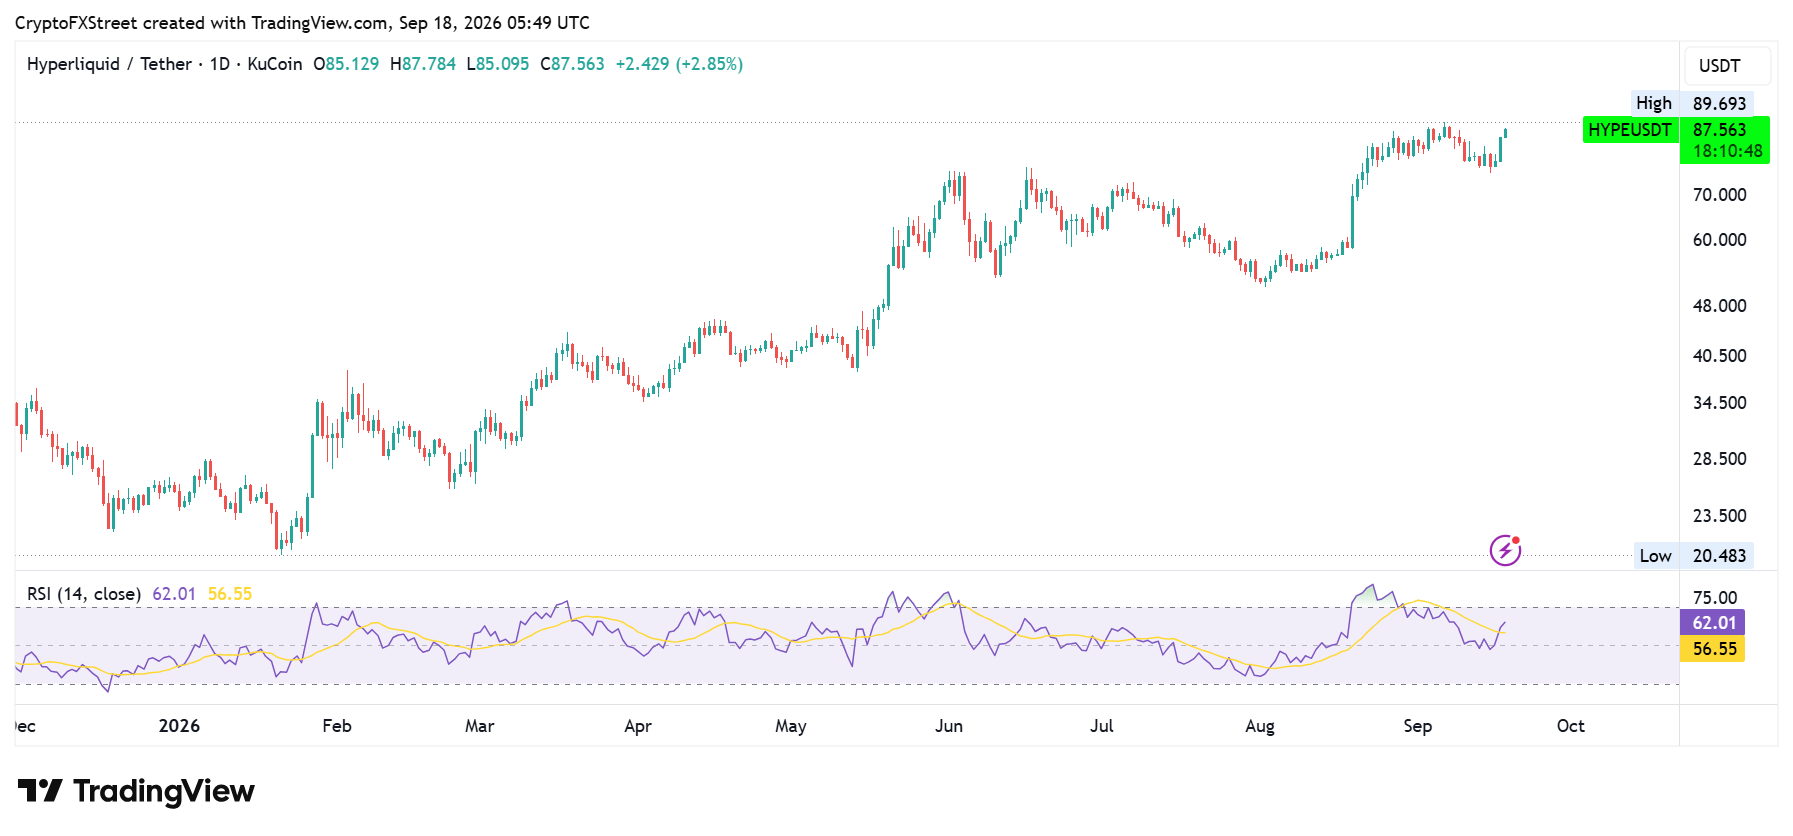
وكانت Hyperliquid المستفيد الأكبر، إذ حققت أكثر من 429 مليون دولار من إيرادات البروتوكول منذ يناير، نظرًا لأنها تسهل إلى حد كبير معظم نشاط تداول الأصول الواقعية. وللمقارنة، فإن هذا الرقم أكبر من متوسط القيمة السوقية لعملة بديلة خارج قائمة أكبر 100 عملة.
وقد قفز رمزها HYPE بأكثر من 4 أضعاف منذ يناير إلى أعلى مستوى له على الإطلاق عند 89.6 دولار، ما منحه قيمة سوقية بلغت 17.9 مليار دولار.
ومع ارتفاع إيرادات Hyperliquid وتراجع أحجام تداول العملات المشفرة، انضمت منصات تداول العملات المشفرة المركزية إلى موجة الأصول الواقعية، حيث أطلقت Binance وOKX وGate وMEXC وغيرها أسواقًا للأصول الواقعية المرمزة والعقود الدائمة عليها.
وتهيمن المنصات المركزية الآن على هذه الأسواق من حيث الفائدة المفتوحة (OI) والحجم بنسبة 64% و87% على التوالي.
وبات من الواضح الآن أن اتجاه الأصول الواقعية الذي تدفعه كبرى الجهات القيادية في سوق العملات المشفرة لا تحركه أساسًا توقعات نمو العملات البديلة، بل الرغبة في اقتناص مزيد من الإيرادات من أحجام التداول.
ولا شك أن سوق العملات المشفرة قد اتسعت مع إطلاق الأصول الواقعية المرمزة والعقود الدائمة عليها، لكن ذلك جاء على حساب العملات البديلة. فإدخال الأسواق التقليدية إلى عالم العملات المشفرة لم يجذب التدفق الضخم لرؤوس الأموال نحو العملات البديلة الذي توقعه كثيرون.
وبدلًا من ذلك، سحب هذا الاتجاه الاهتمام بعيدًا عنها ووجّه مستثمري العملات المشفرة نحو TradFi، مُنشئًا نقاط دخول سيولة جديدة لأسواق السندات والأسهم والسلع القائمة أصلًا.
لكن الأصول الواقعية ليست وحدها من خطف الأضواء.
أسواق التنبؤ والعملات الساخرة PvP استحوذت على نصيبها أيضًا
فالبيتا المرتفعة تعني أيضًا مخاطر أعلى، وكثير من مستثمري العملات البديلة لديهم شهية كبيرة لذلك. وبدلًا من التركيز على العملات البديلة، التي كان أداؤها ضعيفًا إلى حد كبير، رأى هؤلاء المستثمرون في أسواق التنبؤ والعملات الساخرة فرصة لملاحقة عوائد أعلى.
أعني أن هؤلاء المستثمرين غالبًا ما يضخون رؤوس الأموال في العملات البديلة وفق إطار يكاد يشبه المقامرة. فهم يضعون عدة رهانات عبر عشرات العملات البديلة ذات الاستخدامات الموعودة المختلفة، وهم يدركون تمامًا أن فرص بقاء هذه الوعود ضئيلة جدًا. لكنهم يستثمرون رغم ذلك، على أمل أن يحقق رهان واحد من بين كل 20 رهانًا عائدًا "كريبتونوميًا" (مثل 7 أضعاف أو 8 أضعاف وما شابه) يغطي الخسائر الأخرى وربما يحولهم إلى مليونيرات.
ومع اكتساب أسواق التنبؤ ومنصات إطلاق الرموز اهتمامًا واسعًا، إلى جانب آلياتها القائمة على السلسلة، أصبحت المكان المثالي لهؤلاء المستثمرين في العملات البديلة لتطبيق إطارهم الاستثماري.
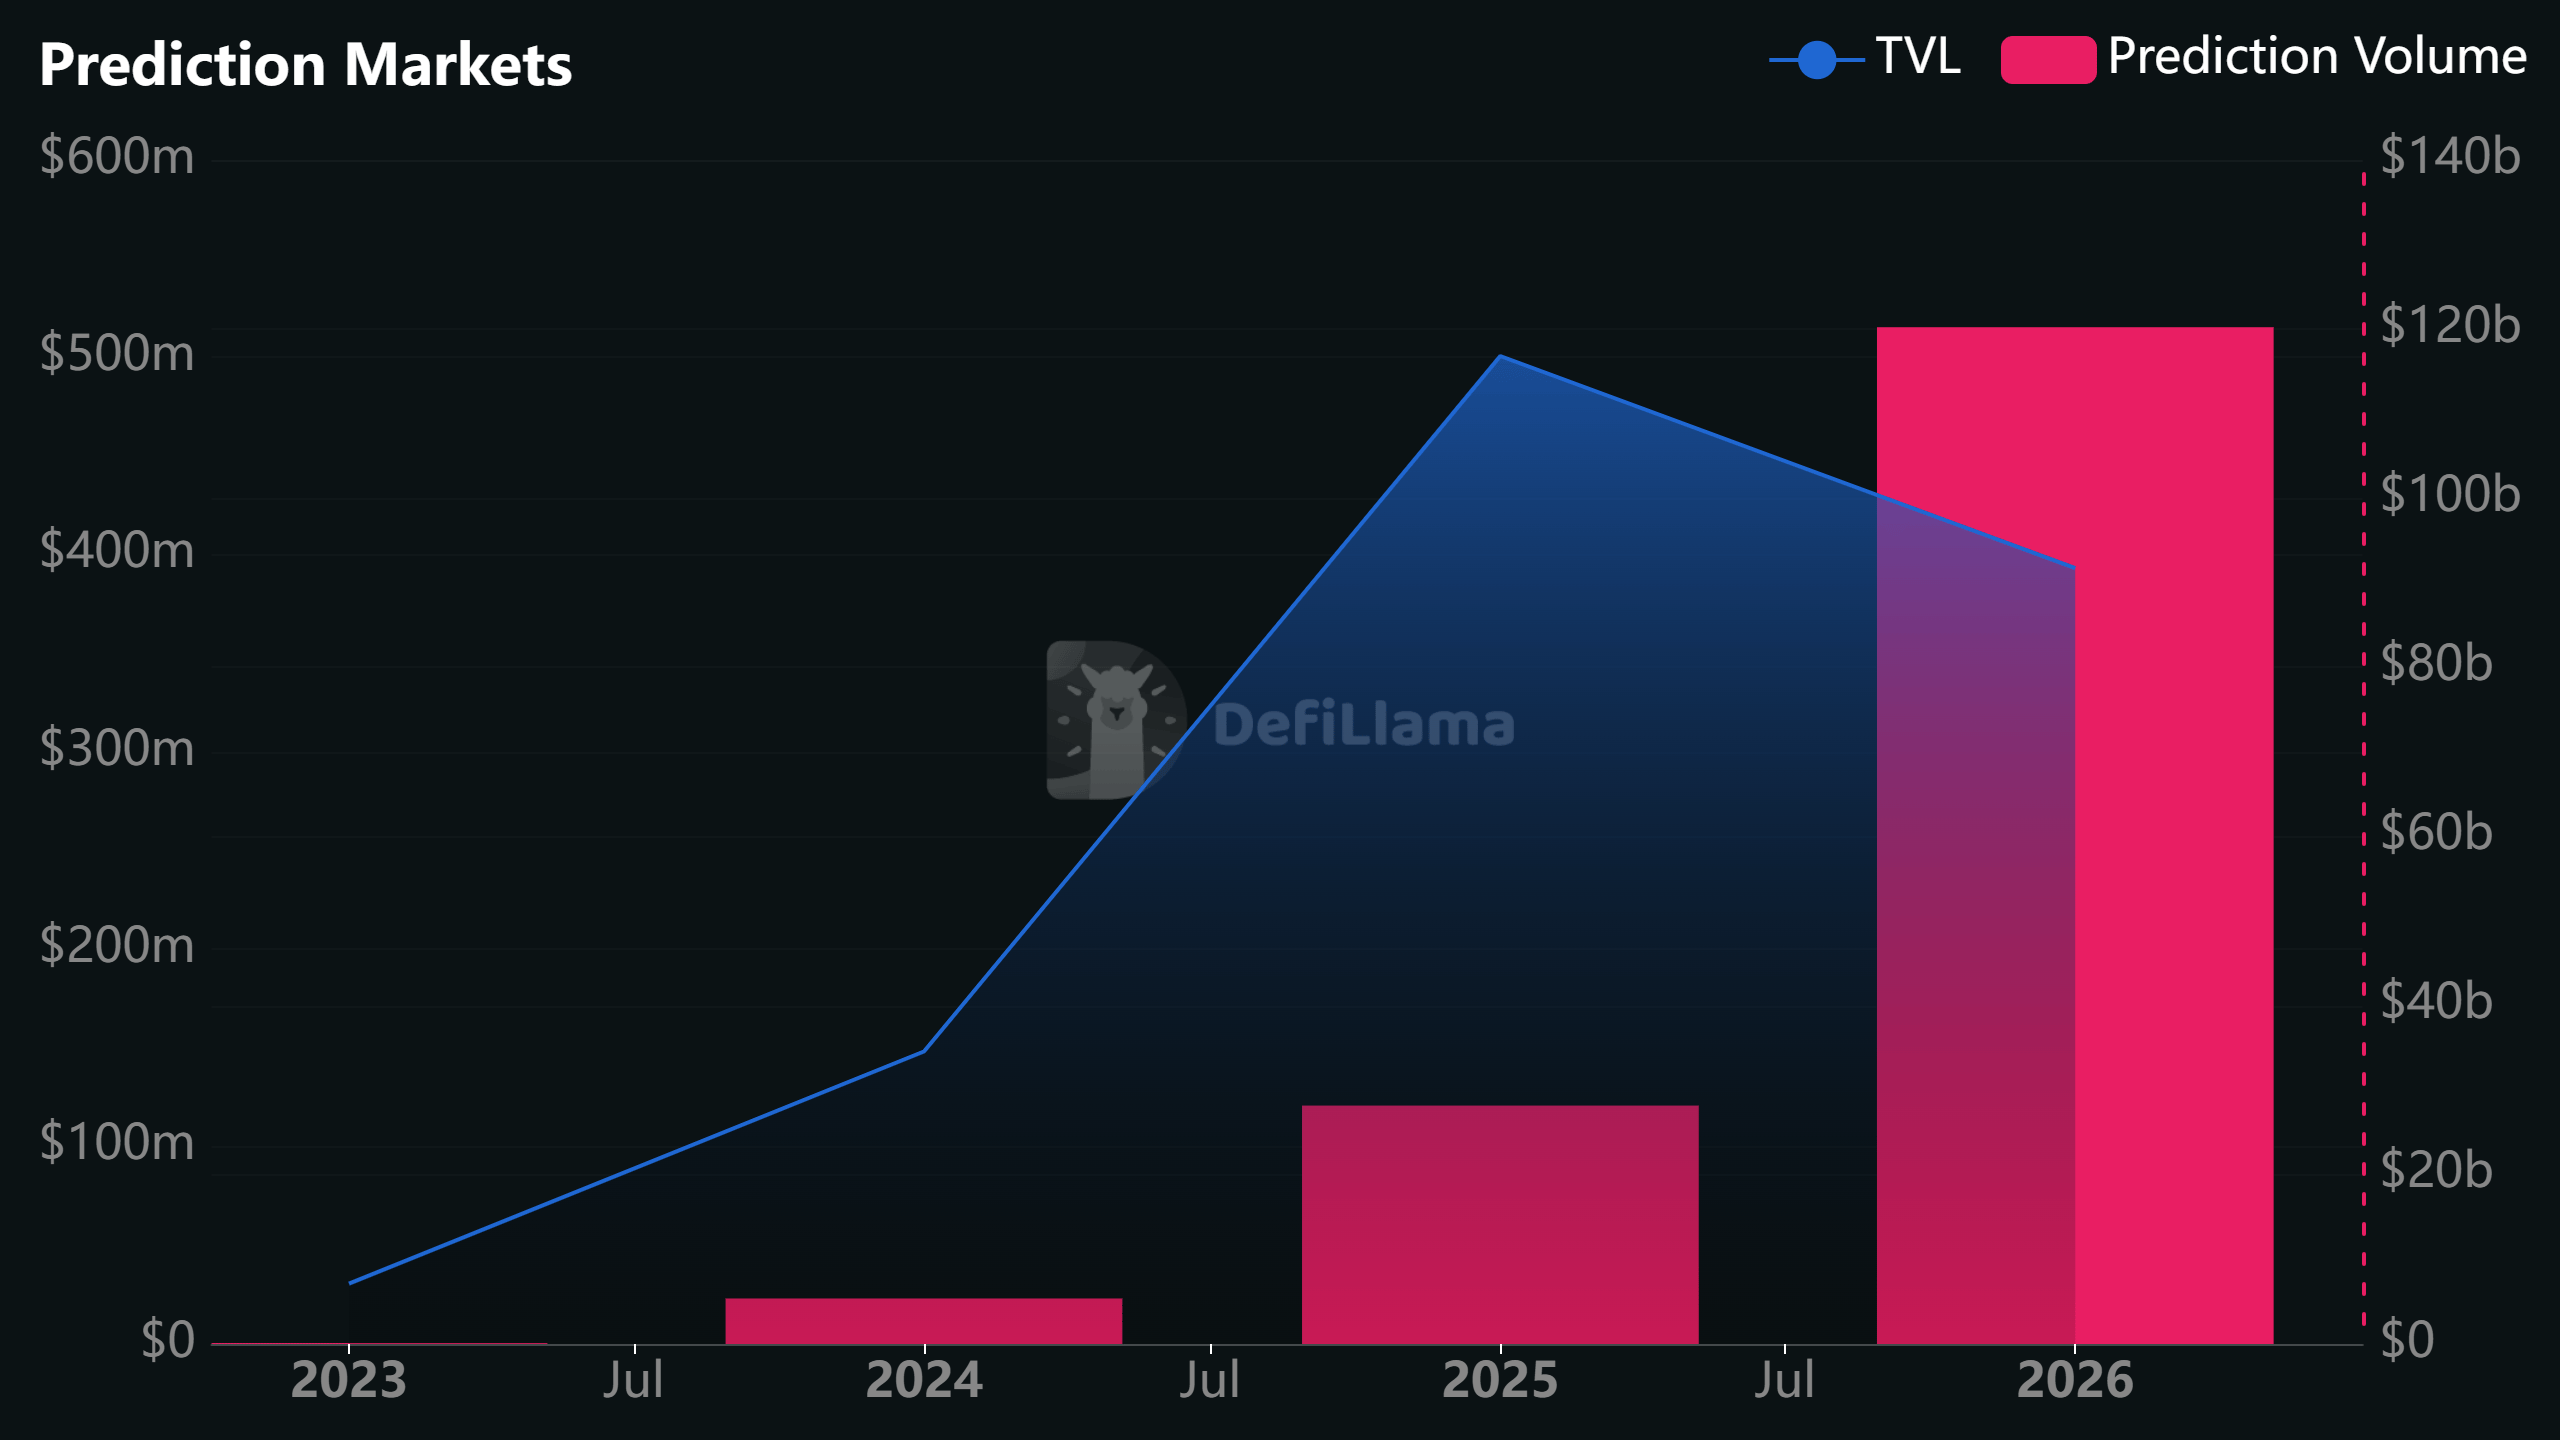
ومنذ بداية العام، سجلت أسواق التنبؤ حجم تداول بلغ 120.23 مليار دولار، تهيمن عليه Kalshi وPolymarket، وفقًا لبيانات DefiLlama. وبلغت نسبتها إلى حجم التداول الفوري للعملات المشفرة ذروتها عند نحو 8% في يوليو قبل أن تتراجع إلى 6.21%.
وبالمثل، سرقت منصات إطلاق رموز العملات الساخرة عبر Solana وBase وBNB Smartchain ومؤخرًا Robinhood Chain الأضواء من العملات البديلة أيضًا.
وقد أشعلت هذه المنصات، بقيادة Pump.fun، ثقافة عملات ساخرة قائمة على لاعب ضد لاعب (PvP)، حيث يتنافس المتداولون على اقتناص الأرباح على حساب المشترين المتأخرين.
وحتى أكتوبر 2025، استحوذت Pump.fun على 12.9 مليونًا من أصل 32 مليون رمز على Solana، وفقًا لتقرير صادر عن Galaxy Digital. وفي ذلك الوقت، كان متوسط مدة الاحتفاظ بها 100 ثانية. وبلغ حجم التداول على منصات إطلاق الرموز هذه ذروته عند 19.57 مليار دولار قبل أكثر من عام، وفقًا لبيانات DefiLlama.
وبالمقارنة مع الدورة السابقة، حين كان العدد الإجمالي للعملات المشفرة أقل من 30,000، فإن تشبع الرموز عبر هذه المنصات أدى إلى تشتيت السيولة عبر ملايين الرموز، ما أضر بفرص العملات البديلة في جذب رؤوس أموال ذات معنى.
الخلاصة
على المدى الطويل، قد تستفيد رموز شبكات L1 الرئيسية والتطبيقات التي تستضيف الأصول الواقعية المرمزة والعقود الدائمة عليها مع توسع الترميز وعقود TradFi الدائمة، لكن هذا النمو قد يستمر على حساب العملات البديلة.
أخشى أنه قد لا تعود هناك سوق للعملات المشفرة كما عهدناها. فقد يتطور مشهد العملات المشفرة ليقتصر على Bitcoin وEthereum والأصول الواقعية المرمزة والعقود الدائمة عليها، ورموز شبكات L1 هذه والتطبيقات التي تدعمها، وأسواق التنبؤ… إلى أن تجد العملات البديلة التقليدية محركًا هيكليًا آخر يشعل موسم العملات البديلة.














