

Trading
Explorez une large gamme de marchés avec des prix compétitifs, une liquidité profonde et des outils de trading avancés.
En savoir plus 
Plateforme
Tradez en toute fluidité avec la plateforme puissante de TMGM, conçue pour la vitesse, la précision et une expérience de trading supérieure.
En savoir plus Plateforme de trading
Outils de trading
Académie
Apprenez les fondamentaux du trading avec des ressources adaptées aux débutants, incluant des guides, des webinaires et des analyses de marché.
En savoir plus Actualités et analyses
Obtenez des mises à jour de marché en temps réel et des analyses d'experts pour anticiper les opportunités de trading
En savoir plus Actualités et analyses
À propos
Découvrez ce qui distingue TMGM — notre présence mondiale, notre solidité réglementaire et notre engagement envers l'innovation dans le trading.
En savoir plus Pourquoi choisir TMGM
La roupie indienne recule, la hausse des cours du pétrole continuant de stimuler la demande de dollars américains
- La roupie indienne recule face au dollar américain sur fond de forte demande de billets verts.
- Les cours du pétrole se replient avec l’apaisement des craintes d’une extension des conflits internes au Moyen-Orient.
- La RBI devrait intervenir autour de 95,30, selon les cambistes.
La roupie indienne (INR) s’affaiblit de nouveau face au dollar américain (USD), la demande de billets verts restant importante en raison des prix élevés du pétrole. À l’ouverture des échanges mardi, la paire USD/INR progresse légèrement pour s’établir près de 95,22.
Au moment de la rédaction, le contrat à terme sur le pétrole brut coté au MCX, à échéance du 19 novembre, recule de 1,24 % pour s’établir autour de 9 600 roupies, mais reste proche de ses récents sommets de 9 828 roupies.
Les monnaies des économies qui, comme l’Inde, dépendent fortement des importations de pétrole pour couvrir leurs besoins énergétiques ont tendance à sous-performer lorsque les cours du pétrole sont élevés.
Les cours du pétrole corrigent, mais les perspectives restent solides
Les cours du pétrole se sont repliés par rapport à leurs récents sommets, les craintes d’une extension des conflits au Moyen-Orient s’étant atténuées à la suite d’informations selon lesquelles l’Iran, l’Arabie saoudite, le Pakistan et la Turquie ont convenu de poursuivre leurs discussions sur la sécurité et de renforcer la coopération régionale.
Lundi, la Radiodiffusion de la République islamique d’Iran (IRIB) a rapporté que les discussions de haut niveau tenues à Téhéran avec la participation de l’Arabie saoudite, du Pakistan et de la Turquie visaient à présenter l’accord de défense commune de La Mecque. Cet accord indiquait que les quatre pays avaient convenu de maintenir le dialogue et les consultations, notamment sur la paix, la sécurité et la stabilité régionales.
Parallèlement, les craintes que les États-Unis et Israël ne reprennent leurs attaques contre l’Iran après leurs élections respectives continuent de soutenir les perspectives haussières des cours du pétrole.
Les analystes de MUFG/BTMU avertissent que le discours politique de Washington accentue la vulnérabilité de la région à la hausse des coûts de l’énergie. Ils soulignent que, le président américain Trump « laissant entendre qu’une nouvelle intervention militaire contre l’Iran pourrait avoir lieu après les élections américaines de mi-mandat », toute « nouvelle escalade entraînant une hausse marquée du brut amplifierait le choc défavorable sur les termes de l’échange et l’inflation pour les importateurs nets d’énergie de la région et les pays affichant un déficit courant ». Les économies asiatiques restent ainsi particulièrement exposées à une nouvelle flambée des prix du pétrole liée aux risques au Moyen-Orient.
Les investisseurs s’attendent à une intervention prochaine de la RBI
La monnaie indienne s’étant dépréciée sans répit face au dollar américain ces derniers jours, les marchés financiers s’attendent à une intervention prochaine de la Banque de réserve de l’Inde (RBI).
Selon une dépêche de Reuters, les cambistes considèrent 95,30 comme un niveau clé à surveiller, compte tenu des interventions plus vigoureuses de la RBI aux alentours de ce seuil. Un franchissement durable pourrait exposer la roupie à un repli plus prononcé vers 96 pour un dollar, ont-ils déclaré.
La politique de la Fed au centre de l’attention
Cette semaine, l’annonce de politique monétaire de la Réserve fédérale (Fed), mercredi, constituera le principal catalyseur pour les marchés mondiaux.
Les économistes de Deutsche Bank s’attendent à ce que la prochaine décision de la Fed ne réserve pas de surprise dans le communiqué officiel, précisant que « le communiqué lui-même ne devrait comporter que des modifications limitées, même si des voix dissidentes à un maintien des taux sont possibles ». Selon eux, « l’attention se portera donc sur la conférence de presse du président Warsh et sur la manière dont la Fed arbitrera entre une inflation toujours élevée et une croissance solide, d’une part, et le récent durcissement des conditions financières, d’autre part ». Les marchés devraient scruter ses propos à la recherche de tout changement dans le discours de politique monétaire.
Analyse technique de l’USD/INR
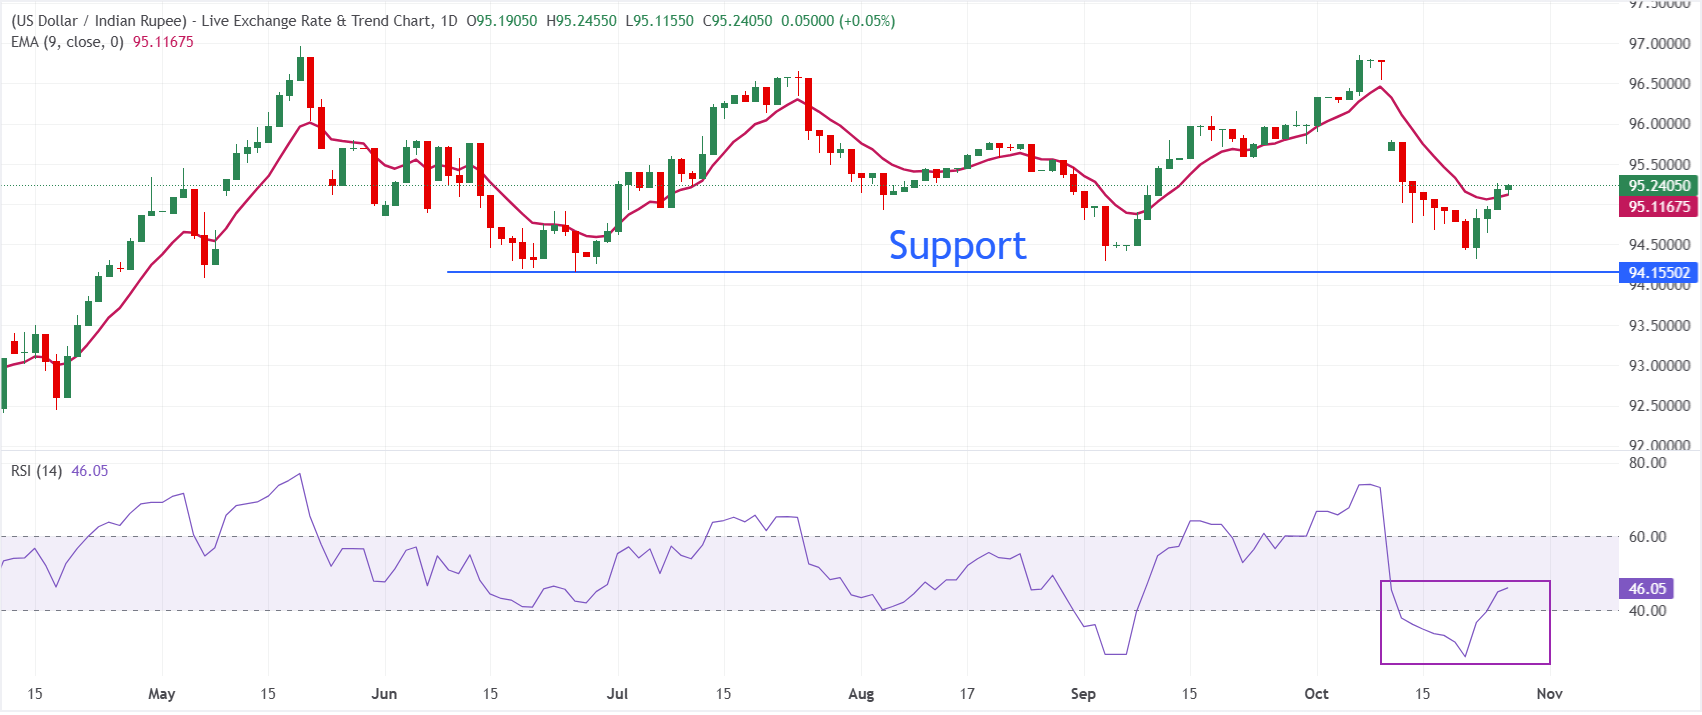
Sur le graphique journalier, l’USD/INR s’échange à 95,2405, se maintenant juste au-dessus de la moyenne mobile exponentielle (MME) à 9 périodes, située à 95,1168, qui offre un soutien immédiat à court terme. La paire a reculé par rapport aux niveaux proches de 96,50 observés plus tôt dans le mois, et l’indice de force relative (RSI), à 46,05, se situe sous le seuil de 50. Cela laisse entrevoir un essoufflement de la pression acheteuse et un biais allant de la consolidation à une légère correction, plutôt qu’un mouvement directionnel marqué.
À la baisse, la MME à 9 périodes, à 95,12, constitue le premier niveau de support que surveilleront les cambistes ; une rupture durable de ce plancher ouvrirait la voie à un repli plus prononcé vers le creux du 25 juin, à 94,16. À la hausse, le sommet du 12 octobre, à 95,80, apparaît comme un obstacle majeur.
(L’analyse technique de cet article a été rédigée à l’aide d’un outil d’intelligence artificielle. En savoir plus.)
Questions fréquentes sur la roupie indienne
La roupie indienne (INR) est l’une des monnaies les plus sensibles aux facteurs externes. Le prix du pétrole brut (le pays dépend fortement des importations de pétrole), la valeur du dollar américain – la plupart des échanges commerciaux étant libellés en USD – et le niveau des investissements étrangers sont autant de facteurs d’influence. Les interventions directes de la Banque de réserve de l’Inde (RBI) sur le marché des changes pour stabiliser le taux de change, ainsi que le niveau des taux d’intérêt fixés par la RBI, exercent également une influence majeure sur la roupie.
La Banque de réserve de l’Inde (RBI) intervient activement sur le marché des changes afin de maintenir un taux de change stable et de faciliter les échanges commerciaux. Elle s’efforce également de maintenir le taux d’inflation à son objectif de 4 % en ajustant les taux d’intérêt. Des taux d’intérêt plus élevés renforcent généralement la roupie. Cela s’explique par le rôle des opérations de portage, ou « carry trade », qui consistent pour les investisseurs à emprunter dans des pays où les taux d’intérêt sont bas pour placer leurs fonds dans des pays offrant des taux relativement plus élevés et tirer profit de la différence.
Les facteurs macroéconomiques qui influencent la valeur de la roupie comprennent l’inflation, les taux d’intérêt, le taux de croissance économique (PIB), la balance commerciale et les flux d’investissements étrangers. Une croissance plus forte peut attirer davantage d’investissements étrangers, ce qui accroît la demande de roupies. Un déficit commercial moins marqué finit par renforcer la roupie. Des taux d’intérêt plus élevés, en particulier les taux réels (taux d’intérêt diminués de l’inflation), sont également favorables à la roupie. Un contexte d’appétit pour le risque peut entraîner une augmentation des entrées d’investissements étrangers directs et indirects (FDI et FII), ce qui profite également à la roupie.
Une inflation plus élevée, en particulier lorsqu’elle dépasse celle des pays comparables à l’Inde, est généralement défavorable à la monnaie, car elle traduit une dépréciation liée à une offre excédentaire. L’inflation accroît également le coût des exportations, ce qui entraîne davantage de ventes de roupies pour financer les importations et pèse sur la monnaie indienne. Dans le même temps, une inflation plus élevée conduit généralement la Banque de réserve de l’Inde (RBI) à relever ses taux d’intérêt, ce qui peut soutenir la roupie grâce à une demande accrue des investisseurs internationaux. Une inflation plus faible produit l’effet inverse.
ARTICLES POPULAIRES
1La livre sterling recule légèrement sous 1,3350 avant le budget britannique et la décision de la Fed sur les taux2Livre sterling : l’apaisement sur le budget et les perspectives de la Banque d’Angleterre apportent un soutien – Commerzbank3La roupie indonésienne risque de rester sous pression face aux inquiétudes budgétaires, aux tensions régionales et au renforcement du dollar américain4Euro : biais baissier en direction des supports face au dollar américain – UOB5La livre sterling progresse face au yen japonais avant la présentation du budget britannique6Prévisions du cours de Dash : Dash se maintient au-dessus des moyennes mobiles exponentielles tandis que la reprise haussière se renforce7Au Japon, Katayama affirme que le gouvernement est prêt à prendre des mesures décisives sur le marché des changes8La roupie indienne recule, la hausse des cours du pétrole continuant de stimuler la demande de dollars américains9Prévisions EUR/USD : repli vers 1,1150, le biais baissier reste intact sous la moyenne mobile simple à 100 jours
COTATIONS EN DIRECT


Commencez !
Inscrivez-vous et accédez aux Marchés Mondiaux en moins de 3 minutes

Connectez-vous avec Nous









Contacts
Téléphone: +61 2 8036 8388
Fax: +61 2 8036 8388
Email: support@tmgm.com



Les informations fournies sur ce site web sont de nature générale uniquement et ne constituent pas un conseil financier personnalisé. Avant d’agir sur la base de toute information figurant sur ce site web, vous devez évaluer la pertinence de ces informations au regard de vos objectifs, de votre situation financière et de vos besoins. Investir dans les CFD et les contrats de marge sur le Forex comporte des risques importants et ne convient pas à tous les investisseurs. Vous pouvez perdre plus que votre dépôt initial. Vous ne détenez pas, et n’avez, aucun droit de propriété ou intérêt sur l’actif sous-jacent. Nous vous recommandons de solliciter un avis indépendant et de vous assurer que vous comprenez pleinement les risques encourus avant de trader. Il est important que vous lisiez et preniez en considération le document d’information avant d’acquérir tout produit présenté sur le site web. Les informations et publicités proposées sur ce site web ne sont pas destinées à être utilisées par toute personne dans tout pays ou toute juridiction où une telle utilisation serait contraire aux lois et réglementations locales. Les Produits et Services proposés sur ce site web ne sont pas destinés aux résidents des États-Unis, de la Malaisie et de la Thaïlande.
TMGM est autorisé et réglementé dans diverses juridictions.
Trademax Australia Limited, opérant sous le nom de TMGM, est réglementé par l'Australian Securities and Investments Commission (ASIC), AFSL no. 436416 et est situé au Level 28, One International Tower, 100 Barangaroo Avenue, 2000 Sydney, NSW Australie.
Email: support@tmgm.com.au
Trademax Global Limited, opérant sous le nom de TMGM, est autorisé et réglementé par la Vanuatu Financial Services Commission (VFSC), numéro d'enregistrement 40356 et enregistré au 1276, Kumul Highway, Port Vila, Vanuatu, République de Vanuatu.
Email: support@tmgm.com
Trademax Global Markets (SE) Limited, exerçant sous le nom TMGM, est autorisée et régulée par la Financial Services Authority (FSA) des Seychelles, sous le numéro de licence SD224. La société est enregistrée au bureau n° 13, Providence Estate ABIS Centre, Mahé, Seychelles.
Email: support@tmgm.com
Trademax Global Markets (International) Pty Ltd, opérant sous le nom de TMGM, est autorisé et réglementé par la Financial Services Commission, Maurice (FSC) avec la licence no. GB22201012, et enregistré au 33, Edith Cavell Street C/o IQ EQ Fund Services (Mauritius) Ltd Port Louis, 11324 Maurice.
Email: support@tmgm.com
Copyright © TMGM. Tous droits réservés