

การเทรด
สำรวจตลาดที่หลากหลายด้วยราคาที่แข่งขันได้ สภาพคล่องสูง และเครื่องมือการเทรดขั้นสูง
เรียนรู้เพิ่มเติม 
แพลตฟอร์ม
เทรดอย่างไร้รอยต่อกับแพลตฟอร์มอันทรงพลังของ TMGM ที่สร้างขึ้นเพื่อความรวดเร็ว แม่นยำ และประสบการณ์การเทรดที่เหนือกว่า
เรียนรู้เพิ่มเติม แพลตฟอร์มการเทรด
เครื่องมือการเทรด
สถาบัน
เรียนรู้พื้นฐานการเทรดด้วยแหล่งข้อมูลสำหรับผู้เริ่มต้น รวมถึงคู่มือ สัมมนาออนไลน์ และข้อมูลเชิงลึกตลาด
เรียนรู้เพิ่มเติม ข่าว & วิเคราะห์
รับข้อมูลอัปเดตตลาดแบบเรียลไทม์และบทวิเคราะห์จากผู้เชี่ยวชาญเพื่อคว้าโอกาสการเทรดก่อนใคร
เรียนรู้เพิ่มเติม ข่าว & วิเคราะห์
เกี่ยวกับ
เรียนรู้สิ่งที่ทำให้ TMGM โดดเด่น — การดำเนินงานทั่วโลก ความแข็งแกร่งด้านการกำกับดูแล และความมุ่งมั่นสู่การสร้างสรรค์นวัตกรรมในการเทรด
เรียนรู้เพิ่มเติม ทำไมต้องเลือก TMGM
ส่วนต่างอัตราผลตอบแทนพันธบัตรฝรั่งเศสใกล้ระดับสูงสุดเป็นประวัติการณ์ช่วงวิกฤตปี 2011: เหตุใดระดับ 1.1000 จึงรอทดสอบค่าเงินยูโร
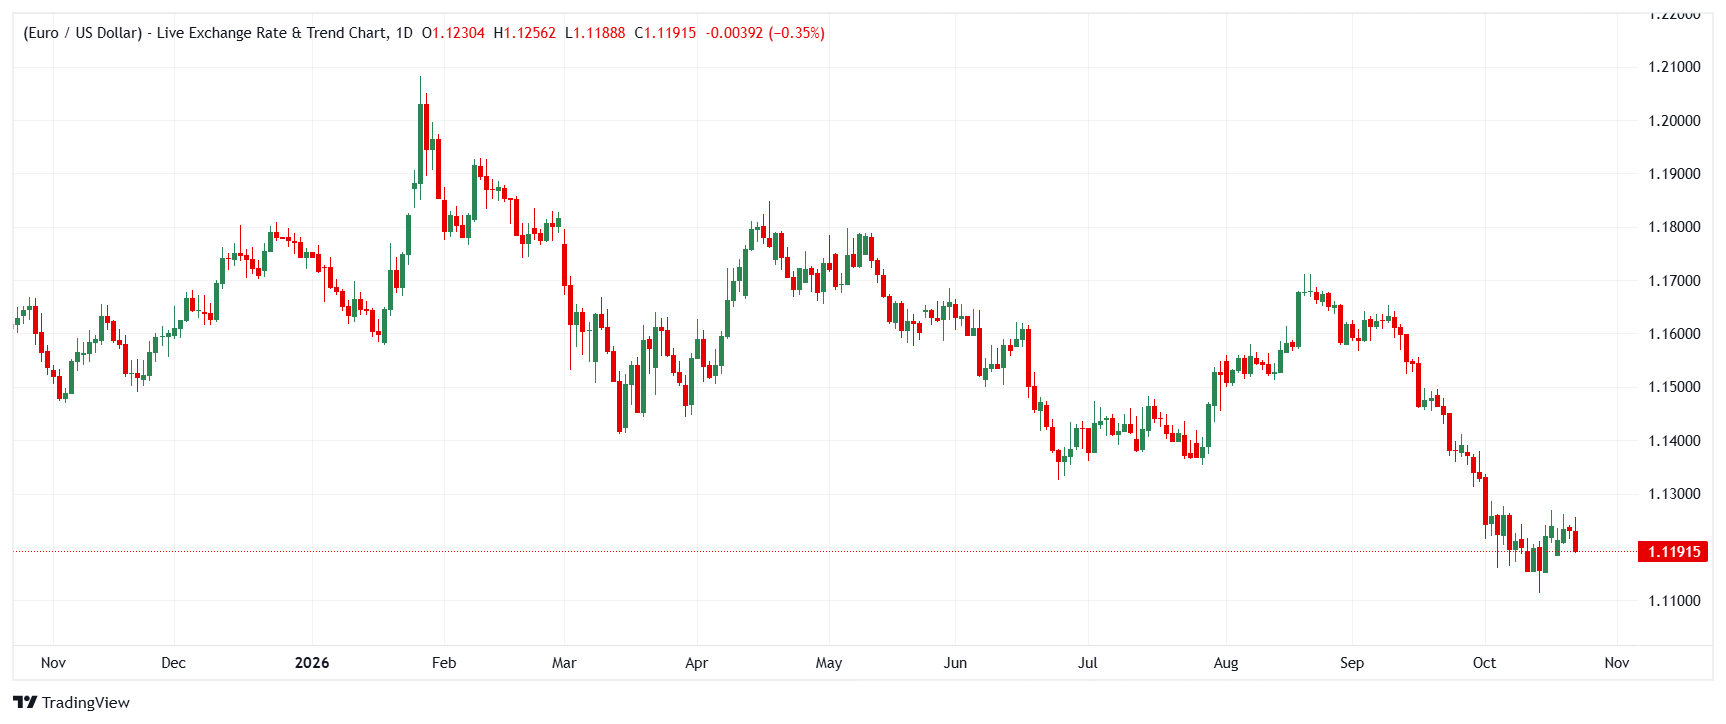
ยูโร (EUR) กำลังเผชิญแรงกดดันสองด้าน ทั้งความเสี่ยงทางการคลังของฝรั่งเศสและท่าทีที่หนักแน่นของเฟด (ธนาคารกลางสหรัฐ) Brown Brothers Harriman (BBH) เตือนว่า ส่วนต่างอัตราผลตอบแทนพันธบัตรฝรั่งเศสกับเยอรมนีที่กว้างขึ้น ซึ่งขณะนี้อยู่ที่ 175 เบสิสพอยต์ ใกล้ระดับสูงสุดเป็นประวัติการณ์ในช่วงวิกฤตปี 2011 อาจฉุด EUR/USD ลงสู่ 1.1000 โดยอ้างอิงความปั่นป่วนด้านงบประมาณของอิตาลีในปี 2018 เป็นกรณีเทียบเคียง ขณะที่ ING สังเกตว่า EUR/USD ยังคงทรงตัวได้ดีอย่างเหนียวแน่น แม้ราคาพลังงานสูงขึ้นและวิกฤตงบประมาณฝรั่งเศสยังไม่ได้รับการคลี่คลาย โดยมองว่าความแข็งแกร่งนี้เป็นผลจากการทยอยลดสถานะการลงทุนขนาดใหญ่ที่กระจุกตัวอยู่ในหุ้นเทคโนโลยีสหรัฐและดอลลาร์สหรัฐ (USD) ส่วน Commerzbank เสนอมุมมองระยะยาวเพิ่มเติม โดยกล่าวถึงความพยายามของ Philip Lane หัวหน้านักเศรษฐศาสตร์ธนาคารกลางยุโรป (ECB) ที่ต้องการให้ยูโรมีบทบาทในระดับโลกมากขึ้น ซึ่ง Thu Lan Nguyen เห็นด้วยว่าจะช่วยเพิ่มประสิทธิภาพการส่งผ่านนโยบายการเงิน แต่ยืนยันว่าไม่ได้เป็นหลักประกันเสถียรภาพด้านราคา
Brown Brothers Harriman: ส่วนต่างอัตราผลตอบแทนพันธบัตรฝรั่งเศสกำลังเข้าใกล้ระดับวิกฤต
Elias Haddad จาก BBH ชี้ว่า ฐานะการคลังภาครัฐของฝรั่งเศสที่ย่ำแย่ลงเป็นความเสี่ยงสำคัญต่อยูโร ส่วนต่างที่อัตราผลตอบแทนพันธบัตรฝรั่งเศสอายุ 10 ปีสูงกว่าพันธบัตรเยอรมนีอยู่ที่ 175 เบสิสพอยต์ ใกล้ระดับสูงสุดเป็นประวัติการณ์ในปี 2011 ที่ประมาณ 190 เบสิสพอยต์ และ Haddad เตือนว่า หากอิงกรณีอิตาลีในปี 2018 ส่วนต่างดังกล่าวอาจกว้างขึ้นเป็นประมาณ 250 เบสิสพอยต์ และฉุด EUR/USD ลงสู่ 1.1000 อย่างไรก็ตาม รายละเอียดที่แตกต่างกันมีความสำคัญ กล่าวคือ การขยายตัวของส่วนต่างอัตราผลตอบแทนฝรั่งเศสจนถึงขณะนี้อยู่ที่เพียงกว่าครึ่งหนึ่งของจุดสูงสุดในกรณีอิตาลีปี 2018 ความกังวลเรื่องการออกจากยูโรในปัจจุบันยังอยู่ในระดับต่ำ โดยดัชนีความเสี่ยงการแตกตัวของยูโรของ Sentix อยู่ที่ 2.4% ในเดือนกันยายน เทียบกับประมาณ 13% ในช่วงวิกฤตอิตาลี อีกทั้งเครื่องมือคุ้มครองการส่งผ่านนโยบายการเงิน (Transmission Protection Instrument) ของ ECB ซึ่งสามารถซื้อพันธบัตรรัฐบาลได้ภายใต้เงื่อนไขการตรวจสอบด้านการคลัง ยังช่วยลดความเสี่ยงที่ปัญหาจะลุกลาม การเลือกตั้งประธานาธิบดีฝรั่งเศสในปี 2027 อาจเป็นจุดเปลี่ยนได้ แต่ต้องนำไปสู่การลดการขาดดุลที่น่าเชื่อถือเท่านั้น
“ส่วนต่างที่อัตราผลตอบแทนพันธบัตรฝรั่งเศสอายุ 10 ปีสูงกว่าพันธบัตรเยอรมนีเพิ่มขึ้นกว่า 100 เบสิสพอยต์นับตั้งแต่ปลายเดือนกุมภาพันธ์ มาอยู่ที่ 175 เบสิสพอยต์ ใกล้ระดับสูงสุดเป็นประวัติการณ์ในปี 2011 ที่ประมาณ 190 เบสิสพอยต์ หากใช้วิกฤตงบประมาณอิตาลีในปี 2018 เป็นแนวทาง ส่วนต่างนี้อาจกว้างขึ้นเป็นประมาณ 250 เบสิสพอยต์ และฉุด EUR/USD ลงสู่ 1.1000”
Commerzbank: บทบาทของยูโรในระดับโลกที่มากขึ้นไม่ใช่ทางออกครอบจักรวาลสำหรับเสถียรภาพด้านราคา
ก่อนการประชุม ECB และเฟดในสัปดาห์หน้า Thu Lan Nguyen จาก Commerzbank กล่าวถึงข้อเสนอของ Philip Lane หัวหน้านักเศรษฐศาสตร์ ECB ที่ว่า การใช้สกุลเงินร่วมนี้ในระดับสากลอย่างแพร่หลายมากขึ้นอาจช่วยให้ ECB บรรลุพันธกิจด้านเสถียรภาพราคาได้ โดยนโยบายการเงินจะมีอิทธิพลต่ออุปสงค์ในต่างประเทศมากขึ้น ส่งผลให้ผลกระทบของนโยบายมีพลังมากขึ้น ขณะที่การใช้ยูโรเป็นสกุลเงินในการออกใบแจ้งหนี้มากขึ้นอาจลดการส่งผ่านผลกระทบจากอัตราแลกเปลี่ยน และทำให้ยูโรโซนเปราะบางต่อแรงกระแทกจากภายนอกน้อยลง อย่างไรก็ตาม ประเด็นสำคัญคือข้อควรระวังของ Nguyen ที่ว่า เงินเฟ้อถูกกำหนดโดยปัจจัยอื่นอีกหลายประการ รวมถึงโครงสร้างเศรษฐกิจ นโยบายการคลัง และแรงกระแทกจากภายนอก ดังนั้น กลไกการส่งผ่านนโยบายที่มีประสิทธิภาพมากขึ้นเพียงอย่างเดียวจึงไม่อาจรักษาความน่าเชื่อถือไว้ได้
“บทบาทของยูโรที่แข็งแกร่งขึ้นในระบบการเงินโลกอาจช่วยปรับปรุงการส่งผ่านนโยบายการเงิน แต่แน่นอนว่าไม่ใช่ทางออกครอบจักรวาลสำหรับเสถียรภาพด้านราคาหรือความน่าเชื่อถือของนโยบายการเงิน”
ING: สถานะลงทุนขนาดใหญ่ในหุ้นเทคโนโลยีและดอลลาร์สหรัฐคือปัจจัยขับเคลื่อนที่แท้จริงของ EUR/USD
Chris Turner จาก ING มองว่า ปัจจัยขับเคลื่อนตลาดที่สำคัญที่สุดในขณะนี้ไม่ใช่การเมืองฝรั่งเศส แต่เป็นสถานะการลงทุนขนาดใหญ่ที่กระจุกตัวอยู่ในหุ้นเทคโนโลยีสหรัฐและดอลลาร์สหรัฐ ซึ่งกำลังถูกทยอยลดลงอย่างค่อยเป็นค่อยไป นี่จึงอธิบายได้ว่าทำไม EUR/USD จึงยังซื้อขายได้ค่อนข้างดี แม้ราคาพลังงานสูงขึ้นและวิกฤตงบประมาณฝรั่งเศสยังไม่ได้รับการคลี่คลาย มุมมองที่ ING ยังคงยืนยันคือ ความคาดหวังว่าเฟดจะคุมเข้มนโยบายเพิ่มเติมยังคงหนักแน่นที่ประมาณ +75 เบสิสพอยต์ในช่วงหลายสัปดาห์ที่ผ่านมา และอาจเป็นเช่นนี้ต่อไปในอีกหลายเดือนข้างหน้า ซึ่งจะช่วยให้ดอลลาร์สหรัฐยังแข็งค่าและจำกัดโอกาสปรับขึ้นของยูโร ความผันผวนในหุ้นเทคโนโลยีที่ทำให้ตลาดปรับคาดการณ์อัตราดอกเบี้ยระยะสั้นไปในทิศทางผ่อนคลายมากขึ้น อาจกระตุ้นให้ดอลลาร์สหรัฐปรับฐานในวงกว้าง หาก EUR/USD ทะลุ 1.1270/75 อาจเปิดทางสู่ 1.1340/50 แม้ Turner จะเน้นย้ำว่า “เราจะไม่ไล่ซื้อตามการปรับขึ้น” ทั้งนี้ ING คาดการณ์ EUR/USD ในอีกหนึ่งเดือนไว้ที่ 1.13
“คาดว่าผู้ซื้อขายในตลาดแลกเปลี่ยนเงินตราต่างประเทศจะจับตาช่วงอายุระยะสั้นของเส้นอัตราผลตอบแทนสหรัฐอย่างใกล้ชิดมากในตอนนี้ ความคาดหวังว่าเฟดจะคุมเข้มนโยบายเพิ่มเติมยังคงหนักแน่นที่ประมาณ +75 เบสิสพอยต์ตลอดหลายสัปดาห์ที่ผ่านมา เราคิดว่าสถานการณ์นี้อาจดำเนินต่อไปในอีกหลายเดือนข้างหน้า และดอลลาร์อาจยังคงแข็งค่า”
ธนาคารต่าง ๆ มองทิศทางต่อไปของยูโรอย่างไร
ธนาคารทั้งสามแห่งเห็นตรงกันว่า ทิศทางระยะสั้นของยูโรกำลังถูกกำหนดโดยปัจจัยนอกตลาดเงินตรา แต่ให้น้ำหนักกับปัจจัยขับเคลื่อนต่างกัน BBH มองเห็นความเสี่ยงขาลงชัดเจนที่สุด หากส่วนต่างอัตราผลตอบแทนพันธบัตรฝรั่งเศสกว้างขึ้นจนเข้าใกล้ระดับของอิตาลีในปี 2018 ที่ 250 เบสิสพอยต์ การอ่อนตัวของ EUR/USD สู่ 1.1000 จะเร่งตัวขึ้น โดยการเลือกตั้งฝรั่งเศสในปี 2027 เป็นหนทางแก้ไขระยะกลางเพียงทางเดียวที่น่าเชื่อถือ ING เห็นเช่นกันว่าโอกาสปรับขึ้นมีจำกัด แต่มองจากมุมของสถานะการลงทุน โดยเมื่อความคาดหวังว่าเฟดจะคุมเข้มนโยบายยังคงหนักแน่นที่ประมาณ +75 เบสิสพอยต์ EUR/USD จึงมีพื้นที่ปรับขึ้นจำกัด โดยมีคาดการณ์หนึ่งเดือนที่ 1.13 ขณะที่การปรับฐานของดอลลาร์สหรัฐซึ่งมีแรงขับเคลื่อนจากหุ้นเทคโนโลยีเป็นความเสี่ยงที่มีโอกาสเกิดขึ้นน้อย แต่อาจเปิดทางสู่ 1.1340/50 ส่วน Commerzbank มีมุมมองเชิงโครงสร้างที่แตกต่างออกไป โดยบทบาทของยูโรในระดับโลกที่มากขึ้นอาจเสริมความแข็งแกร่งให้การส่งผ่านนโยบาย ซึ่งเป็นปัจจัยบวกเล็กน้อยในระยะยาว แต่ Nguyen ไม่ยอมมองว่าสิ่งนี้เป็นหลักประกันเสถียรภาพด้านราคาหรือความน่าเชื่อถือของนโยบายอัตราดอกเบี้ย
ประเด็นสำคัญ
ทิศทางระยะสั้นของยูโรขึ้นอยู่กับว่า ระหว่างการขยายตัวของส่วนต่างอัตราผลตอบแทนพันธบัตรฝรั่งเศสกับการปรับคาดการณ์ในตลาดสหรัฐที่อาจเกิดขึ้น ปัจจัยใดจะมีอิทธิพลมากกว่ากัน หากส่วนต่างอัตราผลตอบแทนของฝรั่งเศสเพิ่มขึ้นจาก 175 เบสิสพอยต์ เข้าสู่ระดับประมาณ 250 เบสิสพอยต์ตามกรณีอิตาลีปี 2018 เป้าหมาย 1.1000 ของ BBH จะกลายเป็นฉากทัศน์ความเสี่ยงสำหรับ EUR/USD กรณีฐานของ ING มองว่ายูโรจะยังถูกจำกัดไว้ที่ 1.13 ตราบใดที่ตลาดยังสะท้อนความคาดหวังต่อการคุมเข้มนโยบายของเฟดไว้อย่างหนักแน่น โดยหากดอลลาร์สหรัฐปรับฐานจากแรงขับเคลื่อนในหุ้นเทคโนโลยี ก็อาจเปิดทางสู่ 1.1340/50 แต่ไม่ใช่จังหวะที่คุ้มค่าจะไล่ซื้อ ควรติดตามส่วนต่างอัตราผลตอบแทนพันธบัตรฝรั่งเศสกับเยอรมนี การประชุม ECB และเฟดในสัปดาห์หน้า และดัชนีความเสี่ยงการแตกตัวของยูโรของ Sentix เพื่อยืนยันทิศทางใดทิศทางหนึ่ง และดังที่ Commerzbank ย้ำเตือน แม้ยูโรจะมีบทบาทในระดับโลกมากขึ้น ก็ไม่อาจทดแทนปัจจัยเชิงโครงสร้างและการคลัง ซึ่งท้ายที่สุดแล้วเป็นตัวกำหนดผลการต่อสู้กับเงินเฟ้อของ ECB
(บทความนี้จัดทำขึ้นโดยใช้เครื่องมือปัญญาประดิษฐ์ช่วย และผ่านการตรวจทานโดยบรรณาธิการ เรียนรู้เพิ่มเติม)
บทความยอดนิยม
1จีน: เน้นนโยบายเฉพาะจุดท่ามกลางการเติบโตที่ชะลอลง – HSBC2เงินปอนด์อังกฤษ: แข็งค่าต่อเนื่อง ขณะยูโรทดสอบแนวรับของกรอบราคา - Societe Generale3ยูโรอ่อนค่าลง หลังดอลลาร์สหรัฐฟื้นตัว ขณะที่ความกังวลเกี่ยวกับหนี้ของฝรั่งเศสกดดัน4ส่วนต่างอัตราผลตอบแทนพันธบัตรฝรั่งเศสใกล้ระดับสูงสุดเป็นประวัติการณ์ช่วงวิกฤตปี 2011: เหตุใดระดับ 1.1000 จึงรอทดสอบค่าเงินยูโร5ธนาคารกลางยุโรป: อัตราผลตอบแทนพันธบัตรที่สูงขึ้นสนับสนุนการคงอัตราดอกเบี้ยในเดือนตุลาคม – ING6ราคาโลหะเงินร่วง 5% แตะระดับต่ำสุดในรอบสามเดือน ขณะตลาดเพิ่มเดิมพันว่าเฟดจะขึ้นดอกเบี้ย7ธนาคารกลางอังกฤษ: Danske Bank เพิ่มคาดการณ์ขึ้นดอกเบี้ยในเดือนพฤศจิกายน เหตุเงินเฟ้ออังกฤษยังสูงต่อเนื่อง8แรนด์แอฟริกาใต้: วินัยการคลังหนุนพันธบัตรรัฐบาลแอฟริกาใต้ (SAGBs) – Societe Generale9ดอลลาร์แคนาดาทรงตัว ขณะการฟื้นตัวของดอลลาร์สหรัฐจำกัดโอกาสปรับตัวขึ้นต่อ
ราคาแบบเรียลไทม์


ทุกอย่างเกี่ยวกับ FOREX
Stop Loss คืออะไร ทำงานอย่างไร และตั้งค่าอย่างไร
ความหมายของ Margin Call: คืออะไร อะไรเป็นตัวกระตุ้น และจะหลีกเลี่ยงได้อย่างไร
Forex Trading vs Futures Trading ต่างกันอย่างไร?
Forex vs หุ้น เลือกเทรดอะไรดี?
Forex vs Crypto ต่างกันอย่างไร? เลือกอะไรดีถ้าอยากเริ่มเทรด
เทรด Forex ในปี 2026 ยังทำกำไรได้จริงไหม? สรุปสั้นๆ สำหรับมือใหม่!
10 ความเสี่ยงของการเทรด Forex ที่มือใหม่ควรรู้
12 ข้อดีของการเทรดฟอเร็กซ์ ที่มือใหม่ต้องรู้
Forex CFD คืออะไร? พร้อมขั้นตอนเทรดฉบับเข้าใจง่าย

เชื่อมต่อกับเรา









ติดต่อเรา
โทร: +61 2 8036 8388
แฟกซ์: +61 2 8036 8388
อีเมล: support@tmgm.com
เว็บไซต์: https://www.tmg-max.com



ข้อมูลที่ให้ไว้บนเว็บไซต์นี้มีลักษณะเป็นข้อมูลทั่วไปเท่านั้น และไม่ถือเป็นคำแนะนำทางการเงินส่วนบุคคล ก่อนดำเนินการใด ๆ ตามข้อมูลบนเว็บไซต์นี้ คุณควรพิจารณาความเหมาะสมของข้อมูลดังกล่าวให้สอดคล้องกับวัตถุประสงค์ สถานะทางการเงิน และความต้องการของคุณ การลงทุนใน CFD และสัญญา FX Margin มีความเสี่ยงอย่างมีนัยสำคัญ และไม่เหมาะสำหรับนักลงทุนทุกคน คุณอาจสูญเสียเงินมากกว่าเงินฝากเริ่มต้นของคุณ คุณไม่ได้เป็นเจ้าของ หรือมีส่วนได้เสียใด ๆ ในสินทรัพย์อ้างอิง เราแนะนำให้คุณขอคำแนะนำอย่างเป็นอิสระ และตรวจสอบให้แน่ใจว่าคุณเข้าใจความเสี่ยงที่เกี่ยวข้องอย่างถ่องแท้ก่อนทำการซื้อขาย สิ่งสำคัญคือคุณต้องอ่านและพิจารณาเอกสารการเปิดเผยข้อมูลก่อนที่คุณจะได้มาซึ่งผลิตภัณฑ์ใด ๆ ที่ระบุไว้บนเว็บไซต์ ข้อมูลและโฆษณาที่นำเสนอบนเว็บไซต์นี้ไม่ได้มีวัตถุประสงค์เพื่อให้บุคคลใด ๆ ในประเทศหรือเขตอำนาจศาลใด ๆ ใช้งาน หากการใช้งานดังกล่าวขัดต่อกฎหมายและข้อบังคับท้องถิ่น ผลิตภัณฑ์และบริการที่นำเสนอบนเว็บไซต์นี้ไม่ได้มีไว้สำหรับผู้พำนักอาศัยในสหรัฐอเมริกา มาเลเซีย และประเทศไทย
TMGM ได้รับอนุญาตและอยู่ภายใต้การกำกับดูแลในหลายเขตอำนาจศาล
Trademax Australia Limited ซึ่งดำเนินธุรกิจในชื่อ TMGM ได้รับการกำกับดูแลโดย Australian Securities and Investments Commission (ASIC) หมายเลขใบอนุญาต AFSL 436416 และตั้งอยู่ที่ Level 28, One International Tower, 100 Barangaroo Avenue, 2000 Sydney, NSW Australia.
อีเมล: support@tmgm.com.au
Trademax Global Limited ซึ่งดำเนินธุรกิจในชื่อ TMGM ได้รับอนุญาตและอยู่ภายใต้การกำกับดูแลโดย Vanuatu Financial Services Commission (VFSC) หมายเลขทะเบียน 40356 และจดทะเบียนที่ 1276, Kumul Highway, Port Vila, Vanuatu, Republic of Vanuatu.
อีเมล: support@tmgm.com
Trademax Global Markets (SE) Limited, ดำเนินการภายใต้ชื่อ TMGM, ได้รับอนุญาตและอยู่ภายใต้การกำกับดูแลโดย Financial Services Authority (FSA) ของเซเชลส์ ภายใต้เลขที่ใบอนุญาต SD224 บริษัทจดทะเบียนที่ สำนักงานเลขที่ 13, Providence Estate ABIS Centre, เกาะมาเฮ, เซเชลส์
อีเมล: support@tmgm.com
Trademax Global Markets (International) Pty Ltd ซึ่งดำเนินธุรกิจในชื่อ TMGM ได้รับอนุญาตและอยู่ภายใต้การกำกับดูแลโดย Financial Services Commission, Mauritius (FSC) หมายเลขใบอนุญาต GB22201012 และจดทะเบียนที่ 33, Edith Cavell Street C/o IQ EQ Fund Services (Mauritius) Ltd Port Louis, 11324 Mauritius.
อีเมล: support@tmgm.com
ลิขสิทธิ์ © TMGM สงวนลิขสิทธิ์ทั้งหมด