

Trading
Erkunden Sie eine breite Palette von Märkten mit wettbewerbsfähigen Preisen, tiefer Liquidität und fortschrittlichen Trading-Tools.
Mehr erfahren 
Plattform
Handeln Sie nahtlos mit TMGMs leistungsstarker Plattform, die für Geschwindigkeit, Präzision und ein überlegenes Trading-Erlebnis entwickelt wurde.
Mehr erfahren Trading-Plattform
Akademie
Lernen Sie die Grundlagen des Tradings mit anfängerfreundlichen Ressourcen, einschließlich Leitfäden, Webinaren und Markteinblicken.
Mehr erfahren Nachrichten & Analyse
Erhalten Sie Echtzeit-Markt-Updates und Expertenanalysen, um Trading-Gelegenheiten voraus zu sein
Mehr erfahren Nachrichten & Analyse
Über uns
Erfahren Sie, was TMGM auszeichnet — unsere globale Präsenz, regulatorische Stärke und unser Engagement für Innovation im Trading.
Mehr erfahren Warum TMGM wählen
Kann Bitcoin zulegen, wenn die US-Notenbank die Zinsen länger hoch hält?
Die Zinserhöhung der US-Notenbank Federal Reserve (Fed) im September nach einer dreijährigen Pause zur Eindämmung besorgniserregender Inflationszahlen weckt erneut die Sorge, dass eine geringere Liquidität Bitcoin (BTC) belasten könnte, ähnlich wie im Bärenmarkt von 2022.
Die Inflationssorgen gehen auf die gestiegenen Preise für Brent-Rohöl infolge des am 28. Februar begonnenen Krieges zwischen den USA und dem Iran zurück. Dieser beeinträchtigt weiterhin den Schiffsverkehr durch die Straße von Hormus und wirkt sich damit unmittelbar auf die globalen Märkte und die Anlegerstimmung aus.
Um die steigende Inflation einzudämmen, ist die Fed gezwungen, die Zinsen anzuheben. Dadurch sinken die Marktliquidität und die Nachfrage sowohl auf Verbraucher- als auch auf Produzentenebene. In der Folge nimmt die Risikobereitschaft der Anleger ab, was Aktien, Kryptowährungen und andere risikoreiche Anlagen belastet.
Obwohl der Krieg weitgehend eingepreist ist, wirft die Möglichkeit künftiger Zinserhöhungen der Fed nach dem Vorbild des Zyklus von 2022 eine Frage auf: Wird Bitcoin erneut in einen Bärenmarkt eintreten?
Geopolitische Sorgen bergen das Risiko einer Rückkehr zu den Verhältnissen vom März 2022
Am Gesamtmarkt wächst die Sorge vor einem ähnlichen Verlauf wie im Bitcoin-Bärenmarkt von 2022. Damals stieg der Preis für Brent-Rohöl auf über 130 US-Dollar je Barrel, was die Fed dazu veranlasste, die Federal Funds Rate über mehrere Monate hinweg anzuheben.
Die Nervosität an den Märkten nahm zu, als die US-Notenbank am 16. September erstmals seit drei Jahren gezwungen war, die Zinsen um einen Viertelprozentpunkt anzuheben. Die Zielspanne der Federal Funds Rate wurde auf 3,75 % bis 4,00 % erhöht. Die am US-Verbraucherpreisindex (CPI) gemessene jährliche Inflationsrate stieg im September auf 3,7 %, nach 3,4 % im August. Zugleich beschleunigte sich der monatliche Preisanstieg auf 0,6 %.
Nach diesem Schritt ließ die Fed den Leitzins am 28. Oktober jedoch unverändert. Die mit 10 zu 2 Stimmen getroffene Entscheidung deutet darauf hin, dass weitere Erhöhungen bevorstehen. Anhaltender Preisdruck könnte die Finanzierungsbedingungen restriktiv halten und das für spekulative Anlagen verfügbare Kapital begrenzen.
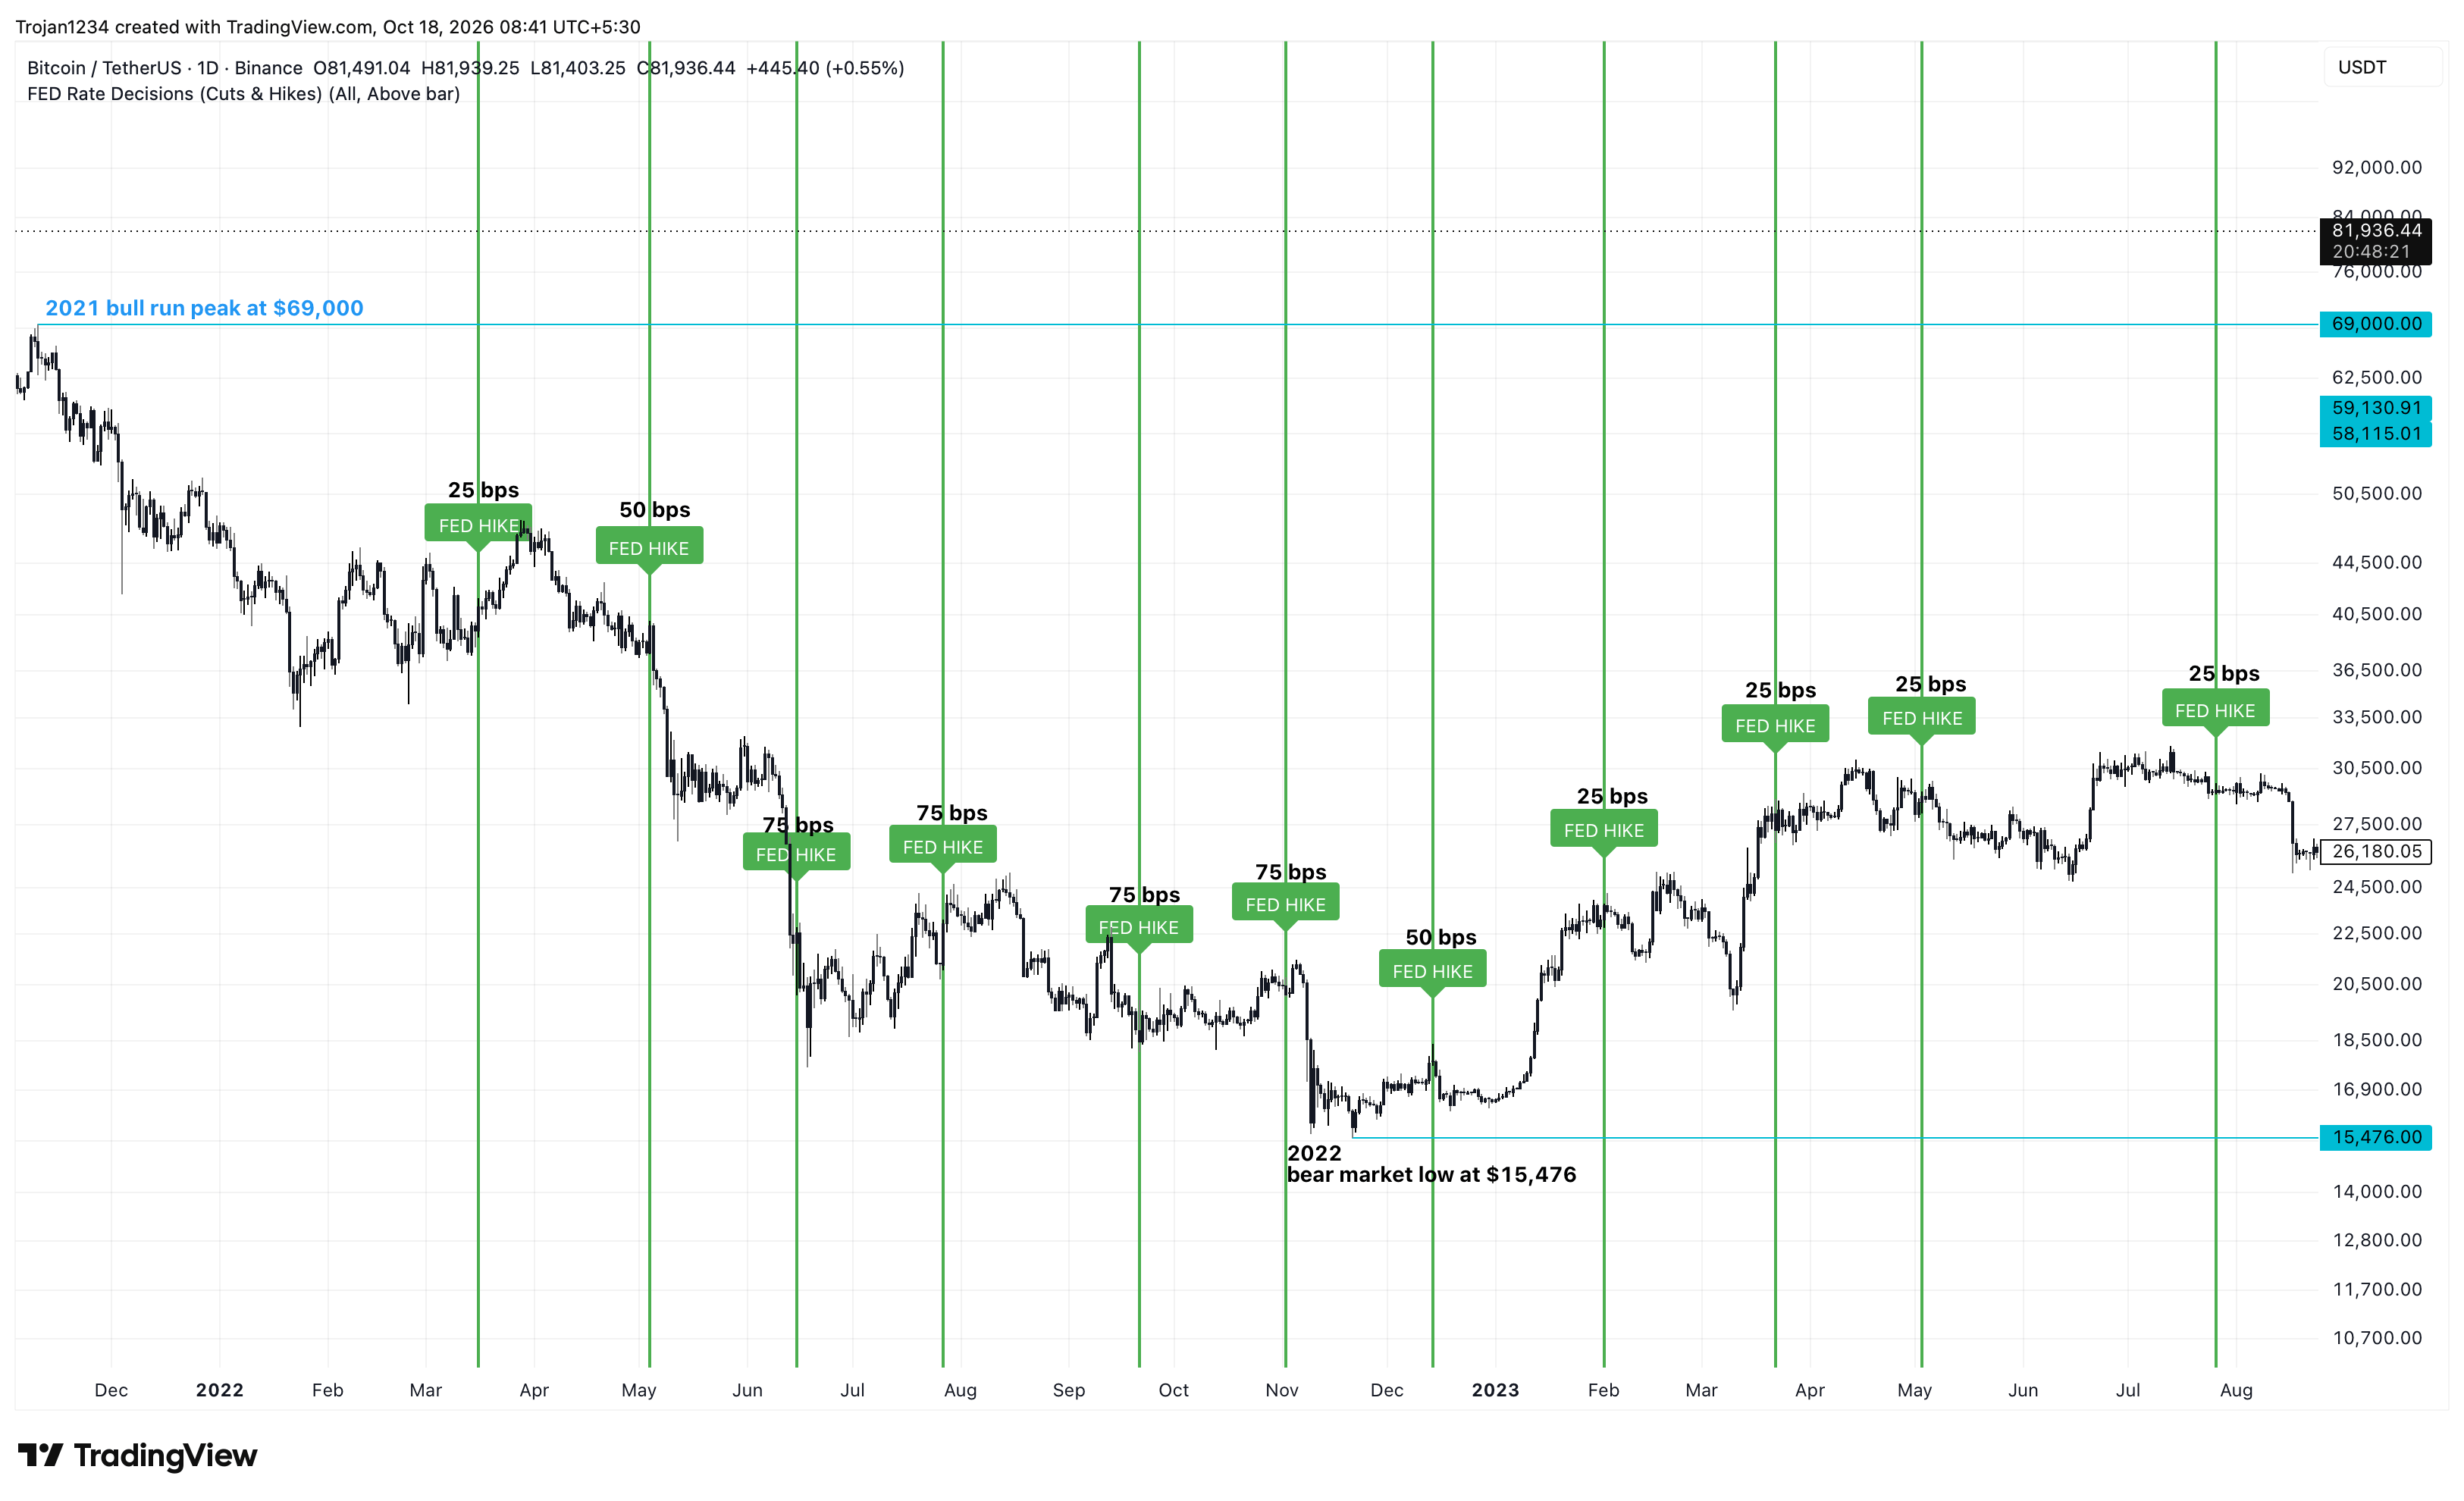
Der Zyklus von 2022 bis 2023 verdeutlicht diese komplexe Beziehung zwischen Bitcoin und Zinserhöhungen. Der BTC-Kurs fiel von rund 69.000 US-Dollar im November 2021 um fast 78 % auf etwa 15.476 US-Dollar im November 2022, während die Fed die Zinsen von nahezu null auf 4,25 % bis 4,50 % anhob.
Die vier aufeinanderfolgenden Zinserhöhungen um jeweils 75 Basispunkte im Jahr 2022, denen insgesamt drei kleinere Zinsschritte vorausgingen beziehungsweise folgten, beschleunigten die geldpolitische Straffung. Zusammen mit dem Zusammenbruch des Terra-Ökosystems, den Ausfällen von Krypto-Kreditgebern und dem Insolvenzverfahren von FTX verstärkten diese Erhöhungen den Verkaufsdruck.
Dennoch erholte sich Bitcoin im Verlauf des Jahres 2023, obwohl die Fed die Zinsen in kleineren Schritten weiter anhob, bis diese im Juli schließlich 5,25 % bis 5,50 % erreichten. Die Erholung verdeutlicht, dass Markterwartungen, Positionierung und Nachfrage stärker ins Gewicht fallen können als die unmittelbaren Auswirkungen von Zinserhöhungen.
Institutionelle Nachfrage könnte den Inflationsdruck ausgleichen
Im Vergleich zum Bitcoin-Bärenmarkt von 2022 hat sich die Marktstruktur von Bitcoin im Jahr 2026 verändert: Bitcoin-Spot-ETFs und BTC-Bestände in Unternehmensbilanzen sind zu wichtigen Quellen institutioneller Nachfrage geworden. Der Vierjahreszyklus von Bitcoin deutet auf eine bevorstehende bullische Trendwende im Jahr 2026 hin, wie FXStreet bereits berichtete.
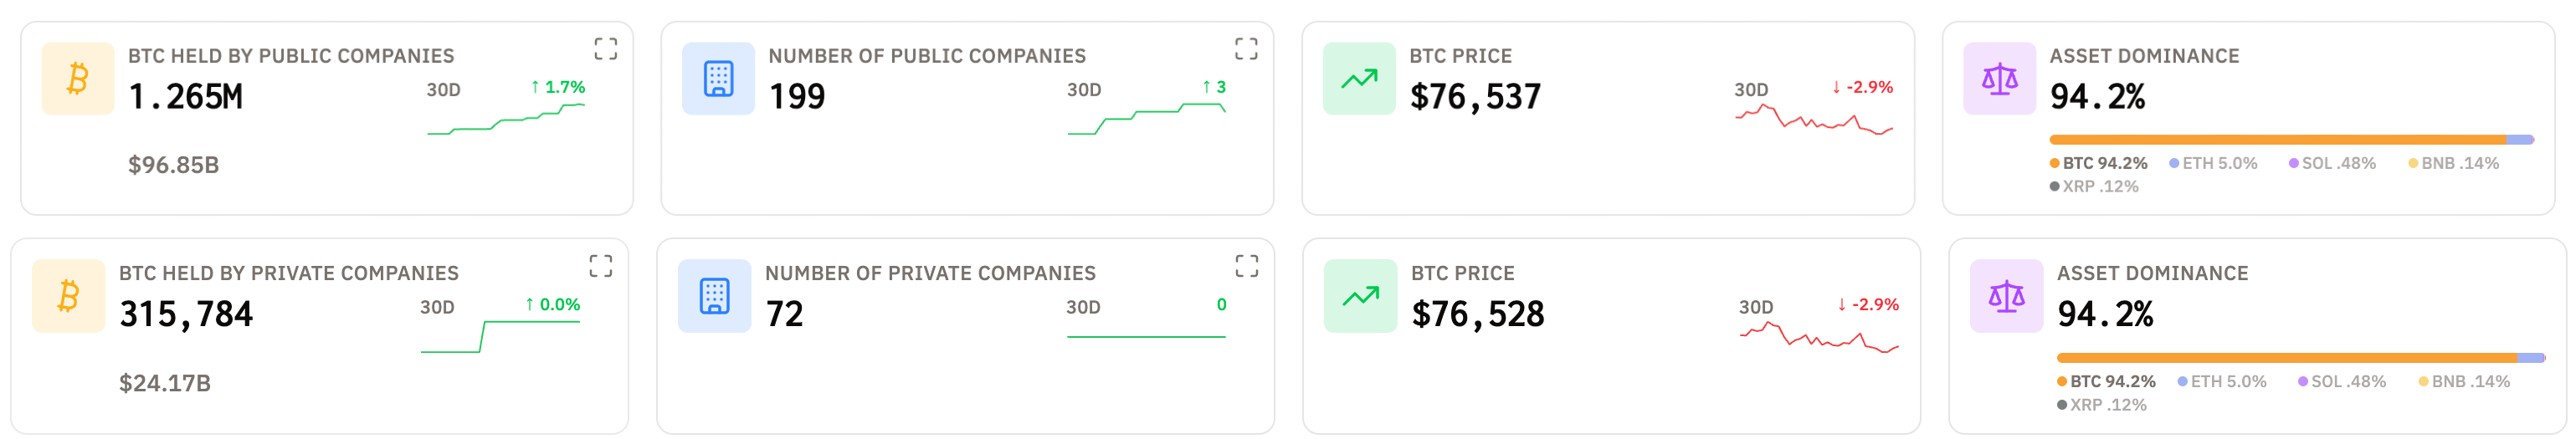
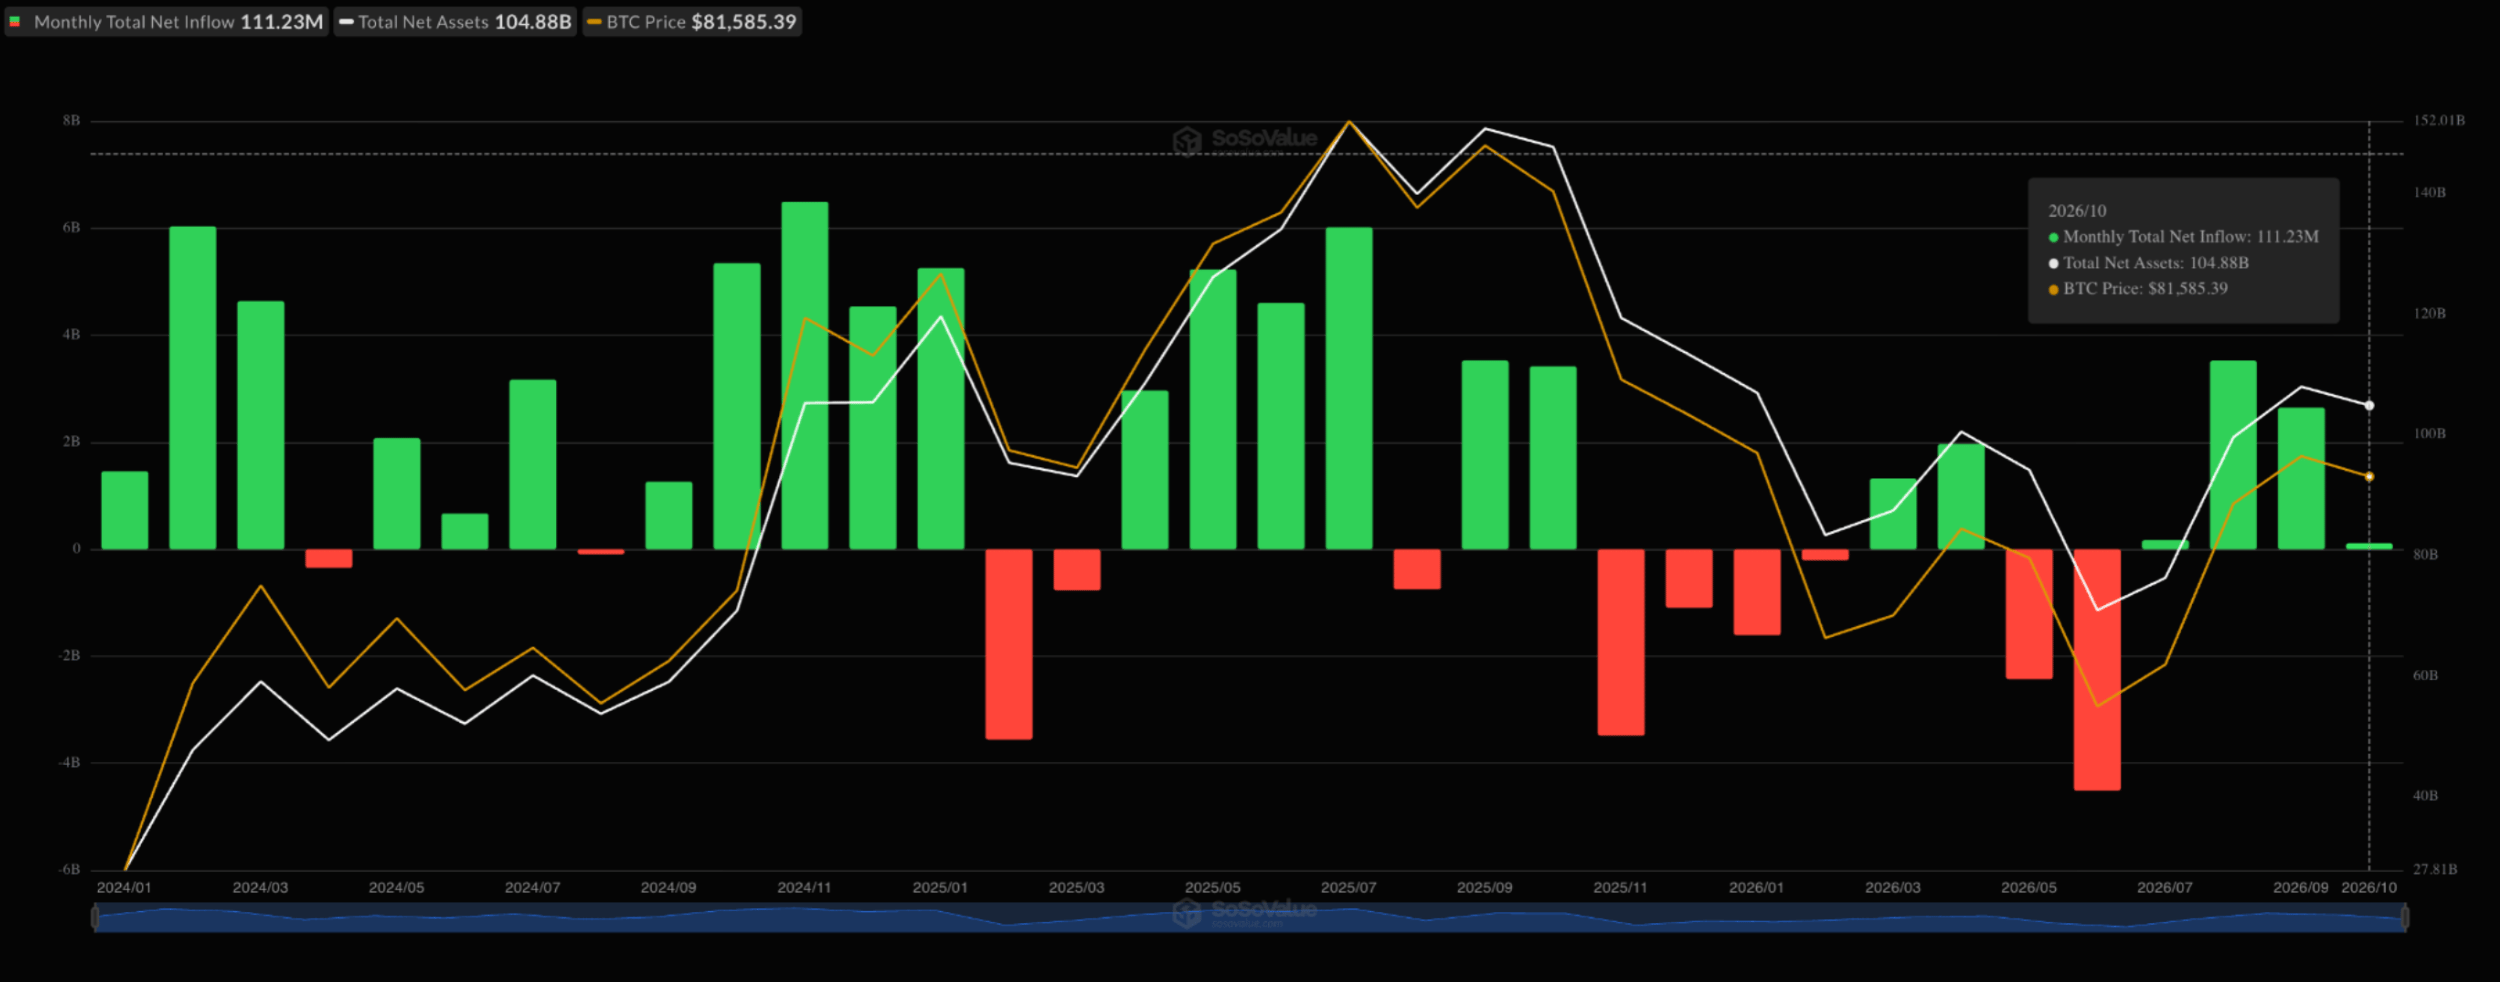
Seit ihrer Einführung im Januar 2024 haben US-Bitcoin-Spot-ETFs bis zum 28. Oktober in 22 Monaten Zuflüsse und in 11 Monaten Abflüsse verzeichnet. Die gesamten Nettozuflüsse belaufen sich auf 104,9 Milliarden US-Dollar. Unterdessen halten private Unternehmen Bitcoin im Wert von 103,7 Milliarden US-Dollar und börsennotierte Unternehmen im Wert von 22,8 Milliarden US-Dollar. Diese erheblichen Bestände von ETFs und Unternehmen stützen die Nachfrage, wobei einige Käufe durch die Ausgabe von Aktien, die Aufnahme von Schulden oder die Emission von Vorzugspapieren finanziert wurden.
Eine anhaltende Korrektur bei Bitcoin könnte jedoch zu einem Abbau dieser Bestände führen, wie kürzlich bei Strategy zu beobachten war: Das Unternehmen verkaufte einen Teil seiner BTC, um Liquiditätsreserven aufzubauen. Eine mögliche Welle von Zinserhöhungen könnte die diesen Institutionen zur Verfügung stehende Liquidität begrenzen, ihren Bestandsaufbau verlangsamen oder diese Bestände sogar zu einer Quelle zusätzlichen Angebots machen.
Expertenausblick: WisdomTrees Leitung der Analyse digitaler Vermögenswerte über Bitcoins Widerstandsfähigkeit angesichts von ETFs und KI-Risiken
In einem exklusiven Interview mit FXStreet fragte ich Dovile Silenskyte, verantwortlich für die Analyse digitaler Vermögenswerte bei WisdomTree, nach dem Ausblick für Bitcoin angesichts der weiterhin unsicheren Bedingungen am Gesamtmarkt.
- Der Vierjahreszyklus von Bitcoin deutet darauf hin, dass der Bärenmarkt Ende 2026 enden könnte. Der Markt steht jedoch unter Abwärtsdruck, wobei die Fed-Zinsen und geopolitische Risiken im Fokus stehen. Könnten Bitcoin-Spot-ETFs, Unternehmen mit Digital-Asset-Treasury-Strategien (DATs) und staatliche Bestände diese makroökonomischen Risiken ausgleichen?
Was diesen Zyklus von früheren unterscheidet, ist die Art und Weise, wie die Nachfrage Bitcoin erreicht. Etablierte Anlageportfolios, Unternehmensbilanzen und staatliche Strategien bieten inzwischen Kanäle, die Bitcoin helfen könnten, makroökonomischem Druck standzuhalten.
Spot-ETFs erleichtern Anlegern Investitionen über die vertraute Marktinfrastruktur. Die Vermögensverwaltung von Unternehmen kann längerfristige strategische Nachfrage schaffen, während staatliche Bestände, sofern sie gehalten werden, den potenziellen Verkaufsdruck verringern könnten. Angesichts des begrenzten Angebots von Bitcoin könnten anhaltende Käufe und das Halten von Beständen über diese Kanäle die Kurse stützen, selbst wenn Zinsunsicherheit und geopolitische Spannungen die Risikobereitschaft belasten.
Strukturelle Unterstützung beseitigt jedoch nicht das zyklische Risiko. ETF-Zuflüsse können sich in Abflüsse umkehren, und die Käufe von Unternehmen bleiben von den Finanzierungsbedingungen abhängig. Eine breitere Anlegerbasis eröffnet Bitcoin mehr potenzielle Nachfragequellen, wenn sich die Stimmung verbessert. Sie setzt den Kursen aber keine Untergrenze.
Ein Tiefpunkt Ende 2026 bleibt daher ein Szenario und keine verlässliche Prognose. Die überzeugendere bullische These stützt sich auf die institutionelle Akzeptanz [in Verbindung] mit einer Verbesserung der globalen Liquidität. Wenn die Realrenditen sinken und sich die geldpolitischen Bedingungen lockern, könnte Bitcoin von struktureller Nachfrage und einem günstigeren makroökonomischen Umfeld profitieren.
- Das Emissionsvolumen von Schuldtiteln im Zusammenhang mit KI dürfte 2026 voraussichtlich 500 Milliarden US-Dollar erreichen. Dies weckt Sorgen über einen zunehmenden Druck auf die Anleihe- und Kreditmärkte. Könnte der KI-Investitionsboom die Finanzierungsbedingungen verschärfen, Kapital von spekulativen Anlagen abziehen und Bitcoin belasten?
KI-Investitionen könnten kurzfristig mit Bitcoin um Kapital konkurrieren, doch das Wachstum beider Bereiche muss sich nicht gegenseitig ausschließen. Anleger können den Ausbau der KI-Infrastruktur finanzieren und gleichzeitig ihr Engagement in Bitcoin erhöhen.
Das unmittelbare Risiko liegt in den Finanzierungsbedingungen. Eine hohe Kreditaufnahme zur Finanzierung der KI-Infrastruktur könnte die Finanzierungskosten in die Höhe treiben, wenn das Angebot an Schuldtiteln die Anlegernachfrage übersteigt. Ein höheres Emissionsvolumen bedeutet jedoch nicht automatisch restriktivere Finanzierungsbedingungen. Die Erlöse finanzieren Investitionen und fließen durch die Wirtschaft. Entscheidend ist, ob die Märkte die Schuldtitel aufnehmen können und ob die Projekte Erträge erwirtschaften, die die Kreditaufnahme rechtfertigen.
Auf längere Sicht liegt die bedeutendere Chance in einer höheren Produktivität. Wenn KI Effizienzgewinne ermöglicht, die die Wirtschaftsleistung steigern und den Inflationsdruck mindern, könnte dies ein günstigeres Umfeld für Investitionen schaffen, auch für Bitcoin. Das ist ein plausibles Ergebnis, aber kein garantierter Nutzen der KI-Ausgaben.
Die Anlagethese für Bitcoin beruht zudem auf anderen Grundlagen. Bitcoin ermöglicht ein Engagement in einem knappen digitalen Vermögenswert, statt in Unternehmensgewinne oder die Fähigkeit eines Emittenten, Schulden zurückzuzahlen. Seine Attraktivität reicht daher über den Ausgabenzyklus im Technologiesektor hinaus.
Die wichtigsten Erkenntnisse: Was Sie wissen müssen
Bevor man ausschließlich die bärischen Faktoren betrachtet, gilt es festzuhalten: Bitcoin zeigt große Widerstandsfähigkeit und hält sich trotz der Unsicherheiten am Gesamtmarkt über wichtigen Unterstützungsniveaus. Der entscheidende Unterschied für Bitcoin im nächsten möglichen Zinserhöhungszyklus ist die institutionelle Nachfrage, die den nächsten nachhaltigen Kursanstieg stützen könnte.
Diese Mittel reichen jedoch möglicherweise nicht aus, um Bitcoin über eine längere Phase steigender Zinsen zu stützen, zumal der Markt vor Ende 2026 eine weitere Erhöhung um 25 Basispunkte erwartet.
Die eigentliche Bewährungsprobe besteht somit darin, ob die zunehmende institutionelle Verankerung von Bitcoin dem nächsten Liquiditätsschock standhalten kann, ohne dass sich die extremen Kursverluste früherer Zyklen wiederholen.
BELIEBTE ARTIKEL
1Silberpreisprognose: XAG/USD fällt auf neues Tief seit November nahe 51,00 US-Dollar2Kanadischer Dollar legt trotz nachlassender Unterstützung durch Öl zu3Euro setzt Erholung vom Jahrestief nach EZB-Entscheid fort und erobert gegenüber schwachem US-Dollar die Marke von 1,1200 zurück4Britisches Pfund legt dank restriktivem BoE-Ausblick und verhaltenem US-Dollar zu5Kann Bitcoin zulegen, wenn die US-Notenbank die Zinsen länger hoch hält?6PBOC legt USD/CNY-Referenzkurs auf 6,7138 fest, nach zuvor 6,71477Neuseeland-Dollar findet kaum Käufer, während schwacher US-Dollar die Verluste begrenzt8XRP fällt um 6 % trotz prognostizierter Einnahmen von Ripple in Höhe von 900 Mio. US-Dollar auf Jahresbasis9WTI stabilisiert sich unter 102,00 US-Dollar, da Hoffnungen auf eine diplomatische Lösung die Angebotsrisiken im Nahen Osten ausgleichen


Jetzt loslegen!
Registrieren Sie sich und erhalten Sie in weniger als 3 Minuten Zugang zu den globalen Märkten

Verbinden Sie sich mit uns









Kontakte
Telefon: +61 2 8036 8388
Fax: +61 2 8036 8388
E-Mail: support@tmgm.com



Die auf dieser Website bereitgestellten Informationen sind ausschließlich allgemeiner Natur und stellen keine persönliche Finanzberatung dar. Bevor Sie auf Grundlage von Informationen auf dieser Website handeln, sollten Sie die Eignung dieser Informationen im Hinblick auf Ihre Ziele, Ihre finanzielle Situation und Ihre Bedürfnisse prüfen. Investitionen in CFDs und FX-Margin-Kontrakte sind mit erheblichen Risiken verbunden und nicht für alle Anleger geeignet. Sie können mehr als Ihre ursprüngliche Einzahlung verlieren. Sie besitzen weder das zugrunde liegende Vermögenswert noch haben Sie ein Interesse daran. Wir empfehlen Ihnen, unabhängigen Rat einzuholen und sicherzustellen, dass Sie die damit verbundenen Risiken vor dem Handel vollständig verstehen. Es ist wichtig, dass Sie das Offenlegungsdokument lesen und berücksichtigen, bevor Sie ein auf der Website aufgeführtes Produkt erwerben. Die auf dieser Website angebotenen Informationen und Werbeanzeigen sind nicht für die Nutzung durch Personen in Ländern oder Rechtsordnungen bestimmt, in denen eine solche Nutzung gegen lokale Gesetze und Vorschriften verstoßen würde. Die auf dieser Website angebotenen Produkte und Dienstleistungen sind nicht für Einwohner der Vereinigten Staaten, Malaysias und Thailands bestimmt.
TMGM ist in verschiedenen Gerichtsbarkeiten autorisiert und reguliert.
Trademax Australia Limited, handelnd als TMGM, wird von der Australian Securities and Investments Commission (ASIC) reguliert, AFSL Nr. 436416 und befindet sich in Level 28, One International Tower, 100 Barangaroo Avenue, 2000 Sydney, NSW Australien.
E-Mail: support@tmgm.com.au
Trademax Global Limited, handelnd als TMGM, ist von der Vanuatu Financial Services Commission (VFSC) autorisiert und reguliert, Registrierungsnummer 40356 und registriert unter 1276, Kumul Highway, Port Vila, Vanuatu, Republik Vanuatu.
E-Mail: support@tmgm.com
Die Trademax Global Markets (SE) Limited, tätig unter dem Namen TMGM, ist durch die Financial Services Authority (FSA) der Seychellen autorisiert und reguliert, Lizenznummer SD224. Das Unternehmen ist registriert im Büro Nr. 13, Providence Estate ABIS Centre, Mahé, Seychellen.
E-Mail: support@tmgm.com
Trademax Global Markets (International) Pty Ltd, handelnd als TMGM, ist von der Financial Services Commission, Mauritius (FSC) autorisiert und reguliert mit der Lizenznummer GB22201012 und registriert unter 33, Edith Cavell Street C/o IQ EQ Fund Services (Mauritius) Ltd Port Louis, 11324 Mauritius.
E-Mail: support@tmgm.com
Copyright © TMGM. Alle Rechte vorbehalten