

Trading
Explorez une large gamme de marchés avec des prix compétitifs, une liquidité profonde et des outils de trading avancés.
En savoir plus 
Plateforme
Tradez en toute fluidité avec la plateforme puissante de TMGM, conçue pour la vitesse, la précision et une expérience de trading supérieure.
En savoir plus Plateforme de trading
Outils de trading
Académie
Apprenez les fondamentaux du trading avec des ressources adaptées aux débutants, incluant des guides, des webinaires et des analyses de marché.
En savoir plus Actualités et analyses
Obtenez des mises à jour de marché en temps réel et des analyses d'experts pour anticiper les opportunités de trading
En savoir plus Actualités et analyses
À propos
Découvrez ce qui distingue TMGM — notre présence mondiale, notre solidité réglementaire et notre engagement envers l'innovation dans le trading.
En savoir plus Pourquoi choisir TMGM
La Banque centrale européenne devrait maintenir ses taux d’intérêt inchangés malgré de fortes pressions inflationnistes
- La Banque centrale européenne devrait maintenir son taux d’intérêt de référence à 2,50 % après deux hausses de taux depuis le début de 2026.
- La présidente de la BCE, Christine Lagarde, devrait laisser entrevoir un nouveau resserrement monétaire, dans un contexte de fortes pressions sur les prix.
- Les risques pour l’euro restent orientés à la baisse, sur fond de prix élevés du pétrole et d’inquiétudes concernant la France.
La Banque centrale européenne (BCE) conclut jeudi sa réunion de politique monétaire de deux jours et annoncera sa décision à 13 h 15 GMT. Elle devrait très probablement maintenir les taux des opérations principales de refinancement et de la facilité de dépôt à respectivement 2,65 % et 2,50 %, après les avoir tous deux relevés de 25 points de base (pb) en septembre.
Parallèlement à sa décision, la banque publiera sa déclaration de politique monétaire, mais l’attention se portera surtout sur la conférence de presse de sa présidente, Christine Lagarde, prévue à 13 h 45 GMT. Ses réponses aux journalistes seront soigneusement analysées pour voir si elles confirment les anticipations du marché d’une troisième hausse des taux en décembre.
L’euro (EUR) devrait bénéficier d’un certain soutien si la BCE adopte jeudi un discours résolument restrictif, mais les risques restent nettement orientés à la baisse. Les prix élevés du pétrole et les inquiétudes des investisseurs concernant la santé budgétaire de la France pèsent lourdement sur la monnaie unique, qui pourrait subir un revers important si Christine Lagarde tempère les espoirs du marché d’une hausse des taux en décembre.
À quoi s’attendre de la décision de la BCE sur les taux d’intérêt ?
Les marchés intègrent presque entièrement une pause dans le resserrement monétaire de la Banque centrale européenne jeudi. Après une première hausse en juin, la BCE a relevé ses taux d’un quart de point en septembre et voudra évaluer l’impact de cette dernière décision avant d’augmenter à nouveau le coût du crédit, même si les fortes pressions inflationnistes excluent tout geste accommodant.
L’inflation des prix à la consommation dans la zone euro a accéléré à 3,8 % sur un an en septembre, son plus haut niveau depuis trois ans, contre 3,2 % en août, alimentée par une hausse annuelle de près de 19 % des prix de l’énergie. Le pétrole, principal moteur de l’inflation, évolue environ 50 % au-dessus de ses points bas de juillet et devrait rester à des niveaux élevés pendant quelque temps, compte tenu de la situation incertaine et instable au Moyen-Orient.
L’inflation sous-jacente est en revanche restée stable, ce qui laisse une certaine marge de manœuvre à la BCE. La banque a également indiqué ne pas constater de signes d’effets inflationnistes de second tour marqués, ce qui plaide davantage en faveur d’une pause. Toutefois, la forte hausse de l’inflation globale a certainement mis les responsables monétaires en alerte.
L’inflation ne sera cependant pas le seul sujet à l’ordre du jour de la réunion de la BCE jeudi. La flambée des coûts d’emprunt de la France a déclenché l’alerte sur les marchés obligataires, portant l’écart de rendement avec le Bund allemand à des niveaux inédits depuis la crise financière de 2009-2011. Dans ce contexte, des spéculations ont émergé sur le recours à un dispositif d’achat d’obligations de la BCE, à savoir l’instrument de protection de la transmission (TPI), même si les chances de son activation cette semaine sont minces.
Tout bien considéré, la présidente de la BCE, Christine Lagarde, devra calibrer son discours avec soin pour satisfaire tout le monde. Maintenir l’inflation ancrée à sa cible constitue l’objectif principal de la banque et, à ce titre, elle sera contrainte de laisser entrevoir de nouvelles hausses des taux d’intérêt dans les prochains mois. Cela dit, les récentes données de la zone euro suggèrent que la croissance économique reste fragile, tandis que la flambée des rendements obligataires durcit déjà les conditions financières et atténue la pression en faveur d’une hausse immédiate des taux d’intérêt.
Les analystes de Brown Brothers Harriman soulignent que l’enquête d’octobre de la BCE « a fait apparaître un nouveau durcissement net des critères d’octroi de crédit et un affaiblissement de la demande de prêts au troisième trimestre », une combinaison qui « freine l’activité économique de la zone euro et remet en question les près de 75 pb de hausses des taux de la BCE intégrés par les marchés sur les douze prochains mois ».
Alors que les marchés à terme évaluent à plus de 80 % la probabilité d’une hausse des taux d’un quart de point en décembre, le risque réside dans un discours trop accommodant de Christine Lagarde, qui pourrait affaiblir davantage le soutien des spéculateurs à un euro déjà fragile.
Quel pourrait être l’impact de la réunion de la BCE sur l’EUR/USD ?
L’euro recule face aux principales autres devises depuis quelques semaines. Les inquiétudes concernant les conséquences potentielles de prix du pétrole durablement supérieurs à 100 $, conjuguées aux problèmes d’endettement de la France et à l’agitation sociale qui se propage dans le pays, ont détourné les investisseurs de la monnaie unique en octobre.
La paire EUR/USD a perdu près de 5 % au cours des deux derniers mois, touchant un plus bas de 17 mois juste au-dessus de 1,1100 ; l’EUR/GBP s’est déprécié d’environ 2,8 % sur la même période, tandis que l’EUR/JPY a perdu environ 6 % de sa valeur.
Ces chiffres soulignent l’importance d’une orientation restrictive de la BCE lors de la réunion de jeudi. Les anticipations de politique monétaire ne devraient pas suffire à elles seules à faire remonter l’euro, mais elles pourraient contribuer à atténuer la pression baissière, surtout si elles s’accompagnent d’un engagement clair à soutenir la France.
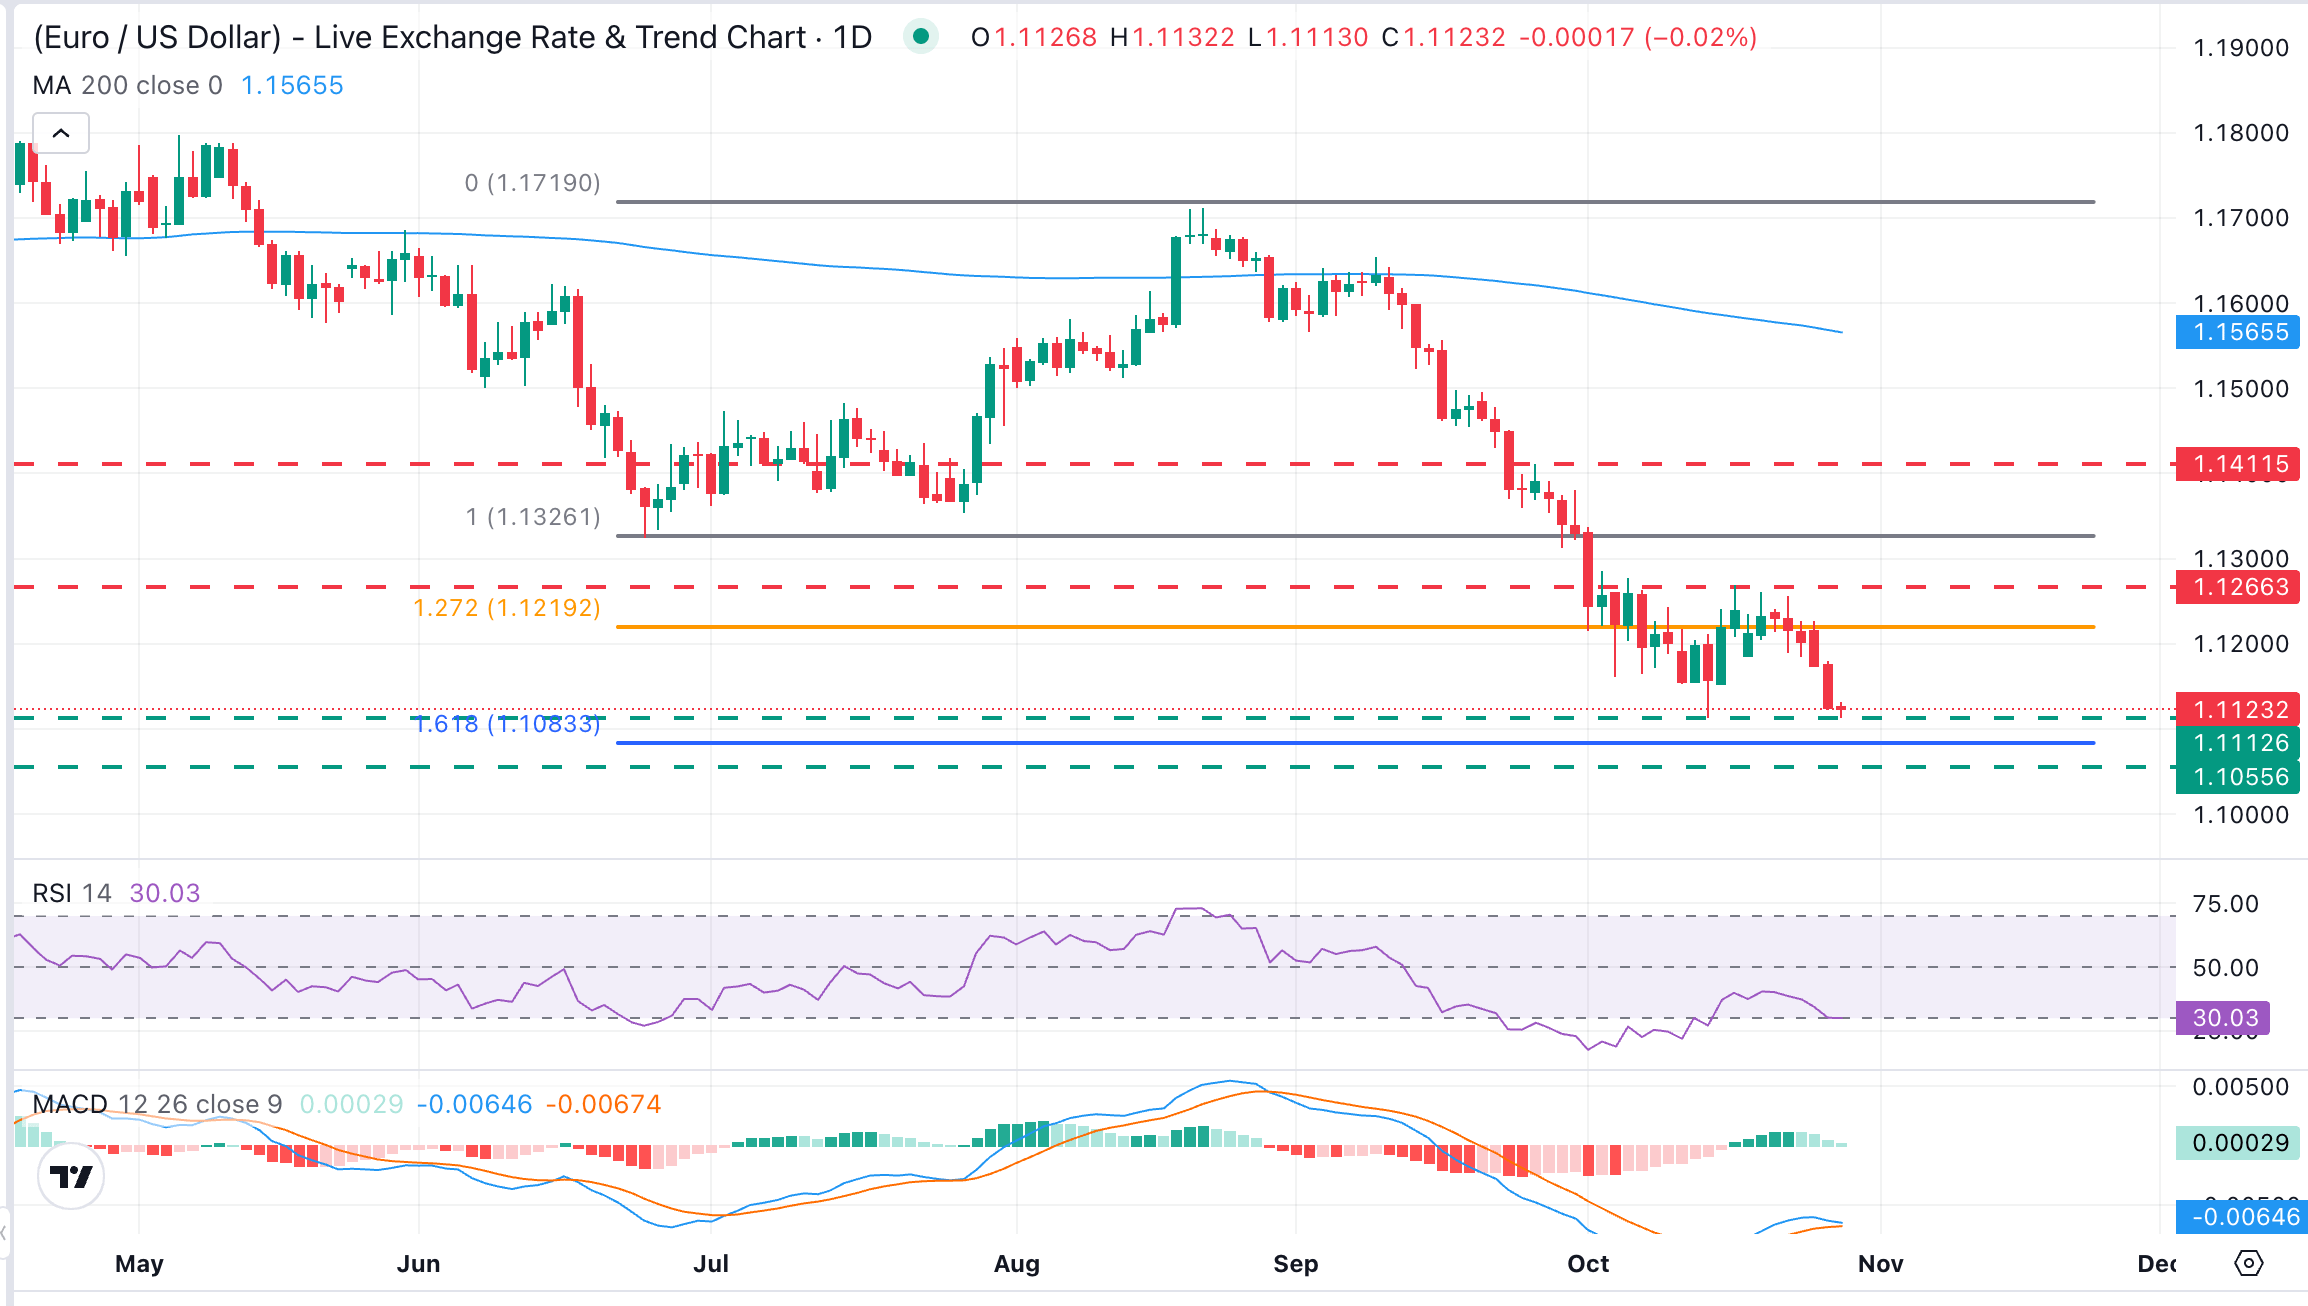
Sur le plan technique, Guillermo Alcalá, analyste du marché des changes chez FXStreet, estime que le cycle baissier de l’euro s’est prolongé à l’excès, mais observe que « l’incapacité de la paire EUR/USD à revenir dans le haut de la fourchette des 1,1200 maintient pleinement la tendance négative ».
Le graphique journalier montre les premiers signes d’un essoufflement de la dynamique baissière, mais l’indice de force relative (RSI) reste inférieur à 40, ce qui suggère que les acheteurs sont absents, bien que l’histogramme de convergence-divergence des moyennes mobiles (MACD) soit repassé au-dessus de zéro.
« Les acheteurs devraient franchir la zone de résistance à 1,1255, qui a contenu les tentatives de hausse en octobre, puis ramener l’attention sur les points bas de fin juin, autour de 1,1325, pour confirmer un retournement de tendance », déclare Alcalá.
À défaut, selon l’expert de FXStreet, la pression s’accentuerait en direction du plus bas depuis le début de l’année à 1,1113 et du retracement de Fibonacci de 61,8 % de la hausse de juin à août, à 1,1095, puis des points bas de fin mai 2025 à 1,1050.
Questions fréquentes sur les taux d’intérêt
Les taux d’intérêt sont appliqués par les établissements financiers aux prêts accordés aux emprunteurs et servent à rémunérer les épargnants et les déposants. Ils sont influencés par les taux directeurs, fixés par les banques centrales en fonction de l’évolution de l’économie. Les banques centrales ont généralement pour mandat d’assurer la stabilité des prix, ce qui signifie, dans la plupart des cas, viser un taux d’inflation sous-jacente d’environ 2 %. Si l’inflation tombe en dessous de la cible, la banque centrale peut abaisser ses taux directeurs afin de stimuler le crédit et de soutenir l’économie. Si l’inflation dépasse nettement 2 %, la banque centrale relève généralement ses taux directeurs pour tenter de la faire baisser.
Des taux d’intérêt plus élevés contribuent généralement à renforcer la monnaie d’un pays, car ils rendent ce dernier plus attractif pour les investisseurs internationaux souhaitant y placer leurs capitaux.
Des taux d’intérêt plus élevés pèsent généralement sur le cours de l’or, car ils augmentent le coût d’opportunité de sa détention par rapport à un investissement dans un actif rémunéré ou à un dépôt bancaire. Lorsque les taux d’intérêt sont élevés, le dollar américain (USD) s’apprécie habituellement. L’or étant coté en dollars, cela a pour effet de faire baisser son cours.
Le taux des fonds fédéraux est le taux au jour le jour auquel les banques américaines se prêtent des fonds entre elles. Il s’agit du principal taux directeur, souvent cité, fixé par la Réserve fédérale lors des réunions de son Comité fédéral de l’open market (FOMC). Il est défini sous la forme d’une fourchette, par exemple de 4,75 % à 5,00 %, mais c’est sa borne supérieure (dans ce cas, 5,00 %) qui est généralement citée. L’outil CME FedWatch permet de suivre les anticipations du marché concernant l’évolution du taux des fonds fédéraux, lesquelles influencent le comportement de nombreux marchés financiers en amont des futures décisions de politique monétaire de la Réserve fédérale.
Indicateur économique
Taux de la facilité de dépôt de la BCE
Le taux de la facilité de dépôt, l’un des trois taux directeurs de la Banque centrale européenne, est le taux auquel sont rémunérés les fonds que les banques déposent auprès de la BCE. Il est annoncé par la Banque centrale européenne lors de chacune de ses huit réunions annuelles programmées.
En savoir plus.Prochaine publication : Jeu. 29 oct. 2026 à 13:15
Fréquence : Irrégulière
Consensus : 2,5 %
Précédent : 2,5 %
Source :Banque centrale européenne
ARTICLES POPULAIRES
1Franc suisse : évolution dans une fourchette sous 0,8320 face au dollar américain – UOB2Actions : les résultats du secteur technologique pèsent sur les contrats à terme américains - Deutsche Bank3L’euro reste proche de son plus bas de l’année face au dollar américain, sur fond d’attention portée aux données macroéconomiques américaines et aux annonces de politique monétaire de la BCE4Les contrats à terme sur le Dow Jones progressent avant la publication de l’indice PCE américain5Dollar américain : le statu quo de la Fed au ton restrictif ne suffit pas à prolonger la hausse – DBS6La croissance du PIB américain attendue à 3,2 % au troisième trimestre7Prévisions du cours du NZD/USD : en quête de direction, avec le plus bas de l’année à 0,5567 en ligne de mire8Euro : le ton de la BCE sur la France scruté – ING9Prévisions du cours USD/CAD : la paire évolue autour de 1,4000 au sein d’un biseau descendant


Commencez !
Inscrivez-vous et accédez aux Marchés Mondiaux en moins de 3 minutes

Connectez-vous avec Nous









Contacts
Téléphone: +61 2 8036 8388
Fax: +61 2 8036 8388
Email: support@tmgm.com



Les informations fournies sur ce site web sont de nature générale uniquement et ne constituent pas un conseil financier personnalisé. Avant d’agir sur la base de toute information figurant sur ce site web, vous devez évaluer la pertinence de ces informations au regard de vos objectifs, de votre situation financière et de vos besoins. Investir dans les CFD et les contrats de marge sur le Forex comporte des risques importants et ne convient pas à tous les investisseurs. Vous pouvez perdre plus que votre dépôt initial. Vous ne détenez pas, et n’avez, aucun droit de propriété ou intérêt sur l’actif sous-jacent. Nous vous recommandons de solliciter un avis indépendant et de vous assurer que vous comprenez pleinement les risques encourus avant de trader. Il est important que vous lisiez et preniez en considération le document d’information avant d’acquérir tout produit présenté sur le site web. Les informations et publicités proposées sur ce site web ne sont pas destinées à être utilisées par toute personne dans tout pays ou toute juridiction où une telle utilisation serait contraire aux lois et réglementations locales. Les Produits et Services proposés sur ce site web ne sont pas destinés aux résidents des États-Unis, de la Malaisie et de la Thaïlande.
TMGM est autorisé et réglementé dans diverses juridictions.
Trademax Australia Limited, opérant sous le nom de TMGM, est réglementé par l'Australian Securities and Investments Commission (ASIC), AFSL no. 436416 et est situé au Level 28, One International Tower, 100 Barangaroo Avenue, 2000 Sydney, NSW Australie.
Email: support@tmgm.com.au
Trademax Global Limited, opérant sous le nom de TMGM, est autorisé et réglementé par la Vanuatu Financial Services Commission (VFSC), numéro d'enregistrement 40356 et enregistré au 1276, Kumul Highway, Port Vila, Vanuatu, République de Vanuatu.
Email: support@tmgm.com
Trademax Global Markets (SE) Limited, exerçant sous le nom TMGM, est autorisée et régulée par la Financial Services Authority (FSA) des Seychelles, sous le numéro de licence SD224. La société est enregistrée au bureau n° 13, Providence Estate ABIS Centre, Mahé, Seychelles.
Email: support@tmgm.com
Trademax Global Markets (International) Pty Ltd, opérant sous le nom de TMGM, est autorisé et réglementé par la Financial Services Commission, Maurice (FSC) avec la licence no. GB22201012, et enregistré au 33, Edith Cavell Street C/o IQ EQ Fund Services (Mauritius) Ltd Port Louis, 11324 Maurice.
Email: support@tmgm.com
Copyright © TMGM. Tous droits réservés